ریسک شناور در پراپ، در سادهترین معنای معاملاتی، همان سود یا زیان تحققنیافتهای است که روی پوزیشنهای باز دیده میشود و با هر تغییر قیمت بالا و پایین میرود. تفاوت مهم حساب پراپ اینجاست: ممکن است معامله هنوز بسته نشده باشد، اما افت اکوئیتی ناشی از همان زیان باز، یکی از حدود Daily Loss، Maximum Loss/Drawdown یا یک قانون مستقل Floating Loss Rule را لمس کند و حساب همان لحظه Breach شود.
بنابراین برای مدیریت حساب پراپ فقط دانستن Balance کافی نیست. باید همزمان بدانید Equity فعلی کجاست، نزدیکترین کف مجاز حساب چیست، چه مقدار زیان شناور دارید و اگر قیمت تا Stop Loss برسد، مجموع ریسک همه پوزیشنهای باز چقدر خواهد شد. مهمتر از همه، نباید فرض کنید «FLR همیشه ۲ درصد است» یا «تمام پراپها ریسک شناور را با یک فرمول حساب میکنند»؛ درصد، مبنا، زمان Reset و حتی Static یا Trailing بودن حدها به Rulebook همان برنامه وابسته است.
ریسک شناور در پراپ دقیقاً چیست؟
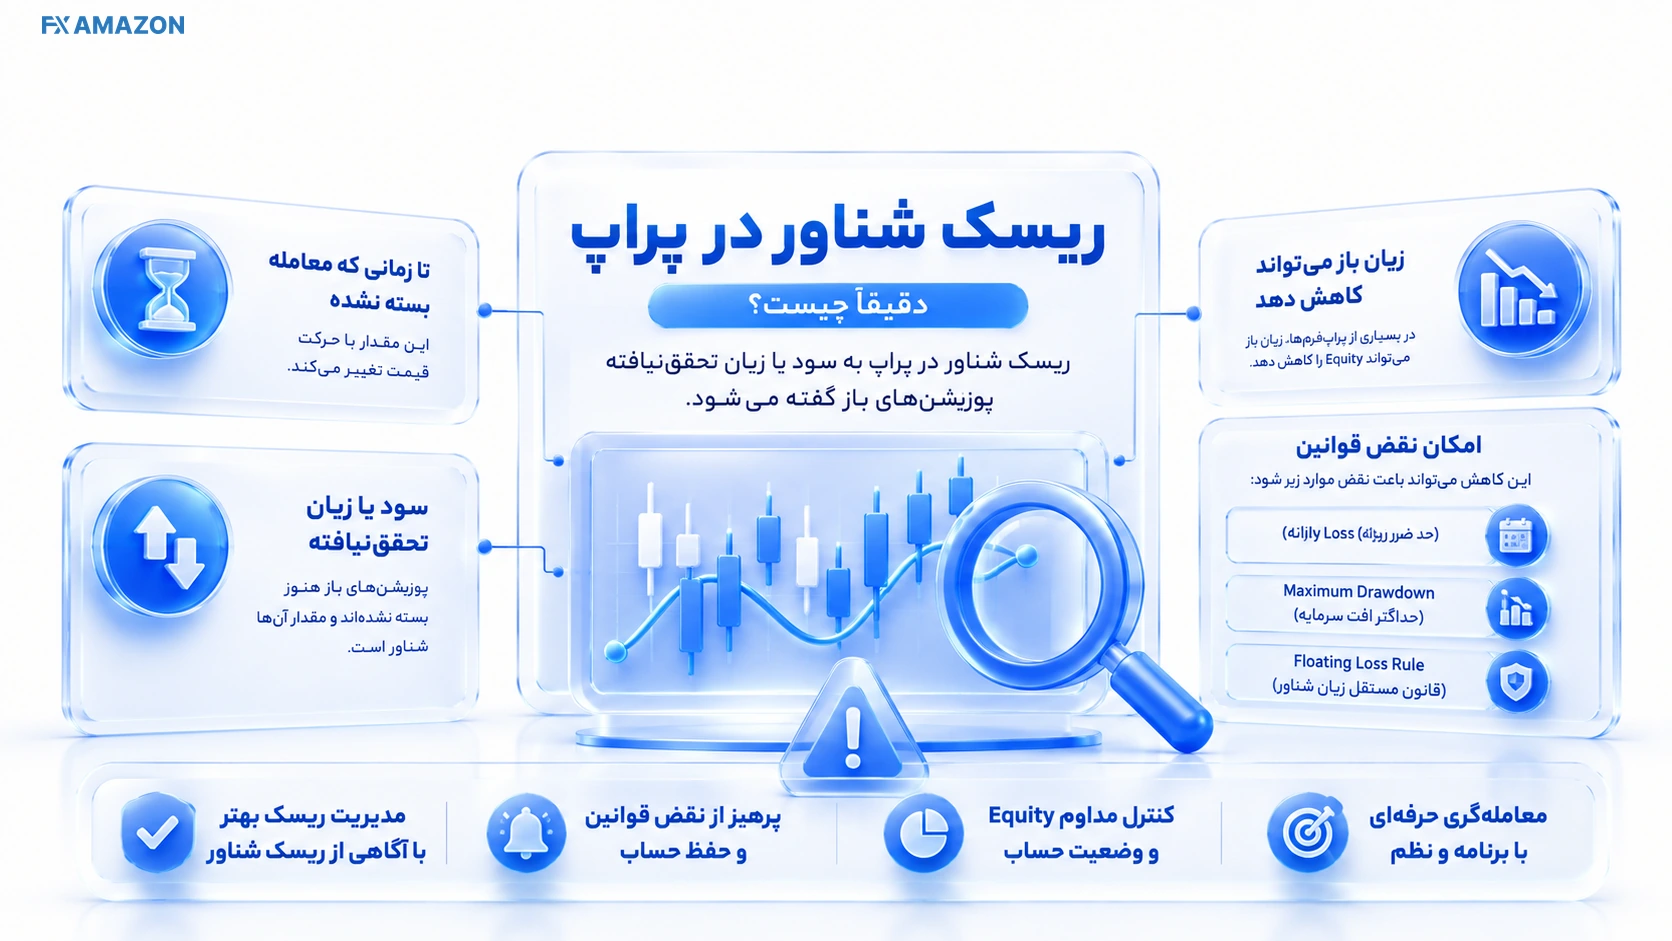
وقتی معاملهای باز است، نتیجه آن هنوز در Balance نهایی نشده است. اگر قیمت به نفع شما حرکت کند Open P/L مثبت و اگر خلاف جهت حرکت کند Open P/L منفی میشود. این عدد شناور است، چون تا قبل از بستهشدن معامله دائماً تغییر میکند. در بیشتر پلتفرمها، Equity نمایی لحظهایتر از وضعیت حساب است: Balance بهعلاوه سود و زیان باز، با توجه به نحوه ثبت هزینههایی مانند کمیسیون و سواپ.
در حساب پراپ، اهمیت این عدد از یک گزارش ساده بیشتر است. سیستم کنترل ریسک میتواند Equity را در لحظه با کف مجاز مقایسه کند. اگر Rule شرکت میگوید Daily Loss یا Maximum Loss با Equity سنجیده میشود، یک اسپایک کوتاهمدت، widening اسپرد یا مجموعهای از پوزیشنهای همزمان میتواند پیش از آنکه فرصت بستن دستی معامله را داشته باشید حساب را از حد عبور دهد.
بالانس، اکوئیتی و سود و زیان شناور چه فرقی دارند؟
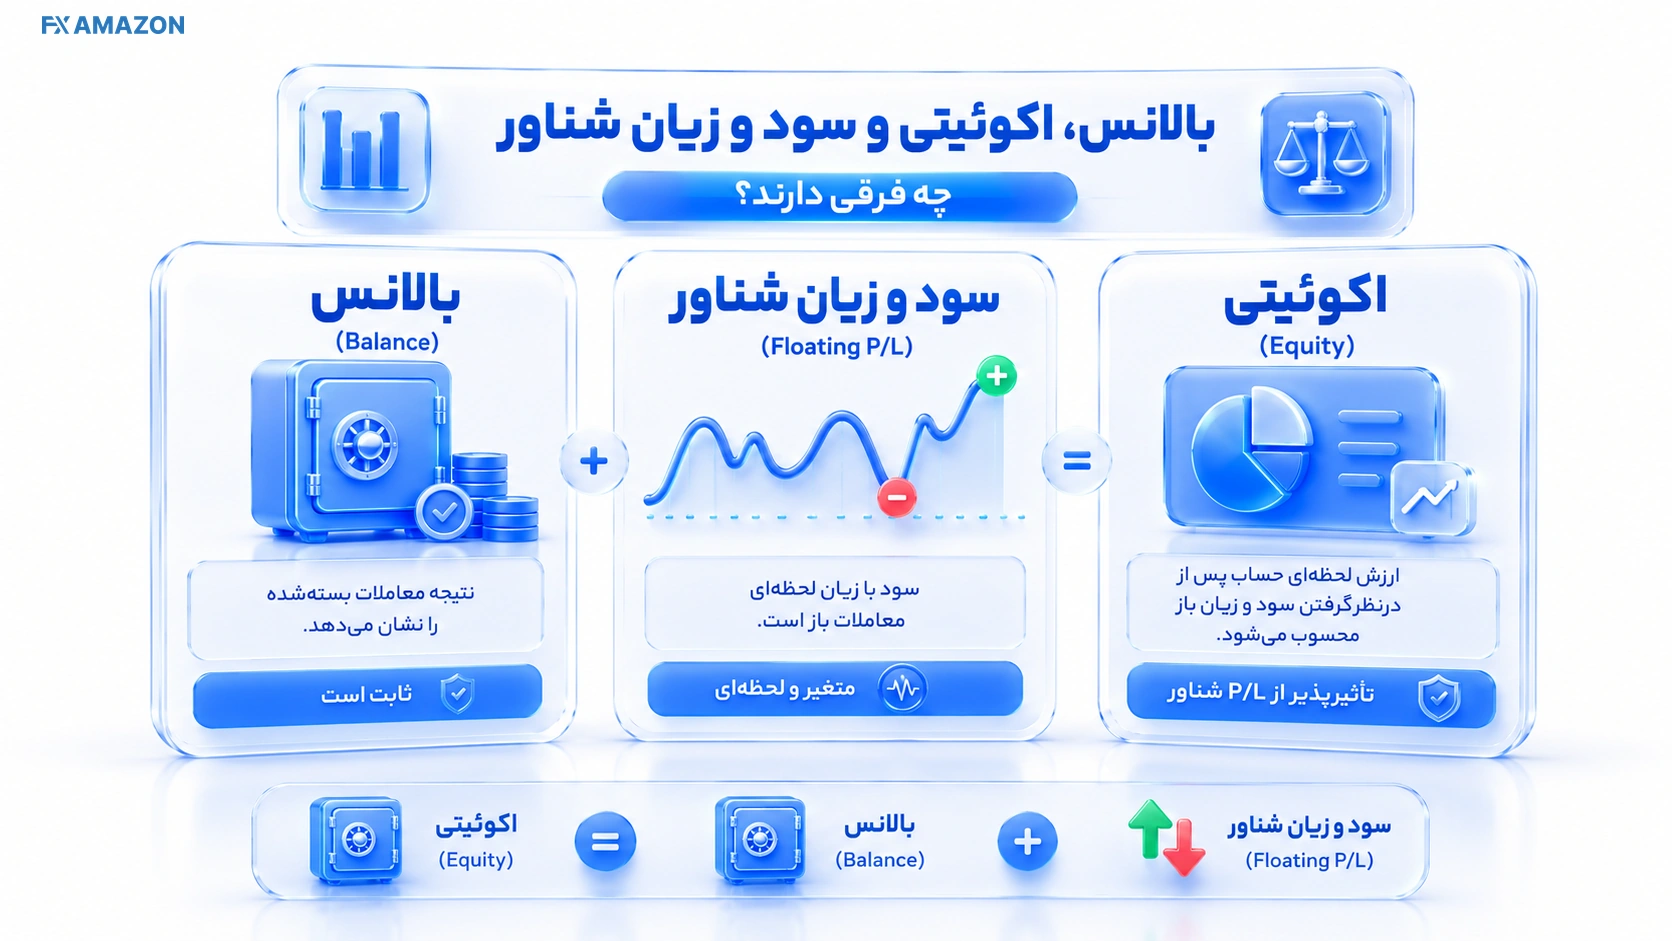
Balance نتیجه معاملات بستهشده و عملیات ثبتشده روی حساب را نشان میدهد. Floating P/L نتیجه لحظهای معاملات باز است. Equity ارزش لحظهای حساب پس از لحاظ اثر معاملات باز است. اگر Balance شما 100,000 دلار و مجموع Open P/L برابر با -1,800 دلار باشد، در یک نمایش ساده Equity حدود 98,200 دلار است؛ البته نحوه نمایش swap، commission یا credit میتواند بین پلتفرمها فرق کند و برای کنترل Rule باید فرمول خود پراپ را مبنا بگذارید.
Equity ≈ Balance + Open P/L
با لحاظ هزینهها طبق پلتفرم و Rulebook.
این رابطه برای فهم وضعیت حساب است؛ فرمول دقیق Breach باید از اسناد همان Firm برداشته شود.
ریسک شناور با «ریسک تا حد ضرر» یکی نیست
یکی از خطاهای رایج این است که زیان شناور فعلی را با ریسک برنامهریزیشده معامله یکی بدانیم. فرض کنید معامله اکنون 300 دلار در ضرر است، اما Stop Loss در نقطهای قرار دارد که اگر دقیقاً همانجا اجرا شود مجموع زیان 900 دلار میشود.
در این مثال، زیان شناور فعلی 300 دلار است؛ ریسک باقیمانده تا Stop حدود 600 دلار دیگر است؛ و ریسک برنامهریزیشده از Entry تا Stop حدود 900 دلار. این سه عدد یک چیز نیستند.
برای جلوگیری از Breach، فقط Open Loss فعلی را نبینید. Headroom حساب باید بتواند سناریوی رسیدن پوزیشنها به Stop، هزینهها و یک حاشیه برای Slippage و Spread را نیز تحمل کند.
آیا همه پراپفرمها قانون FLR جداگانه دارند؟
خیر. «زیان شناور روی قوانین حساب اثر دارد» با «همه شرکتها یک قانون مستقل FLR دارند» یک گزاره نیست.
بعضی برنامهها یک سقف جدا برای Floating Loss یا Open Risk تعریف میکنند. بعضی دیگر بدون FLR مستقل، Daily Loss و Maximum Loss را بر اساس Equity میسنجند؛ در این حالت Open P/L همانجا وارد محاسبه میشود. گروهی نیز از Trailing Drawdown، End-of-Day balance/equity، محدودیت هر معامله یا ترکیبی از چند Rule استفاده میکنند.
به همین دلیل اگر در یک مقاله یا شبکه اجتماعی دیدید «قانون ریسک شناور در پراپ = ۲٪»، آن را فقط وقتی برای حساب خود معتبر بدانید که Terms همان برنامه دقیقاً همین سقف، همین مبنا و همین روش محاسبه را نوشته باشد. عددی که در یک Firm یا یک plan رایج است، استاندارد جهانی صنعت نیست.
پنج مدل رایج محدودیت که باید از هم جدا کنید
مدل Rule | چه چیزی را محدود میکند؟ | سؤال کلیدی |
|---|---|---|
Daily Loss / Daily Drawdown | کف یا بودجه زیان روزانه | معمولاً روزانه Reset میشود؛ نحوه محاسبه شرکتمحور است |
Maximum Loss / Max Drawdown | کف زیان کل دوره یا حساب | ممکن است Static یا Trailing باشد |
Separate Floating Loss Rule | سقف مستقل زیان باز | فقط در Firm/planهایی که صریحاً تعریف شده |
Per-Trade / Per-Idea Risk | ریسک هر معامله یا ایده | ممکن است بر Stop یا Exposure تکیه کند |
Consistency / Exposure Rules | رفتار حجم، سود یا ریسک | جدا از Drawdown و وابسته به برنامه |
فرمول محاسبه ریسک شناور و فاصله تا Breach
برای تصمیمگیری درست، بهتر است سه محاسبه جدا داشته باشید: زیان شناور خالص، فاصله حساب تا نزدیکترین حد فعال و ریسک برنامهریزیشده پوزیشنها تا Stop. این تفکیک باعث میشود یک عدد را بهجای دیگری وارد Position Sizing نکنید.
فرمول اول: زیان شناور خالص
Net Open P/L = Σ P/L of all open positions
اگر Net Open P/L منفی باشد، مقدار مطلق بخش منفی را میتوان بهعنوان Floating Loss خالص دید. برای Ruleهایی که هر پوزیشن یا هر سمت را جدا میسنجند، جمع خالص بهتنهایی کافی نیست.
اگر سه پوزیشن بهترتیب -700، +250 و -400 دلار باشند، Net Open P/L برابر -850 دلار است. اما اگر Rule شرکت «مجموع زیان پوزیشنهای منفی» را بدون netting سود پوزیشن دیگر محاسبه کند، عدد قابل قبول میتواند متفاوت باشد. پس عبارت دقیق Terms تعیینکننده است.
فرمول دوم: فاصله واقعی تا نزدیکترین کف مجاز
Active Floor = MAX(Daily Floor, Max-Loss Floor, Separate FLR Floor if applicable)
وقتی چند کف همزمان فعالاند، بالاترین کف معمولاً نزدیکترین مرز به Equity فعلی است؛ البته ساختار هر Rule باید ابتدا به یک مبنای قابلمقایسه تبدیل شود.
Rule Headroom = Current Equity − Active Floor
Headroom نشان میدهد در همین لحظه چه فاصلهای تا نزدیکترین Breach دارید؛ نه اینکه چه مقدار «مجاز است حتماً ریسک کنید».
مثلاً اگر Equity فعلی 98,200 دلار، کف Daily برابر 95,000 و کف Maximum Loss برابر 90,000 باشد و FLR مستقل نداشته باشید، Active Floor همان 95,000 و Headroom حدود 3,200 دلار است. اگر بعداً کف Trailing بالاتر بیاید، ممکن است بدون تغییر درصد Daily، نزدیکترین مرز عوض شود.
فرمول سوم: ریسک برنامهریزیشده تا Stop Loss
Planned Open Risk ≈ Σ(Estimated loss from current/entry to Stop) + costs + execution buffer
برای معامله جدید، Position Size باید با بودجه ریسک حساب و Stop Distance هماهنگ شود؛ Stop تضمین قیمت اجرای دقیق نیست.
در فارکس، برآورد ساده حجم میتواند از تقسیم مبلغ ریسک بر «فاصله Stop به پیپ × ارزش هر پیپ برای هر لات» به دست آید. در CFDها یا نمادهایی با Contract Size متفاوت، multiplier و مشخصات نماد باید در محاسبه وارد شوند. اگر ارزش پیپ یا قرارداد را دقیق نمیدانید، محاسبه ذهنی کافی نیست.
برای تبدیل این فرمول به عدد قابل استفاده، ماشینحساب معاملاتی FXAmazon میتواند ارزش پیپ و حجم را سریعتر تخمین بزند؛ اما سقف ریسک پراپ را همچنان باید خودتان از Rulebook همان حساب وارد کنید.
سه مثال عددی که منطق قانون را روشن میکند
اعداد زیر صرفاً آموزشیاند و شرایط هیچ Firm مشخصی را بازنمایی نمیکنند. هدف این است که منطق محاسبه را ببینید و بعد همان ساختار را با درصدها، زمان Reset و مبنای واقعی حساب خود جایگزین کنید.
مثال ۱: یک معامله باز و افت اکوئیتی
حساب 100,000 دلاری را فرض کنید. هیچ معامله بستهشده امروز ندارید و یک پوزیشن باز به -1,600 دلار رسیده است. Balance هنوز 100,000 است، اما Equity تقریباً 98,400 شده است.
اگر نزدیکترین کف فعال حساب 97,000 باشد، Headroom لحظهای حدود 1,400 دلار است. این 1,400 دلار «بودجه توصیهشده معامله بعدی» نیست؛ فقط فاصله خام تا مرز است.
مثال ۲: زیان بستهشده + زیان شناور
فرض کنید Daily Loss Rule شما اجازه 5,000 دلار افت روزانه میدهد و طبق Terms، نتیجه معاملات بستهشده و باز هر دو در محاسبه هستند. صبح 2,100 دلار زیان بستهشدهاید و اکنون Open P/L برابر -2,300 دلار است.
در یک مدل جمعی مشابه، 4,400 دلار از ظرفیت روز مصرف شده و فقط حدود 600 دلار تا سقف باقی مانده؛ آن هم پیش از درنظرگرفتن commission، swap یا slippage. بازکردن معاملهای با Stop هزار دلاری در این وضعیت از نظر حسابداری ریسک منطقی نیست، حتی اگر setup جذاب باشد.
مثال ۳: خطر Reset در نیمهشب
فرض کنید امروز 1,500 دلار سود بستهشده دارید و یک معامله باز اکنون -5,800 دلار است. تا پیش از Reset ممکن است مدل یک Firm این دو را با هم در Daily result ببیند و حساب هنوز زیر سقف 5,000 دلاری باشد.
اگر در نیمهشب اعتبار سود روز قبل از محاسبه Daily خارج شود اما همان -5,800 دلار Open Loss باقی بماند، فاصله شما میتواند ناگهان منفی شود. این دقیقاً دلیل آن است که نگهداشتن پوزیشن نزدیک Reset Time بدون فهم فرمول شرکت خطرناک است.
تفاوت ریسک شناور با Daily Drawdown و Maximum Drawdown
مفهوم | چه چیزی است؟ | رفتار زمانی | نکته پراپ |
|---|---|---|---|
Floating P/L / Loss | نتیجه باز همین لحظه | تا بستهشدن معامله دائماً تغییر میکند | بهخودیخود لزوماً Rule مستقل نیست |
Daily Loss / Drawdown | افت مجاز در یک روز طبق Rulebook | معمولاً در ساعت مشخص Reset میشود | ممکن است Closed + Open P/L + Fees را ببیند |
Maximum Loss / Drawdown | افت کلی مجاز حساب یا دوره | ممکن است Static یا Trailing باشد | ممکن است کف آن با سودهای قبلی بالا بیاید |
Risk-to-Stop | زیان برنامهریزیشده تا Stop | با جابهجایی Stop یا قیمت تغییر میکند | متریک مدیریت ریسک شخصی است؛ مگر Terms آن را Rule کند |
یک حساب میتواند همزمان به چند مرز نزدیک باشد. اشتباه رایج این است که فقط Daily Loss را روی داشبورد ببینیم، درحالیکه Maximum Loss یا یک trailing floor نزدیکتر شده است. برای تصمیم معاملاتی، نزدیکترین مرز فعال مهمتر از اسم Rule است.
چرا Stop Loss بهتنهایی تضمین نمیکند که حساب Breach نشود؟
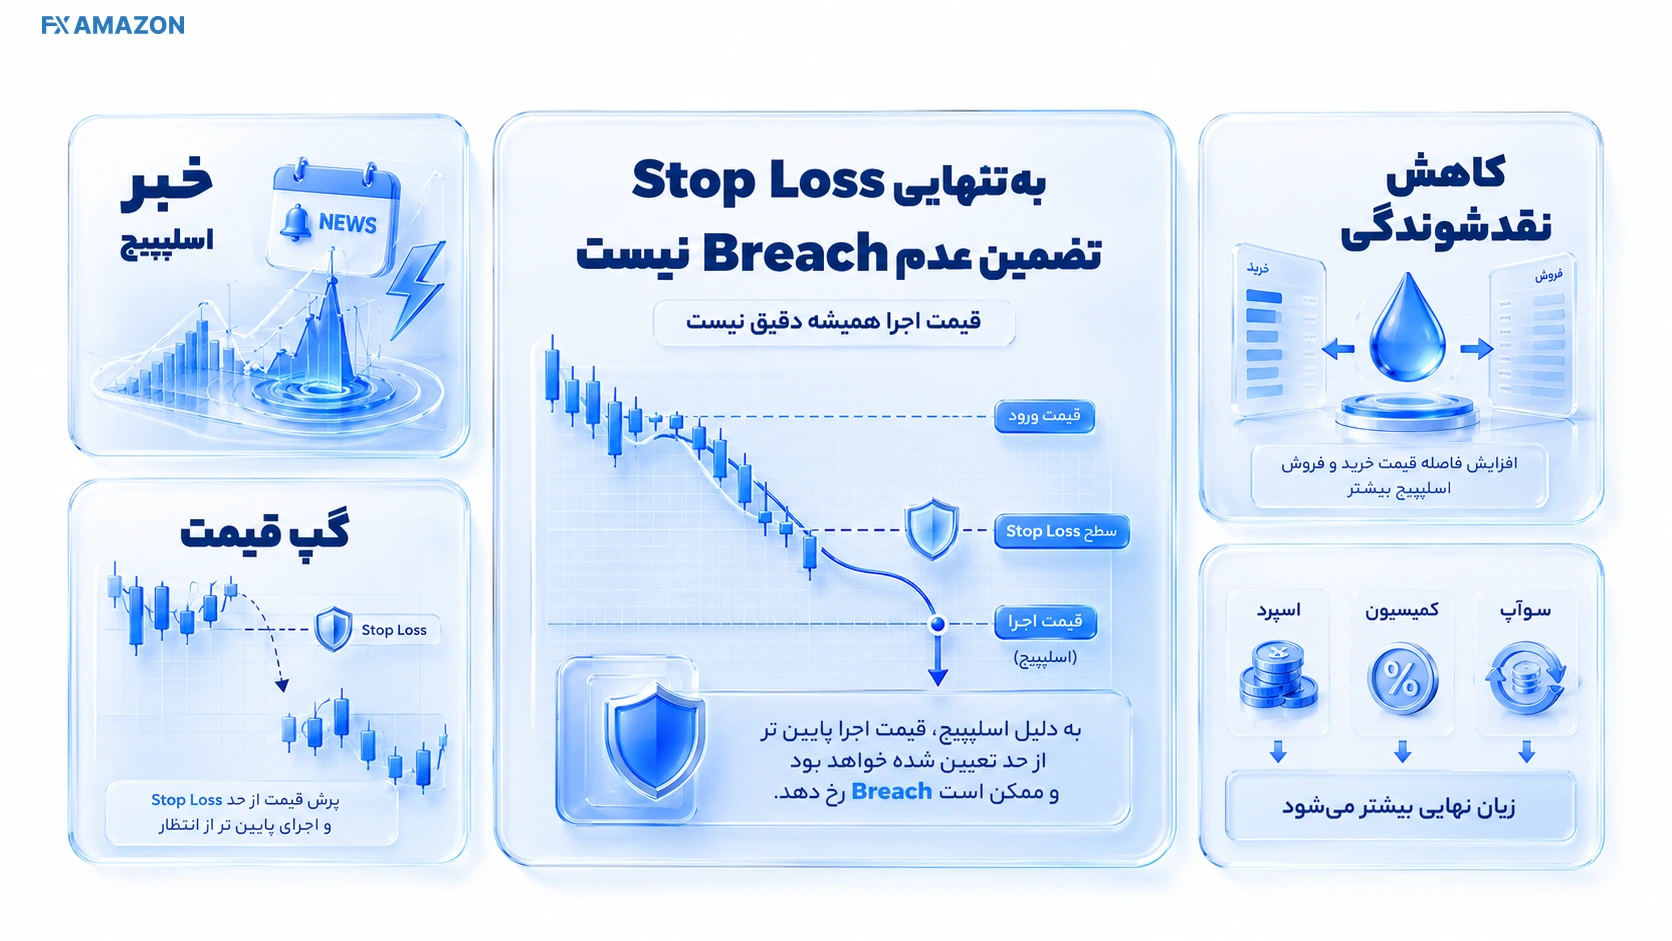
Stop Loss ابزار ضروری کنترل ریسک است، اما قرارداد تضمین قیمت نیست. در بازار سریع یا کمعمق، Trigger میتواند در یک قیمت فعال و Fill در قیمت بدتری انجام شود. Spread میتواند هنگام خبر گسترش یابد، Gap ممکن است قیمت را از سطح Stop عبور دهد، و commission یا swap نیز بسته به Rule به زیان اضافه شود.
بنابراین اگر Stop را دقیقاً روی آخرین دلار Headroom قرار دهید، عملاً هیچ حاشیهای برای اجرای نامطلوب باقی نگذاشتهاید.
همچنین چند Stop مستقل میتوانند تقریباً همزمان فعال شوند. اگر سه معامله همبسته دارید و هرکدام فقط 0.5٪ ریسک دارند، لزوماً با «سه ریسک جدا و بیارتباط» روبهرو نیستید؛ یک شوک مشترک میتواند هر سه را همزمان به Stop ببرد و هزینه اجرا را روی هم جمع کند.
قبل از ورود، سقف پراپ را به بودجه ریسک و حجم معامله تبدیل کنید
یک چارچوب عملی این است که قبل از هر سفارش، از «حد شرکت» شروع کنید و به «حجم معامله» برسید؛ نه برعکس.
ابتدا Active Floor را استخراج کنید، سپس Current Equity و Headroom را حساب کنید، بعد یک Safety Buffer شخصی برای خطای اجرا، خبر و همبستگی کنار بگذارید و فقط بخشی از Headroom را به Planned Open Risk تبدیل کنید. درصد Safety Buffer استاندارد جهانی ندارد و باید با سبک، نماد، نقدشوندگی و تحمل ریسک شما سازگار باشد.
Tradable Risk Budget = Rule Headroom × Personal Safety Factor
Safety Factor یک تصمیم محافظهکارانه شخصی است، نه قانون 60%، 80% یا هر عدد توصیهشده عمومی. هرچه شرایط اجرای بازار نامطمئنتر باشد، حاشیه بیشتر اهمیت پیدا میکند.
Position Size ≈ Risk Budget ÷ Risk per unit to Stop
Risk per unit باید فاصله Stop، pip/point value، contract size و هزینههای محتمل را منعکس کند.
وقتی چند پوزیشن همزمان دارید، ریسک را تجمیعی ببینید
برای پراپ، مهم است بدانید اگر همه معاملات باز طبق سناریوی بدِ معقول حرکت کنند، چه مقدار از Headroom مصرف میشود. Aggregate Open Risk را حداقل بهصورت مجموع ریسک تا Stop همه پوزیشنها محاسبه کنید.
اگر Firm netting خاصی دارد، آن را جداگانه اعمال کنید؛ ولی در برنامه شخصی خود بهتر است سود احتمالی یک معامله را وثیقه پوشش زیان معامله دیگر فرض نکنید.
همبستگی میتواند چند معامله را به یک ریسک واحد تبدیل کند
EURUSD خرید، DXY فروش و XAUUSD خرید ممکن است در برخی رژیمهای بازار به یک سناریوی مشترک دلار حساس باشند. حتی نمادهایی که در گذشته همبستگی کمی داشتهاند میتوانند هنگام خبر یا شوک نقدینگی همجهت شوند.
به همین دلیل «تعداد پوزیشن» معیار تنوع نیست؛ عامل مشترک ریسک، جهت exposure و رفتار در رویدادهای شدید را هم بررسی کنید.
حین معامله چه چهار عددی را باید مانیتور کنید؟
Current Equity: ارزش لحظهای حساب، نه فقط Balance.
Active Rule Floor: نزدیکترین کف از میان Daily، Maximum/Trailing و FLR مستقل در صورت وجود.
Rule Headroom: فاصله Equity تا همان کف فعال.
Planned Aggregate Risk-to-Stop: مجموع ریسک پوزیشنهای باز تا Stop بهعلاوه هزینه و حاشیه اجرا.
کنار این چهار عدد، زمان دقیق Reset و رویدادهای مهم بازار را نیز نگه دارید. اگر داشبورد Firm عدد «Remaining Daily Loss» میدهد، اول مطمئن شوید تعریف آن دقیقاً با Rulebook و سرور معاملاتی همخوان است؛ نام یک شاخص روی داشبورد جای Terms را نمیگیرد.
کدام شرایط ریسک شناور را ناگهان بزرگ میکنند؟
شرایط | چرا خطرناک است؟ | اقدام کنترلی |
|---|---|---|
خبر پراثر یا بازشدن بازار | Spread، Slippage و Gap میتوانند بزرگ شوند | حجم کمتر، Buffer بیشتر و بررسی News Rule |
نقدشوندگی پایین | Fill ضعیف و حرکت سریعتر بین قیمتها | Stop را دقیقاً روی آخرین Headroom قرار ندهید |
Averaging Down / Martingale بیبرنامه | Exposure هنگام زیان افزایش مییابد | هر پوزیشن جدید را مثل ریسک جدید محاسبه کنید |
پوزیشنهای همبسته | چند زیان میتواند همزمان رخ دهد | Aggregate + correlation-adjusted view |
نزدیکی Reset Time | مبنای Daily ممکن است تغییر کند | فرمول قبل و بعد از Reset را جدا حساب کنید |
Swap / Commission | هزینه میتواند حد را لمس کند | Terms و هزینه واقعی نماد را در Buffer لحاظ کنید |
قوانین رسمی چند پراپ نشان میدهد چرا عدد ثابت جهانی نداریم
برای اینکه تفاوتها فقط یک ادعای نظری نباشد، سه منبع رسمی فعلی را مقایسه کنیم. این مثالها snapshot پژوهش در 24 اوت 2026 هستند و باید هنگام خرید حساب دوباره بررسی شوند؛ چون Firmها میتوانند planها و Terms را تغییر دهند.
در Trading Objectives رسمی FTMO، Maximum Daily Loss بر مبنای Equity توضیح داده شده و Open Positions P/L، swaps و commissions در فرمول دیده میشوند. همان صفحه برای 1-Step و 2-Step درصدها و حتی مدل Maximum Loss متفاوتی نشان میدهد؛ بنابراین حتی داخل یک برند هم «یک عدد برای همه حسابها» درست نیست.
راهنمای رسمی FundedNext توضیح میدهد که current daily loss از نتایج معاملات بستهشده روز و نتایج پوزیشنهای باز تشکیل میشود و هزینههایی مانند swap، commission و fees نیز لحاظ میشوند. همان راهنما Reset در ساعت 00:00 server time را با سناریوهای قبل و بعد از نیمهشب توضیح میدهد.
صفحه رسمی High Stakes در The5ers برای آن برنامه Maximum Daily Loss برابر 5% و Maximum Loss برابر 10% را نمایش میدهد. این اعداد را نباید به سایر برنامههای The5ers یا کل صنعت تعمیم داد؛ این مثال فقط نشان میدهد Limitها plan-specific هستند.
نتیجه کاربردی این است که بهجای حفظکردن یک «درصد رایج»، پنج چیز را از Rulebook استخراج کنید: مبنا (Balance یا Equity)، درصد یا مبلغ، نحوه برخورد با Open P/L و Fees، زمان Reset و Static یا Trailing بودن حد.
چند برداشت اشتباه که احتمال Breach را بالا میبرد
برداشت اشتباه | اصلاح |
|---|---|
«تا معامله بسته نشده، ضرر واقعی نیست.» | از نظر Balance بله؛ اما اگر Rule با Equity کار کند، Open Loss میتواند همان لحظه Breach ایجاد کند. |
«FLR همهجا ۲٪ است.» | خیر. حتی وجود Rule مستقل FLR باید در Terms همان plan تأیید شود. |
«اگر Stop دارم، حداکثر زیان دقیقاً همان عدد است.» | Gap، Slippage، Spread و Fees میتوانند Fill را بدتر کنند. |
«لوریج بالا خودش یعنی حتماً زیان بیشتر.» | اهرم ظرفیت Exposure را بالا میبرد؛ حساسیت واقعی P/L به اندازه پوزیشن و حرکت قیمت وابسته است. |
«چند نماد یعنی حتماً ریسک متنوع شده.» | همبستگی و عامل مشترک میتواند چند پوزیشن را در یک شوک همجهت کند. |
«سود شناور امروز فردا هم Allowance میدهد.» | وابسته به Reset Formula است؛ سود روز قبل ممکن است پس از Reset همان نقش را نداشته باشد. |
چکلیست بررسی قوانین پراپ قبل از خرید چالش
Daily Loss دقیقاً بر اساس Balance، Equity، start-of-day balance یا مقدار دیگری محاسبه میشود؟
Open P/L پوزیشنهای باز در Daily و Maximum Loss وارد میشود؟ سود باز هم net میشود یا فقط زیانها؟
Commission، swap، funding و سایر fees در محاسبه Limit چگونه لحاظ میشوند؟
Reset Time دقیقاً چه ساعتی و در کدام timezone یا server time است؟
Maximum Loss ثابت است، trailing است یا End-of-Day trailing؟ High-Water Mark چگونه تعیین میشود؟
آیا علاوه بر Daily/Maximum، قانون مستقل Floating Loss/FLR یا risk per trade وجود دارد؟
قانون روی هر معامله جداست، روی مجموع پوزیشنهاست یا روی trade ideaهای مرتبط؟
News trading، نگهداری overnight/weekend، EA، hedge، copy و averaging چه محدودیتهایی دارند؟
اگر Limit برای چند ثانیه لمس شود و قیمت برگردد، Breach ثبت میشود یا Soft Warning وجود دارد؟
پیش از پرداخت، آیا Rules در Terms/FAQ رسمی و داشبورد یکساناند و میتوانید فرمول را با مثال خودتان بازتولید کنید؟
بعد از استخراج این پاسخها، فهرست و مقایسه پراپفرمها در FXAmazon برای ساخت shortlist و بررسی گزینههای جایگزین مفید است. خود صفحه مقایسه جای Rulebook رسمی هر Firm را نمیگیرد.
پرسشهای پرتکرار درباره ریسک شناور در پراپ
آیا سود شناور هم روی محدودیتها اثر دارد؟
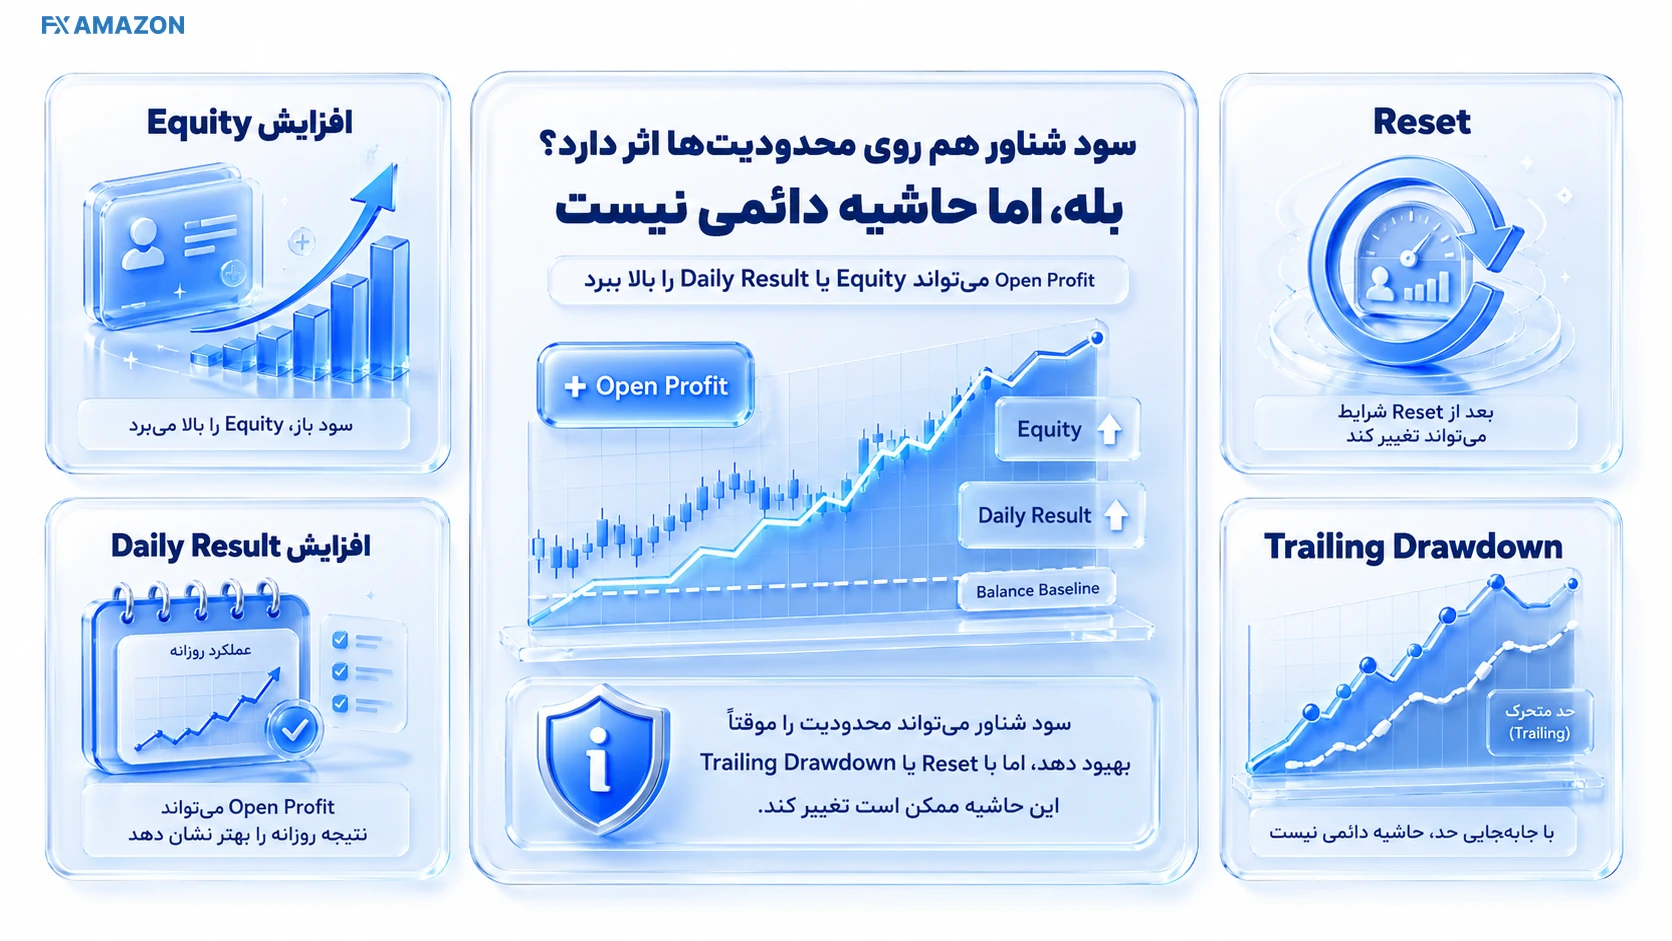
بسته به فرمول Firm، بله؛ Open Profit میتواند Equity را بالا ببرد یا در محاسبه Daily result نقش داشته باشد. اما نباید آن را «حاشیه دائمی» فرض کنید. اگر Rule در Reset سود روز قبل را از Allowance خارج کند یا Trailing Floor با سود بالا آمده باشد، وضعیت روز بعد متفاوت میشود.
اگر معامله بعد از عبور از حد مجاز برگردد چه میشود؟
اگر Rule Breach بهصورت لحظهای و خودکار روی Equity اعمال شود، برگشت بعدی قیمت معمولاً Breach قبلی را خنثی نمیکند. ملاک Terms همان Firm است؛ به همین دلیل «صبر میکنم برگردد» راهکار قابل اتکایی برای حسابی که Threshold لحظهای دارد نیست.
آیا قانون ۲ درصد برای همه پراپها معتبر است؟
خیر. ۲ درصد ممکن است در برخی Firmها یا محتوای آموزشی بهعنوان سقف یا سیاست شخصی دیده شود، اما استاندارد جهانی نیست. حتی در نمونههای رسمی بررسیشده، مدلهای Daily/Maximum Loss و درصدها بین planها متفاوتاند. عدد حساب خود را فقط از Rulebook همان plan بگیرید.
ریسک شناور را بر اساس Balance حساب کنیم یا Equity؟
برای تعریف Floating P/L، تفاوت Balance و Equity مهم است؛ اما برای Breach باید مبنایی را استفاده کنید که Firm نوشته است. اگر حد بر اساس Equity باشد، Open P/L مستقیم اثر میگذارد. اگر فرمول از start-of-day balance یا high-water mark استفاده کند، ابتدا باید آن Reference را تعیین و سپس کف متناظر را بسازید.
اگر چند معامله باز داشته باشم، هر معامله جدا حساب میشود؟
وابسته به Rule است. بسیاری از Daily/Maximum Lossها نتیجه کل حساب و در نتیجه مجموع اثر پوزیشنهای باز را میبینند؛ برخی Firmها علاوه بر آن محدودیت per-trade، per-idea یا separate floating loss هم دارند.
در مدیریت ریسک شخصی، Aggregate Open Risk را همیشه نگه دارید، حتی اگر Firm فقط عدد کل Equity را کنترل کند.
قبل از معامله بعدی، این برگه چهارخطی را تکمیل کنید
اگر بخواهید تمام این مقاله را به یک عادت اجرایی تبدیل کنید، پیش از اولین سفارش روز فقط چهار خط بنویسید:
Active Floor امروز
Current Equity
Rule Headroom
Aggregate Planned Risk-to-Stop پس از معامله جدید
سپس ساعت Reset و خبرهای مهم را یک بار کنترل کنید. اگر عدد چهارم با حاشیه اجرای منطقی داخل عدد سوم جا نمیشود، setup هرچقدر هم جذاب باشد با محدودیت حساب شما سازگار نیست.
هدف مدیریت ریسک شناور این نیست که تا لبه مجاز Firm معامله کنید؛ هدف این است که Rulebook را به یک محدودیت قابل محاسبه تبدیل کنید و پیش از آنکه نوسان بازار تصمیم را از دست شما بگیرد، حجم و Exposure را با همان محدودیت هماهنگ کنید.