ETF
دارد
در این بخش اطلاعات اصلی Ayar Mofid شامل وضعیت ETF، بازدهی از آغاز فعالیت، ضامن نقدشوندگی و سال تأسیس نمایش داده می شود.
دارد
نامشخص
نامشخص
1397
از ۵ امتیاز
از ۵ امتیاز
از ۵ امتیاز
از ۵ امتیاز
Ayar Mofid صندوق کالایی قابل معامله مبتنی بر طلا با نماد عیار است که مدیریت آن بر عهده سبدگردان مفید قرار دارد.
دارد
نامشخص
نامشخص
1397

صندوق «عیار» یکی از صندوقهای قابل معامله مبتنی بر طلا در بازار سرمایه ایران است که مدیریت آن بر عهده سبدگردان مفید قرار دارد. با خرید واحد عیار، سرمایهگذار بهجای نگهداری مستقیم سکه یا شمش، واحد یک سبد سرمایهگذاری را میخرد که بخش اصلی آن به ابزارهای مبتنی بر طلا اختصاص دارد. این تفاوت مهم است: عیار نه سپرده بانکی با سود ثابت است و نه هر واحد آن معادل یک قطعه طلای فیزیکی قابل تحویل خودکار.
برای تصمیم خرید، نام صندوق یا بازده گذشته بهتنهایی کافی نیست. قیمت بازار باید کنار NAV، Premium/Discount، عمق سفارشها، کارمزد رفتوبرگشت، ترکیب دارایی و ساعت معامله همان روز دیده شود. در صندوقهای کالایی این متغیرها میتوانند سریع تغییر کنند و مقایسه دادههای ناهمتاریخ، نتیجهای ظاهراً دقیق اما عملاً گمراهکننده بسازد.
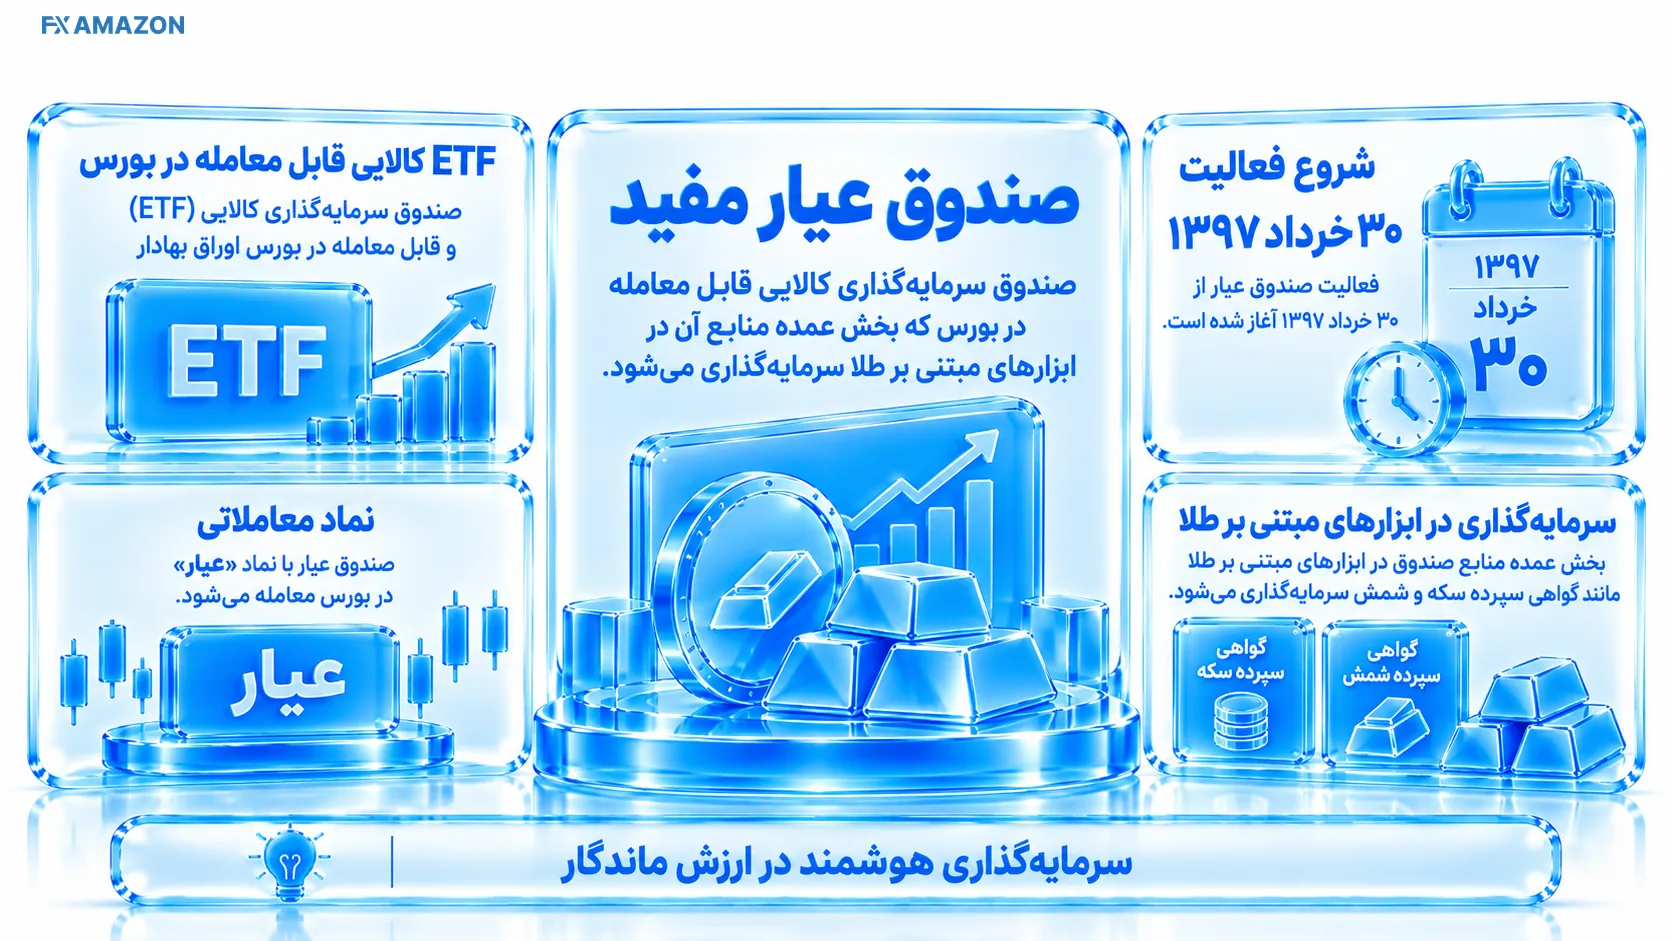
عیار یک صندوق سرمایهگذاری کالایی قابل معامله در بورس (ETF) است. فعالیت آن از ۳۰ خرداد ۱۳۹۷ آغاز شده و واحدهایش با نماد «عیار» از طریق سامانههای معاملات آنلاین خرید و فروش میشوند. برای شناخت سازوکار کلی این گروه از صندوقها، راهنمای رسمی صندوقهای طلا و عیار توضیح میدهد که بخش اصلی منابع صندوقهای طلا در گواهی سپرده سکه و شمش و ابزارهای مرتبط سرمایهگذاری میشود.
هدف اقتصادی سرمایهگذار این است که بدون درگیرشدن با اصالتسنجی، حمل و نگهداری فیزیکی طلا، از تغییر ارزش داراییهای طلایی موجود در سبد صندوق اثر بگیرد. بااینحال، بازده عیار الزاماً دقیقاً برابر بازده سکه، شمش یا طلای آبشده نیست؛ ترکیب پرتفوی، هزینهها، ابزارهای مشتقه، نقدینگی و فاصله قیمت بازار با NAV میتوانند مسیر بازده واحد صندوق را متفاوت کنند.
برای سرمایهگذار خرد، عمل اصلی «خرید و فروش واحد در بازار» است؛ یعنی سفارش در پنل کارگزاری ثبت میشود و معامله با طرف مقابل در بازار انجام میگیرد. در مقابل، صدور و ابطال در معنای فنی صندوق به فرآیند ایجاد یا کاهش واحدهای صندوق در سطح ساختار صندوق مربوط است. به همین دلیل، استفاده از عبارت «صدور» برای هر خرید بورسی میتواند تصور نادرستی بسازد.
نتیجه عملی ساده است: اگر میخواهید عیار بخرید، نماد را در سامانه معاملاتی باز میکنید، قیمت و تعداد را تعیین میکنید و سفارش میگذارید. قیمت اجرای شما همان قیمت بازار است، نه لزوماً NAV لحظهای.
در چارچوب عمومی صندوقهای طلا، حداقل ۷۰٪ منابع به گواهی سپرده کالایی سکه و شمش طلا و حداکثر ۲۰٪ به اوراق مشتقه مبتنی بر طلا اختصاص مییابد؛ بخش باقیمانده میتواند طبق امیدنامه در داراییهای مجاز دیگر قرار گیرد. این اعداد «حدود سیاست سرمایهگذاری» هستند، نه ترکیب واقعی امروز عیار.
ترکیب واقعی ممکن است در هر گزارش ماهانه تغییر کند. بنابراین درصدهای قدیمی سکه یا شمش را نباید بهعنوان وضعیت جاری تکرار کرد؛ برای تصمیم امروز باید آخرین صورت وضعیت پرتفوی بررسی شود.
اعتبار یک صندوق را بهتر است لایهای بررسی کنید: هویت حقوقی و ثبت، ارکان مستقل، گزارشدهی دورهای، ساختار بازارگردانی و امکان مشاهده NAV/پرتفوی. وجود مجوز و ثبت نشان میدهد صندوق در چارچوب بازار سرمایه فعالیت میکند، اما به معنی تضمین بازده یا حذف ریسک قیمت نیست.
مشخصه | وضعیت / شناسه |
|---|---|
نماد | عیار |
نوع | صندوق کالایی قابل معامله (ETF) مبتنی بر طلا |
شروع فعالیت | ۳۰ خرداد ۱۳۹۷ |
مدیر صندوق | سبدگردان مفید |
متولی | مؤسسه حسابرسی رهیافت و همکاران |
حسابرس | مؤسسه حسابرسی داریا روش |
بازارگردان | اختصاصی بازارگردانی مفید |
کد ثبت نزد سازمان | ۱۱۵۸۶ |
شماره ثبت شرکت | ۴۴۶۸۲ |
شناسه ملی | ۱۴۰۰۷۵۸۷۹۱۶ |
برای فهم نقش اسناد حقوقی و اینکه چه اطلاعاتی را باید از آنها استخراج کنید، اساسنامه و امیدنامه صندوق را جدا از متنهای تبلیغاتی بخوانید. اگر یک نام، سمت یا شماره در تصمیم شما اثر حقوقی دارد، همان مورد را در روز انتشار با رجیستر/سند جاری تطبیق دهید.
مدیر صندوق «سبدگردان مفید» است؛ این نقش با کارگزاری مفید که میتواند مسیر دسترسی معاملاتی کاربر باشد یکی نیست. متولی نقش نظارتی مستقل بر اجرای تعهدات صندوق دارد، حسابرس صورتهای مالی و گزارشهای مربوط را بررسی میکند و بازارگردان برای تقویت نقدشوندگی و کاهش اصطکاک خرید و فروش در بازار فعالیت میکند.
وجود بازارگردان تضمین نمیکند هر سفارش در هر لحظه و در قیمت دلخواه شما اجرا شود. معیار عملی همچنان دفتر سفارش، فاصله بهترین خرید و فروش و عمق واقعی بازار در زمان ثبت سفارش است.
ثبت نزد نهاد ناظر و فعالیت در بازار رسمی، چارچوب نظارت و افشا ایجاد میکند؛ اما افت قیمت طلا، زیان ناشی از خرید در Premium بالا، کاهش نقدشوندگی یا تغییر مقررات را از بین نمیبرد. بنابراین «فعالیت رسمی» را با «اصل سرمایه تضمینشده» یا «سود قطعی» یکی نکنید.
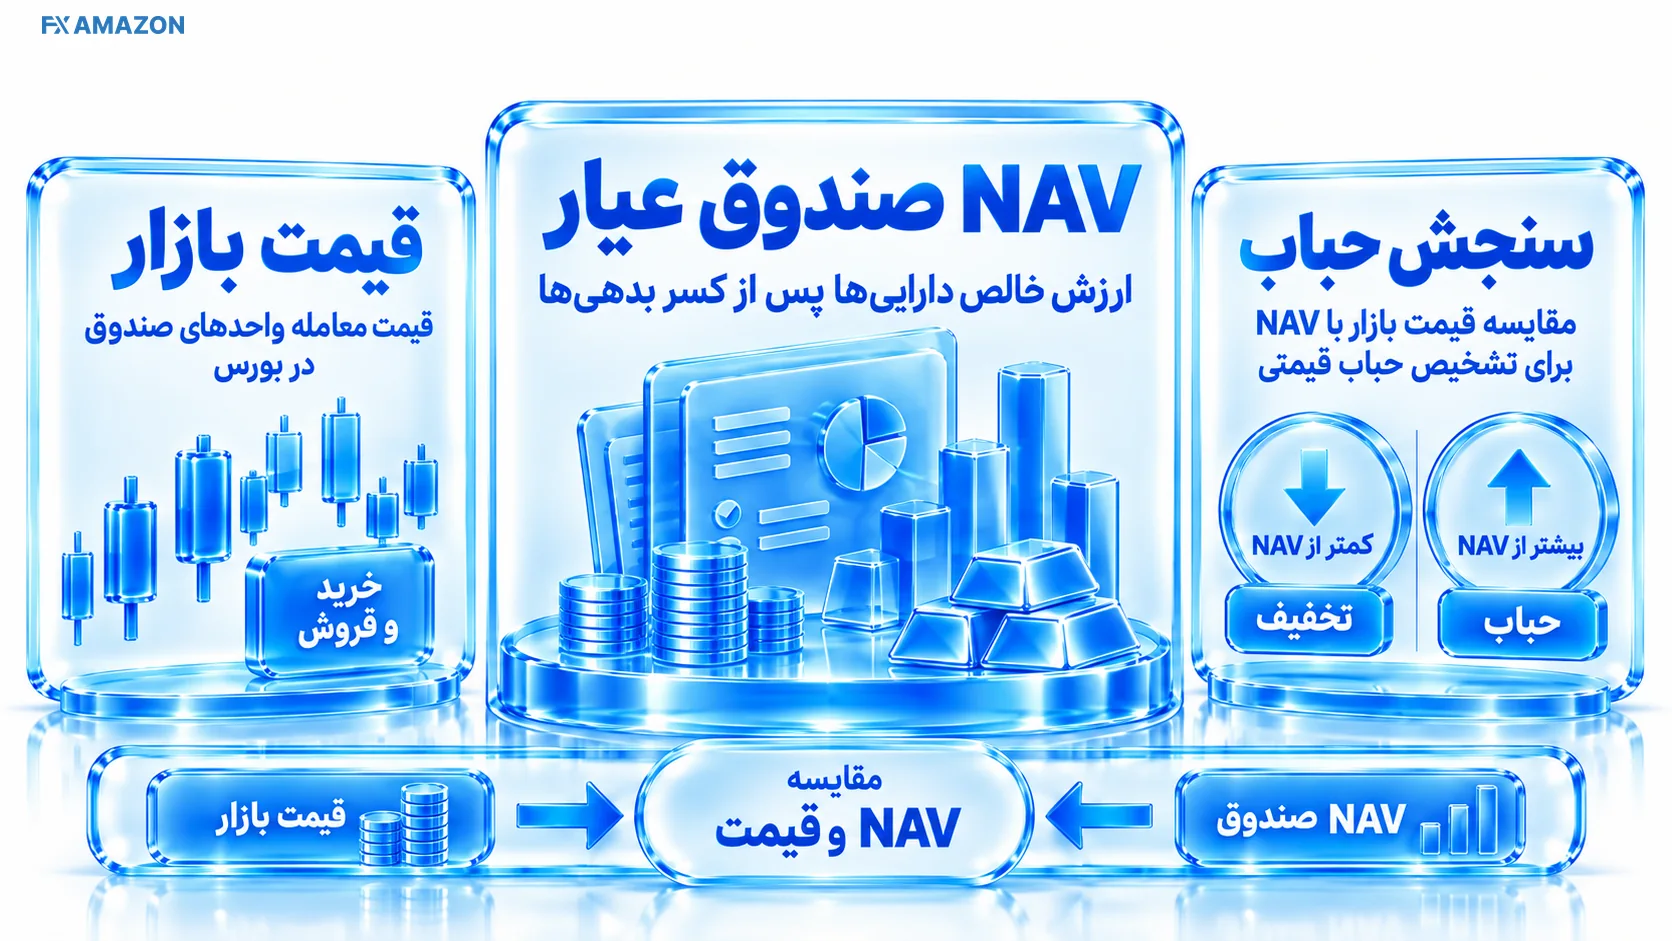
NAV یا خالص ارزش داراییها، ارزش داراییهای صندوق پس از کسر بدهیهاست و به سرمایهگذار کمک میکند قیمت بازار واحد را با ارزش محاسباتی داراییها مقایسه کند. راهنمای NAV توضیح مستقلتری درباره نقش NAV در تصمیم سرمایهگذاری ارائه میدهد.
برای عیار، مهمترین خطا این است که قیمت لحظهای امروز را با NAV مربوط به زمان دیگری مقایسه کنید. اگر timestamp دو عدد متفاوت باشد، درصد حباب محاسبهشده ممکن است فقط اختلاف زمان را نشان دهد، نه گران یا ارزان بودن واقعی واحد.
قیمت بازار از عرضه و تقاضای سفارشها شکل میگیرد؛ NAV از ارزش داراییهای داخل صندوق. در بازار آرام این دو معمولاً به هم نزدیکترند، اما در دورههای هیجانی یا زمانی که دارایی پایه سریع حرکت میکند، فاصله میتواند بیشتر شود. همین فاصله است که بهصورت Premium یا Discount دیده میشود.
فرمول ساده برای اندازهگیری فاصله قیمت این است: «(قیمت بازار ÷ NAV همتاریخ − ۱) × ۱۰۰». نتیجه مثبت یعنی قیمت بازار بالاتر از NAV است و نتیجه منفی یعنی پایینتر از NAV معامله میشود.
Premium مثبت بهتنهایی فرمان فروش نیست و Discount نیز بهتنهایی سیگنال خرید محسوب نمیشود. عمق بازار، زمان بهروزرسانی NAV، وضعیت دارایی پایه و سرعت تغییر قیمت طلا باید کنار درصد حباب دیده شوند.
بازده صندوق باید با «بازه زمانی + تاریخ پایان» خوانده شود. عدد یکماهه، یکساله یا از آغاز فعالیت بدون تاریخ مشترک برای مقایسه صندوقها کافی نیست. همچنین بازده قیمت بازار و بازده NAV ممکن است در دورههایی به دلیل تغییر Premium/Discount دقیقاً یکسان نباشند.
برای مقایسه، یک تاریخ پایان واحد انتخاب کنید و حداقل سه لایه را کنار هم بگذارید: بازده قیمت واحد عیار، تغییر NAV و عملکرد صندوقهای طلای همگروه در همان بازه. اگر قصد سنجش مواجهه با طلا را دارید، روند قیمت طلای داخلی/دارایی پایه نیز میتواند نقش benchmark توضیحی داشته باشد؛ اما تفاوت ساختار پرتفوی را فراموش نکنید.
رتبه «بهترین صندوق» فقط وقتی معنا دارد که گروه مقایسه، بازه، تاریخ پایان و معیار رتبهبندی مشخص باشند. تبدیل یک رتبه تاریخی به عنوان دائمی، performance laundering محسوب میشود و برای تصمیم امروز مناسب نیست.
بازده گذشته نرخ سود قراردادی نیست و تکرارش تضمین نشده است. طلا میتواند دورههای افت یا نوسان شدید داشته باشد و اگر واحد صندوق با حباب مثبت قابل توجه خریداری شود، حتی ثابت ماندن NAV و کوچکشدن Premium میتواند بازده سرمایهگذار را کاهش دهد.
بازارگردان اختصاصی عیار به حفظ عمق و پیوستگی معاملات کمک میکند، اما کیفیت نقدشوندگی را باید از دادههای همان لحظه سنجید. سه شاخص عملی عبارتاند از فاصله بهترین قیمت خرید و فروش، حجم موجود در چند ردیف اول دفتر سفارش و ارزش معاملات واقعی.
اگر اندازه سفارش شما نسبت به عمق بازار بزرگ است، امکان اجرای چندقیمتی یا ایجاد Price Impact بیشتر میشود. در چنین شرایطی صرفاً دیدن «صف خرید/فروش» کافی نیست؛ باید ببینید سفارش شما با چه میانگین قیمتی احتمالاً پر خواهد شد.
هزینه واقعی سرمایهگذاری در عیار فقط عدد کارمزد نیست. هزینه رفتوبرگشت شامل کارمزد خرید، کارمزد فروش و فاصله قیمت خرید/فروش است؛ علاوه بر آن، هزینههای سطح صندوق در NAV منعکس میشوند. بنابراین مقایسه «کارمزد صفر» یا «کم» بدون Spread تصویر کامل هزینه را نشان نمیدهد.
در راهنمای فعلی مفید، کارمزد خرید عیار ۰٫۰۰۱۲ از ارزش معامله اعلام شده و کارمزد فروش نیز همان مقدار است؛ یعنی ۰٫۱۲٪ برای هر سمت. در نتیجه هزینه اسمی رفتوبرگشت، پیش از درنظرگرفتن Spread و اثر قیمت، حدود ۰٫۲۴٪ است. نرخ بازار میتواند با مقررات تغییر کند، بنابراین پیشنمایش سفارش همان روز مرجع نهایی است.
در معرفی فعلی عیار، معامله واحدهای صندوق بهعنوان معاف از مالیات مطرح میشود. این مزیت را باید در چارچوب مقررات جاری دید، نه یک وعده همیشگی؛ اگر تصمیم مالیاتی شما به مبلغ قابلتوجهی وابسته است، مقررات روز را کنترل کنید.
چرخه تسویه جاری صندوقهای کالایی T+1 است. این به معنی آن است که فرآیند تسویه بازار یک روز کاری طول میکشد؛ زمان قابل برداشت شدن وجه در حساب بانکی میتواند علاوه بر چرخه بازار، به فرایند کارگزاری و بانک نیز وابسته باشد.
جلسه اصلی معاملات صندوقهای طلا در وضعیت جاری از ساعت ۱۲ تا ۱۸ برگزار میشود. ساعت پایان بازار در مرداد ۱۴۰۵ به ۱۸ افزایش یافت. بازه پیشگشایش و جزئیات عملیاتی ممکن است با اطلاعیه بازار تغییر کند؛ بنابراین اگر زمان سفارش برای شما مهم است، وضعیت همان روز نماد را در سامانه معاملاتی ببینید.
ثبت سفارش خارج از جلسه اصلی الزاماً به معنی اجرای معامله نیست. سفارش باید با وضعیت مجاز نماد، مرحله بازار و محدودیتهای همان روز سازگار باشد.
خرید عیار از نظر اجرایی شبیه خرید یک ETF است: پس از فعالبودن حساب بورسی، نماد را پیدا میکنید، قیمت و تعداد را تعیین میکنید و سفارش را ثبت میکنید. تفاوت مهم با خرید مستقیم طلا این است که موضوع معامله «واحد صندوق» است و کیفیت اجرا به دفتر سفارش بازار وابسته است.
برای فعالیت در بازار سرمایه باید فرایند ثبتنام و احراز هویت لازم و دسترسی معاملاتی فعال را داشته باشید. اگر هنوز سجام را تکمیل نکردهاید، سامانه سجام مسیر رسمی ثبت اطلاعات و احراز هویت بازار سرمایه است. سپس حساب یک کارگزاری دارای دسترسی لازم را فعال کنید.
داشتن حساب در کارگزاری خاص برای مالکیت عیار الزام نیست؛ واحدهای ETF از طریق سامانههای کارگزاریهای عضو بازار قابل معاملهاند. انتخاب کارگزاری بیشتر بر تجربه کاربری، دسترسی سامانه، پشتیبانی و امکانات شما اثر میگذارد.
نماد «عیار» را در پنل معاملاتی جستوجو کنید و از درستبودن نام نماد مطمئن شوید.
وضعیت مجاز/متوقف بودن نماد و ساعت جلسه معاملاتی را بررسی کنید.
NAV همتاریخ و قیمت بازار را کنار هم قرار دهید و Premium/Discount را بسنجید.
دفتر سفارش، Spread و عمق چند ردیف اول خرید و فروش را ببینید.
تعداد واحد و قیمت Limit را بر اساس بودجه و تحمل ریسک خود تعیین کنید.
کارمزد و ارزش نهایی سفارش را در پیشنمایش کنترل کنید.
پس از ارسال، وضعیت اجرا و میانگین قیمت معامله را بررسی کنید.
برای فروش نیز همین منطق را تکرار کنید و چرخه تسویه T+1 را در مدیریت وجه لحاظ کنید.
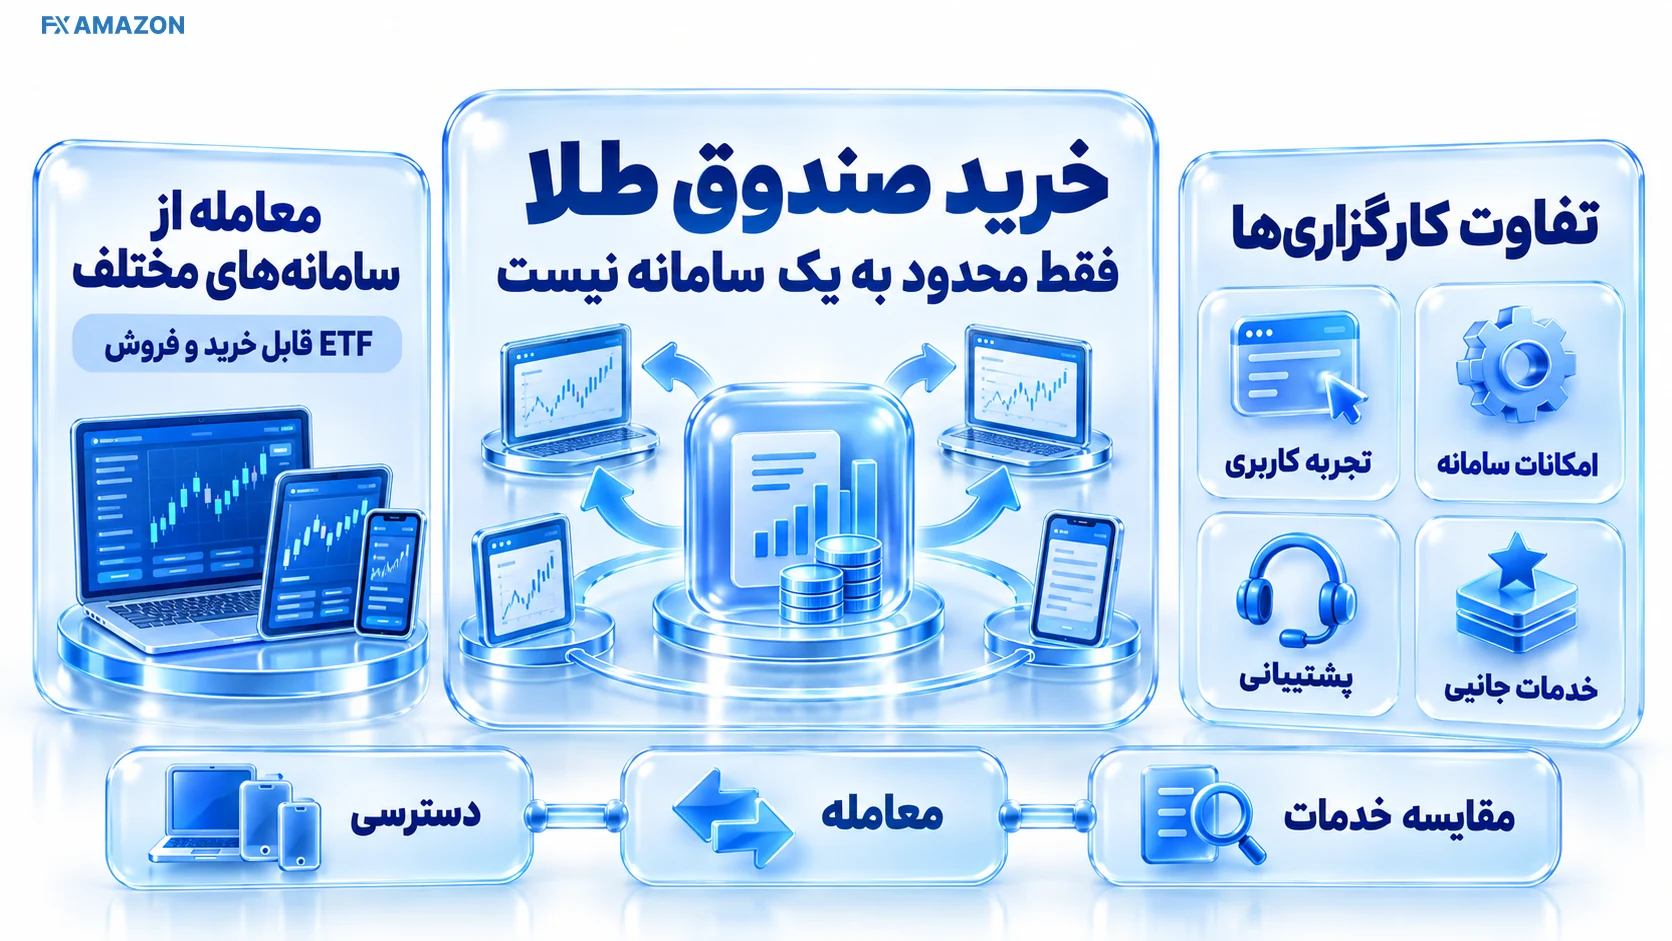
اگر کاربر مفید هستید، میتوانید از سامانه ایزیتریدر برای معامله نماد عیار استفاده کنید. در عین حال، ETF بودن عیار باعث میشود خرید آن به اکوسیستم یک کارگزاری محدود نباشد و از سامانه کارگزاری دیگری نیز قابل انجام باشد.
برای آشنایی با ثبتنام، ایزیتریدر و سایر خدمات این مجموعه، بررسی کارگزاری مفید را میتوانید جداگانه ببینید. این لینک برای انتخاب کارگزاری است، نه اثبات کیفیت یا بازده صندوق عیار.
حداقل مبلغ خرید را بهعنوان یک عدد ثابت چندساله حفظ نکنید. مبلغ لازم به قیمت هر واحد، حداقل ارزش سفارش معتبر بازار و قواعد سامانه در همان روز وابسته است. اگر جایی عددی مانند ۱۰۰ هزار یا ۵۵۰ هزار تومان میبینید، ابتدا تاریخ و مسیر خرید آن را بررسی کنید؛ ممکن است مربوط به دوره یا فرایند دیگری باشد.
برای سفارش بزرگ نیز فقط تقسیم بودجه بر قیمت واحد کافی نیست. عمق دفتر سفارش را بررسی کنید تا سفارش شما باعث پرش میان چند سطح قیمتی نشود. اگر اختلاف قیمت با NAV زیاد است، صبر برای کاهش حباب میتواند از صرفاً سریعخریدن مهمتر باشد.
ترکیب پرتفوی عیار بهصورت دورهای منتشر میشود و میتواند بین شمش، سکه، وجه نقد و سایر ابزارهای مجاز تغییر کند. برای تحلیل، آخرین گزارش ماهانه را باز کنید و علاوه بر درصد هر دارایی، تاریخ پایان دوره را یادداشت کنید. درصدی که مربوط به چند ماه یا چند سال قبل است، وضعیت امروز نیست.
دو نوع عدد را جدا نگه دارید: «حدنصاب امیدنامه» که مرز مجاز سیاست سرمایهگذاری است و «ترکیب واقعی پرتفوی» که نتیجه مدیریت سبد در یک تاریخ مشخص است. اشتباه گرفتن این دو، یکی از رایجترین خطاها در معرفی صندوقهای طلاست.
حذف نگهداری فیزیکی طلا به معنی حذف ریسک سرمایهگذاری نیست. عیار همچنان در معرض ریسک بازار طلا و ارز، اختلاف قیمت با NAV، نقدشوندگی، توقف نماد، خطای زمانبندی ورود و تغییر مقررات قرار دارد.
ارزش داراییهای طلایی داخل ایران به قیمت جهانی طلا و نرخ ارز داخلی حساس است. افت یکی یا هر دو میتواند ارزش پرتفوی را کاهش دهد. در مقابل، حتی رشد طلا نیز تضمین نمیکند قیمت واحد صندوق با همان درصد حرکت کند؛ چون ترکیب دارایی و حباب بازار واحد اثر جداگانه دارند.
خرید با Premium بالا یک ریسک مستقل از خود طلا ایجاد میکند. اگر NAV ثابت بماند اما حباب مثبت کوچک شود، قیمت بازار واحد میتواند افت کند. Discount نیز الزاماً فرصت بدون ریسک نیست و ممکن است از فشار فروش، ضعف تقاضا یا تأخیر در تعدیل قیمت ناشی شود.
در روزهای پرنوسان، Spread میتواند بازتر و عمق سفارش کمتر شود. نماد نیز ممکن است به دلیل مقررات یا رویدادهای عملیاتی متوقف شود. علاوه بر این، ساعت معامله، دامنه نوسان، کارمزد یا قواعد بازار در طول زمان قابل تغییرند؛ بنابراین برنامهای که بر یک مقررات قدیمی بنا شده باشد باید قبل از اجرا بهروزرسانی شود.
دامنه شناختهشده صندوق «ayaretf.com» است، اما در کنترل این اجرا پاسخ آن برای ابزار بررسی قابل اتکا نبود. اگر صفحه صندوق در دسترس نبود، تصمیم سرمایهگذاری را متوقف نکنید و از مسیرهای جایگزین رسمی مانند اطلاعات نماد در پنل معاملاتی، گزارشهای دورهای صندوق و اطلاعیههای کدال برای پرتفوی/صورتهای مالی استفاده کنید.
برای NAV و قیمت نیز بهتر است یک منبع زماندار و همزمان با بازار انتخاب شود. از اسکرینشات قدیمی، عدد بدون timestamp یا جدول مقالهای که تاریخ بهروزرسانی ندارد برای محاسبه حباب استفاده نکنید.
موضوع | عیار / ETF طلا | طلای فیزیکی |
|---|---|---|
نوع مالکیت | واحد صندوق و حق اقتصادی نسبت به سبد | خود سکه/شمش/طلای خریداریشده |
نگهداری | بدون نگهداری شخصی طلا | نیازمند کنترل اصالت، امنیت و نگهداری |
قیمتگذاری | قیمت بازار + NAV + Premium/Discount | قیمت بازار فیزیکی + حاشیه خرید/فروش و هزینههای نوع کالا |
زمان معامله | در ساعت بازار | وابسته به فروشنده/بازار فیزیکی |
نقدشوندگی | وابسته به عمق سفارش و بازارگردانی | وابسته به بازار و خریدار/فروشنده |
کارمزد/هزینه | کارمزد بورسی + Spread + هزینههای داخل NAV | حاشیه خریدوفروش، اجرت/هزینههای مرتبط بسته به نوع طلا |
تحویل فیزیکی | خرید واحد بهتنهایی تحویل خودکار طلا ایجاد نمیکند | دارایی از ابتدا فیزیکی است |
اگر هدف شما صرفاً قرار گرفتن در معرض تغییرات قیمت طلا با مدیریت سادهتر است، ETF میتواند از نظر عملیاتی مناسبتر باشد. اگر مالکیت و دسترسی فیزیکی به خود طلا برایتان اصل است، خرید واحد صندوق همان نیاز را برآورده نمیکند.
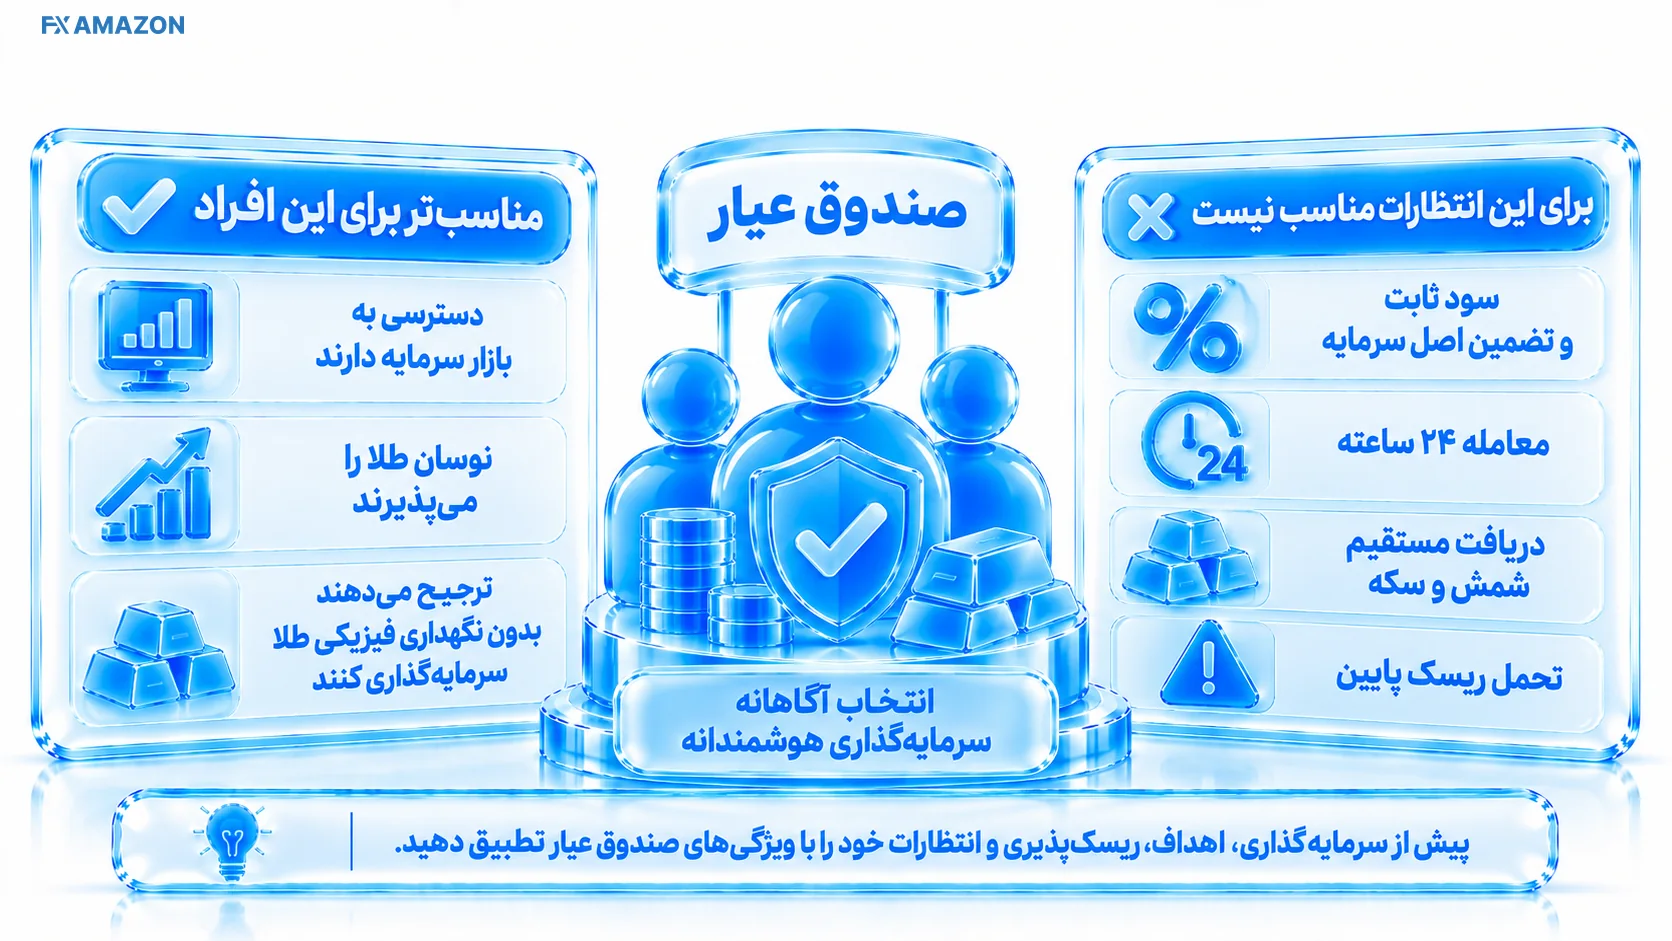
عیار برای سرمایهگذاری قابل بررسی است که به بازار سرمایه دسترسی دارد، میخواهد بدون نگهداری فیزیکی طلا در معرض این دارایی قرار بگیرد، نوسان قیمت را میپذیرد و حاضر است قبل از سفارش NAV و عمق بازار را بررسی کند. برای این کاربر، شفافیت گزارشها و امکان معامله ETF مزیت عملی است.
اگر به سود ثابت، اصل سرمایه تضمینشده، نقدشوندگی ۲۴ ساعته یا تحویل خودکار شمش و سکه نیاز دارید، عیار با این انتظارها همراستا نیست. همچنین پولی که در افق کوتاه به آن نیاز قطعی دارید نباید صرفاً بر اساس عملکرد تاریخی طلا وارد یک دارایی نوسانی شود.
برای مقایسه صندوق عیار مفید با سایر صندوقهای سرمایهگذاری و بررسی گزینههای مختلف، میتوانید به صفحه لیست و مقایسه صندوقهای سرمایهگذاری مراجعه کنید.
عیار یک صندوق کالایی قابل معامله مبتنی بر طلا با نماد «عیار» است که توسط سبدگردان مفید مدیریت میشود. واحدهای آن در بازار معامله میشوند و ارزش آنها به داراییهای صندوق، NAV و عرضه و تقاضای بازار وابسته است.
پس از داشتن کد بورسی و دسترسی معاملاتی، نماد عیار را در سامانه کارگزاری جستوجو کنید، NAV و دفتر سفارش را بررسی کنید، قیمت و تعداد را تعیین و سفارش خرید ثبت کنید. برای فروش نیز سفارش معکوس در همان بازار ثبت میشود.
یک عدد ثابت همیشگی ندارد. مبلغ لازم تابع قیمت هر واحد و حداقل ارزش سفارش معتبر در روز معامله است؛ پیشنمایش سفارش در سامانه کارگزاری ملاک عملی است.
در وضعیت جاری، جلسه اصلی صندوقهای طلا از ساعت ۱۲ تا ۱۸ است. چون ساعت و pre-open میتواند با اطلاعیه بازار تغییر کند، همان روز وضعیت نماد را کنترل کنید.
نرخ فعلی اعلامشده برای خرید ۰٫۱۲٪ از ارزش معامله و برای فروش نیز ۰٫۱۲٪ است. Spread و اثر قیمت جدا از این کارمزد هستند و نرخ مقرراتی میتواند تغییر کند.
خیر. عیار تقسیم سود ثابت ماهانه یا بازده تضمینشده ندارد. سود یا زیان سرمایهگذار عمدتاً از تغییر ارزش واحد و قیمت فروش نسبت به قیمت خرید شکل میگیرد.
خیر. خرید واحد عیار به معنی مالکیت واحد صندوق است و بهطور خودکار حق تحویل یک شمش یا سکه مشخص ایجاد نمیکند. این موضوع با مالکیت مستقیم گواهی سپرده کالایی یا طلای فیزیکی تفاوت دارد.
در معرفی جاری محصول، معافیت مالیاتی بهعنوان یکی از ویژگیهای عیار مطرح میشود. چون مقررات مالیاتی قابلیت تغییر دارند، برای تصمیمهای بزرگ یا بلندمدت وضعیت روز قانون را نیز کنترل کنید.
این محتوا برای شناخت سازوکار، هزینه و ریسک صندوق عیار است و توصیه شخصی خرید یا فروش محسوب نمیشود. تناسب سرمایهگذاری به افق زمانی، نیاز نقدینگی و تحمل ریسک هر فرد بستگی دارد. |