ETF
دارد
در این بخش اطلاعات اصلی Ghirat شامل وضعیت ETF، بازدهی از آغاز فعالیت، ضامن نقدشوندگی و سال تأسیس نمایش داده می شود.
دارد
نامشخص
نامشخص
1403
از ۵ امتیاز
از ۵ امتیاز
از ۵ امتیاز
از ۵ امتیاز
Ghirat صندوق سرمایه گذاری کالایی قابل معامله با نماد قیراط و نام حقوقی صندوق سرمایه گذاری کالایی درفش دماوند است.
دارد
نامشخص
نامشخص
1403

صندوق طلای قیراط با نام حقوقی «صندوق سرمایهگذاری کالایی درفش دماوند» یک صندوق قابل معامله در بورس (ETF) با نماد «قیراط» است. این صندوق برای سرمایهگذاری غیرمستقیم در طلا طراحی شده و بخش اصلی سبد آن باید در اوراق مبتنی بر کالای شاخه طلا، بهویژه گواهی سپرده کالایی، قرار بگیرد. خرید و فروش واحدهای عادی صندوق مانند یک نماد بورسی از طریق سامانه کارگزاری انجام میشود؛ بنابراین سرمایهگذار بهجای نگهداری فیزیکی طلا، واحد صندوق را معامله میکند.
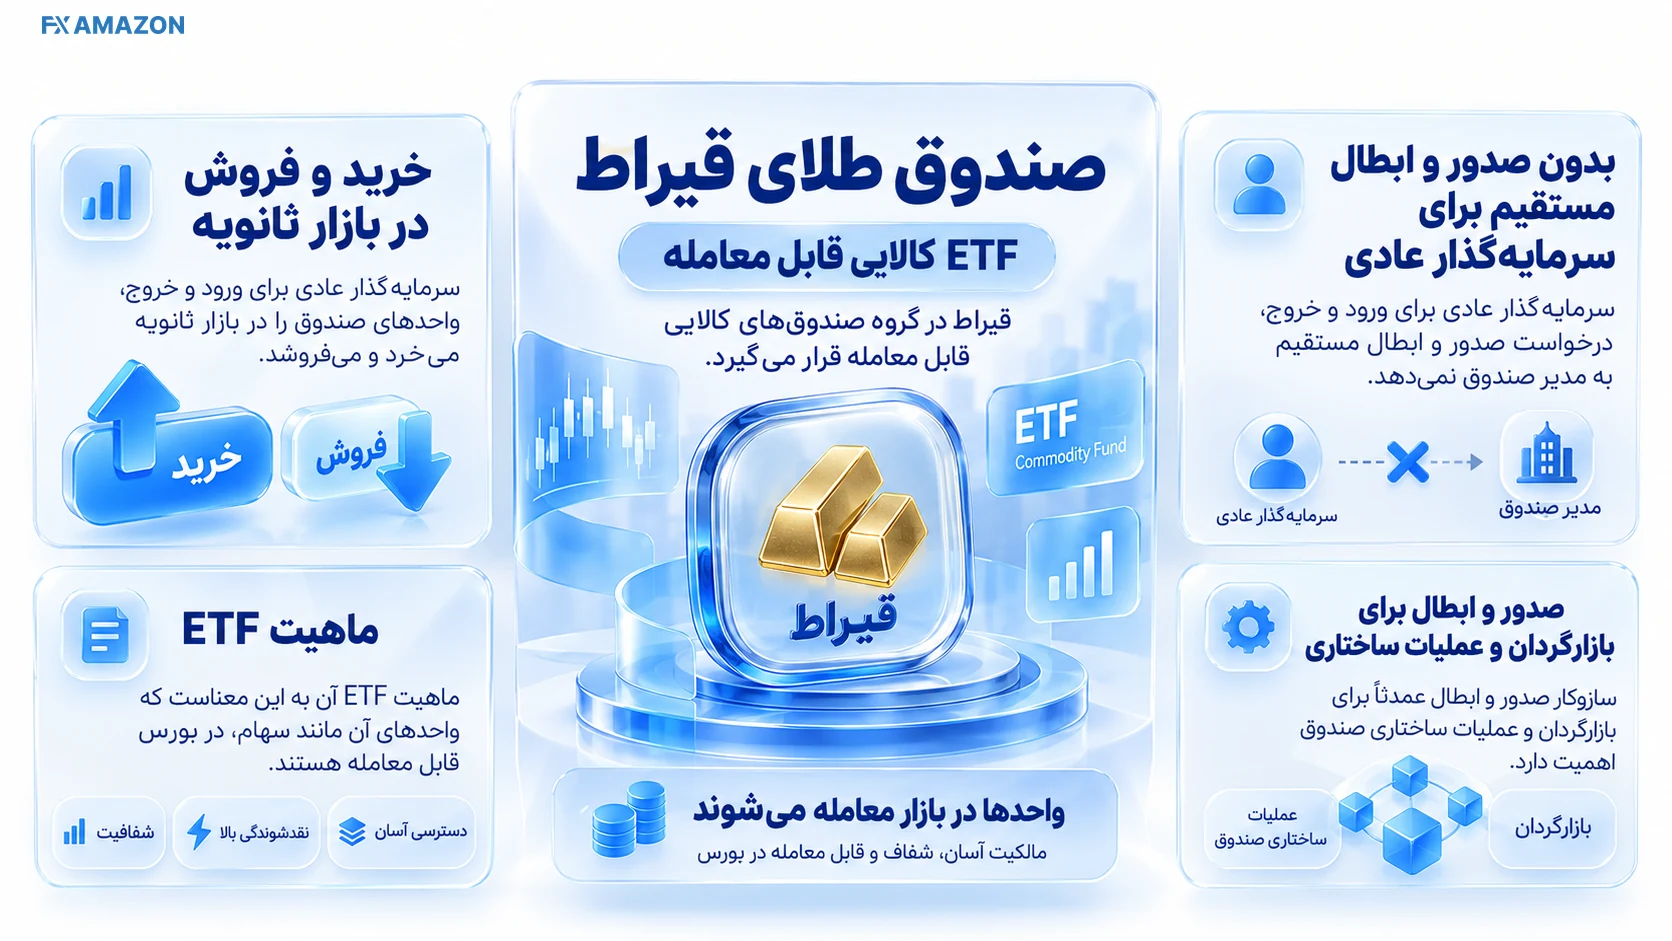
قیراط در گروه صندوقهای کالایی قابل معامله قرار میگیرد. ماهیت ETF آن به این معناست که سرمایهگذار عادی برای ورود و خروج، درخواست صدور و ابطال مستقیم به مدیر صندوق نمیدهد؛ واحدها را در بازار ثانویه میخرد و میفروشد. برای شناخت بستر این معاملات، راهنمای بورس کالای ایران میتواند تصویر کاملتری از ساختار بازار بدهد. سازوکار صدور و ابطال عمدتاً برای بازارگردان و عملیات ساختاری صندوق اهمیت دارد.
بازده واحدهای قیراط به رفتار داراییهای مبتنی بر طلا، هزینههای صندوق، شرایط عرضه و تقاضای خود واحدها و فاصله قیمت بازار از NAV وابسته است. به همین دلیل «رشد طلا» لزوماً به معنی رشد دقیق و همزمان قیمت واحد صندوق با همان درصد نیست.
نام حقوقی صندوق «صندوق سرمایهگذاری کالایی درفش دماوند» و نماد معاملاتی آن «قیراط» است. تاریخ آغاز فعالیت ۱۴۰۳/۱۰/۲۳ ثبت شده است. مدیر و بازارگردان صندوق تأمین سرمایه دماوند، متولی مشاور سرمایهگذاری سهم آشنا و حسابرس بیات رایان است. مدیران سرمایهگذاری فعلی سعیده خادمالمله، ماهرخ حیاتی و مهدی اشرفی هستند.
تفکیک نقش ارکان مهم است: مدیر درباره اجرای راهبرد سرمایهگذاری و عملیات صندوق مسئولیت دارد، متولی بر رعایت الزامات و منافع دارندگان واحدها نظارت میکند، حسابرس صورتهای مالی را بررسی میکند و بازارگردان برای بهبود نقدشوندگی و کاهش فاصله قیمت بازار با ارزش داراییها فعالیت میکند. وجود بازارگردان به معنی تضمین نقدشوندگی یا جلوگیری از زیان نیست.
شماره ثبت صندوق نزد نهاد ناظر بازار سرمایه ۱۲۳۷۸ و شماره ثبت آن نزد مرجع ثبت شرکتها و مؤسسات غیرتجاری ۵۸۶۵۲ است. برای ارزیابی اعتبار صندوق، نام حقوقی، شماره ثبت، اساسنامه، امیدنامه و اصلاحات بعدی باید با یکدیگر تطبیق داده شوند؛ نماد معاملاتی بهتنهایی برای بررسی هویت حقوقی کافی نیست.
نظارت و ثبت صندوق به معنی تضمین سود یا تأیید مناسببودن سرمایهگذاری برای همه افراد نیست. تصمیم خرید باید با توجه به ریسک طلا، افق سرمایهگذاری، نقدشوندگی، حباب واحد و هزینه معامله انجام شود.
قیراط یک صندوق با محوریت طلاست، اما باید میان «حدود مجاز سرمایهگذاری» و «ترکیب واقعی پرتفوی در یک تاریخ مشخص» تفاوت گذاشت. حدود مجاز از امیدنامه میآید؛ ترکیب واقعی از گزارشهای دورهای پرتفوی و با گذشت زمان تغییر میکند.
در امیدنامه فعلی، برای هر شاخه کالایی حداقل ۷۰٪ از ارزش کل داراییها باید در گواهی سپرده کالایی همان شاخه قرار گیرد. سقف سرمایهگذاری در اوراق مشتقه هر شاخه ۲۰٪ از ارزش کل داراییهاست. تعهد خالص موقعیتهای بدون پوشش مشتقه در زمان اتخاذ موقعیت حداکثر ۵۰٪ و موقعیت خرید در قراردادهای اختیار معامله حداکثر ۵٪ از ارزش کل داراییها تعیین شده است. برای کنترل اصلاحات بعدی، آخرین امیدنامه صندوق را ببینید.
شاخه مورد بحث قیراط طلاست و گواهیهای سپرده قابل استفاده میتوانند به ابزارهای پذیرفتهشده مرتبط با طلا تعلق داشته باشند. این حدود، الزامهای ساختاری هستند و نباید با درصد واقعی هر دارایی در یک ماه مشخص اشتباه شوند.
در دورههای اخیر، راهبرد قیراط تمرکز بسیار بالایی بر گواهی سپرده شمش طلا داشته و سهم نقد یا سایر اجزا در مقایسه با بخش طلایی سبد محدود بوده است. با این حال درصد دقیق شمش، سکه، وجه نقد یا مشتقه میتواند ماهبهماه تغییر کند. برای تصمیم معاملاتی، آخرین گزارش پرتفوی ماهانه را ببینید و تاریخ گزارش را کنار درصدها نگه دارید.
این تفکیک یک نکته عملی دارد: اگر دو صندوق طلا نسبتهای متفاوتی از شمش، سکه، مشتقه و وجه نقد داشته باشند، رفتارشان در دورههای تغییر حباب سکه یا نقدشوندگی بازار میتواند یکسان نباشد.
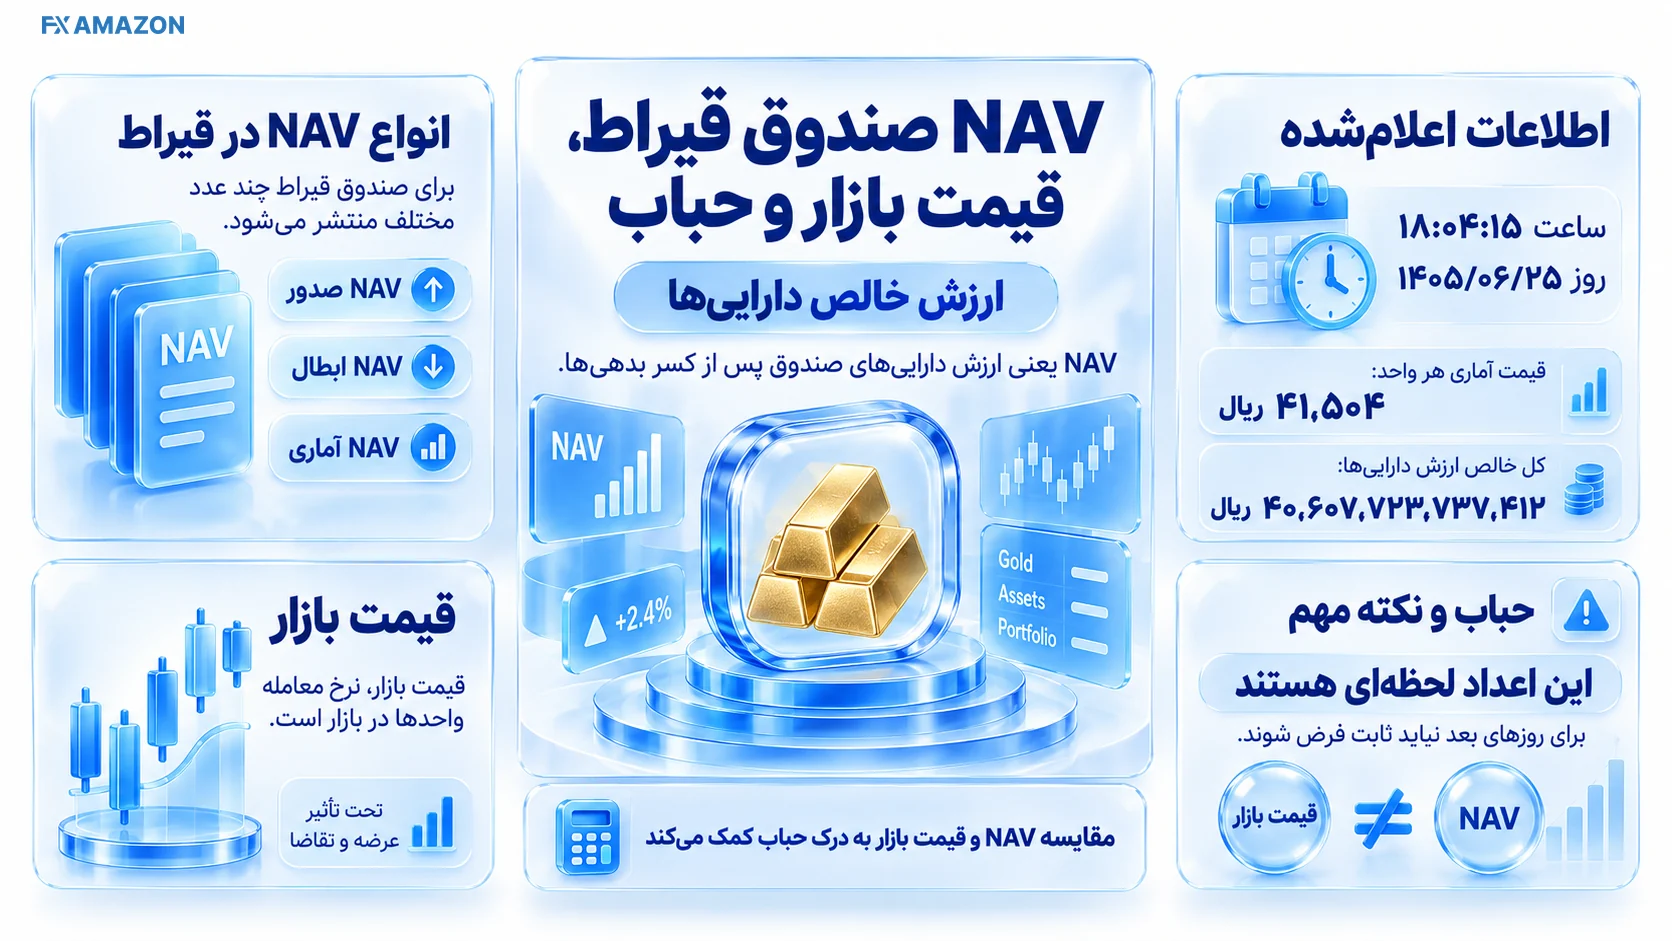
NAV یا خالص ارزش داراییها ارزش داراییهای صندوق پس از کسر بدهیهاست. برای قیراط چند عدد از جمله NAV صدور، NAV ابطال و NAV آماری منتشر میشود. در ساعت ۱۸:۰۴:۱۵ روز ۱۴۰۵/۰۶/۲۵، قیمت آماری هر واحد ۴۱٬۵۰۴ ریال و کل خالص ارزش داراییهای صندوق ۴۰٬۶۰۷٬۷۲۳٬۷۳۷٬۴۱۲ ریال اعلام شده بود. برای مقدار جاری، NAV روز صندوق را کنترل کنید. این اعداد لحظهای هستند و نباید برای روزهای بعد ثابت فرض شوند.
قیمت بازار همان قیمتی است که خریدار و فروشنده در تابلو روی آن معامله میکنند. اگر قیمت بازار از NAV آماری بالاتر باشد، واحد با پریمیوم یا حباب مثبت معامله میشود؛ اگر پایینتر باشد، دیسکانت یا حباب منفی دارد. فرمول ساده آن چنین است: حباب درصدی = (قیمت بازار ÷ NAV آماری − ۱) × ۱۰۰.
هنگام خرید بهتر است قیمت بازار و NAV را در یک زمان نزدیک با هم مقایسه کنید. مقایسه قیمت ساعت ۱۲ با NAV پایان روز میتواند برداشت اشتباهی از حباب ایجاد کند.
بازده قیراط عمدتاً از تغییر ارزش داراییهای مبتنی بر طلا در پرتفوی میآید، اما چهار عامل میتواند بین بازده صندوق و تصور ساده «بازده طلا» فاصله ایجاد کند: ترکیب شمش و سایر ابزارها، هزینههای جاری صندوق، تغییر حباب قیمت واحد نسبت به NAV و زمان ورود یا خروج سرمایهگذار.
برای مقایسه بازده، بازه زمانی باید یکسان باشد. بازده یکماهه یک صندوق را با بازده یکساله صندوق دیگر مقایسه نکنید و تاریخ شروع و پایان را کنار هر درصد نگه دارید. بازده گذشته نیز سود آینده را تضمین نمیکند.
برای خرید واحدهای عادی قیراط به کد بورسی فعال و دسترسی به سامانه معاملات آنلاین یک کارگزاری دارای مجوز نیاز دارید. نیازی به دریافت کد جداگانه بازار فیزیکی بورس کالا برای خرید واحد ETF نیست. اگر هنوز کارگزاری ندارید، فهرست کارگزاریهای بورس میتواند نقطه شروع برای بررسی مسیر افتتاح حساب و فعالسازی معاملات آنلاین باشد.
۱) نماد «قیراط» و نام حقوقی صندوق را تطبیق دهید. ۲) NAV آماری و قیمت بازار را در زمان نزدیک بررسی کنید. ۳) بهترین سفارشهای خرید و فروش و فاصله آنها را ببینید. ۴) حجم معاملات و وضعیت بازارگردان را بررسی کنید. ۵) مبلغ سفارش را طوری انتخاب کنید که کارمزد و نوسان کوتاهمدت با برنامه شما سازگار باشد.
حداقل ارزش سفارش و قواعد اعتبار سفارش ممکن است با مقررات بازار یا سامانه کارگزاری تغییر کند؛ عددی که سامانه معاملاتی در روز خرید میپذیرد ملاک اجرایی است.
وارد سامانه معاملاتی شوید، نماد «قیراط» را جستوجو کنید، سفارشهای فعال را ببینید، تعداد و قیمت مدنظر را وارد کنید و قبل از ارسال سفارش، ارزش معامله و کارمزد تقریبی را کنترل کنید. سفارش محدود (Limit) به شما اجازه میدهد سقف قیمت خرید را مشخص کنید؛ در بازار پرنوسان، واردکردن قیمت بدون توجه به NAV و صف سفارشها میتواند هزینه ورود را بالا ببرد.
پس از انجام معامله، واحدها در پرتفوی بورسی شما نمایش داده میشوند. اگر سفارش کامل نشد، ممکن است بخشی از آن انجام شده و بخش باقیمانده تا پایان اعتبار سفارش در صف بماند.
برای فروش، همان نماد «قیراط» را از پرتفوی خود انتخاب کنید، قیمت و تعداد را مشخص کنید و سفارش فروش بگذارید. قبل از فروش، علاوه بر قیمت بازار، NAV و عمق سمت خرید تابلو را بررسی کنید؛ مخصوصاً زمانی که بازار طلا با شوک قیمتی یا صف سفارش مواجه است.
وجه حاصل از فروش صندوقهای کالایی مانند صندوق طلا در چرخه T+1 تسویه میشود؛ یعنی فرآیند تسویه یک روز کاری بعد از معامله انجام میشود. زمان قابل برداشتشدن وجه میتواند به زمان ثبت درخواست وجه در کارگزاری نیز وابسته باشد.
در شرایط جاری بازار، معاملات پیوسته صندوقهای طلا تا ساعت ۱۸:۰۰ ادامه دارد و شروع معاملات پیوسته از ۱۲:۰۰ است. ساعات بازار در دورههای خاص میتواند با اطلاعیه جدید تغییر کند؛ بنابراین روز معامله، ساعت نمایشدادهشده در سامانه کارگزاری و اطلاعیه بازار را کنترل کنید.
دامنه نوسان روزانه صندوقهای طلا معمولاً تا مثبت و منفی ۱۰٪ نسبت به مبنای مجاز روز تعیین میشود، اما دامنه قابل سفارش همان روز باید از تابلو معاملاتی کنترل شود. تسویه واحدهای صندوق کالایی T+1 است.
کارمزد معامله صندوقهای کالایی برای هر سمت خرید یا فروش حدود ۰٫۰۰۱۲ ارزش معامله، معادل ۰٫۱۲٪ است. برای نمونه، اگر ارزش خرید ۱۰ میلیون تومان باشد، کارمزد خرید حدود ۱۲ هزار تومان میشود. اگر همان ارزش را بدون تغییر قیمت بفروشید، کارمزد فروش نیز حدود ۱۲ هزار تومان و مجموع رفتوبرگشت حدود ۲۴ هزار تومان خواهد بود.
این کارمزد معاملاتی با هزینههای جاری داخل صندوق یک مفهوم نیست. هزینههای مدیریتی، متولی، حسابرسی و سایر هزینههای مجاز در ساختار صندوق منعکس میشوند و تغییر آنها باید از اسناد و مصوبات جاری بررسی شود.
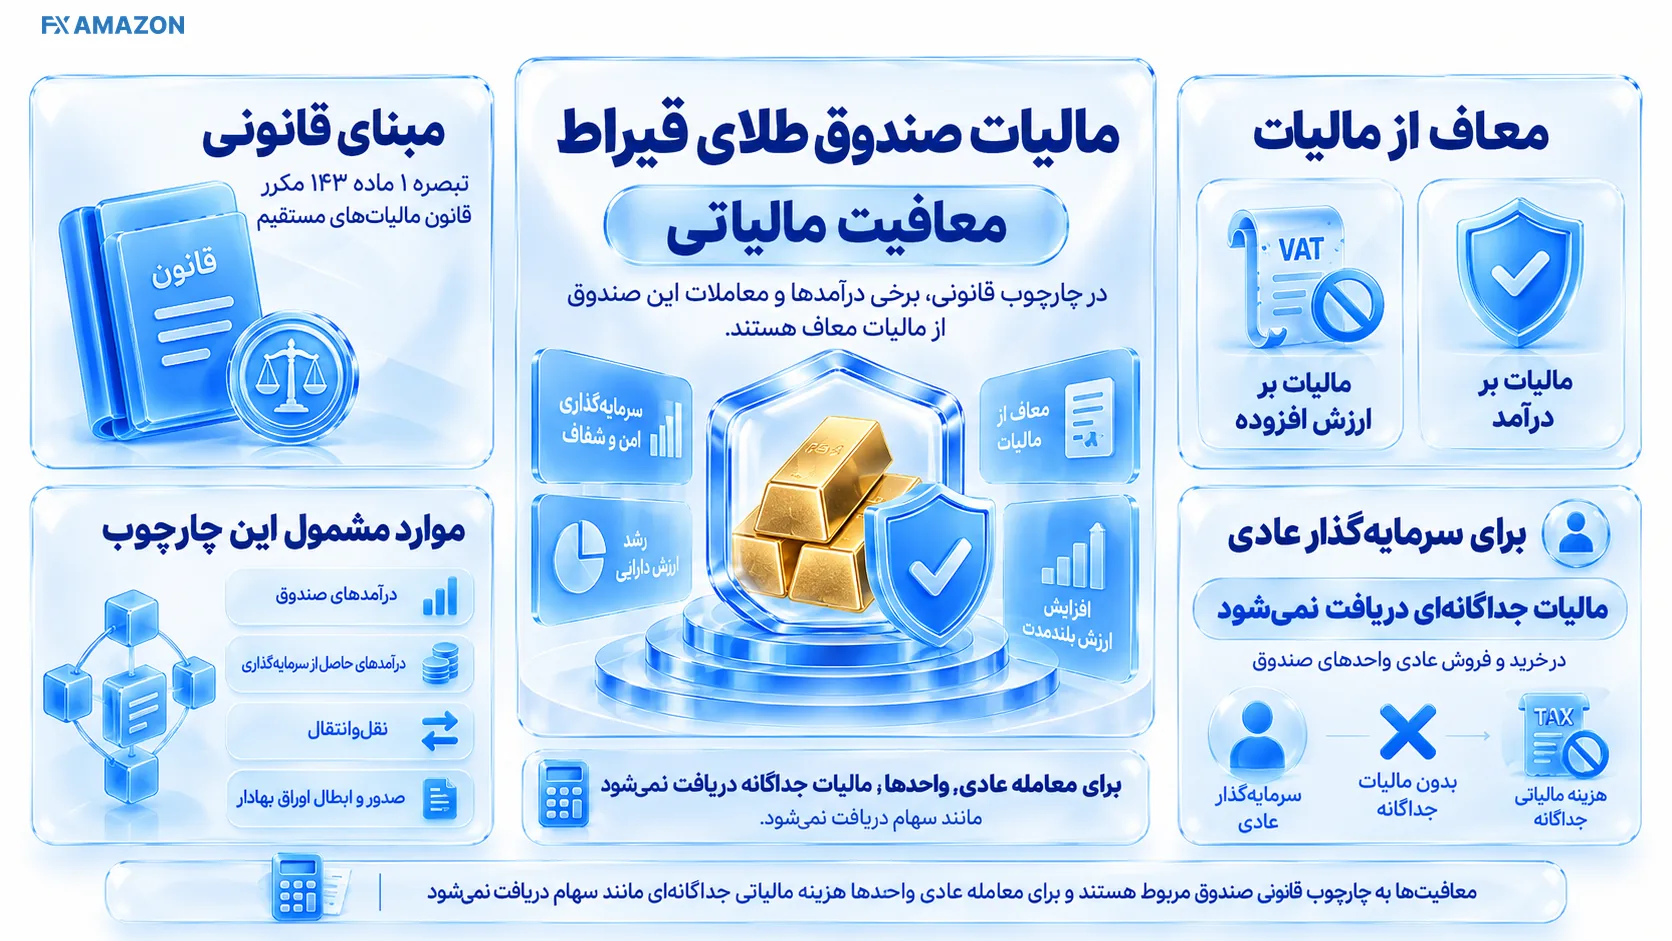
در چارچوب تبصره ۱ ماده ۱۴۳ مکرر قانون مالیاتهای مستقیم، درآمدهای صندوق سرمایهگذاری و درآمدهای حاصل از سرمایهگذاری، نقلوانتقال، صدور و ابطال اوراق بهادار مشمول این چارچوب از مالیات بر درآمد و مالیات بر ارزش افزوده معاف شدهاند. برای معامله عادی واحدهای صندوق، مالیات جداگانهای مانند مالیات نقلوانتقال سهام از سرمایهگذار دریافت نمیشود.
قواعد مالیاتی میتوانند تغییر کنند و وضعیت اشخاص یا فعالیتهای خاص ممکن است متفاوت باشد؛ در مسائل مالیاتی با اثر بااهمیت، متن قانون و مقررات جاری ملاک نهایی است.
مهمترین ریسک، کاهش ارزش داراییهای مبتنی بر طلاست. قیمت طلای داخلی از متغیرهایی مانند بهای جهانی طلا، نرخ ارز و شرایط عرضه و تقاضای داخلی اثر میگیرد. علاوه بر آن، ابزارهای مشتقه میتوانند نوسان و ریسک پرتفوی را افزایش دهند.
ریسک دوم، فاصله قیمت بازار واحد با NAV است. ممکن است قیمت واحد حتی بدون افت متناظر NAV کاهش یابد؛ برای مثال حباب مثبت تخلیه شود. ریسک سوم نقدشوندگی است: بازارگردان به نقدشوندگی کمک میکند اما مسئولیت او نامحدود نیست و معامله نماد میتواند در شرایط خاص متوقف یا محدود شود.
ریسک مقررات، تغییر ساعات و دامنه معامله، تغییر حدنصابهای سرمایهگذاری و ریسکهای عملیاتی نیز باید در نظر گرفته شوند. هیچیک از این ریسکها با صرف «طلایی بودن» صندوق حذف نمیشود.
قیراط امکان قرارگرفتن در معرض بازار طلا بدون دغدغه نگهداری، سرقت، عیارسنجی و حمل طلای فیزیکی را فراهم میکند. واحدها آنلاین معامله میشوند، قیمت و NAV قابل مشاهده است و سرمایهگذار میتواند با سرمایه بسیار کمتر از خرید یک قطعه طلای فیزیکی استاندارد وارد بازار شود.
تمرکز بالای سبد قیراط بر ابزارهای مرتبط با شمش میتواند برای سرمایهگذاری که میخواهد وابستگی کمتری به حباب سکه داشته باشد قابل توجه باشد؛ با این حال نسبت دقیق داراییها باید در آخرین گزارش پرتفوی کنترل شود.
قیراط میتواند برای فردی مناسب باشد که دیدگاه سرمایهگذاری روی طلا دارد، نوسان قیمت طلا را میپذیرد، ترجیح میدهد دارایی را آنلاین و بدون نگهداری فیزیکی مدیریت کند و میتواند پیش از معامله NAV، حباب و نقدشوندگی را بررسی کند. این صندوق برای تنوعبخشی بخشی از پرتفوی نیز قابل بررسی است؛ اندازه تخصیص باید با کل دارایی و تحمل ریسک فرد هماهنگ باشد.
اگر به اصل سرمایه یا سود تضمینشده نیاز دارید، نوسان طلا برایتان قابل تحمل نیست، به پول در یک زمان کاملاً قطعی نیاز دارید یا هدف شما تحویل و استفاده فیزیکی از طلاست، واحد ETF طلا الزاماً ابزار مناسبی نیست. همچنین خرید صرفاً به دلیل بازده گذشته یا بدون بررسی حباب میتواند ریسک ورود را بالا ببرد.
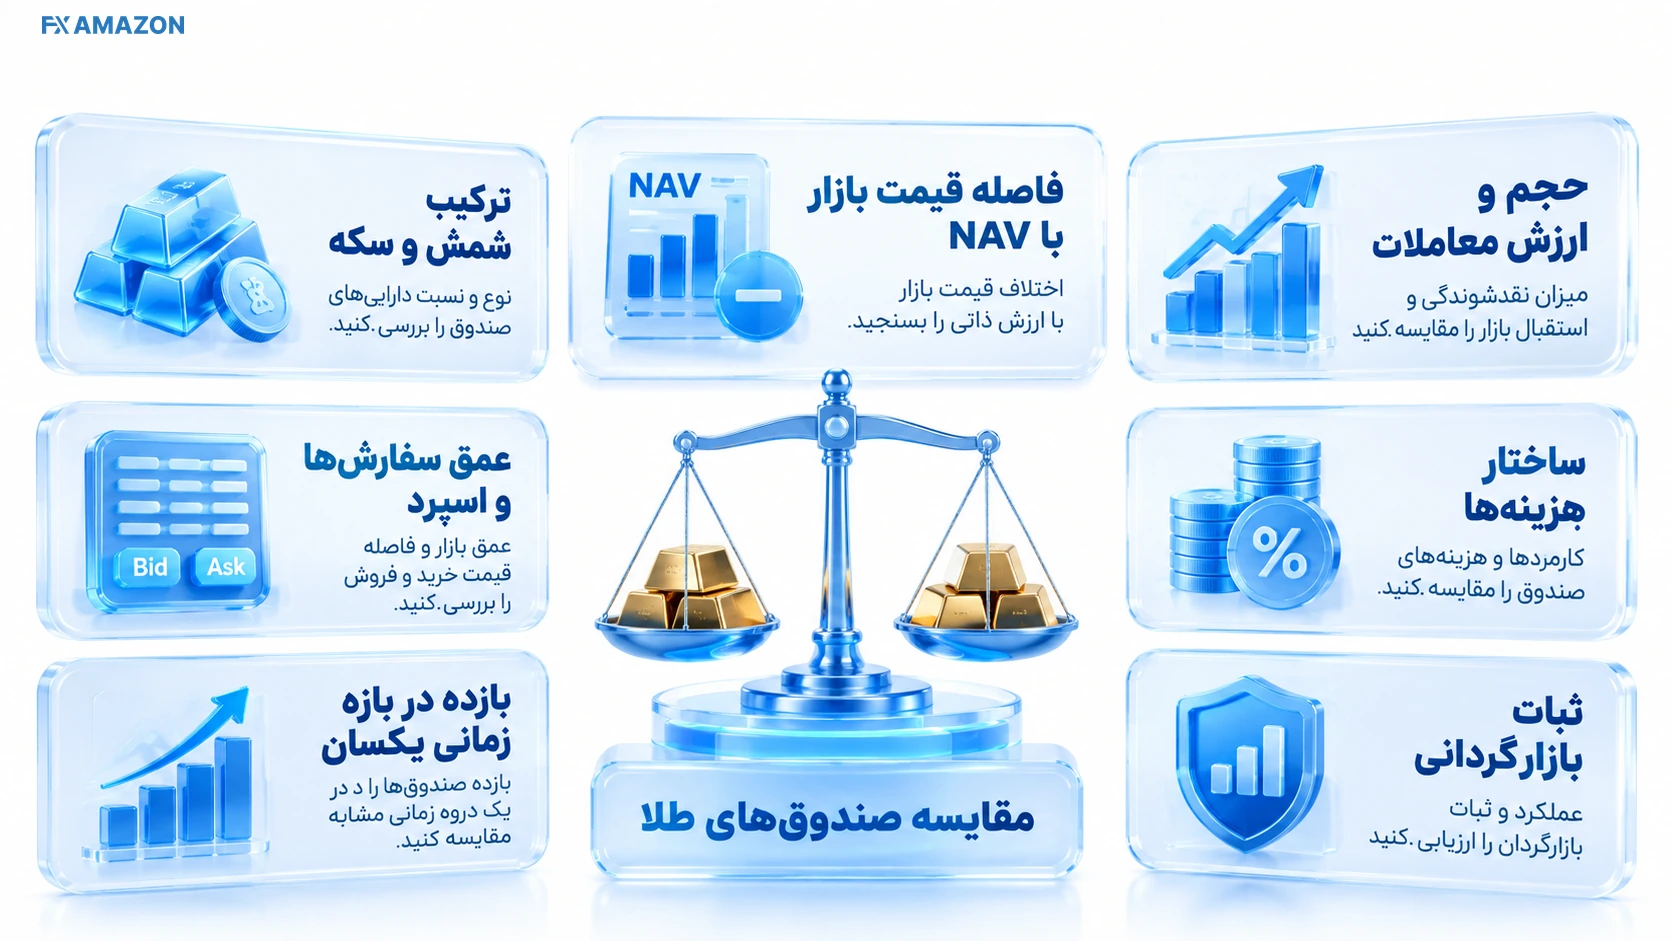
برای مقایسه صندوقهای طلا فقط بازده را نگاه نکنید. حداقل شش معیار را کنار هم قرار دهید: ترکیب شمش و سکه، فاصله قیمت بازار با NAV، حجم و ارزش معاملات، عمق سفارشها و اسپرد، ساختار هزینهها و ثبات بازارگردانی. بازده را نیز در بازه زمانی یکسان مقایسه کنید.
اگر هنوز بین چند صندوق مردد هستید، ابتدا فهرست صندوقهای سرمایهگذاری را ببینید و سپس برای هر گزینه همین چکلیست را اجرا کنید. نامبردن چند صندوق بدون داده همزمان و معیار مشترک، مقایسه قابل اتکایی ایجاد نمیکند.
برای تصمیم روزانه سه لایه داده را از هم جدا کنید: ۱) تابلو معامله برای قیمت، سفارشها، حجم و دامنه روز؛ ۲) صفحه NAV برای ارزش آماری واحد و خالص داراییها؛ ۳) گزارشهای دورهای برای ترکیب پرتفوی، صورتهای مالی و تغییر ارکان یا هزینهها. تاریخ هر عدد را کنار آن نگه دارید.
اگر اطلاعات دو صفحه با هم متفاوت بود، ابتدا زمان بهروزرسانی را مقایسه کنید. اختلاف ناشی از تأخیر زمانی با تناقض واقعی یکی نیست. برای اطلاعات حقوقی و حدنصابهای سرمایهگذاری، آخرین نسخه امیدنامه و اصلاحات آن اهمیت بیشتری از متنهای آموزشی قدیمی دارد.
خیر. ارزش واحدها با بازار طلا، ترکیب داراییها و عرضه و تقاضای خود صندوق تغییر میکند و امکان زیان وجود دارد. ثبت و نظارت صندوق نیز تضمین سود ایجاد نمیکند.
برای خرید واحدهای عادی ETF به کد بورسی فعال و دسترسی آنلاین یک کارگزاری دارای مجوز نیاز دارید. خرید واحد صندوق با خرید مستقیم کالا در بازار فیزیکی بورس کالا متفاوت است.
واحد عادی ETF برای معامله مالی طراحی شده است و خرید آن به معنی مالکیت مستقیم مقدار مشخصی شمش با حق تحویل فیزیکی برای سرمایهگذار خرد نیست. اگر هدف تحویل فیزیکی است، باید ابزارهای مخصوص آن هدف جداگانه بررسی شوند.
قیمت بازار و NAV آماری را در زمان نزدیک بردارید و فرمول (قیمت بازار ÷ NAV آماری − ۱) × ۱۰۰ را اعمال کنید. عدد مثبت یعنی قیمت بازار بالاتر از NAV و عدد منفی یعنی پایینتر از NAV است.
چرخه تسویه صندوقهای کالایی T+1 است؛ یعنی تسویه یک روز کاری پس از معامله انجام میشود. برای برداشت بانکی، زمانبندی درخواست وجه در کارگزاری را نیز در نظر بگیرید.