ETF
دارد
در این بخش اطلاعات اصلی Mesghal Agah شامل وضعیت ETF، بازدهی از آغاز فعالیت، ضامن نقدشوندگی و سال تأسیس نمایش داده می شود.
دارد
نامشخص
نامشخص
1400
از ۵ امتیاز
از ۵ امتیاز
از ۵ امتیاز
از ۵ امتیاز
Mesghal Agah صندوق سرمایه گذاری کالایی قابل معامله با نماد مثقال و مدیریت سبدگردان آگاه است.
دارد
نامشخص
نامشخص
1400

صندوق مثقال یک صندوق سرمایهگذاری کالایی قابل معامله در بورس (ETF) با نماد «مثقال» است که امکان قرارگرفتن در معرض نوسان بازار طلا را بدون خرید و نگهداری مستقیم طلای فیزیکی فراهم میکند. تاریخ آغاز فعالیت این صندوق ۸ دی ۱۴۰۰ ثبت شده و در آخرین نمای عملیاتی بررسیشده، وضعیت آن «مجاز ـ معاملات پیوسته» است. خرید واحد مثقال به معنی مالکیت مستقیم شمش یا سکه مشخص و حق تحویل خودکار طلا نیست؛ شما واحدهای یک صندوق را میخرید که ارزش آن به داراییهای صندوق و قیمت معامله در بازار وابسته است.
برای ارزیابی مثقال فقط نگاهکردن به بازده گذشته کافی نیست. NAV، فاصله قیمت بازار با NAV، ترکیب دارایی، حجم و عمق معاملات، کارمزد و افق زمانی شما همگی روی نتیجه اثر میگذارند. اگر میخواهید ساختار و گزینههای دیگر این دسته را کنار هم ببینید، فهرست صندوقهای سرمایهگذاری نقطه شروع مناسبی برای مقایسه است؛ اما انتخاب نهایی باید با معیارهای یکسان و دادههای همزمان انجام شود.
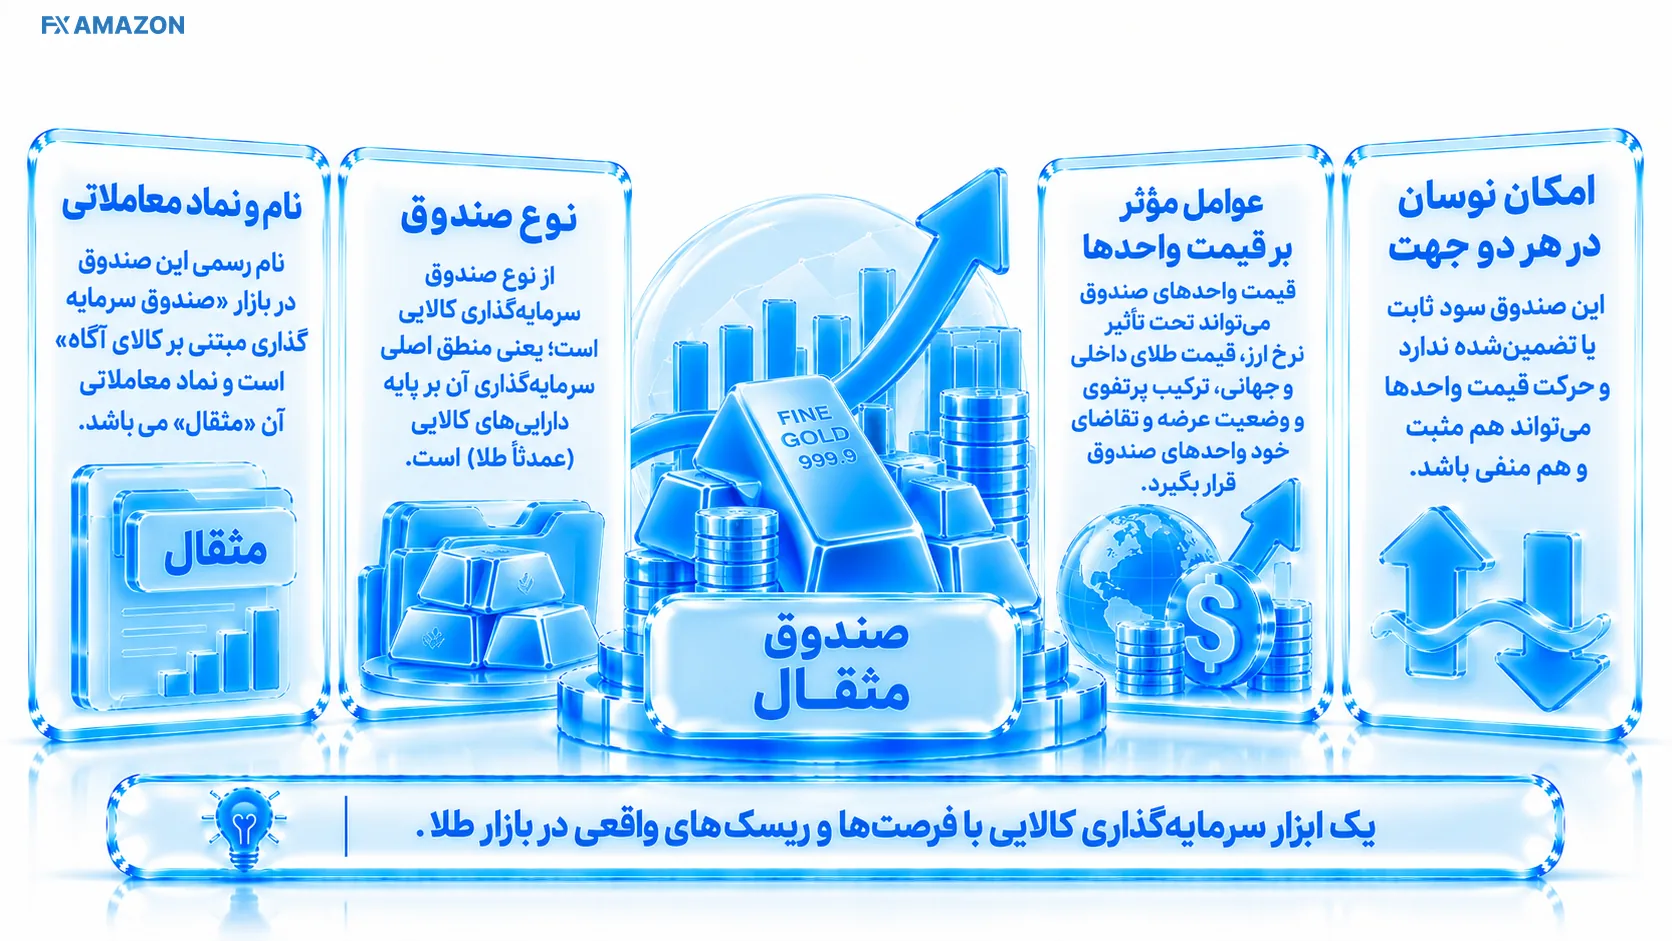
نام رسمی صندوق در صفحات عملیاتی بازار «صندوق سرمایهگذاری مبتنی بر کالای آگاه» نمایش داده میشود و نماد معاملاتی آن «مثقال» است. ماهیت کالایی یعنی بخش اصلی منطق سرمایهگذاری صندوق به داراییهای مبتنی بر کالا ـ در اینجا عمدتاً بازار طلا ـ وابسته است، نه درآمد ثابت یا سود تقسیمی تضمینشده. بنابراین حرکت قیمت واحدها میتواند هم مثبت و هم منفی باشد و از نرخ ارز، قیمت طلای داخلی و جهانی، ترکیب پرتفوی و وضعیت عرضه و تقاضای خود واحدهای صندوق تأثیر بگیرد.
عبارت «سهم مثقال» در جستوجوها رایج است، اما از نظر ساختار بهتر است آن را «واحد صندوق ETF مثقال» بدانیم. واحد صندوق سهم یک شرکت عملیاتی با درآمد و سود هر سهم نیست. داراییهای صندوق ارزشگذاری میشوند و NAV بهعنوان مرجع ارزش خالص هر واحد محاسبه میشود، در حالی که خود واحدها در بازار با قیمت سفارش خریدار و فروشنده معامله میشوند.
برای سرمایهگذار عادی، مسیر ورود و خروج مثقال معامله در بازار ثانویه است: سفارش خرید یا فروش در سامانه کارگزاری ثبت میشود و اگر قیمت و حجم سفارش با طرف مقابل تطبیق پیدا کند معامله انجام میشود. اصطلاحهای «NAV صدور» یا «NAV ابطال» میتوانند در نمایش اطلاعات صندوق وجود داشته باشند، اما این موضوع را نباید با فرایند روزمره صدور و ابطال صندوقهای غیرقابلمعامله یکسان دانست. در ETF، تصمیم شما در عمل روی قیمت بازار و دفتر سفارش اجرا میشود.
این تفاوت مهم است؛ ممکن است NAV صندوق افزایش یافته باشد اما سفارش شما در قیمتی بالاتر یا پایینتر از NAV انجام شود. به همین دلیل دو نفر که در یک ساعت مشابه صندوق را میخرند، بسته به قیمت سفارش و وضعیت صف خریدوفروش، تجربه یکسانی ندارند.
مثقال در بازار سرمایه بهعنوان یک ETF کالایی فعال است. شماره ثبت نزد سازمان ۱۱۸۹۹، تاریخ ثبت ۱۸ آبان ۱۴۰۰، شماره ثبت نزد اداره ثبت شرکتها ۵۲۴۵۲ و شناسه ملی ۱۴۰۱۰۴۵۶۸۳۶ برای هویت حقوقی صندوق درج شده است. تاریخ آغاز فعالیت عملیاتی نیز ۱۴۰۰/۱۰/۰۸ است. این دادههای هویتی با اطلاعات معاملاتی روزانه فرق دارند و معمولاً فقط در صورت تغییر حقوقی نیاز به اصلاح دارند.
برای کنترل حضور صندوق در بازار مربوط و مشاهده فهرست رسمی این گروه میتوان فهرست صندوقهای کالایی بورس کالا را بررسی کرد. این کنترل برای تشخیص هویت صندوق مفید است، اما درباره مناسببودن سرمایهگذاری یا بازده آینده چیزی را تضمین نمیکند.
در بررسی ۲۴ شهریور ۱۴۰۵، مدیر صندوق «سبدگردان آگاه» و بازارگردان «صندوق سرمایهگذاری اختصاصی بازارگردانی آگاه» معرفی شدهاند. متولی، نقش نظارتی مستقل بر رعایت مقررات و منافع دارندگان واحدها دارد و حسابرس نیز صورتهای مالی و گزارشهای مالی صندوق را بررسی میکند. در اطلاعات ثبتی قابل مشاهده، مؤسسه حسابرسی و خدمات مالی و مدیریت ایران مشهود بهعنوان متولی و مؤسسه حسابرسی فریوران راهبرد بهعنوان حسابرس درج شدهاند.
نام اشخاص یا نهادهای ارکان میتواند با مصوبات مجمع و افشاهای بعدی تغییر کند. بنابراین اگر هدف شما بررسی حقوقی دقیق یا اتکا به نام یک مدیر سرمایهگذاری مشخص است، آخرین اطلاعیههای رسمی و مستندات صندوق را همان روز تصمیم کنترل کنید؛ ثبت یک نام در مقطعی از زمان نباید بهعنوان وضعیت دائمی تلقی شود.
اساسنامه چارچوب حقوقی صندوق و امیدنامه جزئیات مهمتری از نحوه فعالیت، حدود سرمایهگذاری، ارکان، هزینهها و ریسکها را مشخص میکند. برای صندوق کالایی، محدودیت وزن گواهیهای سپرده کالایی، وجه نقد و سایر ابزارهای مجاز اهمیت دارد. اگر استراتژی صندوق یا دامنه داراییهای مجاز تغییر کند، ترکیب واقعی پرتفوی هم میتواند تغییر کند؛ پس یک درصد تاریخی را نباید بهعنوان «ترکیب همیشگی مثقال» منتشر کرد.
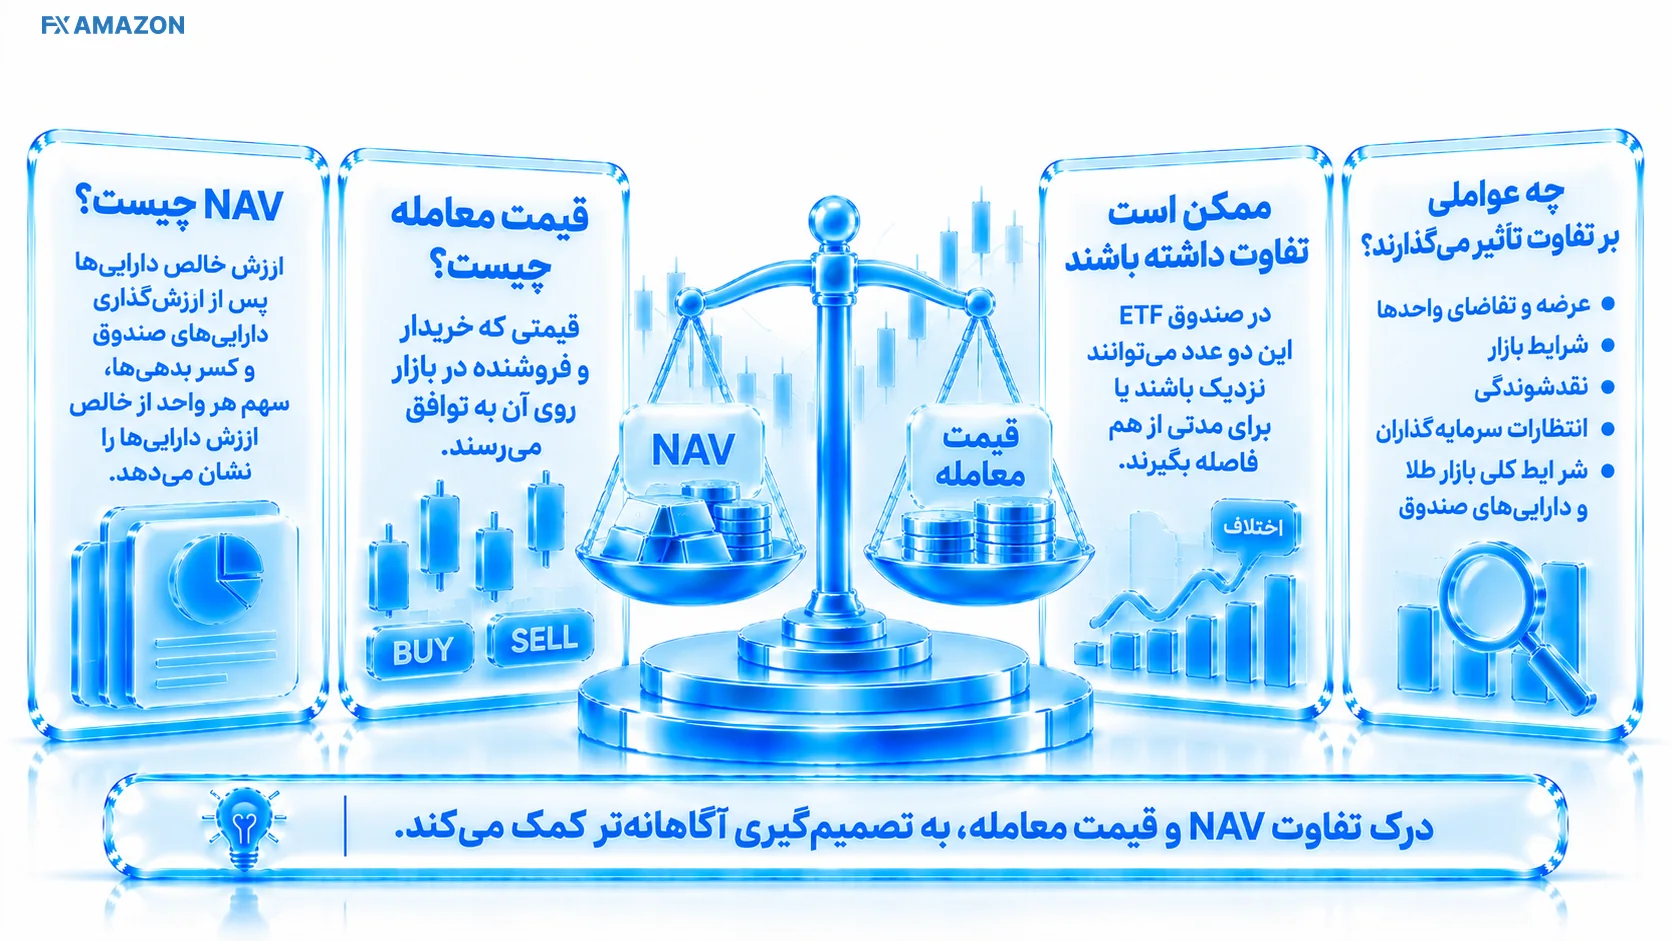
NAV یا ارزش خالص دارایی نشان میدهد پس از ارزشگذاری داراییها و کسر بدهیهای صندوق، سهم هر واحد از خالص ارزش داراییها چقدر است. اما قیمت معامله عددی است که خریدار و فروشنده در بازار روی آن به توافق میرسند. در صندوق ETF این دو عدد میتوانند نزدیک باشند یا برای مدتی از هم فاصله بگیرند.
در زمان تصمیم بهتر است بهجای تکیه بر عدد ثابت داخل یک مقاله، نمای NAV و معاملات مثقال را ببینید. صفحه عملیاتی در آخرین بهروزرسانی ۲۳ شهریور ۱۴۰۵، صندوق را ETF کالایی و مجاز برای معاملات پیوسته نمایش میداد و NAV ابطال را بهصورت لحظهای در کنار قیمت بازار ارائه میکرد. چون این اعداد با بازار تغییر میکنند، مقایسه باید درست پیش از سفارش انجام شود.
در سادهترین بیان، NAV هر واحد از تقسیم خالص ارزش داراییهای صندوق بر تعداد واحدهای در گردش به دست میآید. NAV ابطال معمولاً برای فهم ارزش خالص قابل انتساب به واحد در سناریوی خروج یا ارزشگذاری مرجع استفاده میشود و «ارزش آماری» نیز بسته به ساختار نمایش دادههای بازار میتواند شاخص کمکی دیگری باشد. برای معاملهگر ETF، مهمتر از حفظکردن نام این شاخصها، فهم این نکته است که سفارش با قیمت بازار انجام میشود، نه الزاماً دقیقاً روی NAV.
اگر قیمت بازار نزدیک NAV باشد، اختلاف ارزشگذاری کوچکتر است. اگر قیمت بازار بهطور معنیدار از NAV فاصله بگیرد، لازم است علت آن را در عرضه و تقاضا، هیجان بازار، عمق سفارشها، سرعت تغییر قیمت دارایی پایه و عملکرد بازارگردانی بررسی کنید.
حباب یا Premium/Discount را میتوان با رابطه «(قیمت بازار − NAV) ÷ NAV × ۱۰۰» سنجید. نتیجه مثبت یعنی واحدها بالاتر از NAV معامله میشوند و نتیجه منفی یعنی قیمت بازار پایینتر از NAV است. برای مثال، حباب مثبت ۲ درصد یعنی خریدار حدود ۲ درصد بیشتر از NAV مرجع برای واحد میپردازد؛ این اختلاف ممکن است بعداً کم شود، حتی اگر خود قیمت طلا ثابت بماند.
حباب بهتنهایی سیگنال خرید یا فروش نیست. در بازار سریع، NAV و قیمت دارایی پایه نیز همزمان تغییر میکنند. تصمیم بهتر زمانی شکل میگیرد که حباب را همراه با spread خریدوفروش، حجم، عمق دفتر سفارش و جهت حرکت داراییهای پایه ببینید.
بازده مثقال از ترکیب دارایی واقعی صندوق میآید. در صندوقهای طلا معمولاً گواهیهای سپرده کالایی مرتبط با طلا بخش مهمی از سبد هستند و وزن بین انواع دارایی میتواند در طول زمان تغییر کند. در بعضی دورهها سکه وزن بیشتری دارد و در دورهای دیگر شمش یا ابزارهای مجاز دیگر سهم بالاتری میگیرند. همین تغییر وزن باعث میشود دو صندوق طلای مختلف دقیقاً رفتار یکسانی نداشته باشند.
فریزکردن یک درصد قدیمی در متن میتواند گمراهکننده باشد؛ چون مدیر صندوق بر اساس حدود امیدنامه، شرایط بازار و جریان ورود و خروج سرمایه پرتفوی را مدیریت میکند. برای تحلیل واقعی باید تاریخ گزارش را کنار درصد هر دارایی دید.
برای بررسی پرتفوی، ابتدا تاریخ گزارش را کنترل کنید. سپس وزن گواهی شمش، سکه و سایر داراییهای کالایی مجاز، مانده نقد و ابزارهای کمریسک را جدا ببینید. بعد بررسی کنید تغییر وزن نسبت به ماه قبل از کجا آمده است: تصمیم فعال مدیر، رشد قیمت یک دارایی، ورود و خروج پول یا تغییر تعداد واحدهای صندوق.
اگر هدف شما مقایسه مثقال با صندوق دیگر است، هر دو پرتفوی باید تا حد ممکن مربوط به یک تاریخ یا دوره نزدیک باشند. مقایسه درصدهای دو ماه متفاوت میتواند نتیجه نادرستی درباره ریسک یا حساسیت صندوق به سکه و شمش ایجاد کند.
بازده صندوق طلا یک نرخ ثابت و از پیش تعیینشده نیست. تغییر قیمت واحدها از مسیر قیمت طلا، نرخ ارز، ترکیب دارایی، حباب بازار و هزینه معامله روی تجربه سرمایهگذار اثر میگذارد. بنابراین عبارتهایی مثل «بازده سالانه صندوق» فقط وقتی معنی روشن دارند که تاریخ شروع، تاریخ پایان و روش محاسبه مشخص باشد.
برای مقایسه همگروه، بازده یکماهه را با بازده یکماهه و بازده یکساله را با بازده یکساله همان تاریخ مقایسه کنید. سپس کنار بازده، میزان حباب، نقدشوندگی و نحوه ترکیب دارایی را هم ببینید. صندوقی که در یک بازه کمی بازده بیشتر داشته، لزوماً برای همه سرمایهگذاران یا بازه بعدی گزینه برتر نیست.
دو سرمایهگذار میتوانند هر دو بگویند «یک سال مثقال داشتم» اما اگر تاریخهای ورود و خروجشان متفاوت باشد، بازده متفاوتی ثبت کنند. در بازار طلا چند هفته اختلاف میتواند همزمان با تغییر نرخ ارز یا اونس جهانی باشد. پس عدد بازده باید با Period و As-of Date همراه باشد؛ بدون این دو، مقایسه اعتبار تصمیمگیری ندارد.
ریسک مثقال فقط «ریسک طلا» نیست. افت اونس جهانی، کاهش نرخ ارز، تخلیه حباب سکه، تغییر ترکیب پرتفوی، حباب منفی خود واحد صندوق و افت نقدشوندگی میتوانند همزمان اثر بگذارند. در دورههای پرتنش ممکن است نوسان روزانه افزایش پیدا کند و قیمت بازار برای مدتی از NAV فاصله بگیرد.
اگر افت موقت سرمایه برای شما قابل تحمل نیست یا پول را در تاریخ مشخص کوتاهمدت نیاز دارید، صندوق طلا میتواند با هدف شما ناسازگار باشد. «دارایی امن» در ادبیات کلان به معنی «قیمت بدون افت» نیست؛ واحد صندوق همچنان دارایی بازارمحور و نوسانی است.
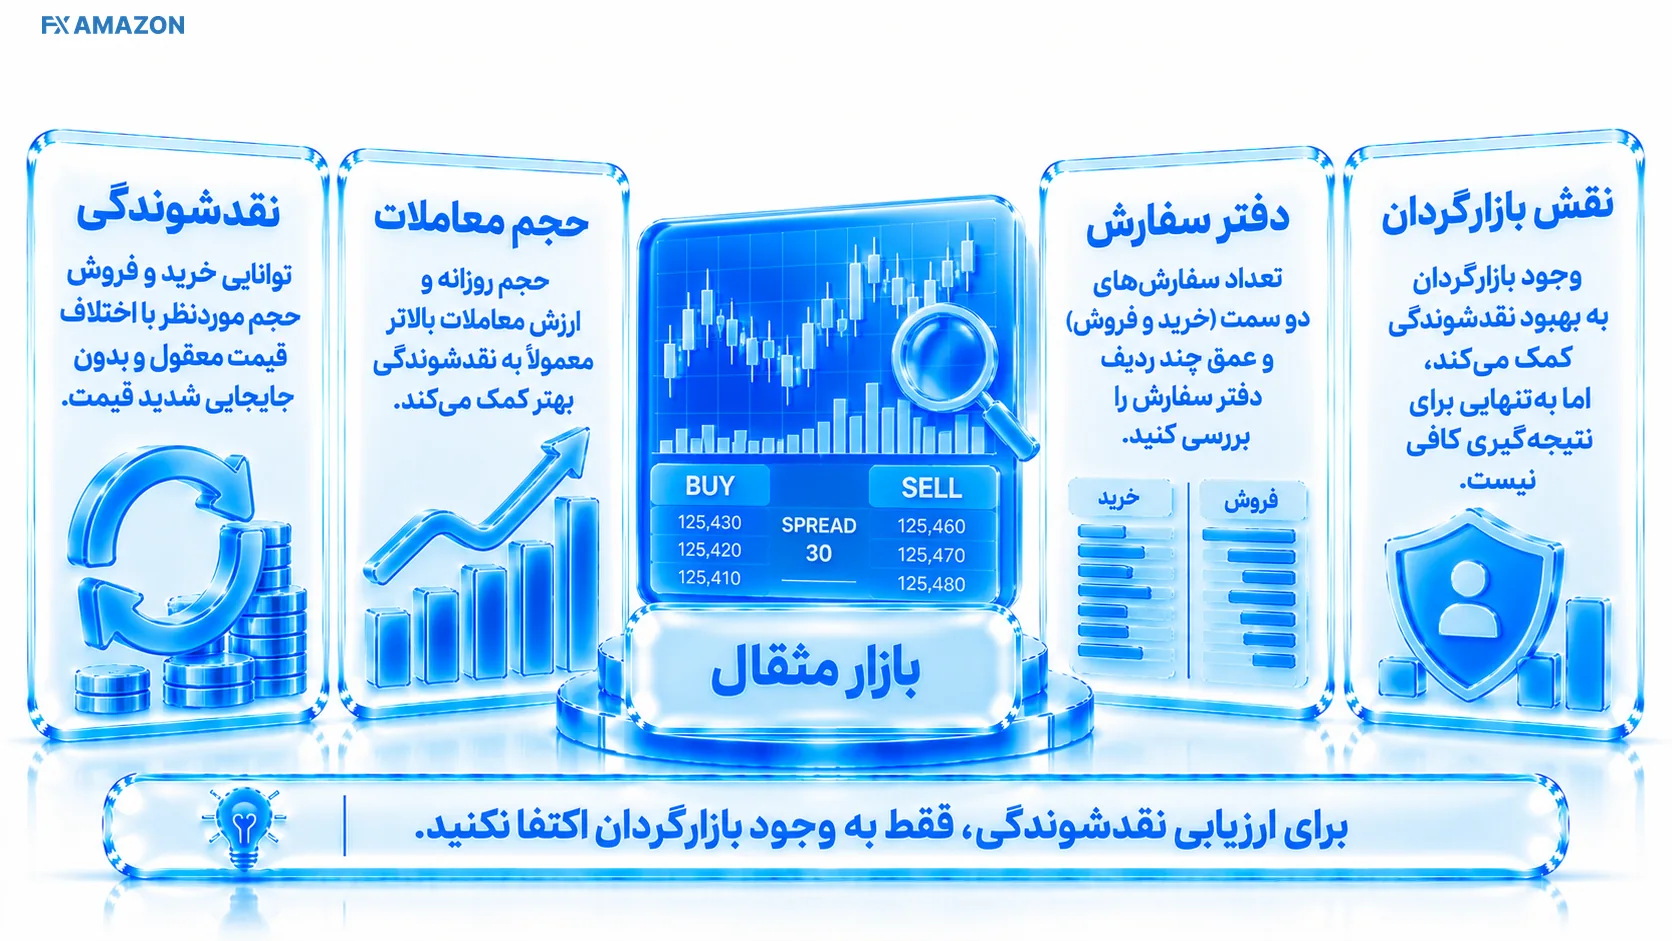
نقدشوندگی یعنی بتوانید حجم موردنظر را با اختلاف قیمت معقول و بدون جابهجایی شدید قیمت معامله کنید. فقط وجود بازارگردان برای نتیجهگیری کافی نیست. حجم روزانه، ارزش معاملات، تعداد سفارشهای دو سمت، فاصله بهترین قیمت خرید و فروش (spread) و عمق چند ردیف دفتر سفارش را هم ببینید.
برای کنترل عملی این موضوع، صفحه معاملاتی مثقال در TSETMC میتواند قیمت، سابقه و دادههای معاملاتی نماد را در اختیار شما بگذارد. اگر سفارش شما نسبت به حجم موجود در بهترین قیمتها بزرگ است، تقسیم سفارش به چند بخش میتواند ریسک لغزش قیمت را کاهش دهد؛ این تصمیم به شرایط همان لحظه بازار وابسته است.
نقش بازارگردان کمک به پیوستگی بازار و عرضه/تقاضاست، نه تضمین اینکه هر حجم دلخواه در هر لحظه و هر قیمتی فوراً معامله شود. در شرایط اختلال یا نوسان شدید، کیفیت اجرای سفارش ممکن است با روزهای عادی فرق کند.
در ساختار فعلی، کارمزد معامله صندوقهای طلا پایینتر از بسیاری از معاملات فیزیکی است. در بازبینی ۲۴ شهریور ۱۴۰۵، نرخ اعلامی برای رفتوبرگشت خرید و فروش مثقال در مجموع حدود ۰٫۲۴ درصد بود؛ یعنی حدود ۰٫۱۲ درصد در سمت خرید و ۰٫۱۲ درصد در سمت فروش، پیش از درنظرگرفتن هر تغییر تعرفه یا تخفیف سهم کارگزاری. عدد ۰٫۰۰۱۲ درصد برای هر سمت، اگر بهعنوان نرخ کامل کارمزد نوشته شود، مرتبه درصدی را اشتباه نشان میدهد.
شرایط جاری، حداقل مبلغ معرفیشده و توضیحات محصول را میتوانید در صفحه رسمی صندوق مثقال کنترل کنید. معامله واحدهای این صندوق در چارچوب فعلی بهعنوان سرمایهگذاری صندوق طلا از مالیات معامله/سود واحدها معاف معرفی میشود؛ با این حال مقررات مالیاتی و کارمزدی قابل تغییرند و برای مبالغ بزرگ بهتر است نرخ همان روز سفارش دوباره بررسی شود.
هزینه واقعی فقط کارمزد رسمی نیست. اگر با حباب مثبت بالا بخرید یا spread بازار زیاد باشد، این اختلاف میتواند از کارمزد رسمی مهمتر شود. هنگام خروج نیز سفارش عجولانه در عمق کم ممکن است باعث فروش در قیمت ضعیفتری شود.
برای خرید مثقال باید کد بورسی و دسترسی آنلاین معاملات داشته باشید. پس از ورود به سامانه کارگزاری، نماد «مثقال» را جستوجو کنید، قیمتهای سفارش و NAV را مقایسه کنید، تعداد واحد و قیمت مدنظر را وارد کنید و پیش از ارسال، ارزش ناخالص سفارش و هزینه را کنترل کنید. ثبت سفارش به معنی انجام قطعی نیست؛ سفارش تا زمانی که با طرف مقابل تطبیق پیدا نکند میتواند در صف بماند یا فقط بخشی از آن اجرا شود.
اگر هنوز کارگزاری مناسب انتخاب نکردهاید، فهرست کارگزاریهای بورس میتواند برای مقایسه مسیرهای دسترسی به بازار سرمایه مفید باشد. لازم نیست برای خرید مثقال حتماً از یک کارگزاری خاص استفاده کنید؛ اصل مهم این است که حساب شما دسترسی لازم به معامله ETFهای بازار سرمایه را داشته باشد.
برای فروش، واحد مثقال را در پرتفوی انتخاب و سفارش فروش را با قیمت و تعداد مشخص ثبت میکنید. قبل از تأیید نهایی، بهترین قیمتهای بازار، حجم تقاضا و حباب را بررسی کنید. استفاده از سفارش بازارگونه در عمق ضعیف میتواند قیمت اجرای نامطلوبتری ایجاد کند.
حداقل مبلغ شروع که در معرفی جاری صندوق اعلام میشود ۱۰۰ هزار تومان است؛ با این حال حداقل ارزش سفارش بازار میتواند با مقررات معاملاتی تغییر کند. در نمای عملیاتی بهروزشده ۲۳ شهریور ۱۴۰۵، پیشگشایش از ساعت ۱۱:۴۵، معاملات پیوسته از ۱۲:۰۰ تا ۱۸:۰۰ و روزهای معاملاتی شنبه تا چهارشنبه درج شده است. در پیشگشایش سفارش ثبت یا ویرایش میشود اما معامله پیوسته از شروع جلسه اصلی انجام میشود.
برای روزهای تعطیل، تغییرات مناسبتی یا اطلاعیههای موقت بازار، تقویم کاری بورس کالا را کنترل کنید. تسویه معاملات صندوقهای طلا در ساختار فعلی T+1 است؛ یعنی چرخه تسویه یک روز کاری پس از معامله تکمیل میشود. زمان «قابل برداشت شدن» وجه در پنل کارگزاری میتواند به فرایند داخلی کارگزار و زمان ثبت درخواست برداشت نیز وابسته باشد.
مزیت اصلی مثقال دسترسی بورسی به بازار طلا، حذف دغدغه نگهداری و اصالتسنجی طلای فیزیکی، امکان خریدوفروش آنلاین و مشاهده شفافتر قیمت و NAV است. سرمایهگذار میتواند با سرمایه کمتر از خرید یک قطعه طلای فیزیکی بزرگ، واحد صندوق بخرد و در ساعات بازار سفارش خود را مدیریت کند.
در مقابل، این ساختار ریسک بازار را حذف نمیکند. قیمت طلا و ارز میتواند افت کند، حباب واحد صندوق ممکن است تخلیه شود، نقدشوندگی در لحظه ضعیف شود و ترکیب دارایی صندوق با انتظارات شما یکسان نباشد. همچنین مالک واحد صندوق، مالک یک شمش یا سکه مشخص در خزانه نیست و نباید ETF را با حساب نگهداری فیزیکی طلا یکی دانست.
ریسک قیمت طلا و نرخ ارز؛
ریسک حباب مثبت هنگام ورود و حباب منفی هنگام خروج؛
ریسک spread و عمق ناکافی برای سفارشهای بزرگ؛
ریسک تغییر مقررات معامله، ساعت بازار یا کارمزد؛
ریسک تفاوت ترکیب دارایی صندوق با تصوری که فقط از نام «طلا» دارید.
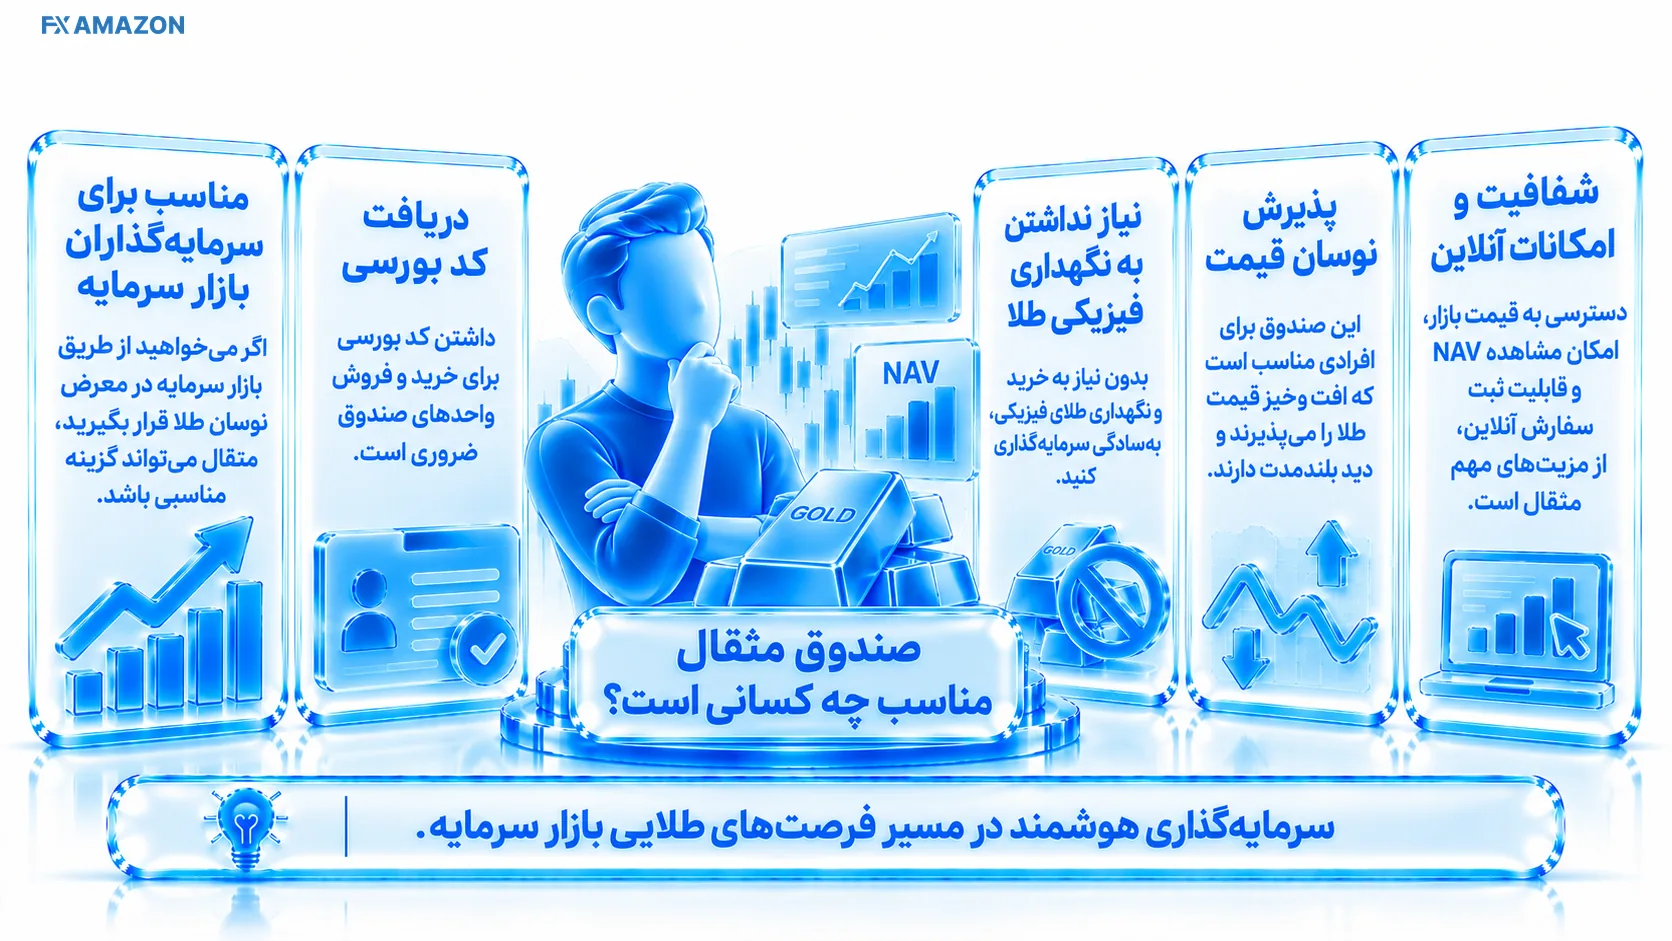
مثقال میتواند برای سرمایهگذاری مناسب باشد که میخواهد از طریق بازار سرمایه در معرض نوسان طلا قرار بگیرد، کد بورسی دارد، نگهداری فیزیکی طلا را نمیخواهد و افتوخیز قیمت را میپذیرد. برای چنین فردی، شفافیت قیمت بازار، امکان مشاهده NAV و قابلیت ثبت سفارش آنلاین مزیت عملی محسوب میشود.
اگر هدف شما سود ماهانه ثابت، تضمین اصل سرمایه، معامله ۲۴ ساعته، تحویل خودکار طلای فیزیکی یا نقدشوندگی قطعی در هر حجم و قیمت است، این ساختار با هدف شما یکسان نیست. همچنین برای پولی که در کوتاهمدت حتماً به آن نیاز دارید، نوسان بازار طلا باید جدیتر در نظر گرفته شود.
مقایسه صندوقهای طلا باید در یک تاریخ واحد و با معیارهای یکسان انجام شود. صرفاً بزرگتر بودن بازده یکساله یا شناختهشدهتر بودن نام مدیر برای انتخاب کافی نیست. NAV و حباب، ارزش و حجم معاملات، spread، ترکیب دارایی، اندازه صندوق، کیفیت بازارگردانی، هزینه و پایداری دسترسی معاملاتی را کنار هم بگذارید.
شاخص | وضعیت/توضیح |
|---|---|
معیار اول | حباب قیمت بازار نسبت به NAV در همان زمان |
معیار دوم | حجم، ارزش معاملات، spread و عمق دفتر سفارش |
معیار سوم | ترکیب روز پرتفوی و وزن شمش/سکه/سایر داراییهای مجاز |
معیار چهارم | بازده همدوره با تاریخ شروع و پایان یکسان |
معیار پنجم | کارمزد، اندازه سفارش و کیفیت اجرای معامله |
معیار ششم | تناسب با افق زمانی و تحمل نوسان شما |
NAV لحظهای را کنار بهترین قیمت فروشندگان ببینید؛
درصد حباب را محاسبه کنید و فقط به رنگ سبز/قرمز قیمت نگاه نکنید؛
spread و عمق چند ردیف سفارش را برای حجم مدنظر کنترل کنید؛
اگر سفارش بزرگ است، اثر اندازه سفارش روی قیمت را بسنجید؛
ترکیب دارایی آخرین گزارش را با تصور خود از «صندوق طلا» تطبیق دهید؛
کارمزد خرید و فروش و هزینه ضمنی حباب/spread را در نظر بگیرید؛
افق زمانی، نیاز نقدی و میزان افت قابل تحمل خود را قبل از ارسال سفارش مشخص کنید.
اگر یکی از این موارد برای شما نامشخص است، تأخیر چند دقیقهای برای بررسی دادههای روز معمولاً ارزشمندتر از ارسال سفارش بر پایه بازده گذشته یا هیجان لحظهای بازار است.
صندوق طلای زرین آگاه که با نماد «مثقال» معامله میشود، یک ETF کالایی است. سرمایهگذار واحد صندوق را میخرد و بازده او از تغییر ارزش داراییهای صندوق و قیمت معامله واحدها اثر میگیرد؛ این ساختار به معنی خرید مستقیم یک سکه یا شمش مشخص نیست.
نماد معاملاتی صندوق «مثقال» است. هنگام جستوجو در سامانه کارگزاری، نام کامل صندوق و نوع ابزار را هم کنترل کنید تا سفارش روی نماد درست ثبت شود.
در معرفی جاری صندوق، شروع سرمایهگذاری از ۱۰۰ هزار تومان ذکر میشود. چون حداقل ارزش سفارش مقرراتی است، پیش از سفارش مقدار قابل قبول سامانه معاملاتی همان روز را هم بررسی کنید.
در آخرین نمای عملیاتی ۲۳ شهریور ۱۴۰۵، پیشگشایش ۱۱:۴۵، شروع معاملات پیوسته ۱۲:۰۰ و پایان جلسه ۱۸:۰۰ در روزهای شنبه تا چهارشنبه درج شده است. اطلاعیههای موقت بازار میتوانند این پنجره را تغییر دهند.
خیر. مثقال صندوق طلاست و بازده آن ثابت یا تضمینشده نیست. سود یا زیان سرمایهگذار از تغییر قیمت واحدها و شرایط بازار حاصل میشود و ممکن است در یک ماه مثبت و در ماه دیگر منفی باشد.
در ساعات مجاز بازار میتوانید سفارش فروش ثبت کنید، اما «ثبت سفارش» با «اجرای فوری» یکی نیست. انجام معامله به وجود تقاضای کافی، قیمت سفارش، حجم و شرایط بازار بستگی دارد. پس نقدشوندگی را با دفتر سفارش و حجم همان لحظه بسنجید.
افت قیمت طلا و ارز، حباب مثبت در نقطه ورود، حباب منفی در خروج، spread و عمق ناکافی بازار، تغییر ترکیب دارایی و تغییر مقررات یا ساعات معامله از مهمترین ریسکها هستند. بازارگردان بخشی از ریسک نقدشوندگی را مدیریت میکند اما اجرای هر سفارش را تضمین نمیکند.
هیچ پاسخ یکسانی برای همه وجود ندارد. مثقال مزیت معامله بورسی، حذف ریسک نگهداری فیزیکی و امکان بررسی NAV را دارد؛ طلای فیزیکی مالکیت مستقیم دارایی را فراهم میکند اما هزینه، اصالتسنجی، نگهداری و اختلاف خریدوفروش خود را دارد. انتخاب بهتر به هدف شما، اندازه سرمایه، نیاز به تحویل فیزیکی، افق زمانی و تحمل ریسک بستگی دارد.