ETF
دارد
در این بخش اطلاعات اصلی Nafis شامل وضعیت ETF، بازدهی از آغاز فعالیت، ضامن نقدشوندگی و سال تأسیس نمایش داده می شود.
دارد
نامشخص
نامشخص
1401
از ۵ امتیاز
از ۵ امتیاز
از ۵ امتیاز
از ۵ امتیاز
Nafis صندوق سرمایه گذاری کالایی قابل معامله مبتنی بر طلا با نماد نفیس و مدیریت سبدگردان اندیشه صباست.
دارد
نامشخص
نامشخص
1401

صندوق طلای نفیس با نماد «نفیس» یک صندوق سرمایهگذاری کالایی قابل معامله (ETF) است که امکان قرارگرفتن در معرض نوسان بازار طلا را بدون خرید و نگهداری مستقیم سکه یا شمش فراهم میکند. سرمایهگذار بهجای طلای فیزیکی، واحدهای صندوق را از طریق سامانه معاملاتی کارگزاری خرید و فروش میکند و ارزش این واحدها به ترکیب داراییهای مبتنی بر طلا، قیمت ارز، قیمت جهانی طلا، عرضه و تقاضای واحدها و فاصله قیمت بازار با NAV وابسته است. نفیس از آبان ۱۴۰۱ فعالیت دارد و مدیریت آن بر عهده سبدگردان اندیشه صباست. بازده گذشته صندوق تضمینی برای بازده آینده نیست و پیش از معامله باید NAV، حباب، عمق بازار و ریسک نوسان طلا بررسی شود.
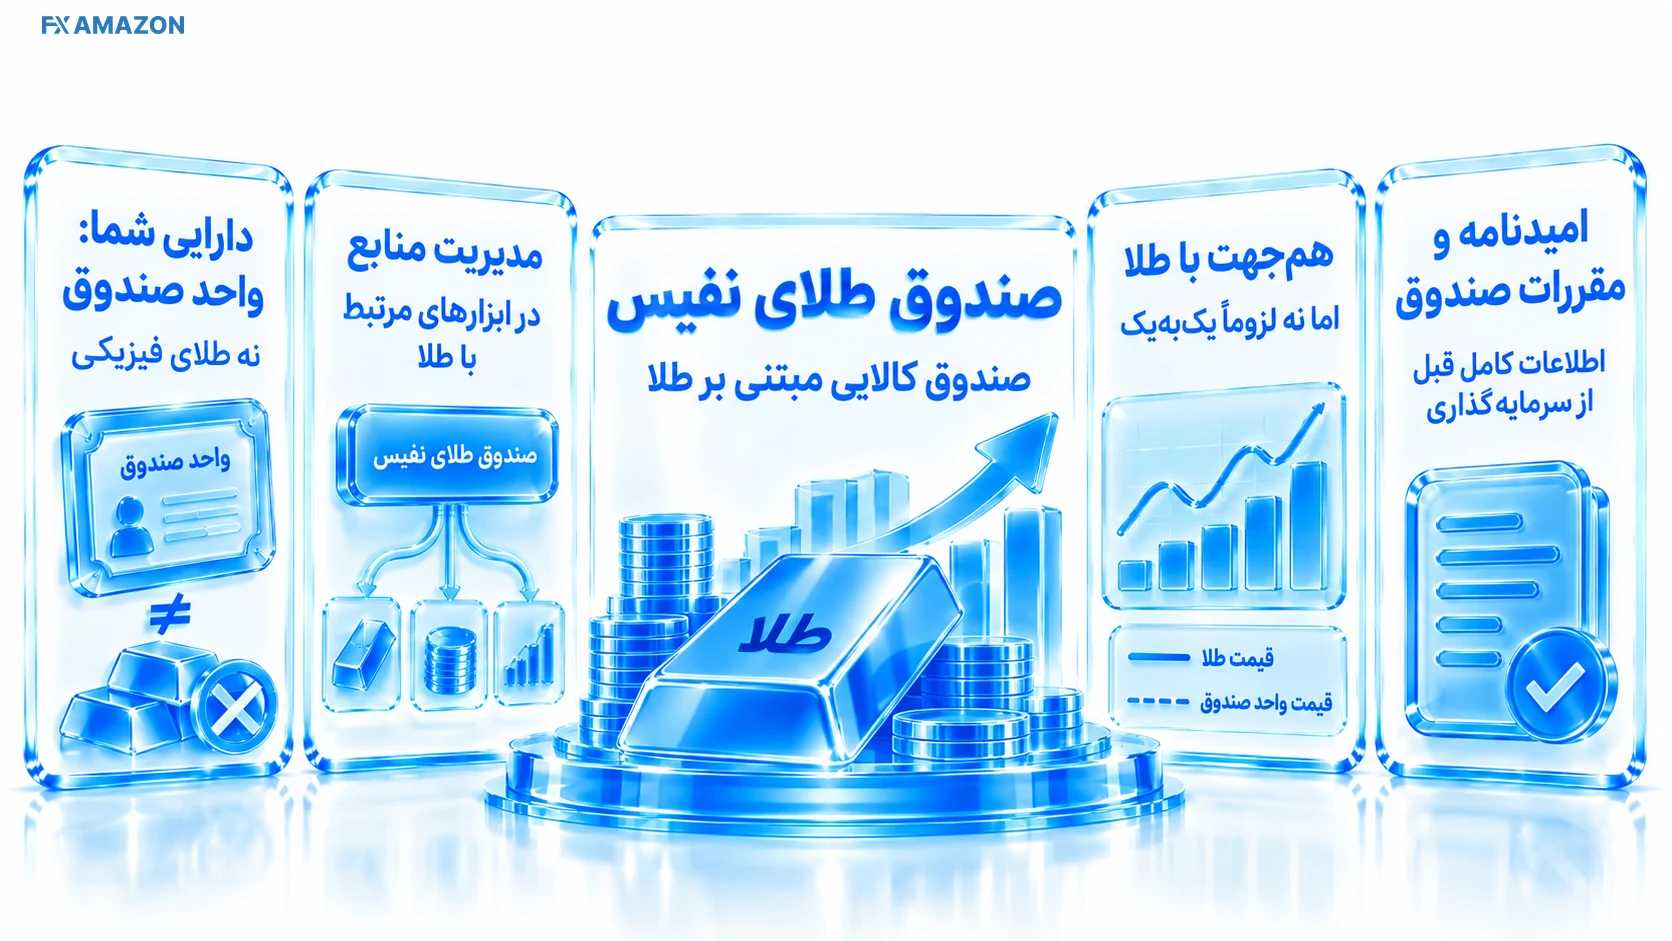
نفیس در گروه صندوقهای کالایی مبتنی بر طلا قرار میگیرد. دارایی سرمایهگذار در این ساختار «واحد صندوق» است، نه یک قطعه طلای مشخص. مدیر صندوق منابع جمعشده را در چارچوب امیدنامه و مقررات صندوق میان ابزارهای مجاز مرتبط با طلا و داراییهای مکمل مدیریت میکند. بنابراین تغییر قیمت واحد نفیس معمولاً با بازار طلا همجهت است، اما الزاماً بهصورت یکبهیک و دقیقاً برابر با تغییر قیمت طلای ۱۸ عیار یا سکه حرکت نمیکند.
قابل معامله بودن صندوق یعنی واحدهای نفیس در ساعات بازار مانند یک نماد بورسی سفارشگذاری میشوند. برای ورود و خروج، لازم نیست درخواست صدور یا ابطال سنتی ثبت شود؛ خریدار و فروشنده در بازار با یکدیگر معامله میکنند و بازارگردان نیز برای بهبود پیوستگی معاملات و کاهش شکاف سفارشها فعالیت میکند. قیمت انجام معامله را عرضه و تقاضا تعیین میکند، در حالی که NAV ارزش خالص داراییهای پشت هر واحد را نشان میدهد. همین تفاوت باعث میشود بررسی همزمان قیمت و NAV پیش از ثبت سفارش مهم باشد.
هویت و ارکان فعلی صندوق نفیس به شکل زیر ثبت شده است:
نام و نماد معاملاتی: صندوق طلای نفیس – «نفیس» (Nafis)
نوع صندوق: صندوق سرمایهگذاری کالایی قابل معامله با تمرکز بر ابزارهای مبتنی بر طلا
مدیر صندوق: سبدگردان اندیشه صبا
متولی: مؤسسه حسابرسی بهراد مشار
حسابرس: مؤسسه حسابرسی رازدار
بازارگردان: اختصاصی بازارگردانی صباگستر نفت و گاز تأمین
کد ثبت نزد سازمان بورس: ۱۲۰۱۲
شماره مجوز: ۱۲۲/۱۱۵۴۰۷
شناسه ملی: ۱۴۰۱۱۴۵۶۳۶۹
تاریخ شروع فعالیت: ۱۴۰۱/۰۸/۲۲
وجود بازارگردان به معنی تضمین قیمت، اصل سرمایه یا بازده نیست. نقش بازارگردان کمک به روانتر شدن معاملات و کاهش فاصله میان سفارشهای خرید و فروش است و در شرایط پرنوسان ممکن است اسپرد یا فاصله قیمت بازار با NAV افزایش پیدا کند.
ماهیت نفیس بر سرمایهگذاری در ابزارهای مبتنی بر طلا استوار است. بخش اصلی پرتفوی میتواند از گواهیهای سپرده کالایی مرتبط با شمش و سکه طلا تشکیل شود و صندوق، در حدود مجاز امیدنامه، از وجه نقد، سپردهها، اوراق کمریسکتر یا ابزارهای مشتقه مرتبط نیز استفاده کند. وزن دقیق هر جزء ثابت نیست و با تصمیم مدیر، شرایط بازار، محدودیتهای مقرراتی و مدیریت نقدینگی تغییر میکند.
برای تحلیل صندوق، بهتر است به جای تکیه بر یک درصد قدیمی، آخرین ترکیب دارایی منتشرشده را بررسی کنید. سهم بیشتر شمش یا سکه میتواند نوع حساسیت صندوق به حباب سکه و بازار فیزیکی را تغییر دهد؛ استفاده از ابزارهای مشتقه نیز ممکن است رفتار بازده و ریسک را نسبت به حرکت ساده قیمت طلا متفاوت کند.
NAV یا ارزش خالص دارایی هر واحد، برآورد ارزش داراییهای صندوق پس از کسر بدهیها و تقسیم آن بر تعداد واحدهاست. قیمت بازار همان عددی است که معامله در تابلو روی آن انجام میشود. این دو عدد میتوانند با یکدیگر فاصله داشته باشند؛ اگر قیمت بازار بالاتر از NAV باشد، واحدها با «حباب مثبت» یا پریمیوم معامله میشوند و اگر پایینتر باشد، «تخفیف» یا حباب منفی شکل میگیرد.
فرمول ساده برای سنجش فاصله قیمت با NAV چنین است: (قیمت بازار − NAV) ÷ NAV × ۱۰۰. برای نمونه، اگر NAV فرضی هر واحد ۱۰۰ هزار ریال و قیمت بازار ۱۰۲ هزار ریال باشد، پریمیوم حدود ۲ درصد است. این مثال صرفاً برای توضیح محاسبه است و عدد واقعی نفیس نیست.
در روزهای پرنوسان، فقط دیدن مثبت یا منفی بودن قیمت کافی نیست. فاصله قیمت با NAV، حجم سفارشهای دو طرف، اسپرد بهترین قیمت خرید و فروش و سرعت تغییر NAV هم باید همزمان دیده شوند؛ زیرا خرید با حباب مثبت بزرگ میتواند حتی در صورت رشد طلا، بخشی از بازده سرمایهگذار را کاهش دهد.
بازده صندوق طلا باید در یک بازه زمانی مشخص و با مبنای زمانی یکسان ارزیابی شود. مقایسه بازده یکماهه یک صندوق با بازده یکساله صندوق دیگر نتیجه قابل اتکایی نمیدهد. برای نفیس میتوان بازده دورههای یکماهه، سهماهه، ششماهه، یکساله و از آغاز فعالیت را در یک تاریخ واحد بررسی کرد و در کنار آن، عملکرد همگروهها و بازار طلا را نیز دید.
تفاوت بازده نفیس با سایر صندوقهای طلا میتواند از ترکیب پرتفوی، زمانبندی معاملات مدیر، نسبت شمش و سکه، استفاده از ابزارهای مشتقه، هزینهها، کیفیت بازارگردانی و تغییر حباب خود صندوق ناشی شود. بنابراین «بیشترین بازده گذشته» به تنهایی معیار مناسبی برای انتخاب نیست و باید همراه با ریسک، نقدشوندگی و فاصله قیمت از NAV سنجیده شود.
نقدشوندگی یک ETF طلا را میتوان با ارزش و حجم معاملات، عمق سفارشها، فاصله بهترین قیمت خرید و فروش و رفتار بازارگردان سنجید. وجود بازارگردان معمولاً به پیوستگی بازار کمک میکند، اما هیچ تضمینی وجود ندارد که در هر لحظه بتوان حجم دلخواه را دقیقاً نزدیک NAV فروخت. در شرایط شوک بازار، صف، افزایش اسپرد یا فاصله موقت قیمت با NAV ممکن است رخ دهد.
ریسک اصلی نفیس همان نوسان داراییهای مرتبط با طلاست. تغییر نرخ ارز، اونس جهانی، حباب سکه و شمش، سیاستهای پولی، محدودیتهای معاملاتی، تغییر مقررات بازار و رفتار عرضه و تقاضا میتوانند بر قیمت اثر بگذارند. افزون بر این، ریسک «حباب صندوق» مستقل از جهت طلاست؛ یعنی ممکن است طلا رشد کند اما همزمان پریمیوم صندوق کاهش یابد و بخشی از رشد قیمت واحد خنثی شود.
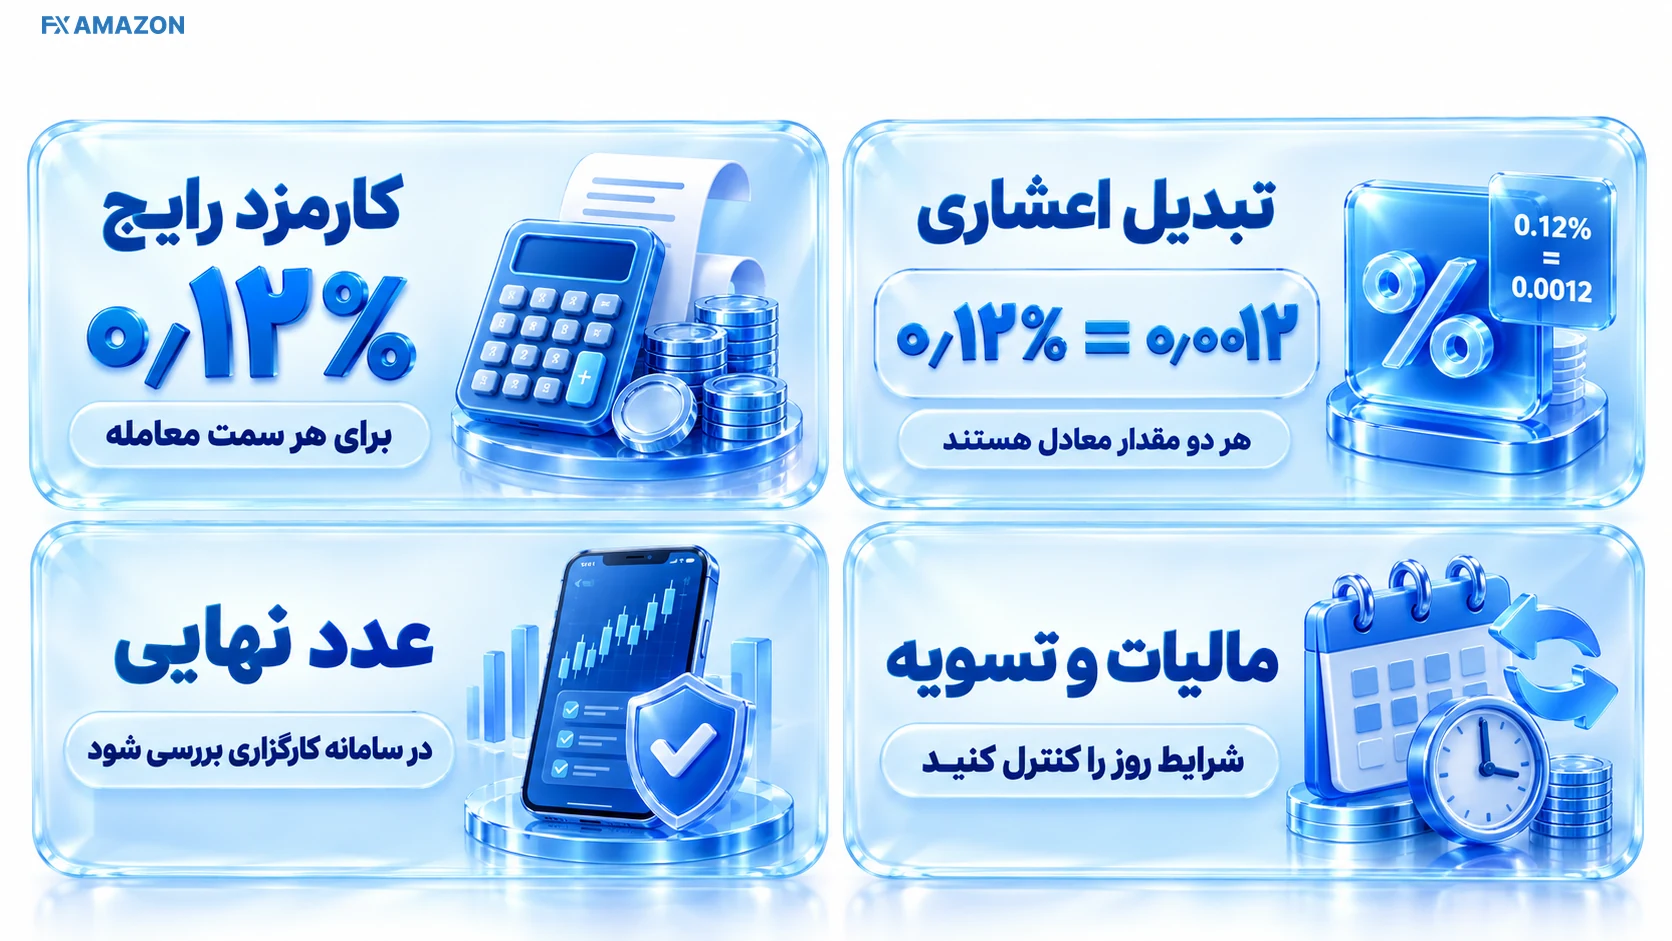
در آخرین بازبینی این متن در ۲۵ شهریور ۱۴۰۵، کارمزد رایج معامله واحدهای صندوقهای کالایی حدود ۰٫۱۲ درصد ارزش معامله برای هر سمت خرید یا فروش بوده است. این نرخ میتواند با اصلاح جدول کارمزدها تغییر کند و رقم نهایی پیش از معامله باید در سامانه کارگزاری کنترل شود. عدد ۰٫۱۲ درصد با ۰٫۰۰۱۲ درصد یکسان نیست؛ ۰٫۱۲ درصد در قالب اعشاری برابر با ۰٫۰۰۱۲ است.
تسویه صندوقهای کالایی در روال فعلی T+1 است؛ یعنی تسویه وجه معامله فروش یک روز کاری پس از روز معامله انجام میشود. از نظر مالیاتی نیز درآمدها و نقلوانتقال واحدهای صندوقهای سرمایهگذاری در چارچوب مقررات مربوط، از مالیات بر درآمد و مالیات بر ارزش افزوده مرتبط با نقلوانتقال اوراق معاف هستند. مقررات مالیاتی و تسویهای ممکن است در آینده تغییر کنند، بنابراین برای مبالغ بزرگ یا شرایط خاص، کنترل مقررات روز اهمیت دارد.
در روال عادی صندوقهای طلا در زمان بازبینی ۲۵ شهریور ۱۴۰۵، مرحله پیشگشایش از حدود ساعت ۱۱:۳۰ تا ۱۲:۰۰ و معاملات پیوسته از حدود ساعت ۱۲:۰۰ تا ۱۸:۰۰ انجام میشود. روزهای معاملاتی عادی شنبه تا چهارشنبه است. در روزهای خاص، شرایط اضطراری یا با اطلاعیه جدید بازار، این برنامه میتواند موقتاً تغییر کند؛ بنابراین ساعت همان روز در سامانه معاملاتی ملاک عملی است.
دامنه نوسان روزانه صندوقهای طلا در روال معمول ۱۰± درصد نسبت به قیمت مبنای روز قبل است. این دامنه میتواند باعث شکلگیری صف خرید یا فروش شود و در دورههای جهش شدید طلا، حرکت قیمت واحد صندوق را در یک روز محدود کند. دامنه نوسان نیز یک قاعده قابل تغییر است و باید با وضعیت همان روز بازار تطبیق داده شود.
برای خرید نفیس به کد بورسی فعال و دسترسی به سامانه معاملات آنلاین یک کارگزاری نیاز دارید. پس از واریز وجه، نماد «نفیس» را جستوجو کنید. پیش از سفارش، قیمت آخرین معامله، بهترین سفارشهای خرید و فروش، حجم و ارزش معاملات و NAV قابل مشاهده را کنار هم ببینید. سپس تعداد واحد و قیمت محدود موردنظر را وارد کنید. استفاده از سفارش محدود به جای انتخاب عجولانه قیمت صف، کنترل بیشتری بر قیمت ورود میدهد.
حداقل ارزش قابل ثبت سفارش تابع ضوابط روز سامانه معاملاتی و قیمت واحد است. به جای اتکا به یک عدد ثابت، حداقل سفارش نمایشدادهشده در کارگزاری خود را ملاک قرار دهید؛ زیرا مقررات حداقل سفارش در طول زمان تغییر کرده است.
فروش نیز از همان نماد و با ثبت سفارش فروش انجام میشود. هنگام خروج، فقط درصد سود یا زیان را نبینید؛ اسپرد، عمق سفارش خرید و فاصله قیمت فروش پیشنهادی با NAV اهمیت دارد. در روال T+1، تسویه معامله یک روز کاری بعد انجام میشود. زمان دقیق قابل برداشت شدن وجه میتواند به فرآیندهای کارگزاری و چرخه تسویه وابسته باشد.
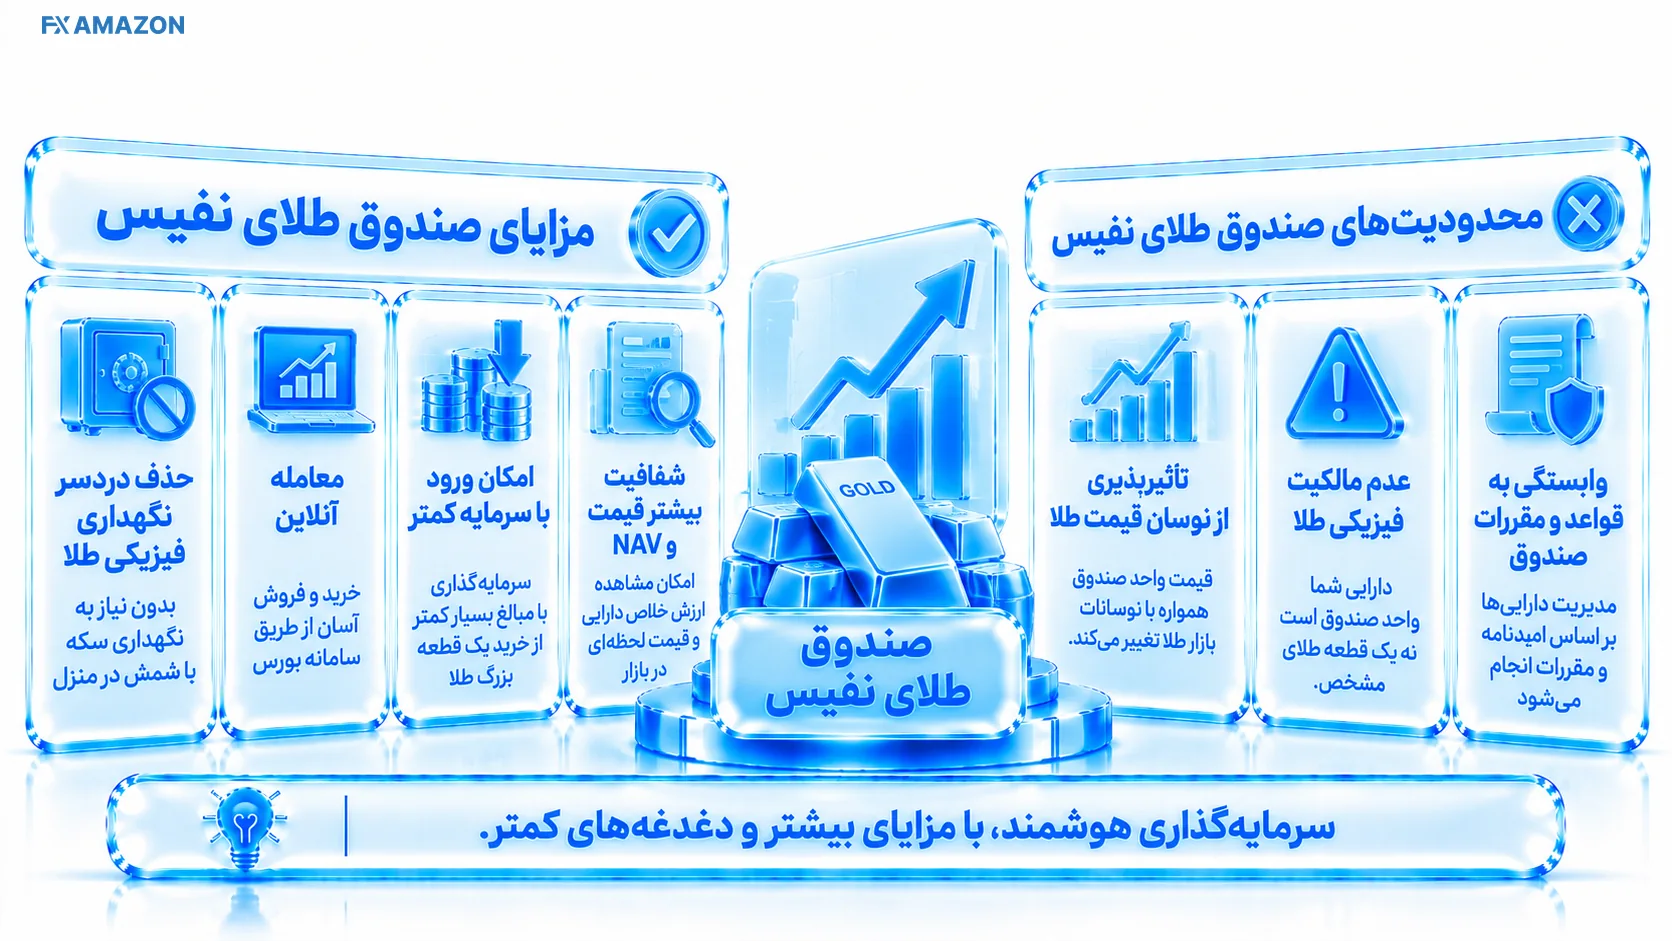
مهمترین مزیت ساختار ETF برای سرمایهگذار، حذف دردسر نگهداری فیزیکی طلا، معامله آنلاین، امکان ورود با سرمایهای بسیار کمتر از خرید یک قطعه بزرگ طلا و شفافیت بیشتر قیمت و NAV است. همچنین سرمایهگذار درگیر تشخیص اصالت سکه یا شمش و ریسک نگهداری خانگی نمیشود.
در مقابل، نفیس سپرده بانکی یا ابزار با سود تضمینشده نیست. ارزش واحدها میتواند افت کند و علاوه بر جهت بازار طلا، حباب صندوق، نقدشوندگی و تصمیمهای پرتفوی نیز بر نتیجه اثر میگذارند. سرمایهگذار مالک مستقیم شمش یا سکه مشخصی نیست و خرید واحد صندوق را نباید با امکان تحویل فوری طلای فیزیکی اشتباه گرفت.
نفیس میتواند برای سرمایهگذاری مناسب باشد که میخواهد از طریق بازار سرمایه در معرض نوسان طلا قرار بگیرد، کد بورسی دارد، نگهداری فیزیکی طلا را نمیخواهد و افتوخیز قیمت را میپذیرد. برای چنین فردی، شفافیت قیمت بازار، امکان مشاهده NAV، قابلیت ثبت سفارش آنلاین و امکان مقایسه با سایر صندوقهای طلا مزیت عملی است.
در مقابل، اگر هدف شما سود ثابت و تضمینشده، حفظ اصل سرمایه بدون نوسان، دریافت طلای فیزیکی مشخص یا نیاز قطعی به خروج فوری در هر شرایط بازار است، ماهیت یک ETF طلا با این نیازها همراستا نیست. اندازه موقعیت سرمایهگذاری نیز باید متناسب با تحمل ریسک و سهم طلا در کل سبد دارایی انتخاب شود.
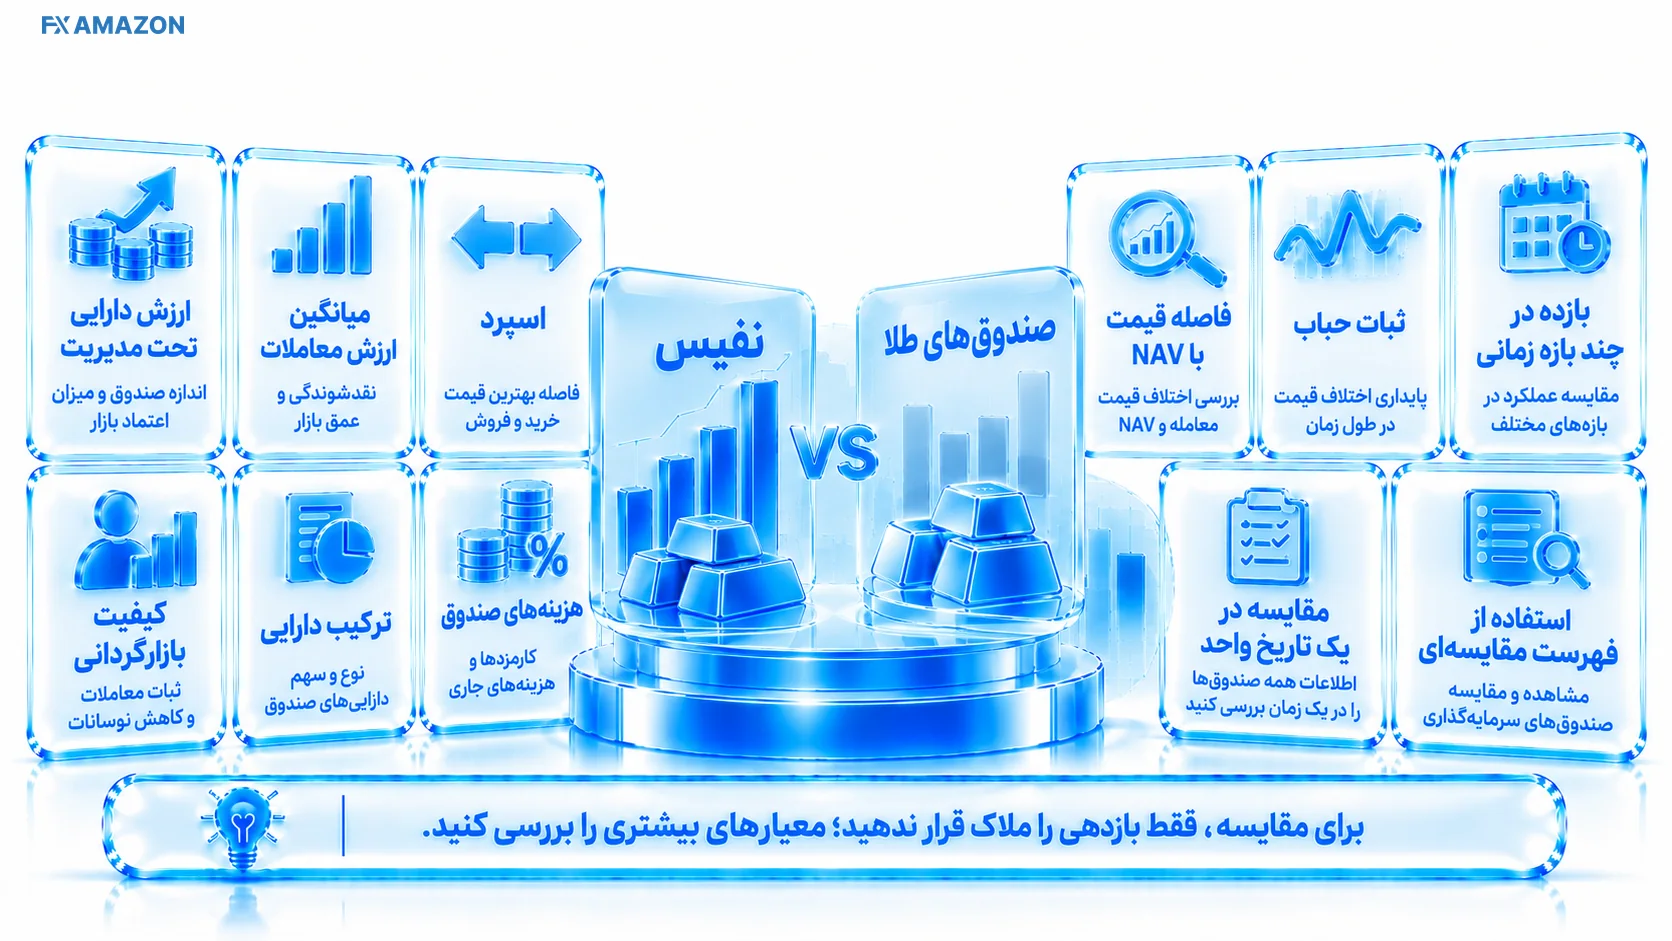
برای مقایسه نفیس با صندوقهای همگروه، فقط بازدهی را رتبهبندی نکنید. معیارهای مفیدتر شامل ارزش دارایی تحت مدیریت، میانگین ارزش معاملات، اسپرد، کیفیت بازارگردانی، فاصله قیمت با NAV، ترکیب دارایی، ثبات حباب، هزینههای صندوق و بازده در چند بازه زمانی همسان است. برای ساخت یک فهرست مقایسهای میتوانید «فهرست و مقایسه صندوقهای سرمایهگذاری» را ببینید و سپس اطلاعات هر صندوق را در یک تاریخ واحد کنار هم قرار دهید.
پیش از ثبت سفارش، چهار سؤال را پاسخ دهید: قیمت پیشنهادی شما چند درصد با NAV فاصله دارد؟ اسپرد و عمق سفارشها برای حجم معامله شما مناسب است؟ ترکیب دارایی اخیر صندوق با نوع مواجههای که از طلا میخواهید همخوانی دارد؟ و اگر قیمت طلا یا ارز خلاف انتظار شما حرکت کند، چه مقدار افت را میتوانید تحمل کنید؟ پاسخ به این پرسشها از انتخاب صرفاً بر مبنای بازده گذشته یا صف خرید جلوگیری میکند.
در روزهای جهش شدید، عجله برای خرید در سقف دامنه میتواند ریسک ورود با حباب بالا را افزایش دهد. در زمان افت نیز منفی بودن قیمت به تنهایی به معنای «ارزان» بودن نیست؛ ممکن است NAV نیز همزمان کاهش یافته باشد. تصمیم بهتر از مقایسه قیمت، NAV، حباب، اسپرد و شرایط داراییهای پایه به دست میآید.
خیر. نفیس یک صندوق کالایی مبتنی بر طلاست و بازده آن به شرایط بازار و عملکرد پرتفوی وابسته است. نه اصل سرمایه و نه نرخ سود ثابتی برای سرمایهگذار تضمین نمیشود.
برای خرید واحد ETF نفیس، کد بورسی فعال و دسترسی به سامانه معاملاتی کارگزاری کافی است و خرید واحد صندوق با خرید مستقیم گواهی سپرده کالایی یا معامله در بازار فیزیکی بورس کالا یکسان نیست.
در روال فعلی صندوقهای کالایی، تسویه معاملات T+1 است؛ یعنی چرخه تسویه یک روز کاری پس از معامله تکمیل میشود. زمان آزاد شدن وجه برای برداشت میتواند به فرآیند کارگزاری نیز وابسته باشد.
در چارچوب مقررات فعلی صندوقهای سرمایهگذاری، نقلوانتقال و درآمدهای مرتبط با واحدهای صندوق از مالیات بر درآمد و مالیات بر ارزش افزوده مربوط به نقلوانتقال اوراق معاف است. کارمزد معامله همچنان دریافت میشود.
خرید واحد نفیس به معنی مالکیت مستقیم یک شمش یا سکه مشخص نیست. سازوکار عادی سرمایهگذار خرد، خرید و فروش واحد صندوق در بازار است؛ بنابراین این ابزار را نباید با پلتفرم تحویل فیزیکی یا مالکیت مستقیم گواهی کالایی یکسان در نظر گرفت.
یک عدد به تنهایی کافی نیست. NAV، درصد حباب نسبت به NAV، اسپرد، عمق سفارشها و ترکیب دارایی باید کنار هم دیده شوند. اگر مجبور به انتخاب یک کنترل اولیه باشید، فاصله قیمت سفارش با NAV نقطه شروع مناسبی برای جلوگیری از خرید با پریمیوم غیرعادی است.