ETF
دارد
در این بخش اطلاعات اصلی Tabesh Taban Tamadon شامل وضعیت ETF، بازدهی از آغاز فعالیت، ضامن نقدشوندگی و سال تأسیس نمایش داده می شود.
دارد
نامشخص
نامشخص
1402
از ۵ امتیاز
از ۵ امتیاز
از ۵ امتیاز
از ۵ امتیاز
Tabesh Taban Tamadon صندوق سرمایه گذاری پشتوانه طلای تابان تمدن با نماد تابش و ساختار ETF کالایی مبتنی بر طلاست.
دارد
نامشخص
نامشخص
1402

صندوق طلای تابش با نماد «تابش» یک صندوق سرمایهگذاری قابل معامله (ETF) کالایی مبتنی بر طلاست. خرید واحدهای آن به شما امکان میدهد بدون نگهداری طلای فیزیکی، در سبدی از ابزارهای مبتنی بر طلا سرمایهگذاری کنید. قیمت تابش در بازار مانند هر ETF دیگری با عرضه و تقاضا حرکت میکند و میتواند برای مدتی بالاتر یا پایینتر از خالص ارزش داراییهای هر واحد (NAV) قرار بگیرد.
برای ارزیابی تابش، فقط بازده گذشته را نبینید. فاصله قیمت بازار با NAV، ترکیب روز داراییها، عمق سفارشها، فاصله بهترین قیمت خرید و فروش، حجم معاملات، عملکرد بازارگردان و تغییرات مقررات معاملاتی همگی میتوانند روی نتیجه واقعی خرید شما اثر بگذارند. این مقاله همین موارد را مرحلهبهمرحله بررسی میکند.
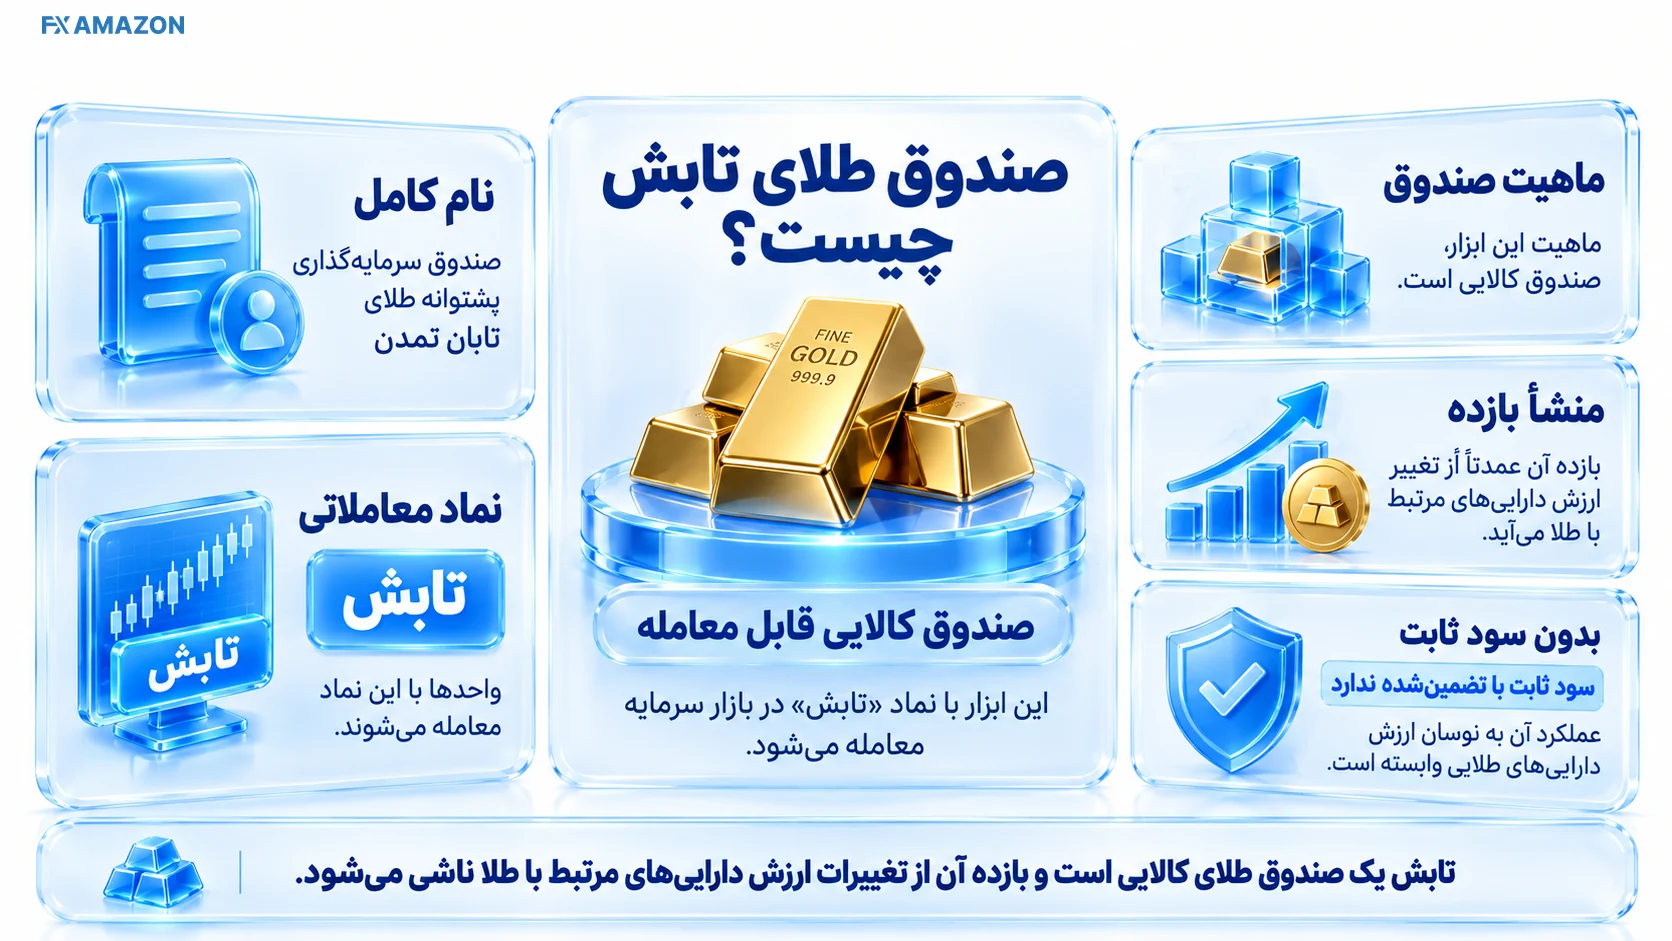
نام کامل این ابزار «صندوق سرمایهگذاری پشتوانه طلای تابان تمدن» است و واحدهای آن با نماد «تابش» در بازار سرمایه معامله میشود. ماهیت صندوق کالایی است؛ یعنی بازده آن عمدتاً از تغییر ارزش داراییهای مرتبط با طلا میآید، نه از پرداخت سود ثابت یا تضمینشده.
سرمایهگذار به جای خرید مستقیم شمش یا سکه، واحد صندوق را میخرد. مدیر صندوق داراییها را در چهارچوب امیدنامه و مقررات صندوق میان گواهیهای سپرده کالایی مبتنی بر طلا، ابزارهای مشتقه مجاز، وجه نقد و سایر اقلام مجاز مدیریت میکند. بنابراین «تابش» دقیقاً معادل نگهداری یک قطعه طلای مشخص نیست و تحویل فیزیکی طلا به دارنده هر واحد، جزء سازوکار معمول این ETF نیست.
در بعضی پایگاههای ثبتی تاریخ ۲۴ اردیبهشت ۱۳۹۰ برای سابقه صندوق دیده میشود، اما دوره فعالیت آن بهعنوان صندوق طلای «تابش» جدیدتر است. عرضه صندوق طلا در آبان ۱۴۰۲ آغاز شد؛ عرضه اولیه برای ۲۴ آبان ۱۴۰۲ اعلام شد و امکان معاملات ثانویه نماد از ۲۷ آبان همان سال در کارگزاریها در دسترس قرار گرفت.
برای مقایسه بازده، این تفاوت مهم است. اگر سامانهای «بازده از ابتدای فعالیت» را از یک تاریخ قدیمی محاسبه کرده باشد، ابتدا باید مشخص شود منظور سابقه حقوقی صندوق است یا دورهای که استراتژی آن به صندوق طلا تغییر کرده است. برای تحلیل عملکرد طلایی تابش، دوره پس از تغییر ماهیت و شروع معاملات نماد تابش معیار مرتبطتری است.
هسته پرتفوی صندوقهای طلا معمولاً از گواهی سپرده کالایی شمش و سکه طلا تشکیل میشود و صندوق میتواند از ابزارهای مشتقه طلا نیز در محدوده مجاز استفاده کند. وزن هر بخش ثابت نیست؛ مدیر صندوق با توجه به شرایط بازار، محدودیتهای امیدنامه و مدیریت نقدینگی ترکیب پرتفوی را تغییر میدهد. به همین دلیل درصدهای یک ماه یا یک فصل را نباید بهعنوان ترکیب دائمی تابش در نظر گرفت.
مولفه | اطلاعات |
|---|---|
نام صندوق | صندوق سرمایهگذاری پشتوانه طلای تابان تمدن |
نماد | تابش |
نوع | صندوق کالایی طلا، قابل معامله در بورس (ETF) |
مدیر صندوق | شرکت تأمین سرمایه تمدن |
متولی | مؤسسه حسابرسی رازدار |
حسابرس | مؤسسه حسابرسی ارقامنگر آریا |
بازارگردان | صندوق اختصاصی بازارگردانی توسعه بازار تمدن |
کد ثبت نزد سازمان | ۱۰۸۶۴ |
شماره مجوز | ۱۲۲/۱۲۸۲۶۷ |
شناسه ملی | ۱۰۳۲۰۵۴۱۸۲۰ |
سمتهای سازمانی و مشخصات ثبتی معمولاً کمتغییرتر از قیمت و بازده هستند، اما مسئولان اجرایی و مدیران سرمایهگذاری میتوانند تغییر کنند. برای انتشار یا تصمیم مالی حساس، نام اشخاص را از آخرین اطلاعات رسمی صندوق کنترل کنید؛ به همین دلیل این مقاله فهرست افراد تیم سرمایهگذاری را بهصورت ثابت درج نمیکند.
مدیر صندوق تصمیمهای سرمایهگذاری را در محدوده مقررات و امیدنامه اجرا میکند. متولی بر رعایت ضوابط و حفظ منافع دارندگان واحدها نظارت دارد. حسابرس صورتها و گزارشهای مالی را بررسی میکند. بازارگردان نیز با قرار دادن سفارشهای خرید و فروش به بهبود پیوستگی معاملات و کاهش اصطکاک نقدشوندگی کمک میکند؛ با این حال وجود بازارگردان به معنی تضمین قیمت، حذف زیان یا ثابت ماندن فاصله خرید و فروش نیست.
برای مشخصات صندوق، امیدنامه و اطلاعیههای مربوط به خود صندوق میتوانید وبسایت رسمی صندوق را بررسی کنید. صورتهای مالی، اطلاعیههای بااهمیت و گزارشهای منتشرشده نیز از طریق گزارشهای رسمی کدال قابل پیگیری است. هنگام مشاهده هر سند، تاریخ انتشار و دوره گزارش را کنار عدد موردنظر ثبت کنید تا داده قدیمی با وضعیت جاری اشتباه نشود.
NAV یا خالص ارزش داراییها نشان میدهد ارزش خالص داراییهای صندوق به ازای هر واحد چقدر است. در مقابل، «قیمت بازار» همان عددی است که خریدار و فروشنده در تابلو روی آن معامله میکنند. این دو لزوماً در هر لحظه برابر نیستند؛ چون قیمت بازار تابع سفارشهاست و NAV نیز با ارزشگذاری داراییهای صندوق و زمان بهروزرسانی آن محاسبه میشود.
برای بررسی قیمت، حجم، ارزش معاملات و سابقه نماد میتوانید از دادههای معاملاتی TSETMC در کنار دادههای سامانه معاملاتی خود استفاده کنید. برای سنجش فاصله قیمت و NAV، حتماً دو عدد با مبنای زمانی نزدیک را مقایسه کنید.
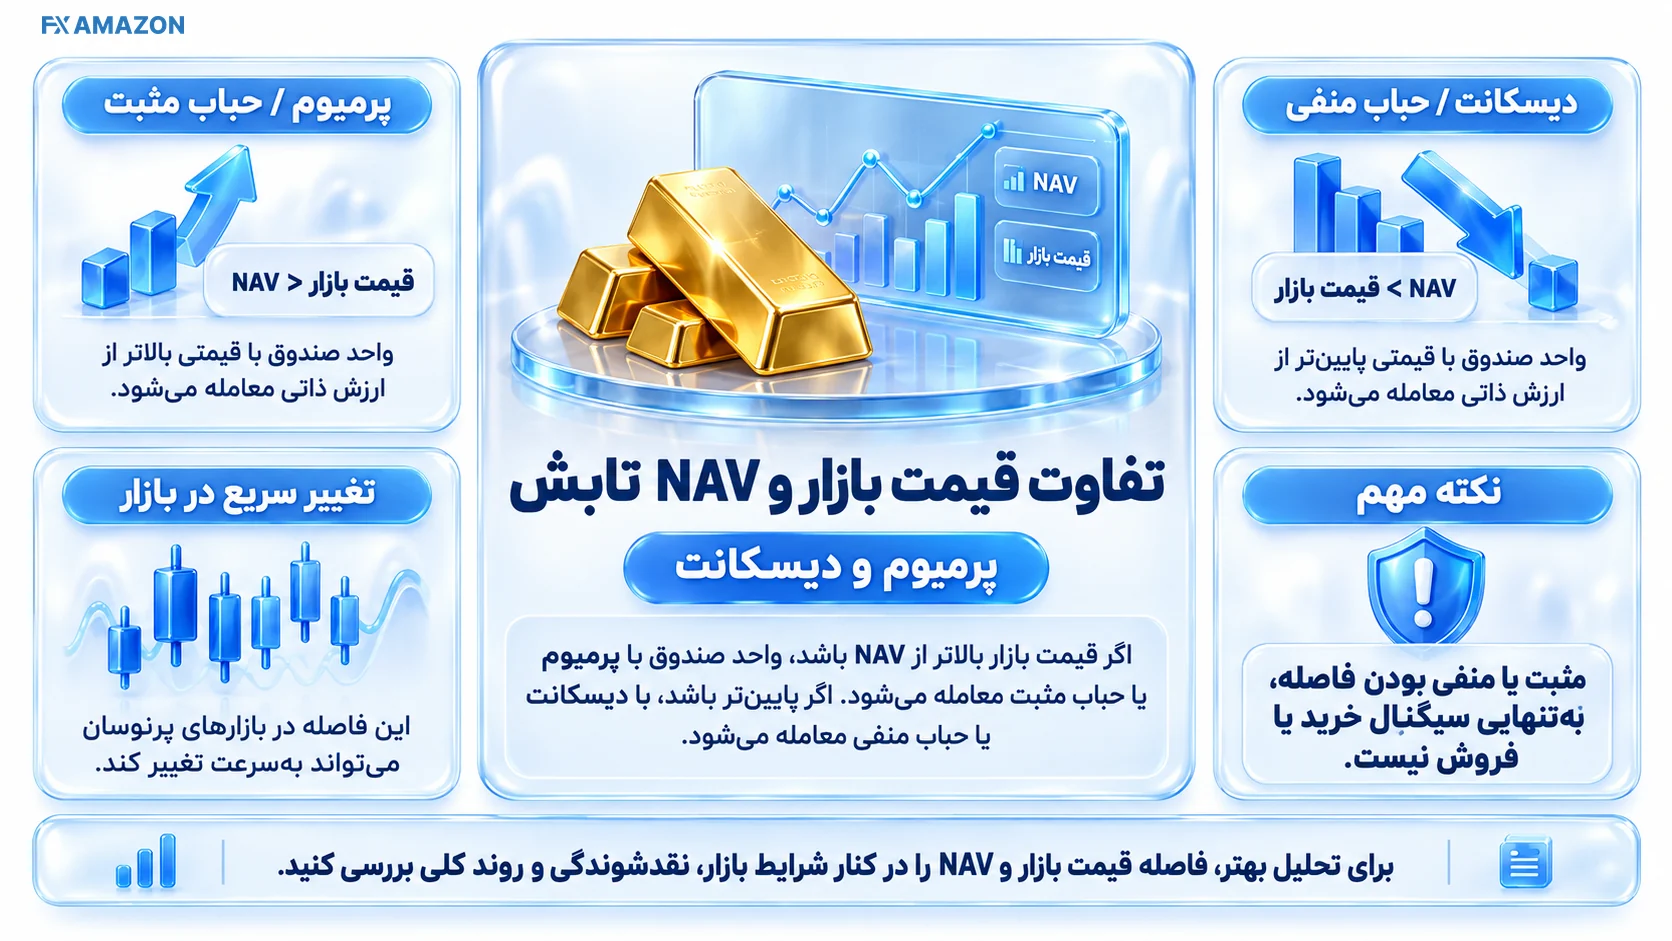
اگر قیمت بازار بالاتر از NAV باشد، واحد صندوق با پرمیوم یا حباب مثبت معامله میشود؛ اگر پایینتر باشد، با دیسکانت یا حباب منفی معامله میشود. این فاصله ممکن است در بازارهای پرنوسان بهسرعت تغییر کند و صرفاً مثبت یا منفی بودن آن به تنهایی سیگنال خرید یا فروش نیست.
فرمول ساده این است: درصد فاصله قیمت از NAV = (قیمت بازار منهای NAV) تقسیم بر NAV، ضربدر ۱۰۰. برای مثال اگر قیمت بازار ۱٫۵٪ بالاتر از NAV همزمان باشد، پرمیوم حدود ۱٫۵٪ است. اگر ۱٪ پایینتر باشد، دیسکانت حدود ۱٪ است. بهتر است علاوه بر این عدد، جهت حرکت طلای داخلی، عمق سفارشها و زمان آخرین بهروزرسانی NAV را هم ببینید.
نکته کاربردی: در لحظههای پرنوسان، اختلاف زمانی کوتاه میان قیمت داراییهای پایه، NAV و سفارشهای تابلو میتواند تصویری موقت از «حباب» بسازد. تصمیم را فقط روی یک اسنپشات چندثانیهای بنا نکنید.
هدف صندوق ایجاد مواجهه غیرمستقیم با طلا در چهارچوب یک صندوق کالایی است. بنابراین بخش اصلی ریسک و بازده به بازار طلا مربوط میشود، اما نتیجه دقیق به ترکیب پرتفوی، وزن شمش و سکه، موقعیتهای مشتقه، نقدینگی و هزینههای صندوق نیز وابسته است. ترکیب دارایی باید بهصورت دورهای بررسی شود؛ درصدهای تاریخی برای توصیف وضعیت امروز کافی نیستند.
گواهی سپرده شمش و سکه، مواجهه مستقیمتری با قیمت دارایی پایه ایجاد میکند. ابزارهای مشتقه میتوانند برای مدیریت مواجهه، پوشش بخشی از ریسک یا اجرای استراتژی صندوق به کار روند، اما خودشان ریسکهایی مانند اهرم، سررسید و اختلاف قیمت با بازار نقدی دارند. وجه نقد و سپرده نیز برای مدیریت پرداختها و جریان نقدینگی صندوق لازم است.
تاریخ آخرین گزارش ترکیب دارایی را یادداشت کنید و آن را با تاریخ امروز اشتباه نگیرید.
وزن گواهی شمش، گواهی سکه، ابزارهای مشتقه، وجه نقد و سایر داراییهای مجاز را جدا ببینید.
تغییر وزنها نسبت به گزارش قبلی را بررسی کنید؛ تغییر بزرگ میتواند رفتار صندوق را نسبت به طلای نقدی تغییر دهد.
اگر قصد مقایسه دو صندوق طلا را دارید، از گزارشهای همدوره استفاده کنید؛ مقایسه درصدهای مربوط به دو تاریخ متفاوت نتیجه قابل اتکایی نمیدهد.
بازده یک صندوق طلا باید با دوره دقیق سنجیده شود. بازده یکماهه، سهماهه یا سالانه بدون تاریخ پایان دوره ناقص است؛ چون قیمت طلا میتواند در فاصله کوتاهی تغییر محسوسی داشته باشد. برای قضاوت منصفانه، بازده تابش را با شاخص یا ابزار مقایسهای همدوره و با درنظرگرفتن حباب بازار و هزینه معامله بسنجید.
گزارش دورهای مدیر صندوق برای مرداد ۱۴۰۵ بازده ۱۲٫۲٪ را برای تابش اعلام کرده است؛ میانگین بازده صندوقهای طلا در همان ماه ۱۱٫۷٪ گزارش شد. دارایی تحت مدیریت تابش نیز در همان بازه از حدود ۱۵٫۳ همت به بیش از ۱۷٫۷ همت رسید. این ارقام مربوط به مرداد ۱۴۰۵ هستند و «عدد زنده امروز» محسوب نمیشوند.
در گزارش ۱۰ روز نخست شهریور ۱۴۰۵، بازده تابش ۵٫۳٪، میانگین صندوقهای طلا ۴٫۸٪ و رشد دارایی تحت مدیریت تابش ۷٫۱٪ اعلام شد؛ ارزش دارایی تحت مدیریت در پایان همان دوره حدود ۱۸۹ هزار میلیارد ریال، معادل ۱۸٫۹ همت، گزارش شده است. برای تصمیم امروز باید قیمت، NAV و گزارشهای جدیدتر را دوباره کنترل کنید.
دوره | بازده تابش | مقایسه همدوره | AUM/تغییر دارایی |
|---|---|---|---|
مرداد ۱۴۰۵ | ۱۲٫۲٪ | میانگین صندوقهای طلا: ۱۱٫۷٪ | از حدود ۱۵٫۳ به بیش از ۱۷٫۷ همت |
۱۰ روز نخست شهریور ۱۴۰۵ | ۵٫۳٪ | میانگین صندوقهای طلا: ۴٫۸٪ | رشد ۷٫۱٪؛ حدود ۱۸٫۹ همت در پایان دوره |
عملکرد یک دوره میتواند از روند طلا، نرخ ارز، ترکیب پرتفوی، ورود و خروج نقدینگی و شرایط خاص بازار همان دوره اثر بگیرد. صندوقی که در یک بازه از میانگین جلوتر بوده، الزاماً در بازه بعدی همان وضعیت را تکرار نمیکند. بازده گذشته یک داده تحلیلی است، نه وعده سود.
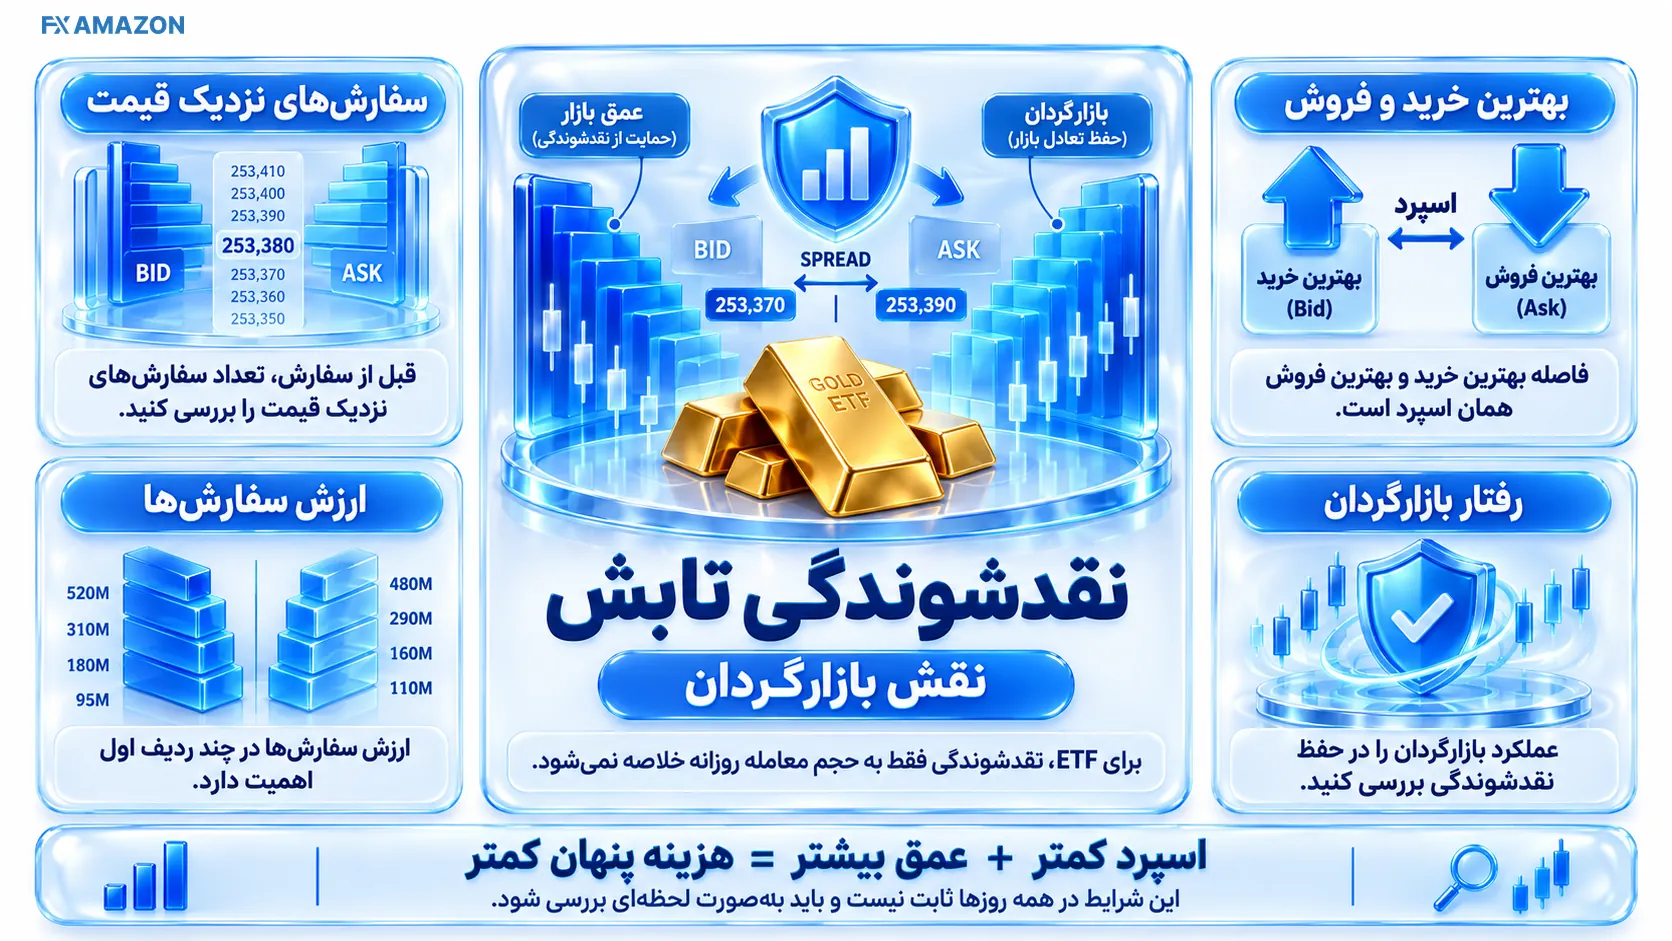
برای ETF، نقدشوندگی فقط به «حجم معامله روزانه» خلاصه نمیشود. قبل از سفارش، تعداد سفارشهای نزدیک قیمت، ارزش سفارشها در چند ردیف اول، فاصله بهترین خرید و بهترین فروش و رفتار بازارگردان را ببینید. اسپرد کمتر و عمق بیشتر معمولاً هزینه پنهان ورود و خروج را کاهش میدهد، اما این شرایط در تمام روزها ثابت نیست.
در بازارهای هیجانی ممکن است فاصله قیمتها بازتر شود یا صف ایجاد شود. بازارگردان به روانتر شدن معاملات کمک میکند، ولی نمیتواند حرکت قیمت طلا یا فشار شدید عرضه و تقاضا را خنثی کند. اگر مبلغ معامله شما نسبت به عمق سفارشها بزرگ است، سفارش را بدون توجه به عمق بازار در یک قیمت وارد نکنید.
در رویه جاری صندوقهای طلا، معاملات در روزهای کاری بازار انجام میشود و بازه رایج فعلی شامل پیشگشایش حدود ۱۱:۳۰ تا ۱۲:۰۰ و معاملات پیوسته حدود ۱۲:۰۰ تا ۱۸:۰۰ است. ساعت بازار میتواند با اطلاعیه بورس کالا، شرایط خاص بازار یا تصمیم نهاد ناظر تغییر کند؛ بنابراین ساعت نمایشدادهشده در سامانه کارگزاری و اطلاعیه روز بازار مقدم است.
دامنه روزانه صندوقهای طلا در شرایط عادی معمولاً تا حدود ۱۰٪ مثبت یا منفی نسبت به قیمت پایانی مبناست. در دورههای خاص امکان تغییر موقت دامنه با اطلاعیه رسمی وجود دارد. دامنه نوسان محدودکننده حرکت یکروزه است و ریسک افت قیمت در چند روز متوالی را حذف نمیکند.
تسویه معاملات صندوقهای کالایی طلا بهصورت T+1 انجام میشود؛ یعنی فرایند تسویه معامله در یک روز کاری بعد از روز معامله تکمیل میشود. زمان قابل برداشت شدن وجه فروش در حساب بانکی میتواند علاوه بر چرخه تسویه، به رویه انتقال وجه کارگزاری و ساعت ثبت درخواست برداشت هم وابسته باشد.
ضریب متداول کارمزد معامله صندوقهای کالایی طلا حدود ۰٫۰۰۱۲ از مبلغ معامله در هر سمت است؛ این عدد به صورت درصد تقریباً برابر با ۰٫۱۲٪ است، نه ۰٫۰۰۱۲٪. بنابراین خرید و فروش رفتوبرگشت، بدون درنظرگرفتن تغییر تعرفه یا هزینههای احتمالی دیگر، حدود دو برابر کارمزد یک سمت هزینه دارد.
تعرفهها میتوانند با مصوبه یا اصلاح مقررات تغییر کنند. عدد نهایی را پیش از ثبت سفارش از جدول کارمزد روز کارگزاری یا جزئیات سفارش کنترل کنید. این کار بهویژه برای معاملات کوتاهمدت مهم است؛ چون کارمزد و اسپرد میتوانند بخش معناداری از بازده کوچک را مصرف کنند.
در چهارچوب مالیاتی جاری بازار سرمایه، درآمد و نقلوانتقال واحدهای صندوقهای سرمایهگذاری از معافیتهای قانونی مربوط برخوردار است و معامله واحد صندوق طلا مانند خرید یک قطعه طلای فیزیکی با سازوکار خردهفروشی طلا نیست. با این حال وضعیت مالیاتی اشخاص حقوقی، تغییرات قانون یا شرایط خاص مؤدی میتواند نیازمند بررسی جداگانه باشد؛ برای تصمیم مالیاتی مهم، متن قانون و مقررات روز ملاک است.
برای خرید مستقیم نماد تابش در بورس، به کد بورسی فعال و دسترسی به سامانه آنلاین یک کارگزاری نیاز دارید. اگر هنوز کارگزاری انتخاب نکردهاید، فهرست کارگزاریهای بورس میتواند نقطه شروع مقایسه باشد. همچنین باید حساب معاملاتی را به اندازه سفارش و هزینههای معامله شارژ کرده باشید.
حداقل مبلغ واقعی خرید را بهتر است از روی قیمت یک واحد، حداقل ارزش سفارش قابل پذیرش در سامانه و مقررات روز بازار تعیین کنید. اعدادی که سالها قبل بهعنوان حداقل سرمایهگذاری منتشر شدهاند، ممکن است دیگر با قیمت واحد یا قواعد سفارش امروز سازگار نباشند.
وارد سامانه آنلاین کارگزاری شوید و نماد «تابش» را جستوجو کنید.
نام کامل صندوق را کنترل کنید تا نماد مشابهی انتخاب نشده باشد.
قیمت آخرین معامله، قیمت پایانی، بهترین سفارشهای خرید و فروش، حجم، ارزش معاملات و در صورت دسترسی NAV را بررسی کنید.
فاصله قیمت پیشنهادی شما با NAV و عمق سفارشها را بسنجید؛ در بازار کمعمق از سفارش بزرگ بدون توجه به چند ردیف سفارش خودداری کنید.
تعداد واحد و قیمت محدود را وارد کنید، مبلغ نهایی و کارمزد تخمینی را ببینید و سپس سفارش را ارسال کنید.
بعد از انجام معامله، تعداد واحدهای خریداریشده و قیمت میانگین انجامشده را در پرتفوی کنترل کنید.
نماد تابش را از پرتفوی باز کنید و وضعیت سفارشهای خرید را ببینید.
تعداد واحد قابل فروش و قیمت موردنظر را مشخص کنید.
اسپرد و عمق بازار را بررسی کنید؛ فروش فوری با قیمت نامناسب میتواند هزینهای بزرگتر از کارمزد رسمی ایجاد کند.
پس از انجام سفارش، وضعیت تسویه T+1 و زمان قابل برداشت وجه را در کارگزاری پیگیری کنید.
قیمت طلای داخلی از مجموعهای از عوامل مانند قیمت جهانی طلا، نرخ ارز، شرایط عرضه و تقاضای داخلی و انتظارات بازار اثر میگیرد. افت هر یک از محرکهای مهم یا کاهش پرمیوم بازار داخلی میتواند ارزش داراییهای طلامحور و در نتیجه قیمت واحد صندوق را پایین بیاورد. صندوق طلا «اصل سرمایه» را تضمین نمیکند.
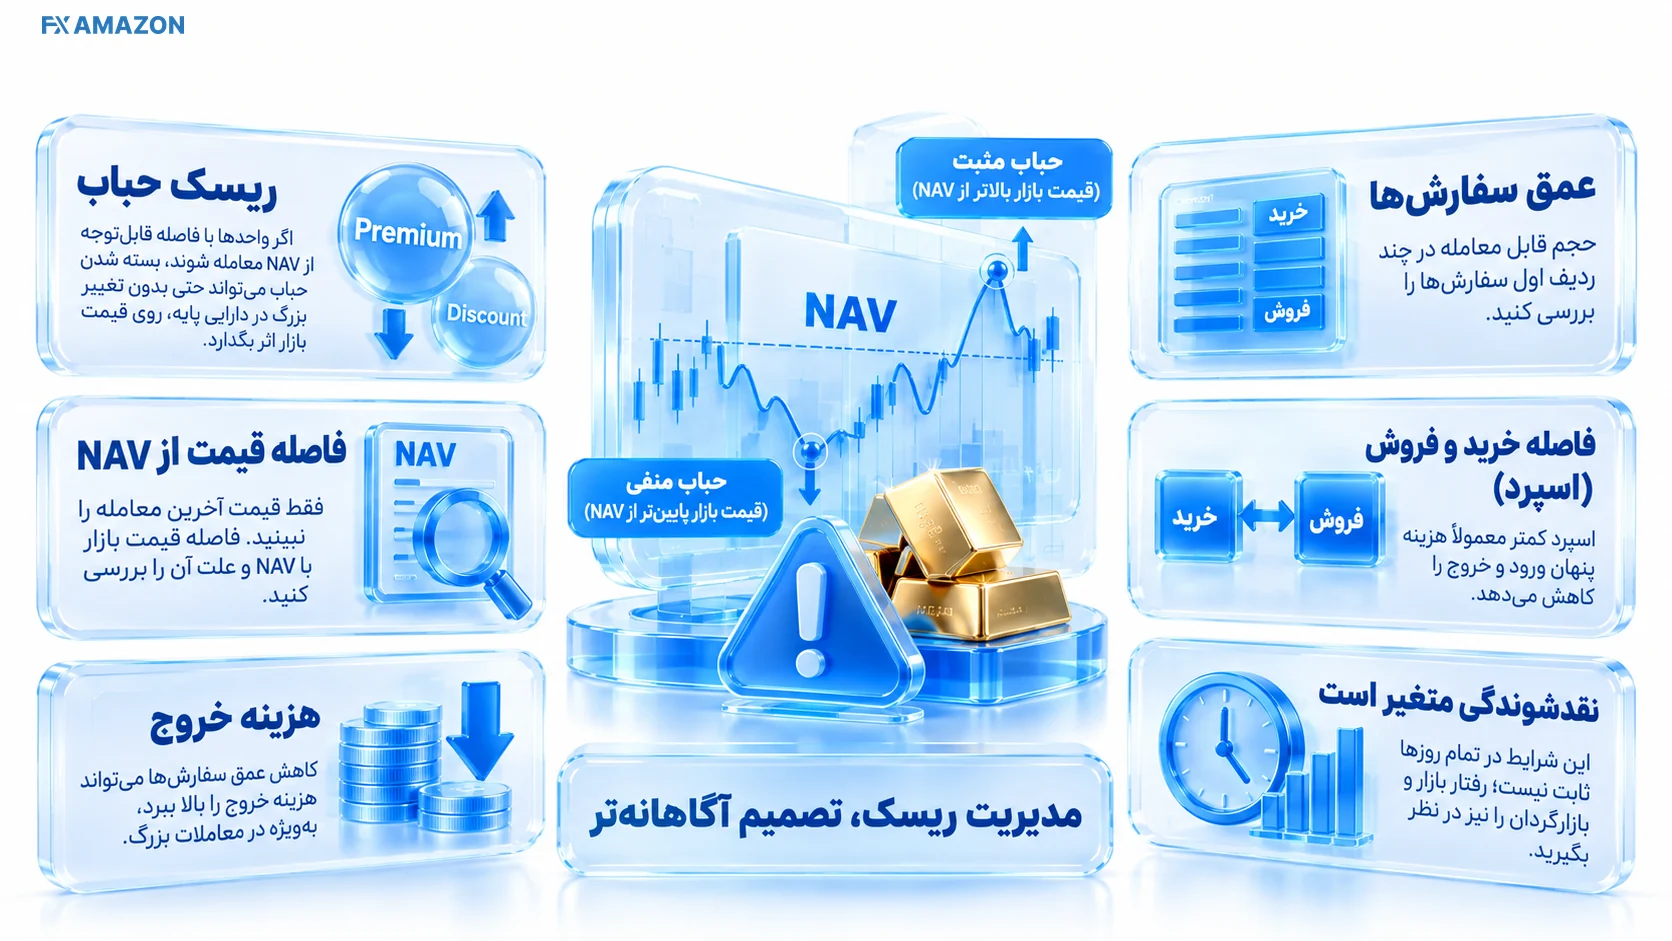
اگر واحدها با فاصله قابلتوجه از NAV معامله شوند، بسته شدن حباب میتواند حتی بدون تغییر بزرگ در دارایی پایه روی قیمت بازار اثر بگذارد. کاهش عمق سفارشها نیز هزینه خروج را بالا میبرد. برای معامله بزرگ، فقط قیمت آخرین معامله را نبینید؛ حجم قابل معامله در چند ردیف سفارش و فاصله خرید و فروش را هم محاسبه کنید.
ساعت معامله، دامنه نوسان، محدودیتهای بازار، تعرفه کارمزد یا سقفهای مجاز ترکیب دارایی میتوانند تغییر کنند. همچنین مدیر صندوق میتواند در محدوده امیدنامه وزن شمش، سکه، مشتقه و نقد را تغییر دهد. این تغییرها ممکن است حساسیت بازده صندوق به بخشهای مختلف بازار طلا را نسبت به گذشته عوض کنند.
تابش میتواند برای سرمایهگذاری مناسب باشد که میخواهد از طریق بازار سرمایه در معرض نوسان طلا قرار بگیرد، نگهداری فیزیکی طلا برایش مطلوب نیست، امکان معامله در ساعات بازار را میپذیرد و با نوسان قیمت و احتمال زیان کوتاهمدت مشکلی ندارد. شفافیت تابلو، امکان سفارش محدود و دسترسی از طریق کارگزاری از مزیتهای ساختاری ETF است.
در مقابل، اگر به بازده ثابت یا تضمین اصل سرمایه نیاز دارید، میخواهید هر ساعت شبانهروز معامله کنید، هدف اصلیتان تحویل فیزیکی سکه یا شمش است، یا تحمل افتهای بازار طلا را ندارید، ماهیت صندوق طلا با این نیازها همراستا نیست. انتخاب باید با افق زمانی، نقدینگی موردنیاز و تحمل ریسک خودتان هماهنگ باشد.
معیار | تابش و ETFهای طلا | طلای فیزیکی |
|---|---|---|
نحوه نگهداری | واحد الکترونیکی در پرتفوی بورسی | نیازمند نگهداری و مدیریت ریسک سرقت/اصالت |
قیمتگذاری | تابلو بازار + NAV و امکان پرمیوم/دیسکانت | قیمت بازار فیزیکی + اسپرد خرید و فروش |
ساعت معامله | محدود به ساعات بازار | وابسته به بازار و فروشنده |
هزینه معامله | کارمزد رسمی + اسپرد تابلو | اسپرد، اجرت یا هزینههای مرتبط بسته به نوع طلا و معامله |
تحویل فیزیکی | واحد ETF بهطور معمول تحویل قطعه مشخص طلا ایجاد نمیکند | دارایی فیزیکی در اختیار خریدار |
شفافیت پرتفوی | گزارشهای دورهای صندوق و دادههای بازار | وابسته به نوع دارایی و محل معامله |
برای مقایسه ساختاری تابش با گزینههای دیگر، بهتر است معیارهای همدوره مثل بازده، فاصله قیمت از NAV، ترکیب دارایی، AUM، حجم، اسپرد و کیفیت بازارگردانی را کنار هم بگذارید. برای مشاهده گزینههای موجود میتوانید به بخش مقایسه صندوقهای سرمایهگذاری مراجعه کنید. صرفاً بالاتر بودن بازده یک دوره کوتاه، معیار کافی برای انتخاب صندوق نیست.
تابش نماد صندوق سرمایهگذاری پشتوانه طلای تابان تمدن، یک ETF کالایی طلاست. سرمایهگذار واحد صندوق را در بورس معامله میکند و صندوق داراییهای مرتبط با طلا را در محدوده امیدنامه مدیریت میکند.
برای خرید مستقیم واحد تابش از بازار ثانویه، داشتن کد بورسی و حساب معاملاتی فعال در یک کارگزاری کافی است و سفارش با جستوجوی نماد «تابش» ثبت میشود. خدمات اختصاصی دیگری که مدیر صندوق ارائه کند ممکن است فرایند جداگانه داشته باشد، اما خرید بورسی نماد به ثبتنام جداگانه در سایت صندوق وابسته نیست.
خرید واحد ETF به معنی مالکیت و حق تحویل یک قطعه مشخص شمش یا سکه نیست. سازوکار معمول سرمایهگذار خرد، خرید و فروش واحدهای صندوق در بازار است. اگر هدف شما تحویل فیزیکی طلاست، ابزار و مقررات آن را جداگانه بررسی کنید.
در رویه جاری صندوقهای طلا، پیشگشایش معمولاً از حدود ۱۱:۳۰ تا ۱۲:۰۰ و معاملات پیوسته از حدود ۱۲:۰۰ تا ۱۸:۰۰ انجام میشود. ساعت نهایی همان چیزی است که در روز معامله در سامانه کارگزاری و اطلاعیه رسمی بازار اعلام میشود.
چرخه تسویه صندوقهای کالایی طلا T+1 است؛ یعنی تسویه در یک روز کاری بعد از معامله انجام میشود. زمان انتقال وجه از حساب کارگزاری به بانک میتواند به برنامه برداشت کارگزاری هم وابسته باشد.
ضریب رایج کارمزد برای صندوقهای کالایی طلا حدود ۰٫۰۰۱۲ از ارزش معامله در هر سمت، معادل تقریباً ۰٫۱۲٪ است. تعرفه روز را پیش از معامله کنترل کنید؛ ۰٫۰۰۱۲ ضریب اعشاری است و نباید با ۰٫۰۰۱۲٪ اشتباه شود.
معاملات واحدهای صندوقهای سرمایهگذاری در چهارچوب معافیتهای قانونی بازار سرمایه انجام میشود. برای وضعیتهای خاص اشخاص حقوقی، تغییر مقررات یا مسائل مالیاتی شخصی، قانون و دستورالعمل جاری ملاک است.
حداقل قیمت بازار و NAV همزمان، درصد پرمیوم یا دیسکانت، بهترین خرید و فروش و اسپرد، حجم و ارزش معاملات، عمق چند ردیف سفارش، ترکیب آخرین پرتفوی و تاریخ آن، بازده دورهای با تاریخ پایان مشخص و کارمزد معامله را بررسی کنید. این مجموعه تصویر دقیقتری از معامله میدهد تا تکیه بر یک عدد مانند بازده ماه گذشته.