ETF
دارد
در این بخش اطلاعات اصلی Zarvan شامل وضعیت ETF، بازدهی از آغاز فعالیت، ضامن نقدشوندگی و سال تأسیس نمایش داده می شود.
دارد
نامشخص
نامشخص
1403
از ۵ امتیاز
از ۵ امتیاز
از ۵ امتیاز
از ۵ امتیاز
Zarvan نماد شاخه فلز طلا در صندوق سرمایه گذاری در اوراق بهادار کالایی ویستا است و به صورت ETF از مسیر کارگزاری معامله می شود.
دارد
نامشخص
نامشخص
1403

زروان یک نماد بورسی برای دسترسی غیرمستقیم به بازار طلاست؛ اما ارزیابی آن فقط با نگاه کردن به قیمت طلا کامل نمیشود. ساختار حقوقی صندوق در سال ۱۴۰۵ تغییر کرده، حدنصابهای سرمایهگذاری بهروز شدهاند و قیمت واحدهای ETF نیز میتواند در طول جلسه بازار بالاتر یا پایینتر از NAV معامله شود. بنابراین تصمیم خرید باید همزمان ساختار فعلی صندوق، ترکیب دارایی، کیفیت نقدشوندگی، فاصله قیمت با NAV و قواعد روز معامله را در نظر بگیرد.
مشخصه | وضعیت فعلی |
|---|---|
نماد معاملاتی | زروان |
نام حقوقی فعلی | صندوق سرمایهگذاری در اوراق بهادار کالایی ویستا |
نوع | ETF کالایی؛ شاخه فعلی فلز طلا |
مدیر | شرکت سبدگردان ویستا |
متولی | شرکت مشاور سرمایهگذاری سهم آشنا |
حسابرس | موسسه حسابرسی رازدار |
بازارگردان | صندوق اختصاصی بازارگردانی تراز ویستا |
تاریخ آغاز فعالیت | ۱۴۰۳/۰۹/۲۶ |
شماره ثبت نزد سازمان / ثبت شرکتها | ۱۲۳۵۹ / ۵۸۴۲۶ |
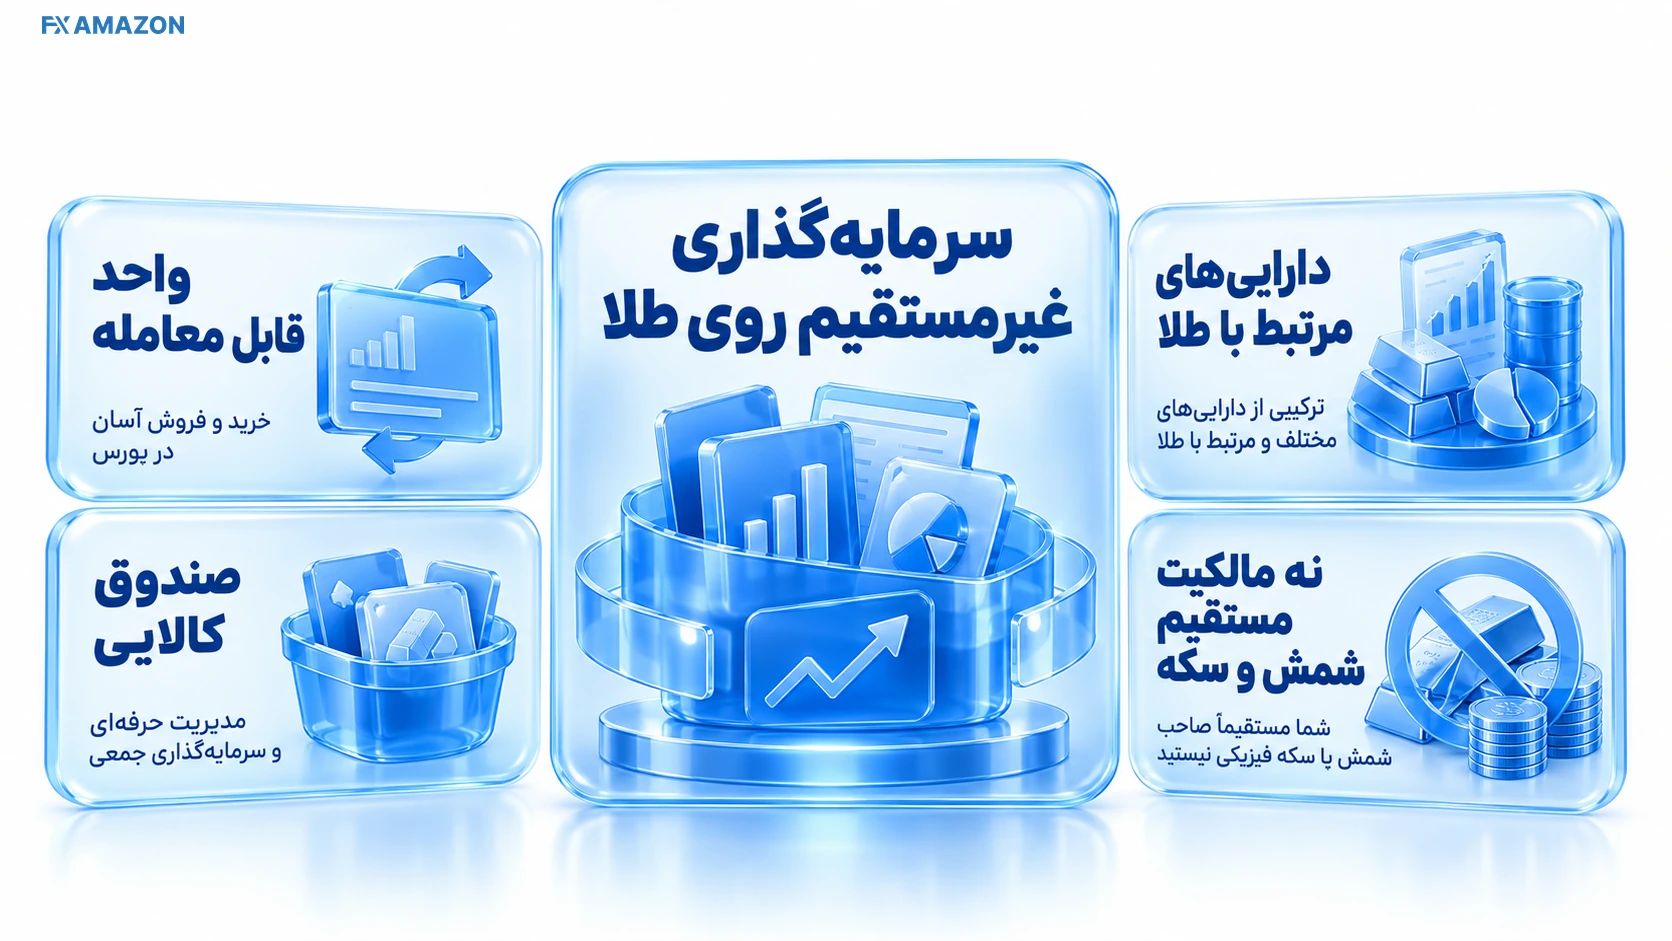
زروان واحد عادیِ قابل معامله شاخه «فلز طلا» در یک صندوق کالایی است. سرمایهگذار بهجای خرید شمش یا سکه مشخص، واحد صندوق را در بازار میخرد و ارزش آن از داراییهای صندوق و شرایط عرضه و تقاضای همان واحدها اثر میگیرد. ساختار فعلی اجازه میدهد صندوق برای هر شاخه کالایی، NAV و نماد معاملاتی جدا داشته باشد؛ در وضعیت فعلی شاخه فعال، فلز طلاست و نماد آن «زروان» است.
این تفکیک مهم است، چون نام تجاریِ شناختهشده «صندوق طلای زروان» هنوز برای جستوجو و معامله کاربرد دارد، اما نام حقوقی فعلی صندوق گستردهتر شده است. در نتیجه برای بررسی سند، ریسک و پرتفوی باید مطمئن شوید سندی را میخوانید که به ساختار فعلی صندوق مربوط است.
آخرین نسخه اساسنامه جاری صندوق شخصیت حقوقی را با عنوان «صندوق سرمایهگذاری در اوراق بهادار کالایی ویستا» نشان میدهد. در عین حال، امیدنامه برای شاخه فلز طلا نماد «زروان» را ثبت میکند. بنابراین «زروان» را باید نماد معاملاتی شاخه طلا دانست، نه نام کامل فعلی شخصیت حقوقی صندوق.
در سوابق قدیمیتر ممکن است نامهایی با تمرکز مستقیم بر «طلای انس» یا «طلای زروان ویستا» دیده شود. برای تصمیم امروز، تاریخ سند اهمیت بیشتری از تکرار نامهای قدیمی دارد؛ مخصوصاً زمانی که درباره حدنصاب سرمایهگذاری، هزینهها یا ارکان صندوق صحبت میشود.
ارکان صندوق فقط اطلاعات شناسنامهای نیستند. مدیر درباره اجرای استراتژی و مدیریت دارایی مسئولیت دارد، متولی نقش نظارتی دارد، حسابرس گزارشگری مالی را بررسی میکند و بازارگردان در چارچوب تعهدات بازارگردانی به نقدشوندگی واحدهای عادی کمک میکند. وجود بازارگردان به معنی تضمین قیمت، تضمین خروج فوری یا حذف ریسک توقف معاملات نیست.
شماره ثبت صندوق نزد سازمان بورس ۱۲۳۵۹ و شماره ثبت نزد مرجع ثبت شرکتها ۵۸۴۲۶ است. آغاز فعالیت صندوق ۲۶ آذر ۱۴۰۳ ثبت شده است. این اطلاعات کمتغییرند، اما تغییر ساختار، سقف واحدها یا مفاد امیدنامه میتواند در مجامع بعدی رخ دهد؛ به همین دلیل تاریخ آخرین سند همچنان بخشی از کنترل انتشار است.
مدیریت صندوق با شرکت سبدگردان ویستا است. شرکت مشاور سرمایهگذاری سهم آشنا متولی و موسسه حسابرسی رازدار حسابرس صندوق هستند. بازارگردانی واحدها را صندوق اختصاصی بازارگردانی تراز ویستا انجام میدهد. مدیران سرمایهگذاری فعلی نیز احسان ونکی، رضوان بیجوند فیلی و علیرضا روشن قیاس هستند.
تغییر هر یک از این ارکان میتواند برای تحلیل کیفیت اجرا، کنترل داخلی یا نقدشوندگی مهم باشد. اگر مقاله مدت زیادی از آخرین بهروزرسانی گذشته است، نام مدیران سرمایهگذاری و بازارگردان باید دوباره کنترل شود.
هدف شاخه طلا تشکیل سبدی از اوراق بهادار مبتنی بر کالا است؛ دارایی اصلی میتواند گواهی سپرده سکه و شمش طلا باشد و بخشی از سبد نیز در چارچوب امیدنامه از ابزارهای مشتقه استفاده کند. همین ترکیب باعث میشود رفتار صندوق به بازار طلا نزدیک باشد، اما بازده آن الزاماً در هر لحظه با درصد تغییر یک شاخص طلای خاص یکسان نیست.
نسخه نهایی امیدنامه جاری صندوق برای هر شاخه کالایی چهار مرز مهم تعیین میکند:
• گواهی سپرده کالایی همان شاخه: حداقل ۷۰٪ از کل داراییها.
• اوراق مشتقه مبتنی بر همان شاخه: حداکثر ۲۰٪ از کل داراییها.
• تعهد خالص موقعیتهای بدون پوشش در قراردادهای مشتقه: حداکثر ۵۰٪ از کل داراییها در زمان اتخاذ موقعیت.
• موقعیت خرید در قرارداد اختیار معامله: حداکثر ۵٪ از کل داراییها.
این اعداد «حد مجاز» هستند، نه گزارش لحظهای پرتفوی. همچنین درصدهای ۳۰٪ برای مشتقات یا ۱۰٪ برای موقعیت خرید اختیار که در بعضی محتوای قدیمی دیده میشود، با نسخه فعلی امیدنامه همخوان نیست.
برای فهم اینکه صندوق در یک تاریخ مشخص واقعاً چه داراییهایی داشته، باید صورتهای مالی و پرتفوی دورهای را ببینید. حدنصاب ۷۰٪ فقط کف گواهی سپرده را تعیین میکند و نمیگوید سهم واقعی گواهی، مشتقه، وجه نقد یا سایر داراییهای مجاز در همان ماه دقیقاً چقدر بوده است.
در مقایسه دورهای، علاوه بر درصد هر طبقه دارایی، به تاریخ پایان گزارش، اندازه خالص داراییها، تغییر وزن مشتقات و هر تغییر مهم در سیاست یا سقف واحدها توجه کنید. مقایسه گزارشی که چند ماه اختلاف زمانی دارد میتواند تصویر اشتباهی از ریسک فعلی بدهد.
زروان ETF است؛ یعنی معامله عادی سرمایهگذار از مسیر بازار و کارگزاری انجام میشود، نه با ثبت درخواست صدور و ابطال در وبسایت صندوق. شما قیمت و تعداد را در سامانه معاملاتی تعیین میکنید و سفارش در صورت وجود طرف مقابل با شرایط سازگار اجرا میشود.
برای معامله به دسترسی فعال بازار سرمایه و حساب کارگزاری نیاز دارید. پیش از واریز وجه، مطمئن شوید نماد «زروان» در سامانه معاملاتی شما قابل معامله است و محدودیت خاصی برای حساب یا نماد وجود ندارد.
اگر هنوز کارگزاری انتخاب نکردهاید، مقایسه کارگزاریهای بورس میتواند مرحله بعدی مسیر شما باشد. انتخاب کارگزاری برای این مقاله به معنی ترجیح یک برند خاص نیست؛ کیفیت سامانه، دسترسی، پشتیبانی و فرایند برداشت وجه را با نیاز خودتان تطبیق دهید.
1) نماد «زروان» را جستوجو کنید و نام/بازار نماد را با دقت کنترل کنید.
2) قیمت آخرین معامله، قیمت پایانی، بهترین سفارشهای خرید و فروش و حجم صفها را ببینید.
3) NAV آماری/لحظهای را در کنار قیمت بازار قرار دهید تا فاصله قیمت از ارزش خالص دارایی را بفهمید.
4) قیمت و تعداد واحد را بهصورت سفارش محدود وارد کنید؛ ارزش ناخالص و کارمزد پیشنمایش را پیش از تأیید بخوانید.
5) پس از ارسال، وضعیت سفارش را بررسی کنید؛ ثبت سفارش به معنی انجام قطعی معامله نیست.
استفاده از «بهترین قیمت موجود» بدون توجه به عمق دفتر سفارش میتواند در بازار پرنوسان نتیجه متفاوتی از انتظار شما ایجاد کند. برای سفارش بزرگتر، اندازه سفارشهای مقابل و فاصله قیمتهای bid/ask اهمیت بیشتری پیدا میکند.
فروش نیز از همان دفتر سفارش انجام میشود. تعداد واحدی را که میخواهید بفروشید و قیمت محدود را مشخص کنید و قبل از تأیید، وضعیت NAV، بهترین سفارش خرید و عمق بازار را ببینید. لازم نیست تمام دارایی را در یک سفارش بفروشید؛ اما تقسیم سفارش هم باید با نقدشوندگی و هزینه معامله سازگار باشد.
قانون سادهای مثل «همیشه بالاتر از NAV بفروش» قابل اتکا نیست. اگر NAV در حال تغییر باشد یا بازار با شوک قیمت طلا/ارز روبهرو شود، فاصله قیمت و NAV میتواند سریع جابهجا شود.
NAV آماری، ارزش خالص هر واحد بر مبنای ارزشگذاری داراییهای صندوق است؛ قیمت بازار نتیجه سفارشهای خرید و فروش است. برای تصمیم روز معامله، NAV لحظهای صندوق را کنار قیمت و دفتر سفارش همان نماد قرار دهید.
اگر قیمت بازار بالاتر از NAV باشد، واحد با premium یا حباب مثبت معامله میشود؛ اگر پایینتر باشد، discount یا حباب منفی شکل میگیرد. این فاصله میتواند از هیجان بازار، محدودیت نقدشوندگی، زمانبندی بهروزرسانی NAV، حرکت سریع دارایی پایه یا اختلاف عرضه و تقاضا ناشی شود.
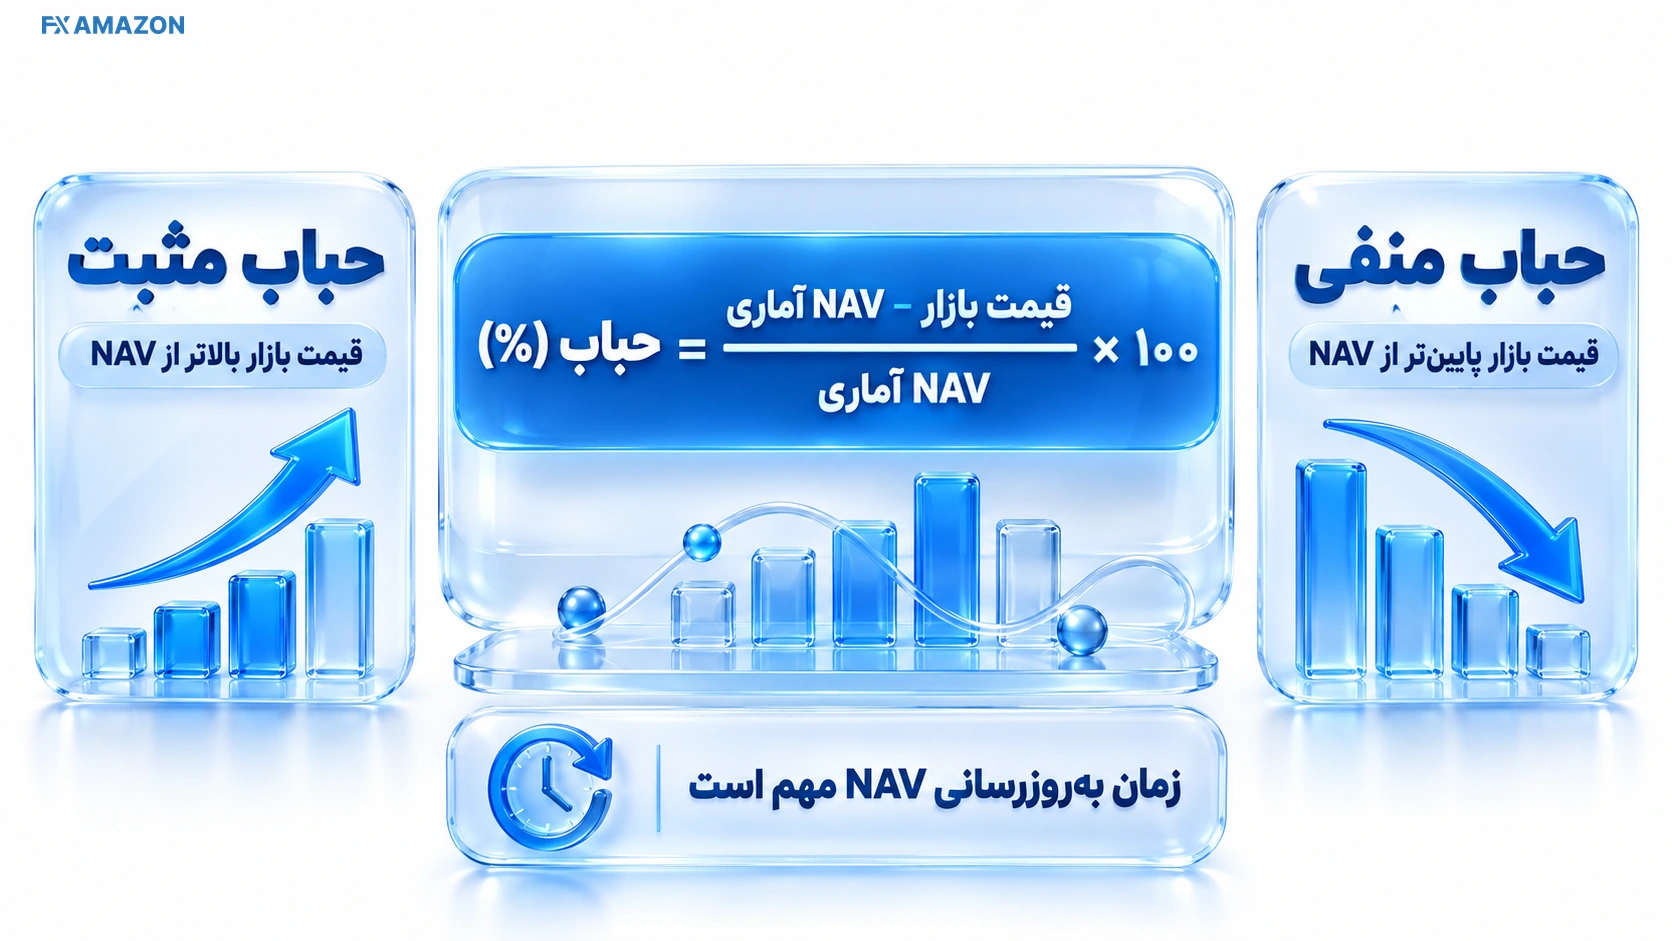
یک فرمول ساده برای سنجش فاصله این است:
حباب (%) = (قیمت بازار − NAV آماری) ÷ NAV آماری × ۱۰۰
مثلاً اگر نتیجه مثبت باشد، بازار با قیمتی بالاتر از NAV معامله میشود. اما خودِ عدد حباب نمیگوید قیمت بعدی بالا یا پایین میرود. مهم است بدانید NAV با چه زمانبندی محاسبه شده و بازار طلا در همان چند دقیقه چه حرکتی داشته است.
حباب منفی میتواند جذاب به نظر برسد، ولی همیشه تخفیف واقعی نیست. ممکن است NAV هنوز حرکت جدید بازار را کامل منعکس نکرده باشد، نقدشوندگی کاهش یافته باشد یا فشار فروش اطلاعات تازهای را در قیمت وارد کرده باشد. برعکس، حباب مثبت کوچک هم لزوماً به معنی گرانفروشی غیرمنطقی نیست؛ هزینه و سرعت تعدیل پرتفوی و شرایط دفتر سفارش میتواند فاصله کوتاهمدت ایجاد کند.
بهجای تبدیل NAV به سیگنال خرید، آن را یکی از متغیرهای تصمیم در کنار قیمت طلا، نرخ ارز، حجم معامله، spread دفتر سفارش و افق زمانی خود قرار دهید.
قواعد عملیاتی بازار میتوانند با اطلاعیه جدید تغییر کنند. هر عدد زمانی یا تعرفهای باید در روز انتشار و سپس در روز سفارش از تابلوی نماد و سامانه معاملاتی کنترل شود. نسخه حاضر، داده جاری ۲۲ شهریور ۱۴۰۵ را برای جهتگیری عملیاتی لحاظ کرده است.
در زمان نگارش، پیشگشایش صندوقهای طلا از ۱۱:۴۵ تا ۱۲:۰۰ و معاملات اصلی از ۱۲:۰۰ تا ۱۸:۰۰ انجام میشود. پیشگشایش برای ورود/ویرایش سفارش است و معامله اصلی از شروع جلسه پیوسته انجام میشود. اگر بازار ساعتها را تغییر دهد، زمان نمایشدادهشده در سامانه سفارش همان روز مقدم است.
برای دامنه مجاز روزانه عدد ثابت و همیشگی در این صفحه نگه نمیداریم، چون مقررات بازار یا وضعیت نماد میتواند تغییر کند. قبل از سفارش، حداقل و حداکثر قیمت مجاز همان روز را در تابلوی نماد ببینید. اگر قیمت در مرز دامنه قرار گرفته باشد، صف خرید یا فروش میتواند خروج یا ورود را دشوارتر کند.
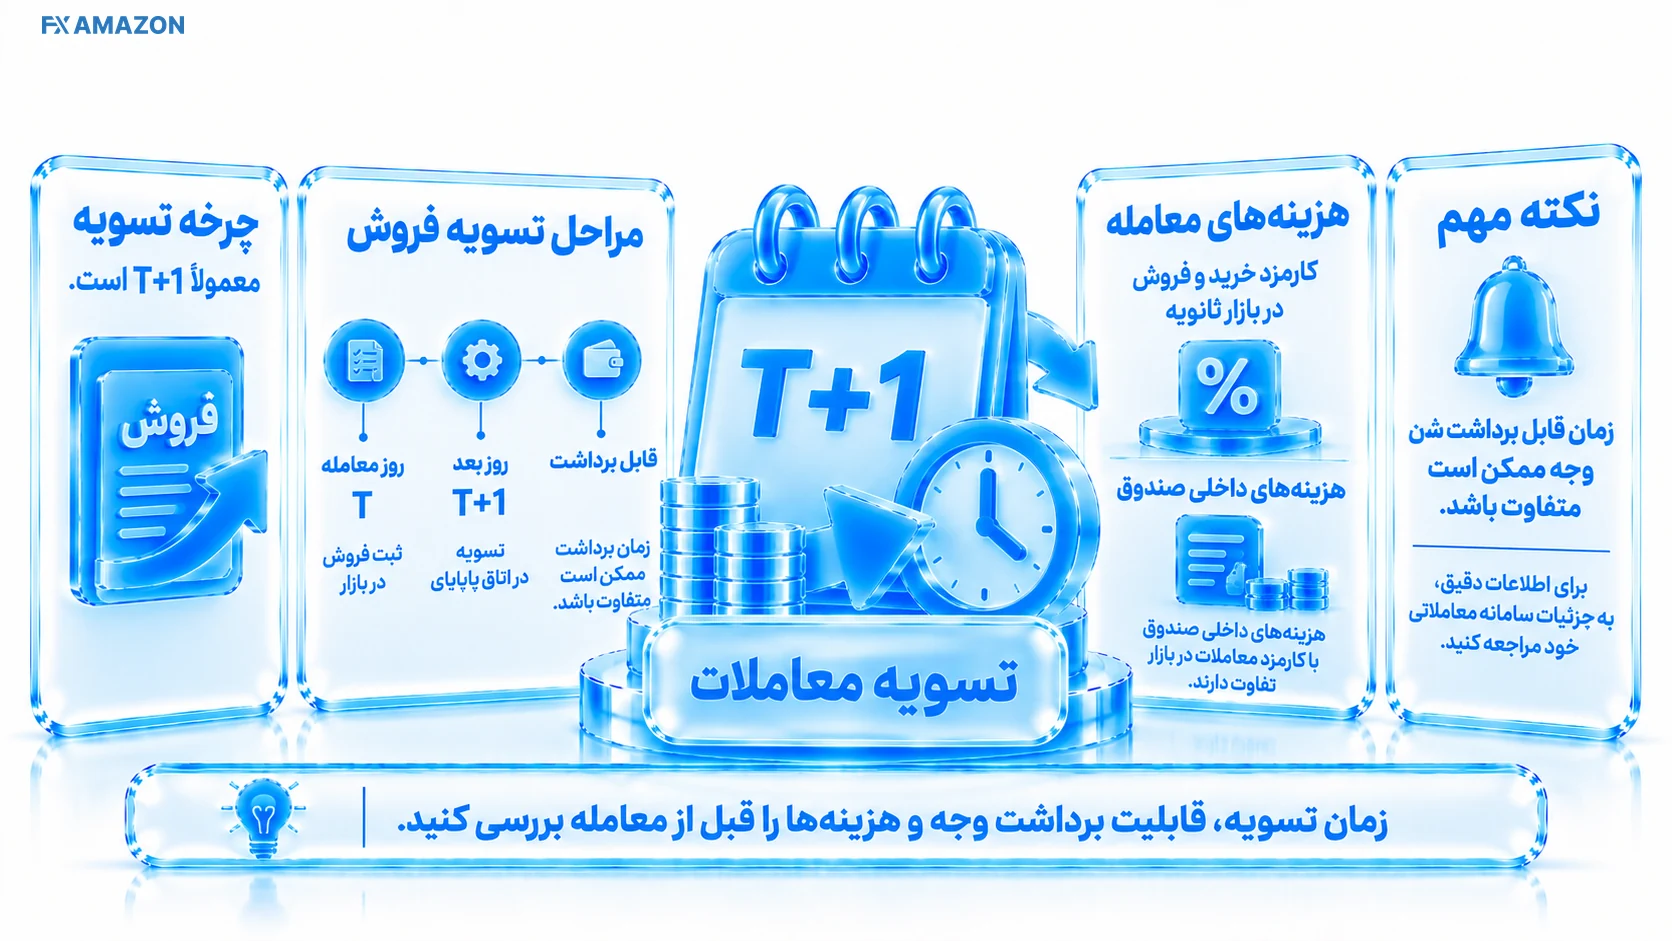
معاملات صندوقهای کالایی در چرخه تسویه بازار مربوطه انجام میشوند و برای فروش زروان معمولاً T+1 بهعنوان چرخه تسویه مطرح است. «تسویه معامله» را با «قابل برداشت شدن وجه در بانک» یکی ندانید؛ زمان برداشت میتواند به تقویم کاری و فرایند کارگزاری وابسته باشد.
صفحه هزینههای صندوق هزینههای خود صندوق و ارکان را نمایش میدهد. این هزینهها با کارمزد خرید و فروش واحد در بازار ثانویه یکی نیستند. کارمزد سفارش را از پیشنمایش معامله همان روز بخوانید؛ عدد تاریخی کارمزد نباید بدون کنترل تعرفه جاری در مقاله ثابت بماند.
بازده زروان حاصل یک نرخ سود ثابت نیست. ارزش واحدها از ترکیب دارایی و قیمت بازار اثر میگیرد و ممکن است در دورههای مختلف هم سود و هم زیان ایجاد شود. به همین دلیل مقایسه بازده باید با بازه زمانی مشخص، تاریخ شروع/پایان یکسان و صندوقهای همگروه انجام شود.
داراییهای طلایی در ایران از قیمت جهانی طلا و نرخ تبدیل ارز اثر میگیرند، اما رابطه در هر لحظه یک به یک نیست. شرایط بازار داخلی، قیمت گواهیهای قابل معامله و انتظارات ارزی میتوانند باعث شوند مسیر کوتاهمدت واحد صندوق با یک نمودار واحد از طلای جهانی متفاوت باشد.
وقتی سهم گواهی سپرده، موقعیتهای مشتقه یا وجه نقد تغییر میکند، حساسیت پرتفوی به حرکت طلا هم تغییر میکند. مشتقات میتوانند برای مدیریت ریسک یا اجرای استراتژی استفاده شوند، اما به علت اهرم و نوسان، خودشان منبع ریسک هم هستند. حدنصاب امیدنامه سقف و کف استفاده را میگوید؛ گزارش دورهای نشان میدهد مدیر در عمل کجا قرار گرفته است.
حتی اگر ارزش داراییهای صندوق تغییر کمی داشته باشد، فشار خرید یا فروش میتواند قیمت بازار واحدها را از NAV فاصله دهد. بازارگردان برای کمک به نقدشوندگی فعالیت میکند، اما تعهد بازارگردانی تضمین نمیکند همیشه در هر قیمت و هر حجم دلخواه طرف معامله پیدا شود.
صندوق طلا ریسک نگهداری فیزیکی را برای سرمایهگذار مستقیم کاهش میدهد، اما ریسک سرمایهگذاری را حذف نمیکند. مهمترین ریسکها به قیمت دارایی پایه، نقدشوندگی واحدها، ابزارهای مشتقه و قواعد بازار برمیگردند.
افت قیمت ریالی طلا میتواند ارزش داراییهای صندوق و قیمت واحدها را کاهش دهد. این افت میتواند از کاهش طلای جهانی، کاهش نرخ ارز یا ترکیب هر دو ناشی شود. صندوق برای حفظ اصل سرمایه یا ایجاد سود قطعی طراحی نشده است.
وجود بازارگردان به نقدشوندگی کمک میکند، اما در شرایط پرتنش spread میتواند باز شود، عمق سفارشها کم شود یا معامله نماد با تصمیم بازار متوقف شود. سرمایهگذاری که به خروج فوری در هر شرایطی نیاز دارد باید این محدودیت را جدیتر ببیند.
بخشی از دارایی صندوق میتواند در ابزارهای مشتقه قرار گیرد؛ این ابزارها بهدلیل اهرم و سرعت تغییر ارزش، پیچیدهتر و پرریسکتر از نگهداری ساده گواهی سپردهاند. از طرف دیگر، تغییر حدنصابها، قواعد معاملاتی، ساعات بازار یا الزامات صندوق میتواند رفتار عملیاتی نماد را تغییر دهد.
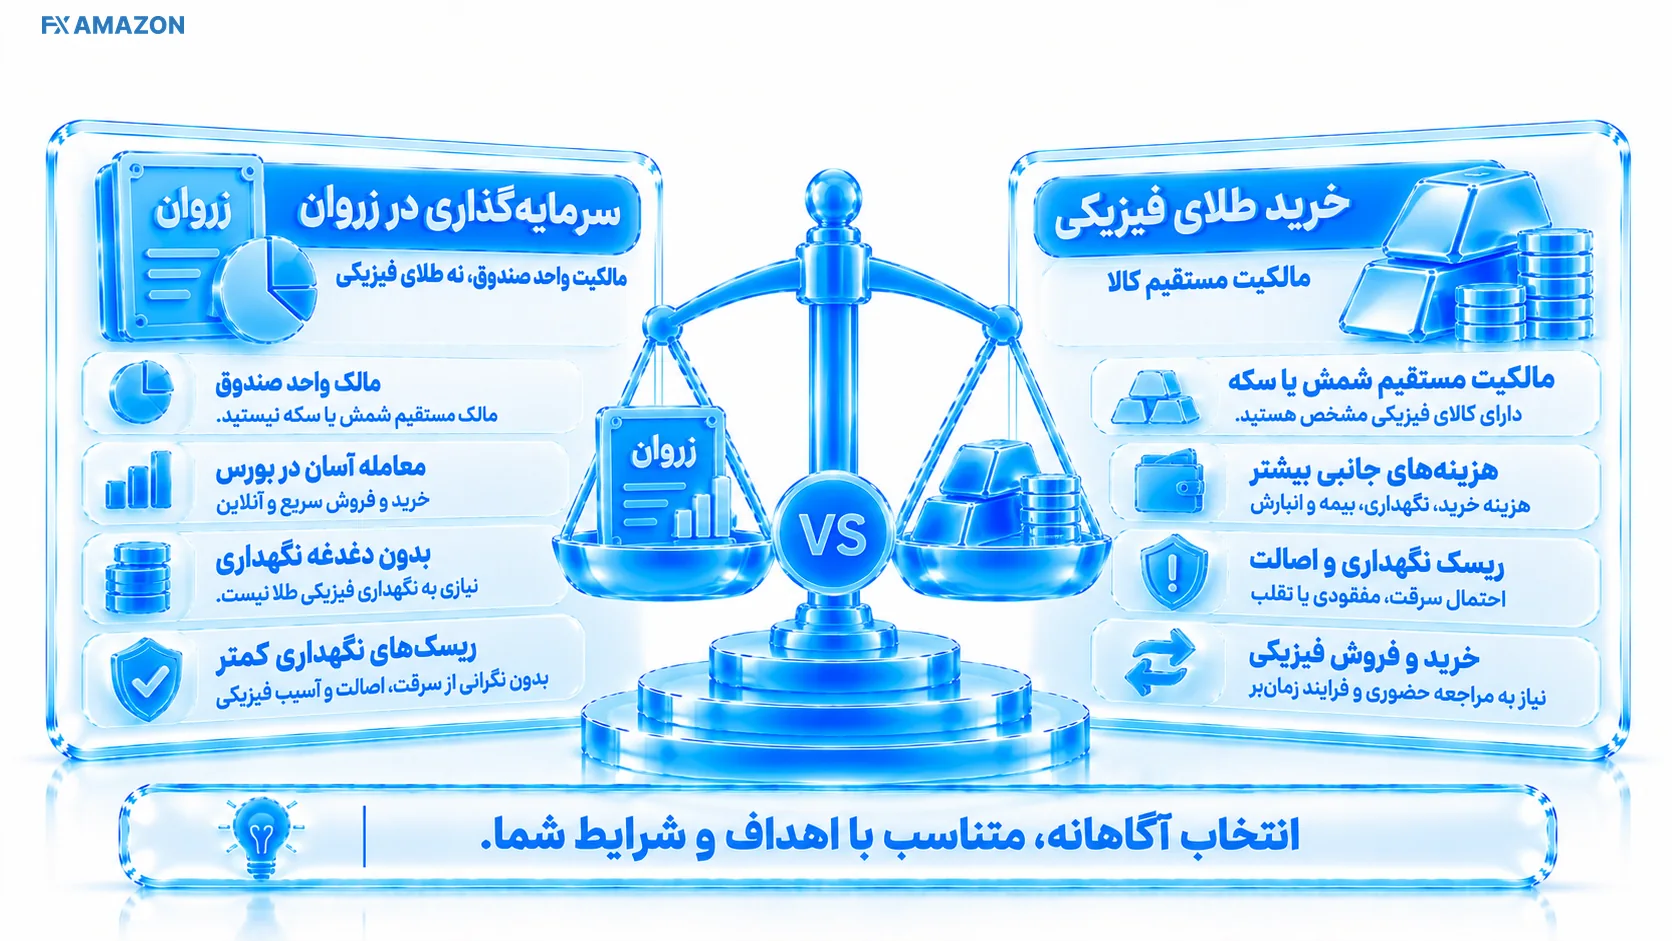
خرید واحد زروان شما را صاحب یک شمش مشخص با شماره سریال مشخص نمیکند. شما مالک واحد سرمایهگذاری صندوق هستید و صندوق در سبدی از اوراق مبتنی بر طلا و سایر داراییهای مجاز سرمایهگذاری میکند. در مقابل، خرید طلای فیزیکی مالکیت مستقیم کالا را ایجاد میکند و همراه آن مسائل نگهداری، اصالت، بیمه، خریدوفروش و spread بازار فیزیکی مطرح میشود.
برای فهم تفاوت بین گواهی سپرده، ابزار مالی و تحویل کالا، راهنمای بورس کالای ایران زمینه دقیقتری میدهد. نکته اصلی برای زروان این است که «واحد صندوق» با «مالکیت مستقیم همان شمش مشخص» یکسان نیست.
معیار | زروان / ETF کالایی | طلای فیزیکی |
|---|---|---|
نوع مالکیت | واحد صندوق | خود کالا |
محل معامله | بازار سرمایه از مسیر کارگزاری | بازار فیزیکی/فروشنده |
نگهداری مستقیم | ندارد | دارد |
قیمتگذاری | قیمت بازار + NAV + عرضه/تقاضا | قیمت طلا + اجرت/حاشیه/شرایط فروشنده |
زمان دسترسی | در ساعات معامله بازار | وابسته به بازار/فروشنده |
تحویل شمش مشخص | خیر، صرف مالکیت واحد صندوق | در خرید شمش فیزیکی بله |
• کسی که میخواهد در معرض نوسان طلا قرار بگیرد، اما نگهداری فیزیکی برایش اولویت ندارد.
• سرمایهگذاری که حساب بورسی دارد و با سفارش محدود، دفتر سفارش و ریسک نوسان آشناست.
• کسی که میتواند بازده غیرثابت و احتمال افت سرمایه را بپذیرد.
• سرمایهگذاری که میخواهد NAV، گزارش پرتفوی و کیفیت نقدشوندگی را در تصمیم خود وارد کند.
• کسی که سود ثابت دورهای یا تضمین اصل سرمایه میخواهد.
• فردی که نوسان طلا و ارز را نمیپذیرد یا در افت قیمت ناچار به فروش فوری میشود.
• کسی که هدفش مالکیت مستقیم و تحویل فیزیکی شمش یا سکه مشخص است.
• سرمایهگذاری که نمیخواهد با ساعات بازار، قیمتگذاری سفارش و احتمال فاصله قیمت از NAV درگیر شود.
اگر زروان با هدف سرمایهگذاری یا میزان ریسکپذیری شما همخوان نیست، میتوانید سایر صندوقهای سرمایهگذاری را در FXAmazon بررسی و با یکدیگر مقایسه کنید
1) قیمت بازار، بهترین سفارشهای خرید و فروش و حجم معاملات همان روز.
2) NAV آماری/لحظهای و درصد فاصله قیمت بازار از NAV.
3) آخرین امیدنامه و هر تغییر در حدنصاب یا ساختار شاخههای کالایی.
4) آخرین گزارش پرتفوی برای دیدن ترکیب واقعی داراییها.
5) وضعیت نماد، ساعت جلسه و دامنه مجاز همان روز.
6) کارمزد نمایشدادهشده در پیشنمایش سفارش و زمان قابل برداشت وجه پس از فروش.
7) تغییرات ارکان یا بازارگردان در صورت فاصله زمانی زیاد از آخرین بازبینی مقاله.
اگر یکی از این موارد با نسخه قبلی مقاله متفاوت بود، داده روز و سند تازهتر باید بر عدد قدیمی مقدم باشد. این رویکرد بهویژه برای NAV، ساعت معامله، هزینه و ارکان اهمیت دارد.
زروان برای ایجاد درآمد ثابت تضمینشده طراحی نشده است. بازده سرمایهگذار عمدتاً به تغییر ارزش واحد و قیمت معامله وابسته است. اگر سیاست توزیع سود یا ساختار صندوق در آینده تغییر کند، سند و اطلاعیه جدید مبنا خواهد بود.
خیر. خرید زروان مالکیت واحد صندوق را ایجاد میکند، نه مالکیت مستقیم یک شمش مشخص با حق تحویل فوری. داراییهای صندوق میتوانند شامل گواهیهای کالایی طلا و ابزارهای مجاز دیگر باشند.
بهتر است یک عدد ثابت قدیمی را بهعنوان حداقل همیشگی در نظر نگیرید. حداقل عملی به قیمت هر واحد، قواعد حداقل سفارش بازار و محدودیتهای روز سامانه معاملاتی وابسته است. پیشنمایش سفارش، ارزش سفارش و کارمزد را قبل از تأیید نشان میدهد.
برای خرید و فروش عادی واحدهای ETF در بازار ثانویه، مسیر معمول حساب کارگزاری و دسترسی بازار سرمایه است و ثبتنام جداگانه در وبسایت صندوق بخشی از فرایند سفارش بورسی سرمایهگذار عادی نیست.
قیمت بازار را از NAV آماری کم کنید، حاصل را بر NAV آماری تقسیم و در ۱۰۰ ضرب کنید. حباب مثبت یعنی قیمت بازار بالاتر از NAV و حباب منفی یعنی پایینتر از آن است. زمان بهروزرسانی NAV و حرکت سریع دارایی پایه را در تفسیر عدد فراموش نکنید.
خیر. بازده تاریخی فقط نشان میدهد واحد صندوق در یک بازه مشخص چه عملکردی داشته است. تغییر قیمت طلا، ارز، ترکیب دارایی، حباب بازار و شرایط نقدشوندگی میتواند نتیجه دوره بعد را متفاوت کند. مقایسه بازده بدون ذکر بازه و تاریخ پایان، تصمیمیار قابل اتکایی نیست.