اگر در هر معامله فقط به نقطه ورود فکر کنید، حتی یک استراتژی با درصد برد قابلقبول هم میتواند با چند تصمیم بزرگ و بد، بخش مهمی از حساب را از بین ببرد. قانون ۲ درصد برای حل همین مسئله ساخته شده است: قبل از ورود، حداکثر زیان قابلقبول را به درصدی کوچک از Equity حساب محدود کنید و سپس اندازه پوزیشن را طوری بسازید که در صورت رسیدن قیمت به حد ضرر، زیان برنامهریزیشده از آن سقف عبور نکند. نکته کلیدی این است که «ریسک ۲ درصد» به معنی خرید با ۲ درصد سرمایه یا استفاده از ۲ درصد مارجین نیست.
قانون ۲ درصد در معامله دقیقاً چه میگوید؟
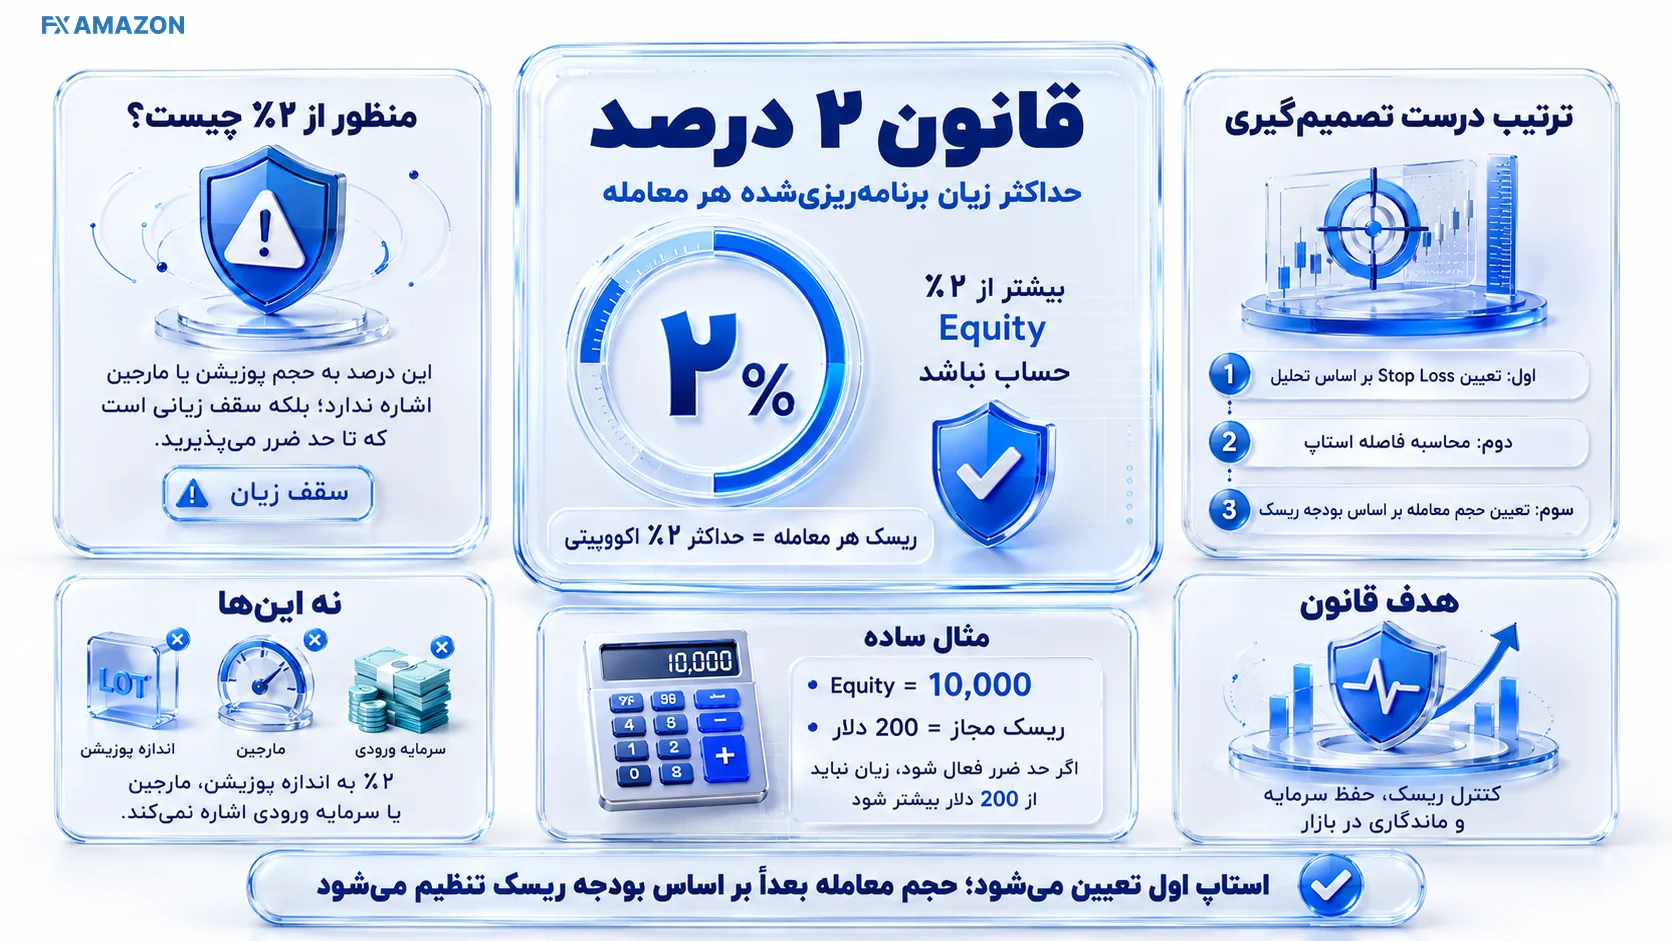
قانون ۲ درصد میگوید زیان برنامهریزیشده یک معامله نباید بیشتر از ۲٪ Equity حساب باشد. اگر حساب شما ۱۰٬۰۰۰ دلار Equity دارد، بودجه ریسک حداکثری آن معامله ۲۰۰ دلار است. این ۲۰۰ دلار باید از ترکیب فاصله ورود تا حد ضرر و اندازه پوزیشن به دست بیاید؛ بنابراین اول محل خروج نامعتبرشدن تحلیل را تعیین میکنید و بعد حجم را با بودجه ریسک سازگار میکنید. برای درک دقیقتر سازوکار خروج، مقاله راهنمای حد ضرر مکمل مستقیم این بخش است.
این قانون «هدف سود» تعیین نمیکند، کیفیت تحلیل را بالا نمیبرد و جلوی زیان را هم نمیگیرد. فقط یک سقف برای اثر یک تصمیم اشتباه روی کل حساب میسازد. اگر سیستم معاملاتی شما امید ریاضی منفی داشته باشد، ۲٪ صرفاً سرعت افت حساب را کم میکند؛ آن را سودده نمیکند.
چرا محدود کردن ریسک هر معامله از درصد برد مهمتر است؟
درصد برد بهتنهایی نشان نمیدهد یک سیستم چقدر امن یا سودده است. دو معاملهگر ممکن است هر دو ۶۰٪ معاملاتشان را ببرند، اما اگر یکی در هر باخت ۱ واحد ریسک و در هر برد ۰٫۵ واحد سود بگیرد و دیگری در هر باخت ۱ واحد و در هر برد ۲ واحد سود بگیرد، نتیجه بلندمدت آنها کاملاً متفاوت خواهد بود. اندازه ریسک تعیین میکند یک رشته باخت چه مقدار از سرمایه را حذف میکند و آیا معاملهگر فرصت کافی برای رسیدن به نمونه آماری معنیدار دارد یا نه.
مزیت اصلی ریسک درصدی ثابت این است که با کوچکشدن Equity، اندازه ریسک پولی هم خودکار کوچک میشود. این ویژگی مانند یک ترمز داخلی عمل میکند: بعد از چند زیان متوالی، معامله بعدی با مبلغ کمتری در معرض خطر قرار میگیرد، مگر اینکه معاملهگر برخلاف برنامه حجم را زیاد کند.
افت سرمایه با زیانهای پیاپی چگونه جمع میشود؟
ریسک هر معامله | سرمایه باقیمانده پس از ۱۰ زیان پیاپی | افت حساب | رشد لازم برای بازگشت به نقطه شروع |
|---|---|---|---|
1٪ | 90.4٪ | 9.6٪ | 10.6٪ |
2٪ | 81.7٪ | 18.3٪ | 22.4٪ |
5٪ | 59.9٪ | 40.1٪ | 67.0٪ |
10٪ | 34.9٪ | 65.1٪ | 186.8٪ |
جدول فرض میکند پس از هر زیان، درصد ریسک روی Equity جدید محاسبه میشود. تفاوت ۲٪ و ۱۰٪ فقط «پنج برابر» نیست؛ اثر مرکب باعث میشود در ریسکهای بزرگتر، حساب سریعتر وارد Drawdown عمیق شود و برای جبران به بازده بسیار بزرگتری نیاز داشته باشد.
چرا جبران Drawdown هرچه عمیقتر شود سختتر است؟
زیان و جبران آن متقارن نیستند. اگر ۱۰٪ از حساب کم شود، برای بازگشت به نقطه اول حدود ۱۱٫۱٪ رشد لازم است. افت ۲۰٪ به ۲۵٪ رشد نیاز دارد، افت ۵۰٪ به ۱۰۰٪ و افت ۸۰٪ به ۴۰۰٪. بنابراین هدف مدیریت ریسک حذف ضرر نیست؛ جلوگیری از رسیدن حساب به ناحیهای است که ریکاوری هم از نظر ریاضی و هم از نظر روانی دشوار میشود.
فرمول محاسبه ریسک و حجم معامله چیست؟
فرآیند استاندارد سه مرحله دارد: ۱) Equity مبنا را مشخص کنید؛ ۲) درصد ریسک را تعیین کنید؛ ۳) فاصله ورود تا Stop Loss را به ریسک پولی هر واحد تبدیل کنید. فرمول پایه به این شکل است:
بودجه ریسک = Equity حساب × درصد ریسک
اندازه پوزیشن = بودجه ریسک ÷ ریسک پولی هر واحد
اگر محاسبه ارزش پیپ، مارجین یا حجم برایتان زمانبر است، ماشین حساب معاملاتی میتواند مرحله تبدیل اعداد به حجم عملی را سادهتر کند. نتیجه ابزار را همچنان باید با حداقل حجم قابل معامله، هزینهها و شرایط نماد تطبیق دهید.
مثال فارکس: از فاصله استاپ تا حجم لات
فرض کنید Equity حساب ۱۰٬۰۰۰ دلار است و تصمیم گرفتهاید در یک ستاپ ۱٪ ریسک کنید؛ بودجه ریسک شما ۱۰۰ دلار است. ورود و Stop Loss طوریاند که فاصله استاپ ۵۰ پیپ است. اگر ارزش هر پیپ برای یک لات استاندارد در آن جفتارز ۱۰ دلار باشد، ریسک یک لات تا استاپ ۵۰۰ دلار میشود. بنابراین حجم تقریبی برابر است با ۱۰۰ ÷ ۵۰۰ = ۰٫۲۰ لات.
اگر مفهوم تبدیل حرکت قیمت به پیپ و پیپت در فارکس برایتان شفاف نیست، ابتدا آن را مرور کنید؛ چون خطای ارزش پیپ مستقیماً حجم و ریسک واقعی معامله را خراب میکند.
در حساب واقعی باید کمیسیون، Spread، احتمال Slippage و تفاوت ارزش پیپ در جفتارزهای مختلف را هم در نظر بگیرید. برای همین، حجم محاسبهشده از فرمول بهتر است «سقف» تلقی شود، نه عددی که تحت هر شرایطی باید دقیقاً اجرا شود.
مثال سهام یا کریپتو: تعداد واحد از روی ریسک هر واحد
فرض کنید حساب ۲۰٬۰۰۰ دلار است و سقف ریسک ۱٫۵٪ تعیین شده؛ بودجه ریسک ۳۰۰ دلار میشود. یک دارایی را در ۵۰ دلار میخرید و حد ضرر ۴۷ دلار است، پس ریسک نظری هر واحد ۳ دلار است. اندازه پوزیشن = ۳۰۰ ÷ ۳ = ۱۰۰ واحد. ارزش اسمی پوزیشن ۵٬۰۰۰ دلار است؛ یعنی ۲۵٪ حساب وارد معامله شده، اما ریسک برنامهریزیشده فقط ۱٫۵٪ حساب است. این مثال دقیقاً نشان میدهد چرا «درصد سرمایه درگیر» با «درصد ریسک» یکی نیست.
ریسک ۲ درصد با سرمایهگذاری ۲ درصدی یا مارجین ۲ درصدی فرق دارد
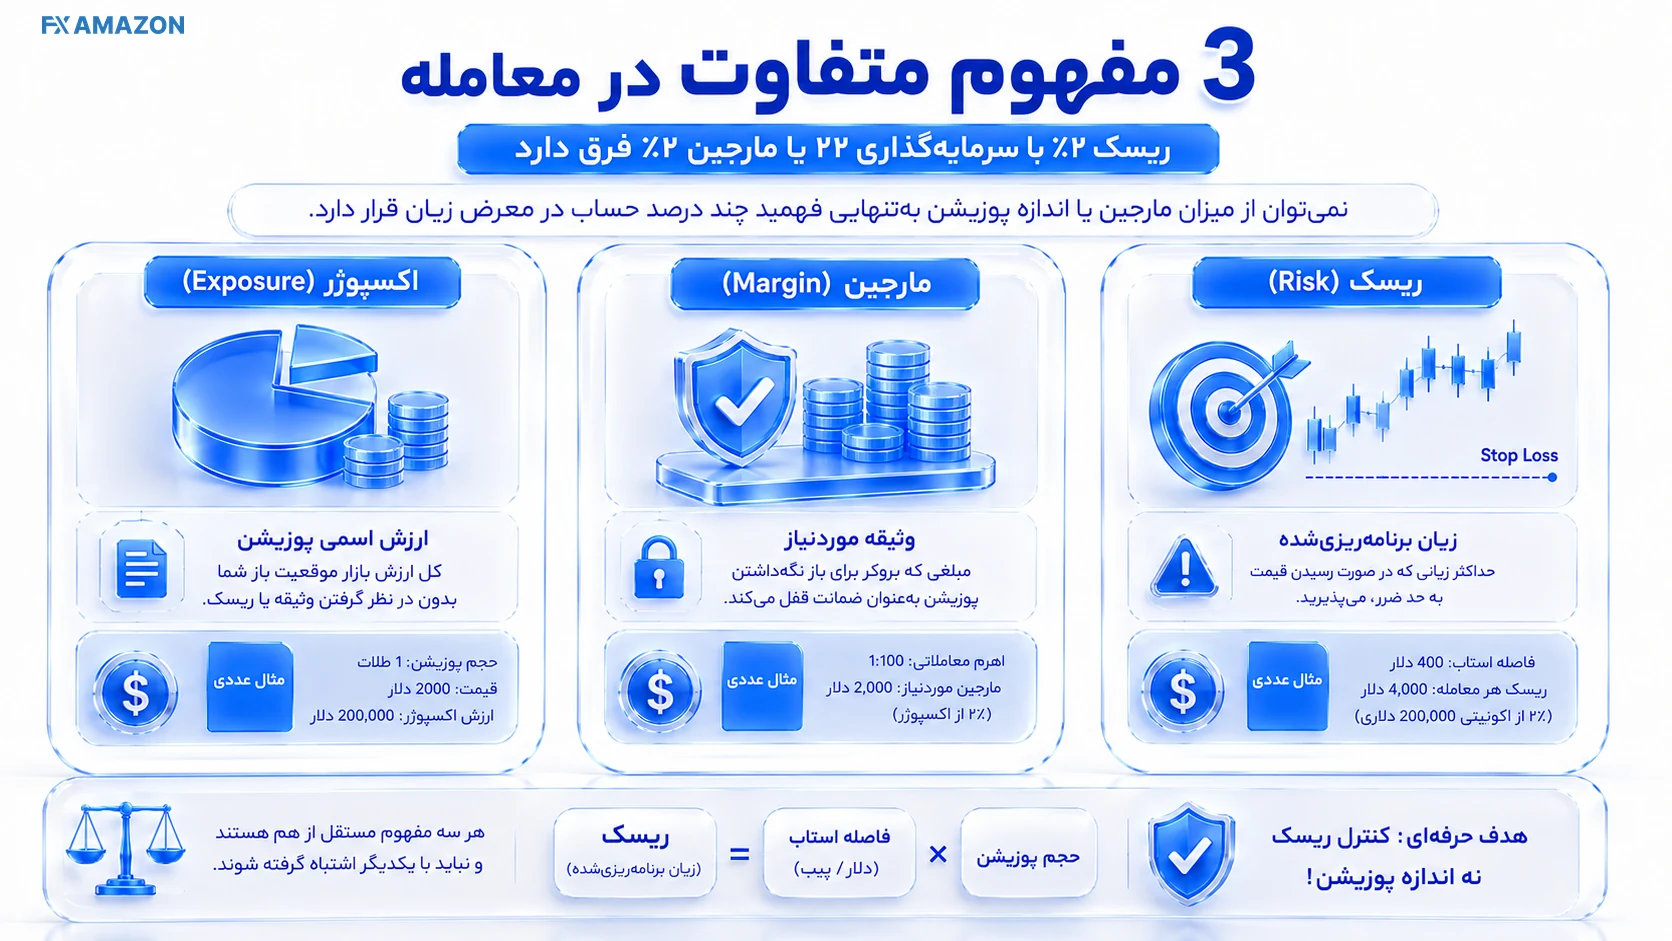
سه عدد را از هم جدا کنید: Exposure یا ارزش اسمی پوزیشن، Margin یا وثیقه لازم برای نگهداری پوزیشن، و Risk یا زیان برنامهریزیشده تا نقطه خروج. ممکن است پوزیشنی ۳۰٪ ارزش حساب Exposure داشته باشد اما بهدلیل Stop نزدیک فقط ۱٪ ریسک نظری داشته باشد؛ برعکس، پوزیشنی کوچک با اهرم بالا یا Gap شدید میتواند بیشتر از بودجه ریسک زیان ایجاد کند.
در بازار مشتقه، نگاهکردن فقط به Margin یکی از خطرناکترین اشتباههاست. مارجین نشان میدهد برای بازکردن یا نگهداری معامله چه وثیقهای لازم است، نه اینکه حداکثر ضرر شما چند درصد حساب خواهد بود. ریسک را باید از سناریوی خروج، اندازه قرارداد، حرکت قیمت و هزینه اجرا حساب کرد.
آیا همیشه باید دقیقاً ۲ درصد ریسک کرد؟
خیر. آستانه ۲ درصد قراردادی است و حتی CME Group هم تأکید میکند که میتوان بسته به تحمل ریسک، ساختار سیستم و شرایط بازار پارامتر سختگیرانهتر یا بازتری انتخاب کرد. ۲٪ بیشتر یک چارچوب آموزشی رایج است تا یک عدد علمی جهانی.
برای بسیاری از معاملهگران خرد، ۰٫۵٪ تا ۱٪ نقطه شروع محافظهکارانهتری است؛ بهخصوص تا زمانی که داده کافی از عملکرد واقعی استراتژی ندارند. درصد مناسب باید از ترکیب حداکثر Drawdown قابل تحمل، نرخ برد، نسبت سود به زیان، تعداد معاملات همزمان، نوسان بازار و کیفیت اجرای سفارش تعیین شود.
چه زمانی ۰٫۵ تا ۱ درصد منطقیتر است؟
وقتی هنوز نمونه آماری کافی از استراتژی ندارید یا تازه از حساب دمو به پول واقعی منتقل شدهاید.
وقتی Drawdown اخیر بالاتر از محدوده عادی سیستم است و هنوز دلیل آن مشخص نشده است.
در رویدادهای دارای ریسک Gap، بازارهای کمعمق یا داراییهایی که Slippage میتواند بزرگ باشد.
وقتی چند معامله همزمان دارید که از یک عامل مشترک مثل دلار، بیتکوین یا یک صنعت تأثیر میگیرند.
وقتی از نظر روانی زیان ۲٪ باعث تغییر رفتار، جابهجاکردن استاپ یا ترید انتقامی میشود.
چه زمانی حتی ۲ درصد هم میتواند زیاد باشد؟
اگر سیستم شما بهطور تاریخی رشتههای باخت طولانی دارد، چند پوزیشن همبسته را همزمان باز میکند، یا از ابزارهایی با Gap/Slippage بالا استفاده میکند، ۲٪ برای هر پوزیشن میتواند ریسک کل پرتفوی را به سطحی ببرد که با هدف بقا سازگار نیست. همچنین در پراپفرمها، محدودیت Daily Loss یا Max Drawdown ممکن است باعث شود ریسک ۲٪ در هر معامله عملاً با قوانین حساب ناسازگار باشد.
ریسک مناسب باید از «حد ضرر قابل تحمل کل حساب» به عقب محاسبه شود. اگر نمیخواهید یک هفته بد بیشتر از ۴٪ حساب را کاهش دهد و احتمال دارید چهار معامله مستقل در آن هفته فعال کنید، ۱٪ برای هر معامله از ۲٪ منطقیتر است؛ اگر معاملات همبستهاند، حتی کمتر.
ریسک معاملات همزمان و همبسته را چگونه کنترل کنیم؟
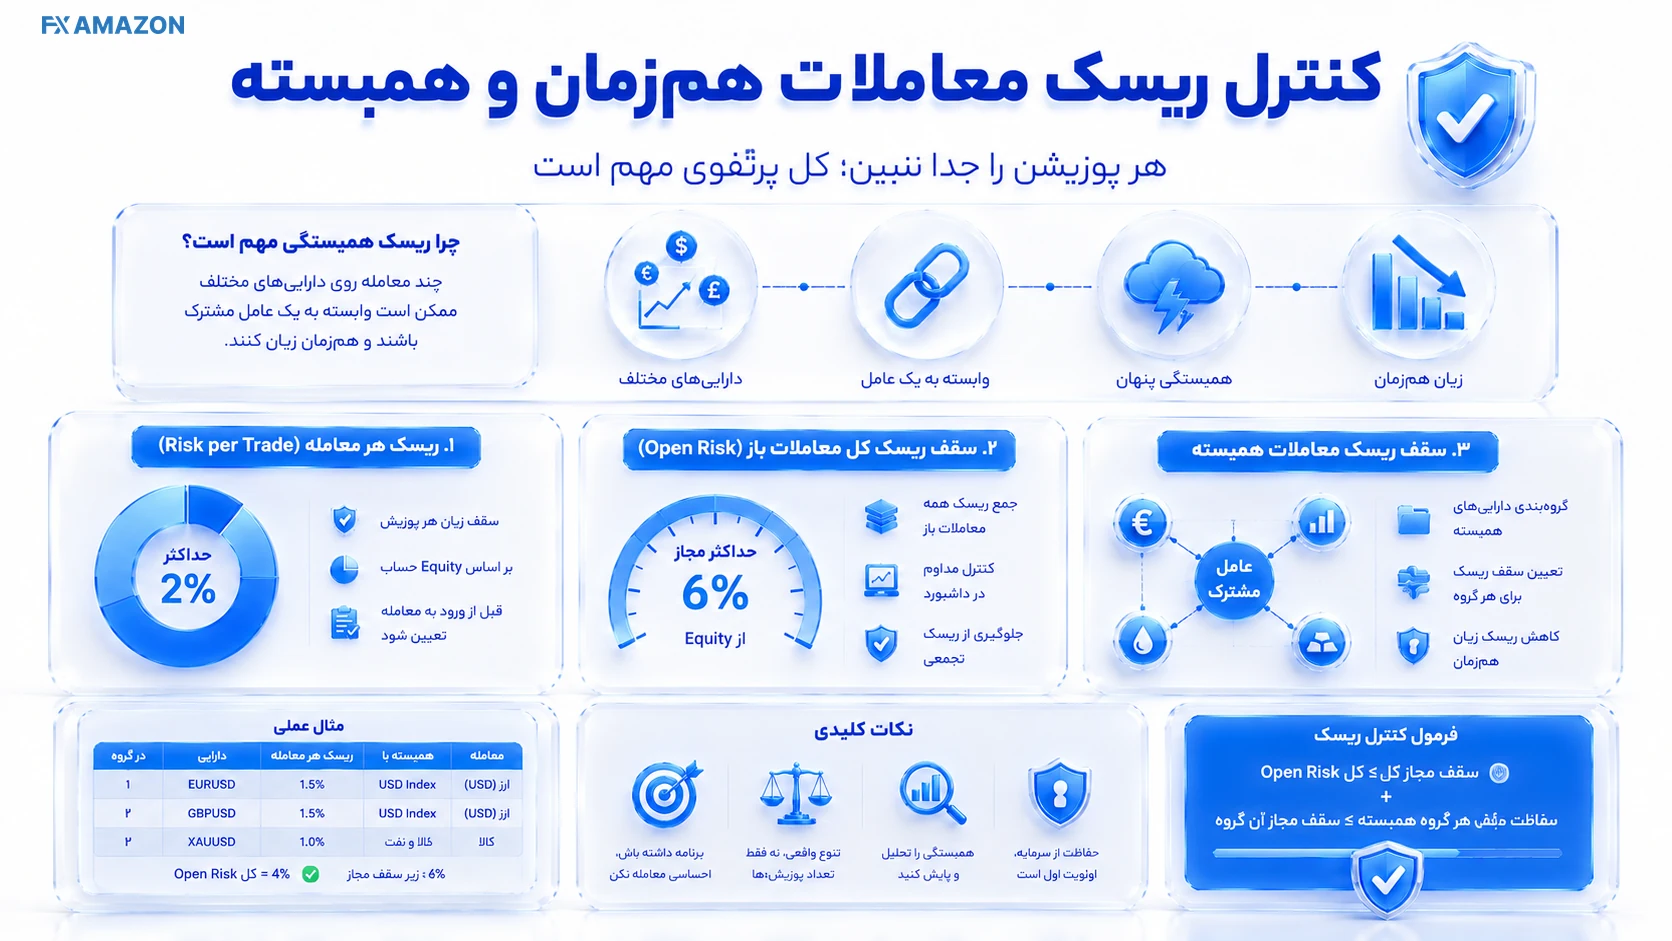
قانون ۲٪ اگر جداگانه روی هر پوزیشن اجرا شود اما ریسک پرتفوی نادیده گرفته شود، میتواند حس امنیت کاذب ایجاد کند. سه معامله ۲٪ که همگی به تضعیف دلار وابستهاند، در عمل سه شرط مستقل نیستند. یک خبر یا حرکت ماکرو میتواند هر سه را همزمان به Stop برساند و حدود ۶٪ حساب را در یک سناریوی مشترک در معرض زیان قرار دهد.
برای کنترل این مشکل، علاوه بر Risk per Trade یک سقف Open Risk تعریف کنید؛ مثلاً مجموع ریسک باز همزمان از ۳٪ یا ۴٪ بیشتر نشود. سپس برای گروههای همبسته سقف جداگانه بگذارید. عدد دقیق باید با استراتژی شما سازگار باشد، اما منطق ثابت است: ریسک را بر اساس «سناریوی مشترک شکست» ببینید، نه تعداد تیکتهای جدا در پلتفرم.
چرا Stop Loss سقف زیان را تضمین نمیکند؟
Stop Loss ابزار اصلی تبدیل یک ایده معاملاتی به ریسک قابلاندازهگیری است، اما قیمت استاپ تضمین اجرای همان قیمت نیست. در سفارش Stop Market، رسیدن قیمت به سطح Trigger معمولاً سفارش را فعال میکند و اجرای واقعی میتواند در قیمت دیگری انجام شود؛ مخصوصاً هنگام Gap، خبر، نقدشوندگی پایین یا حرکت سریع بازار.
به همین دلیل، بودجه ۲٪ را «زیان برنامهریزیشده» بدانید، نه تضمین قانونی/فنی سقف ضرر. اسپرد و هزینه اجرای معامله، کمیسیون، Slippage و Gap میتوانند زیان نهایی را کمی یا حتی بهطور معنیدار افزایش دهند. Stop-Limit میتواند کنترل قیمت بهتری بدهد، اما ریسک اجرا نشدن سفارش را به همراه دارد.
برای بازارهای مستعد Gap، استفاده از ریسک کمتر، فاصله استاپ واقعبینانه، اندازه پوزیشن کوچکتر و پرهیز از نگهداشتن پوزیشن بزرگ روی رویدادهای باینری میتواند حاشیه ایمنی ایجاد کند. هیچ تکنیکی ریسک اجرا را به صفر نمیرساند.
قانون ۲ درصد را چگونه در برنامه معاملاتی اجرا کنیم؟
درصد پایه را از قبل تعیین کنید — مثلاً ۰٫۵٪، ۱٪ یا حداکثر ۲٪؛ نه اینکه بعد از دیدن ستاپ هیجانانگیز آن را افزایش دهید.
فقط ستاپهای تعریفشده را معامله کنید — درصد ریسک زمانی معنا دارد که بخشی از یک استراتژی معاملاتی آزمونپذیر باشد که قوانین ورود، خروج و شرایط عدم معامله را مشخص میکند.
نقطه ابطال را قبل از حجم تعیین کنید — Stop را از روی ساختار/منطق معامله مشخص کنید؛ سپس حجم را با آن تطبیق دهید، نه برعکس.
ریسک پولی را محاسبه کنید — Equity × Risk %. عدد بهدستآمده سقف زیان برنامهریزیشده است.
هزینه و ریسک اجرا را اضافه کنید — اسپرد، کمیسیون و احتمال Slippage را در بازار/نماد مربوط لحاظ کنید.
Open Risk را کنترل کنید — ریسک پوزیشن جدید را با ریسک معاملات باز و همبستگی آنها جمع کنید.
بعد از Drawdown ریسک را بازبینی کنید — کاهش اندازه ریسک در دوره عملکرد ضعیف میتواند جلوی شتابگرفتن افت حساب را بگیرد.
نتیجه را در ژورنال ثبت کنید — Risk planned، Risk realized، دلیل Slippage و هر تخطی از پلن را جدا بنویسید.
اشتباهات رایج در اجرای قانون ۲ درصد
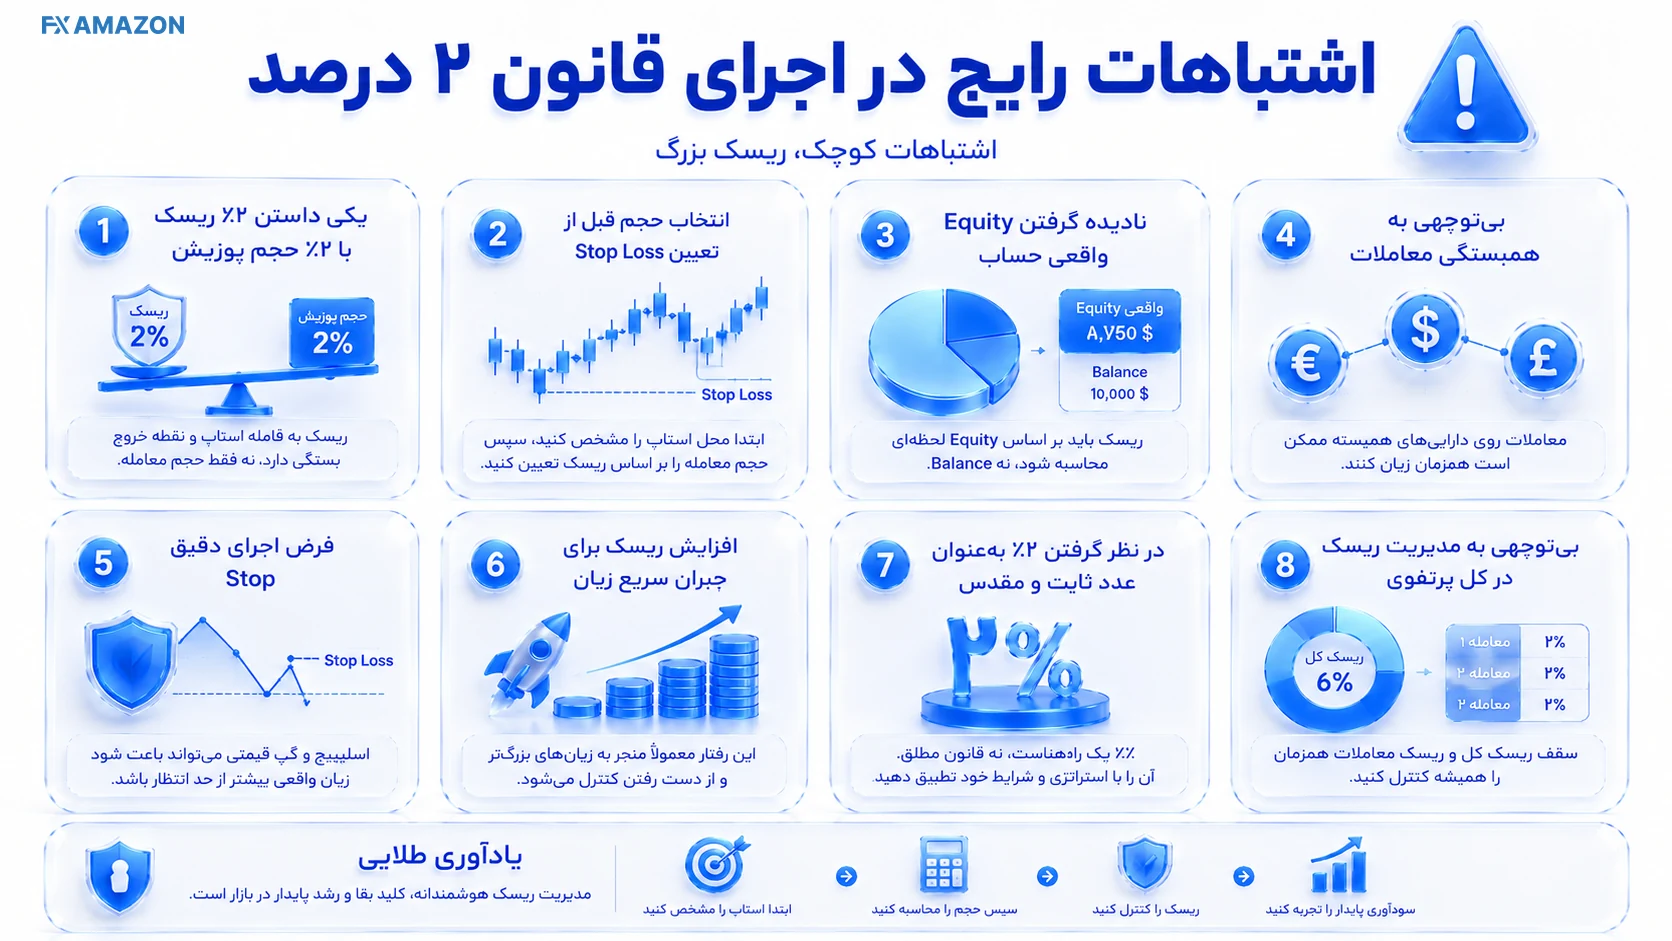
۲٪ را با حجم پوزیشن اشتباه کردن: ممکن است Exposure شما بسیار بیشتر از ۲٪ باشد و همچنان ریسک تا Stop فقط ۱٪ باشد.
تعیین حجم قبل از Stop Loss: این کار باعث میشود Stop برای جا شدن در حجم انتخاب شود، نه بر اساس منطق معامله.
استفاده از Balance بهجای Equity وقتی زیان/سود شناور بزرگ دارید: مبنای ریسک باید با تعریف ثابت و قابل تکرار پلن شما سازگار باشد.
نادیده گرفتن ریسک همبستگی: چند پوزیشن با تیکر متفاوت میتوانند در اصل یک شرط مشترک باشند.
فرض اینکه Stop دقیقاً در همان قیمت اجرا میشود: Gap و Slippage میتوانند ریسک واقعی را از بودجه برنامهریزیشده بیشتر کنند.
افزایش درصد ریسک بعد از باخت برای «جبران سریع»: این رفتار منطق ترمز درصدی را از بین میبرد و احتمال Drawdown عمیق را زیاد میکند.
استفاده از ۲٪ بهعنوان عدد مقدس: اگر ۱٪ با روانشناسی، نوسان و قواعد حساب شما سازگارتر است، اصرار روی ۲٪ مزیت خاصی ندارد.
پرسشهای متداول درباره ریسک ۲ درصد
آیا قانون ۲ درصد یعنی فقط با ۲ درصد سرمایه معامله کنم؟
خیر. ۲٪ به زیان برنامهریزیشده تا نقطه خروج مربوط است، نه ارزش اسمی پوزیشن. ممکن است پوزیشن ۲۰٪ یا ۳۰٪ ارزش حساب باشد اما ریسک تا Stop فقط ۱٪ یا ۲٪ باشد.
برای مبتدی ۱ درصد بهتر است یا ۲ درصد؟
برای بسیاری از مبتدیان ۰٫۵٪ تا ۱٪ محافظهکارانهتر است، چون داده کمتری از عملکرد واقعی خود دارند و فشار روانی زیان هم معمولاً بیشتر است. ۲٪ سقف رایج است، نه الزام.
اگر حد ضرر نداشته باشم میتوانم قانون ۲ درصد را اجرا کنم؟
بدون تعریف نقطه خروج یا روش قابلاندازهگیری برای محدودکردن زیان، محاسبه Position Size مبتنی بر ریسک بسیار ضعیف میشود. Stop ممکن است سفارش واقعی، خروج الگوریتمی یا قاعده ساختاری باشد، اما باید قبل از ورود قابل سنجش باشد.
آیا نسبت ریسک به ریوارد ۱ به ۲ اجباری است؟
خیر. نسبت مناسب به نرخ برد، توزیع برد و باخت و Expectancy سیستم بستگی دارد. نسبت ۱:۲ یک مثال آموزشی رایج است، نه شرط جهانی سوددهی.
آیا با ریسک ۲ درصد امکان از دست دادن بیشتر از ۲ درصد وجود دارد؟
بله. Gap، Slippage، جهش Spread، قطعی یا محدودیت اجرای سفارش و رویدادهای شدید میتوانند زیان واقعی را بیشتر کنند. به همین دلیل ریسک برنامهریزیشده را با حاشیه ایمنی و شرایط اجرای نماد بسنجید.
اگر چند معامله همزمان داشته باشم هرکدام میتوانند ۲ درصد ریسک داشته باشند؟
از نظر ریاضی ممکن است، اما از نظر مدیریت ریسک همیشه منطقی نیست. باید سقف Open Risk و همبستگی معاملات را هم کنترل کنید؛ چند معامله مرتبط میتوانند یک سناریوی مشترک شکست داشته باشند.