وقتی یک صرافی ارز دیجیتال اعلام میکند «ذخایر ما ۱۰۰ درصد پشتوانه دارایی کاربران است»، سؤال مهم فقط این نیست که چه مقدار بیتکوین یا تتر در کیف پولهایش دیده میشود. باید بدانیم این داراییها متعلق به چه کسی هستند، چه مقدار بدهی در برابر آنها وجود دارد، گزارش مربوط به چه زمانی است و آیا یک کاربر عادی میتواند بخشی از ادعا را شخصاً بررسی کند. اثبات ذخایر (Proof of Reserves یا PoR) برای پاسخدادن به بخشی از همین پرسشها طراحی شده است؛ نه برای صدور ضمانت امنیت یک صرافی.
در این راهنما، از تعریف ساده و سازوکار درخت مرکل شروع میکنیم، نسبت ذخایر را با مثال محاسبه میکنیم، روش راستیآزمایی گزارش صرافی را مرحلهبهمرحله توضیح میدهیم و در پایان مشخص میکنیم PoR دقیقاً چه چیزی را ثابت میکند، چه مواردی را ثابت نمیکند و هنگام انتخاب یک صرافی چگونه باید از آن استفاده کرد.
اثبات ذخایر چیست؟ پاسخ کوتاه و دقیق
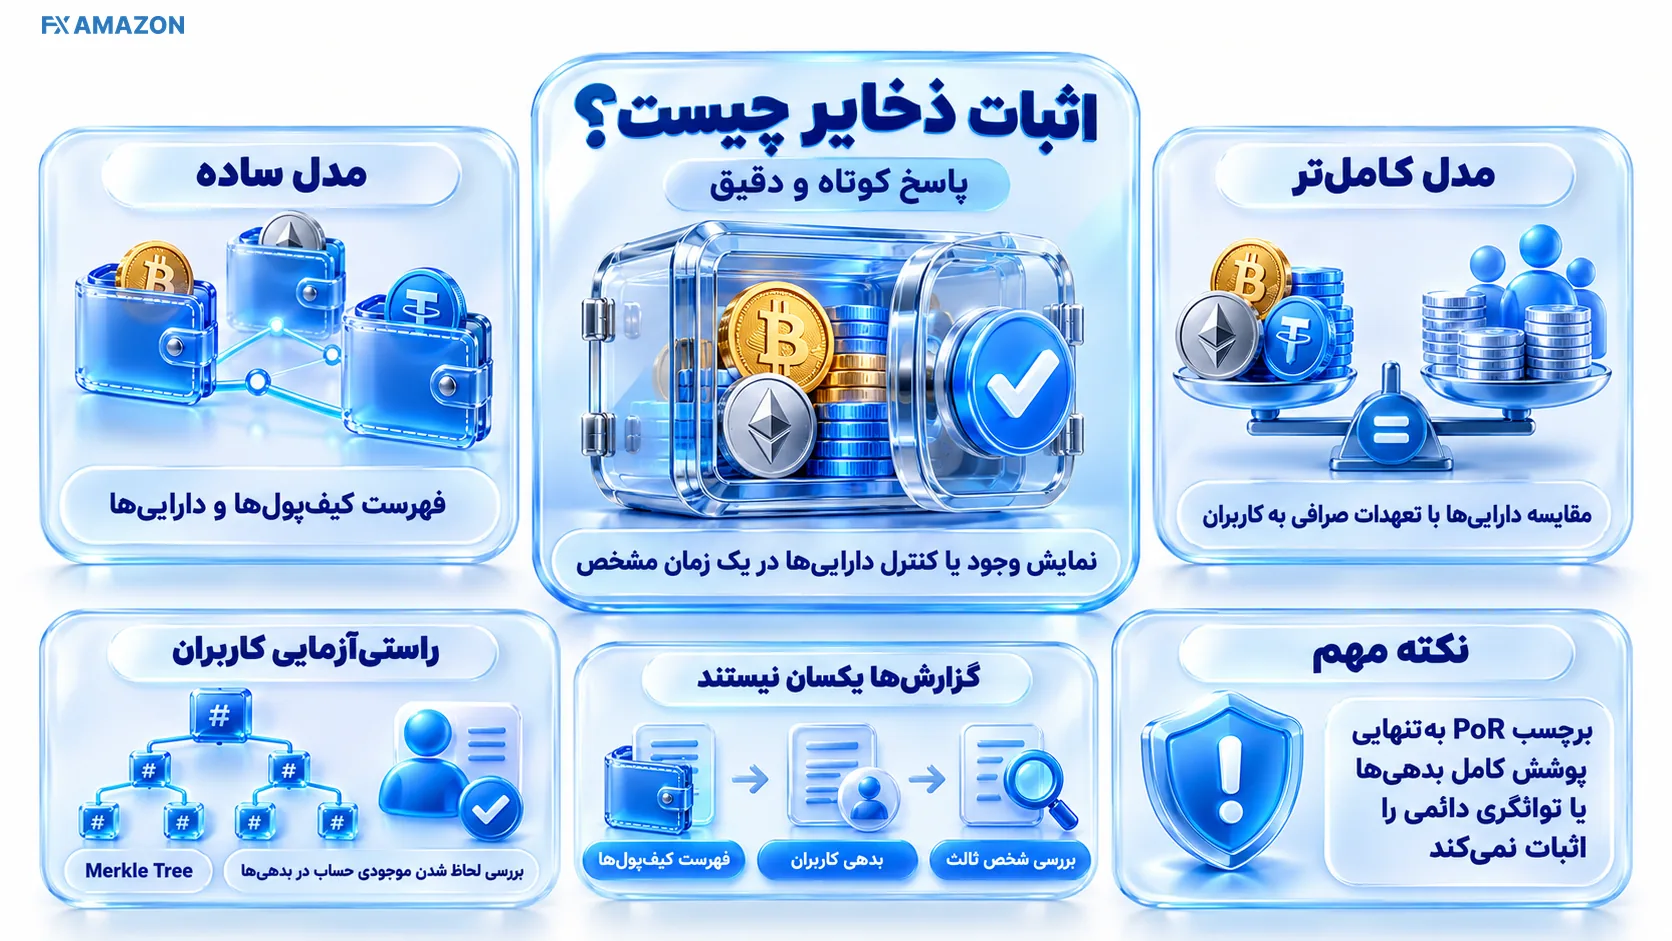
اثبات ذخایر صرافی ارز دیجیتال مجموعهای از روشهای فنی و گزارشدهی است که تلاش میکند وجود یا کنترل داراییهای مشخص را در زمان معین نشان دهد. در مدلهای کاملتر، این داراییها با تعهدات صرافی به کاربران در همان دامنه گزارش مقایسه میشوند و کاربران میتوانند بررسی کنند موجودی حسابشان در محاسبه بدهیها لحاظ شده است.
نکته تعیینکننده این است که همه گزارشهایی که عنوان PoR دارند یکسان نیستند: گاهی صرفاً فهرستی از کیفپولها منتشر میشود، گاهی گزارش با بررسی بدهیهای کاربران و سازوکار Merkle Tree همراه است و گاهی اشخاص ثالث نیز روی روش اجرا بررسی مشخصی انجام میدهند. بنابراین وجود برچسب PoR بهخودیخود نه پوشش کامل بدهیها را اثبات میکند و نه توانگری دائمی صرافی را.
سؤال اصلی | پاسخ قابل اتکا |
|---|---|
PoR مخفف چیست؟ | Proof of Reserves؛ معمولاً «اثبات ذخایر» یا «اثبات اندوخته» ترجمه میشود. |
چه چیزی بررسی میشود؟ | داراییهای مشخص، زمان اسنپشات، و در مدل پیشرفته مجموع بدهیهای تعریفشده به کاربران. |
درخت مرکل چه میکند؟ | امکان بررسی تعلق یک حساب به مجموعه تعهدشده را بدون نمایش موجودی دیگران فراهم میکند. |
نسبت ۱۰۰٪ یعنی چه؟ | در دامنه و تاریخ گزارش، دارایی قابل محاسبه برابر تعهدات محاسبهشده است؛ نه اینکه کل شرکت بدون ریسک است. |
آیا جایگزین حسابرسی است؟ | خیر؛ ارزیابی مالی کامل و بررسی کنترلها و تعهدات دامنه بسیار گستردهتری دارند. |
چرا اثبات ذخایر برای کاربران صرافی اهمیت پیدا کرد؟
برخلاف کیف پول غیرامانی که کاربر کلید خصوصی را کنترل میکند، در صرافی متمرکز معمولاً خود صرافی داراییها را نگهداری و مانده حسابها را در دفتر داخلی ثبت میکند. عددی که کاربر در پنل معاملاتی میبیند، بهتنهایی نشان نمیدهد صرافی در همان لحظه دارایی متناظر و قابل برداشت دارد. این فاصله میان «مانده ثبتشده» و «دارایی تحت کنترل» منشأ ریسک حضانتی است.
ورشکستگی FTX در سال ۲۰۲۲ توجه عمومی را به شفافیت ذخایر و بدهیها افزایش داد؛ بااینحال PoR یک راهکار جادوییِ زاده آن بحران نیست و ایدههای اثبات رمزنگاریشده توانگری پیش از آن نیز مطرح شده بودند. مسئله اصلی از گذشته یکسان بوده است: آیا میتوان بدون آشکارکردن اطلاعات خصوصی تکتک مشتریان، ادعای صرافی درباره پشتوانه داراییها را آزمود؟
PoR برای کاربر سه منفعت بالقوه دارد: ادعای موجودی را تا حدی قابل بررسی میکند، امکان مقایسه روش شفافیت پلتفرمها را فراهم میآورد و پرسشهای دقیقتری درباره ذخایر، بدهیها و زمان گزارش ایجاد میکند. بااینحال گزارش ضعیف یا ناقص ممکن است حس اطمینان کاذب ایجاد کند؛ به همین دلیل کیفیت روش مهمتر از داشتن نشان تبلیغاتی «ذخایر ۱۰۰٪» است.
اثبات ذخایر چگونه کار میکند؟ پنج لایه یک گزارش قابل بررسی
۱. تعیین دامنه، زمان و داراییهای مشمول گزارش
ابتدا باید مشخص شود گزارش مربوط به کدام شخصیت حقوقی یا مجموعه از حسابهاست، چه داراییهایی را شامل میشود، آیا حساب اسپات، مارجین، مشتقه، وامدهی یا استیکینگ در دامنه هستند و اسنپشات با چه تاریخ و ساعتی ثبت شده است. اگر یک صرافی فقط BTC و ETH را بررسی کرده باشد، نتیجه آن را نمیتوان به موجودی USDT یا دارایی فیات تعمیم داد. دامنه و محدودیتهای روش باید پیش از دیدن درصد پوشش خوانده شوند.
۲. بررسی داراییها و کنترل آدرسهای روی زنجیره
صرافی میتواند فهرست آدرسهای کیفپول مربوط به ذخایر و موجودی آنها در بلاکچین را ارائه کند. برای نشاندادن کنترل یک آدرس نیز ممکن است امضای پیام با کلید مرتبط یا روش اثبات مالکیت عملیاتی دیگری درخواست شود. مشاهده دارایی در یک آدرس کافی نیست؛ باید پیوند آن با شخصیت حقوقی و دامنه گزارش روشن باشد. حتی امضای معتبر هم بهتنهایی ثابت نمیکند دارایی قرض گرفته نشده، در رهن نیست یا شخص ثالث حقی نسبت به آن ندارد.
۳. تهیه تصویر بدهیهای کاربران
در طرف مقابلِ ذخایر، دفتر بدهی به مشتریان قرار دارد. صرافی از مانده حسابهای مشمول گزارش یک مجموعه داده میسازد؛ این دادهها معمولاً بهصورت هششده یا در قالب تعهد رمزنگاری استفاده میشوند تا نام و مانده سایر کاربران علنی نشود. در این مرحله پرسش اصلی این نیست که «کاربر من دیده شده؟» بلکه این است که «آیا همه حسابهای مربوط و همه تعهدات لازم واقعاً در مجموعه وارد شدهاند؟» بررسی عضویت یک حساب، پاسخ کامل به پرسش دوم نمیدهد.
۴. ایجاد درخت مرکل و امکان تأیید حساب هر کاربر
با استفاده از Merkle Tree یا گونهای مانند Merkle Sum Tree، داده حسابها به یک مقدار ریشه به نام Merkle Root متعهد میشوند. کاربر با شناسه برگ و مسیر اثبات میتواند بازسازی کند که ماندهاش در همان مجموعه گزارششده ثبت شده است. این روش حجم اطلاعات لازم برای راستیآزمایی یک حساب را کم میکند، ولی درختی که نادرست طراحی یا با داده ناقص ساخته شده باشد همچنان ممکن است تصویر ناقصی از بدهیها ارائه دهد.
۵. مقایسه ذخایر با تعهدات و بررسی مستقل روش
در پایان، داراییهای قابل محاسبه و بدهیهای مشمول گزارش، ترجیحاً برای هر دارایی جداگانه، با یکدیگر مقایسه میشوند. برخی صرافیها ابزار متنباز تأیید و برخی بررسی شخص ثالث را نیز ارائه میکنند. باید دقیق خواند که شخص ثالث چه کاری انجام داده است: تأیید تعدادی آدرس، اجرای رویههای مورد توافق، بررسی یک گزارش خاص یا حسابرسی کامل صورتهای مالی؟ این عنوانها معادل هم نیستند.
در تحلیل فنی ویتالیک بوترین درباره توانگری صرافیهای متمرکز، ایده اصلی چنین توصیف شده است:
“cryptographic proofs that show that the funds they hold on-chain are enough to cover their liabilities to their users.”
این ایده جهت مطلوب را نشان میدهد، اما گزارش واقعی باید ثابت کند هر جزء آن در چه دامنهای پیادهسازی شده است.
درخت مرکل چیست و در اثبات ذخایر چه نقشی دارد؟
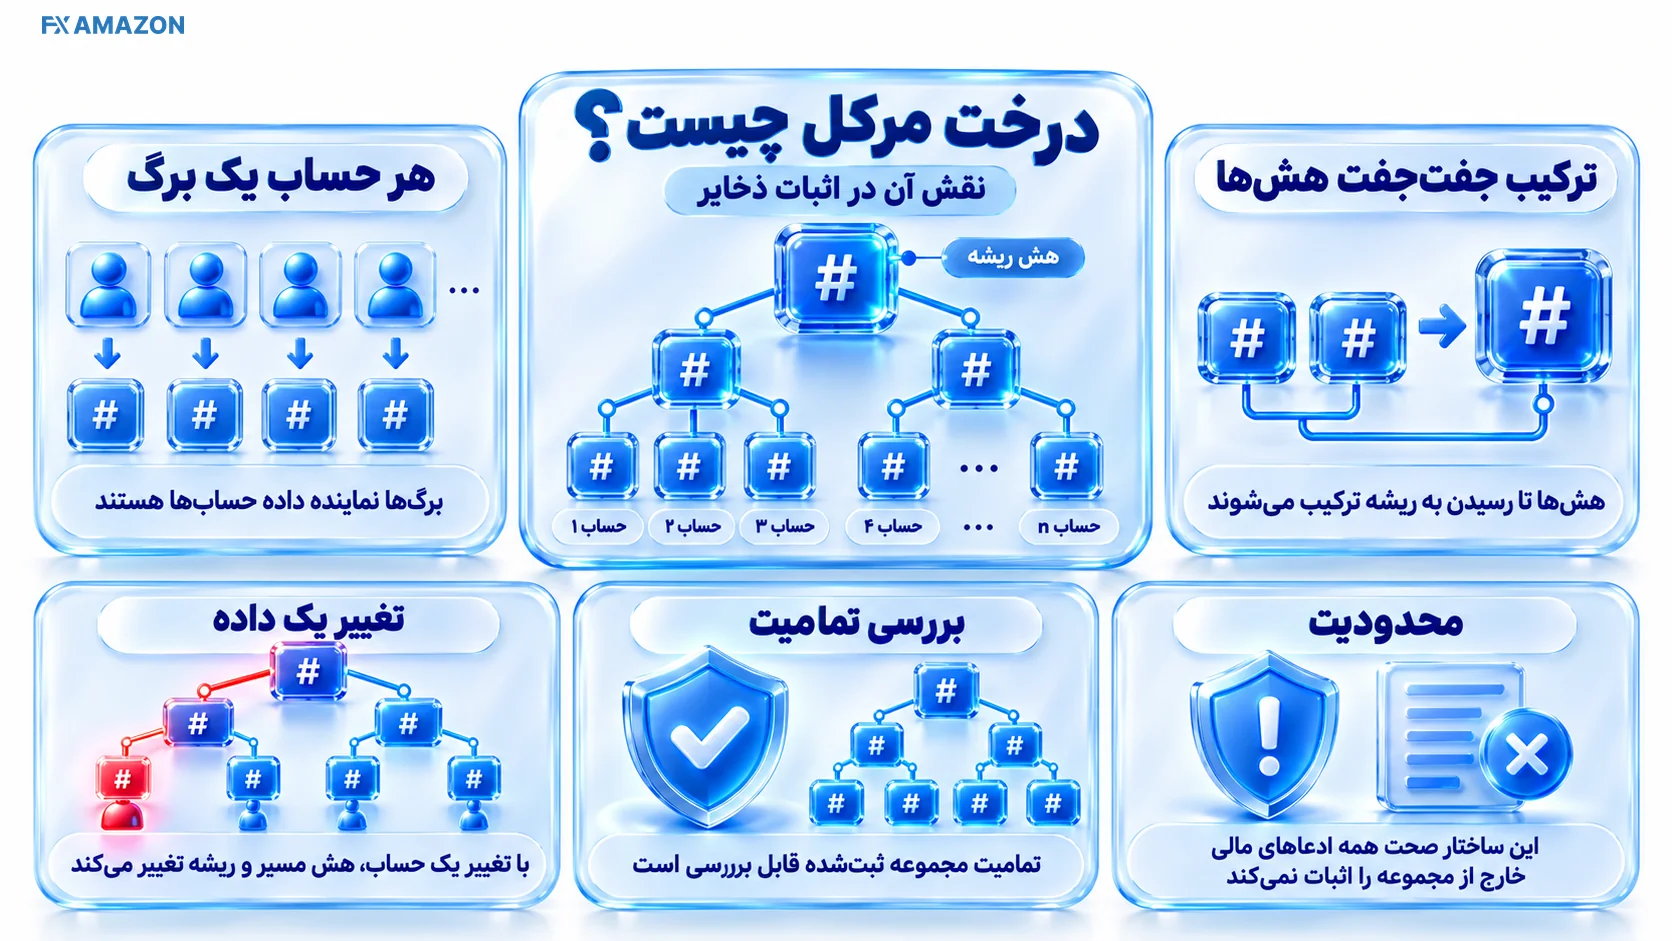
درخت مرکل (Merkle Tree) ساختاری از هشهای رمزنگاریشده است. هر حساب یک برگ دارد؛ هش برگها بهصورت جفتجفت ترکیب میشود و این فرایند تا رسیدن به یک هش نهایی، یعنی ریشه، ادامه پیدا میکند. اگر داده یک حساب تغییر کند، هشهای مسیر و در نهایت ریشه تغییر خواهند کرد. این ویژگی تمامیت مجموعه ثبتشده را قابل بررسی میکند، نه صحت همه ادعاهای مالی خارج از آن مجموعه را.
مثال ساده: چهار حساب و یک ریشه
فرض کنید فقط چهار حساب در دامنه یک گزارش آموزشی هستند: حساب اول ۱ بیتکوین، حساب دوم ۲ بیتکوین، حساب سوم ۰٫۵ بیتکوین و حساب چهارم ۱٫۵ بیتکوین طلب دارند؛ جمع ماندهها ۵ بیتکوین است. سامانه برای هر حساب با ترکیبی از شناسه غیرعمومی، مانده و داده تصادفی مناسب یک تعهد میسازد؛ سپس هشها را ترکیب میکند تا به ریشه برسد. صاحب حساب سوم با دریافت برگ و هشهای همسایه میتواند ثابت کند همان مانده ۰٫۵ بیتکوینی در ریشه ثبت شده است، بیآنکه مانده سه کاربر دیگر را مشاهده کند.
اما این مثال یک دام مهم دارد: اگر حساب پنجم با بدهی ۳ بیتکوین اصلاً وارد داده نشده باشد، مسیر معتبرِ حساب سوم لزوماً این حذف را آشکار نمیکند. برای اطمینان بیشتر باید سازوکار جلوگیری از حذف حساب، بررسی جمعها، امکان مشارکت کاربران و کنترل شخص ثالث نیز بررسی شود.
Merkle Tree با Merkle Sum Tree چه تفاوتی دارد؟
درخت مرکل ساده عمدتاً ثابت میکند یک برگ در مجموعه متعهدشده وجود دارد. Merkle Sum Tree علاوه بر هش، مجموع ماندههای زیرشاخه را نیز با ساختار گره پیوند میدهد؛ بنابراین تعهدی به جمع موجودیهای درون مجموعه ایجاد میکند. بااینحال باید مانع ورود مانده منفی نامجاز، خطاهای عددی و دستکاری مجموعها شد. در بعضی پیادهسازیها، اثباتهای دانایی صفر به بررسی این قیود کمک میکنند. هیچکدام از این روشها بهتنهایی وجود بدهیهای خارج از مجموعه را کشف نمیکنند.
تفاوت Proof of Reserves با Proof of Assets و Proof of Liabilities چیست؟
برای اینکه یک گزارش را بیش از ارزش واقعیاش تفسیر نکنیم، باید چهار مفهوم نزدیک اما متفاوت را بشناسیم:
مفهوم | پرسش اصلی | محدودیت مهم |
|---|---|---|
Proof of Assets (PoA) | چه داراییهایی واقعاً وجود دارند یا در کنترل نهاد هستند؟ | بدهی مشتریان و حقوق اشخاص ثالث را کامل نشان نمیدهد. |
Proof of Liabilities (PoL) | چه میزان بدهی به مشتریانِ حاضر در دامنه گزارش وجود دارد؟ | دارایی قابل استفاده یا تمام بدهیهای شرکت را ثابت نمیکند. |
Proof of Reserves (PoR) | ذخایر مشخص چگونه گزارش و، در مدل کاملتر، با بدهی کاربران مقایسه شدهاند؟ | تعریف و دامنه بین ارائهدهندگان متفاوت است؛ ضمانت توانگری نیست. |
Proof of Solvency | آیا در چارچوب اثباتشده، داراییها تعهدات را پوشش میدهند؟ | حتی پوشش اثباتشده یک Snapshot، وضعیت آینده و سایر بدهیها را تضمین نمیکند. |
برای فهم دقیقتر سمت بدهی، در راهنمای اثبات بدهی صرافیها در FXAmazon توضیح داده شده است:
دیدن مقدار زیادی رمزارز در کیفپولهای یک صرافی کافی نیست؛ باید بدانیم در برابر همان داراییها چه میزان تعهد وجود دارد.
پس در تحلیل اثبات ذخایر، «دیدن دارایی» را با «پوشش کامل بدهی» و «سلامت مالی کل شرکت» یکی نگیرید.
نسبت ذخایر صرافی چگونه محاسبه میشود؟
اگر برای یک دارایی، میزان ذخایر قابل پذیرش را A و بدهی به کاربران در همان دارایی و همان دامنه را L بنامیم، فرمول ساده نسبت پوشش چنین است:
نسبت ذخایر = (A ÷ L) × ۱۰۰
مثلاً اگر صرافی برای BTC، هزار و پنجاه واحد ذخیره قابل بررسی و هزار واحد بدهی کاربرانِ مشمول گزارش اعلام کند، نسبت پوشش بیتکوین ۱۰۵ درصد میشود. این مثال فرضی است و به هیچ صرافی خاصی مربوط نیست.
دارایی فرضی | ذخیره در دامنه | بدهی کاربران | نسبت پوشش | برداشت صحیح |
|---|---|---|---|---|
BTC | ۱٬۰۵۰ | ۱٬۰۰۰ | ۱۰۵٪ | ۵٪ مازاد عددی در این Snapshot و دامنه |
ETH | ۴۹۰ | ۵۰۰ | ۹۸٪ | کمبود عددی در دارایی مورد گزارش |
USDT | ۲٬۰۰۰٬۰۰۰ | ۲٬۰۰۰٬۰۰۰ | ۱۰۰٪ | پوشش عددی برابر، بدون حاشیه اضافی |
از جدول فرضی بالا نمیتوان نتیجه گرفت چون BTC بالای ۱۰۰ درصد است، کمبود ETH بیاهمیت است. تهاتر میان داراییها به امکان تبدیل، نقدشوندگی، شرایط برداشت و روش رسمی گزارش وابسته است. همچنین یک رقم تجمیعی دلاری ممکن است کاهش قیمت، دارایی کمنقدشونده یا عدم تطابق تعهدات به ارز مشخص را پنهان کند.
آیا نسبت ۱۰۰ یا ۱۱۰ درصد نشانه امنیت صرافی است؟
این درصد، اگر روش و داده قابل اتکا باشند، فقط وضعیت پوشش تعهدات شمردهشده با داراییهای شمردهشده را در لحظه گزارش نشان میدهد. اگر دارایی وثیقه وام باشد، بدهی پنهان وجود داشته باشد، برداشت مسدود شود یا ذخایر پس از اسنپشات جابهجا شوند، نسبت گزارششده ضمانتی برای پرداخت آتی ندارد. نسبت بیش از ۱۰۰ درصد یک شاخص مفید است؛ اما بهتنهایی معیار «صرافی امن» نیست.
اگر بدهی صفر یا دارایی فاقد قیمت معتبر باشد چه میشود؟
وقتی L صفر گزارش شده، تقسیم برای محاسبه درصد معمول تعریف ندارد و باید روش نمایش در گزارش خوانده شود. در داراییهای کمعمق، توکنهای اختصاصی صرافی یا داراییهای قفلشده نیز تبدیل ساده به معادل دلاری میتواند گمراهکننده باشد. کاربر بهتر است پوشش را برای هر دارایی مهم ببیند و درباره نحوه ارزشگذاری، استثناها و نقدشوندگی سؤال کند.
چگونه گزارش اثبات ذخایر یک صرافی را شخصاً بررسی کنیم؟
راستیآزمایی واقعی چند سطح دارد. برخی مراحل را هر کاربر از پنل خود انجام میدهد؛ برخی دیگر به داده عمومی، نرمافزار متنباز و دانش فنی نیاز دارد. ترتیب زیر برای ارزیابی عملی یک گزارش مناسب است:
صفحه رسمی PoR را از دامنه اصلی صرافی باز کنید. به لینک ناشناس، پیام خصوصی یا فایل اجرایی ارسالی در شبکههای اجتماعی اعتماد نکنید.
تاریخ Snapshot و نسخه گزارش را ثبت کنید. موجودی فعلی حساب ممکن است با مانده تاریخ ثبتشده متفاوت باشد.
دامنه را بخوانید. داراییهای مشمول، حسابهای کنارگذاشتهشده، شخصیت حقوقی و نوع بدهی گزارش را شناسایی کنید.
جزئیات حساب خود را در ابزار رسمی پیدا کنید. Record ID، Merkle Leaf، شناسه تأیید یا فایل proof بسته به صرافی متفاوت است.
مانده مربوط به همان Snapshot را تطبیق دهید. نباید موجودی امروز را با تصویر ماه گذشته مقایسه کرد.
درستی inclusion proof را ارزیابی کنید. ابزار رسمی یا نرمافزار راستیآزمایی متنباز باید نشان دهد برگ حساب به ریشه منتشرشده تعلق دارد؛ پیغام Success فقط برای همان ادعا معتبر است.
سمت ذخایر را جدا کنترل کنید. آدرسهای روی زنجیره، مدرک کنترل و مانده داراییها را با جزئیات منتشرشده مقایسه کنید؛ یک اسکرینشات یا موجودی کیف پول بدون اثبات کنترل کافی نیست.
درباره پوشش بدهیها و بررسی مستقل تصمیم بگیرید. ببینید آیا جمع تعهدات، قید نبود مانده منفی، داراییهای دارای حق ثالث و روش بررسی شخص ثالث مستند شدهاند یا نه.
گزارش امروز را با تاریخچه مقایسه کنید. تداوم انتشار، تغییر روش یا حذف دارایی از Scope ممکن است مهمتر از یک عدد پررنگ باشد.
اگر در مرحله چهارم صرافی از شما «عبارت بازیابی کیف پول»، «کلید خصوصی» یا انتقال آزمایشی دارایی برای راستیآزمایی بخواهد، روند را متوقف کنید. اثبات ذخایر معتبر نباید به افشای اطلاعات بازیابی کیف پول شخصی نیاز داشته باشد.
نمونههای واقعی اثبات ذخایر در صرافیها؛ چه روشهایی ارائه میشود؟
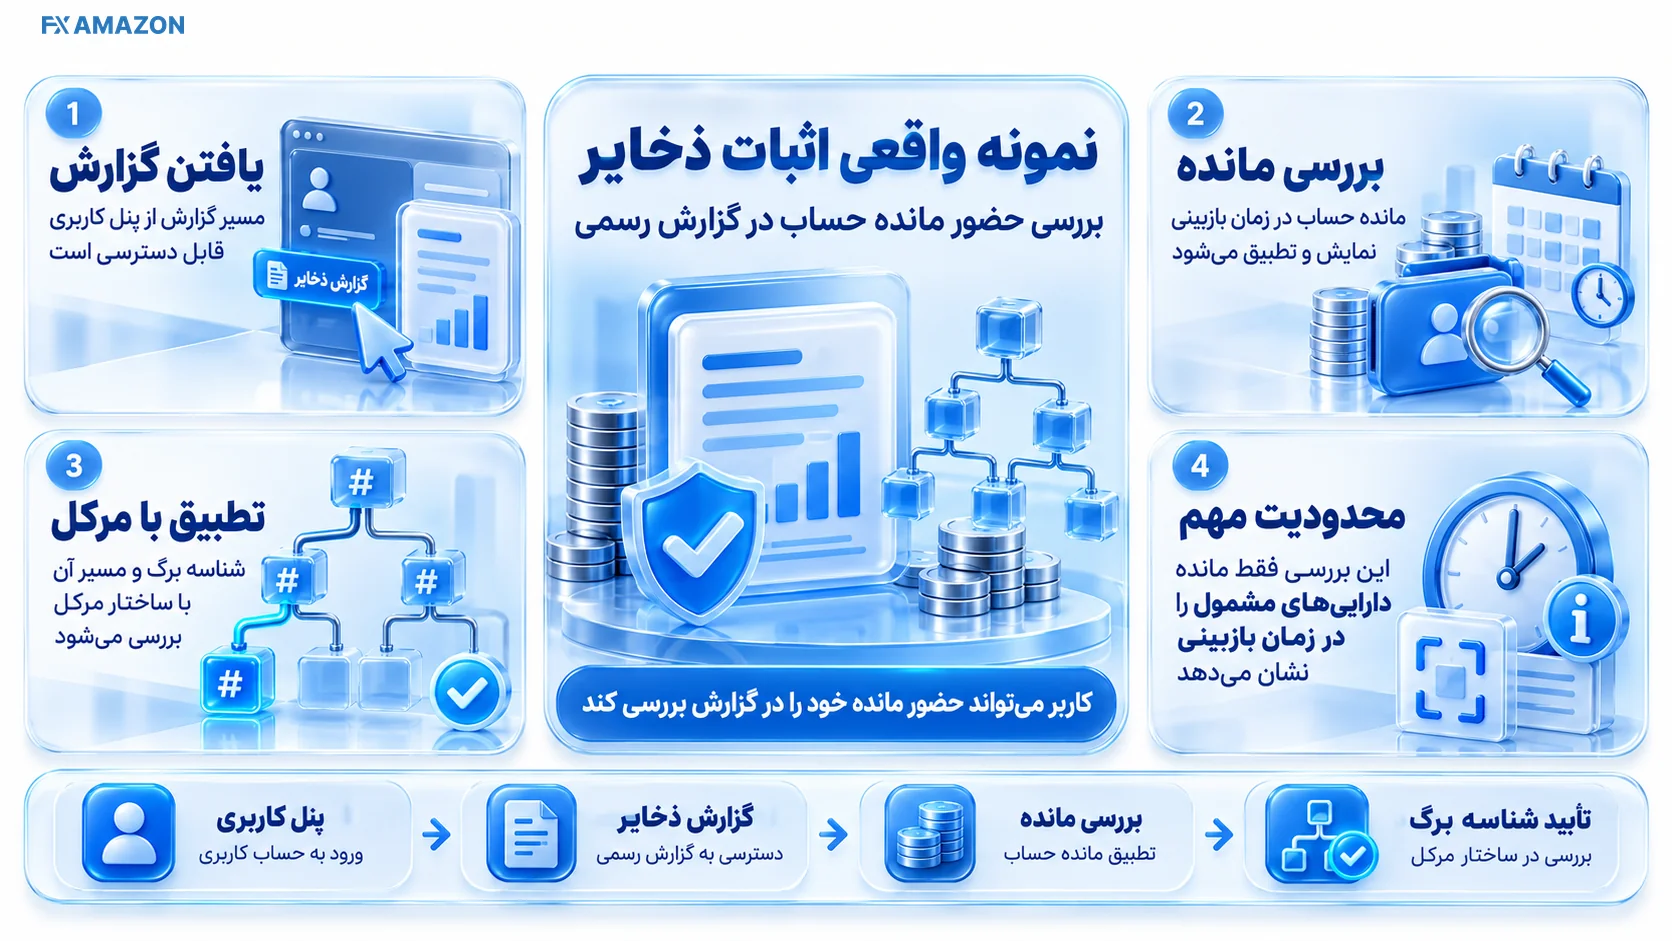
نمونههای زیر درباره سازوکار منتشرشده در صفحات رسمی هستند، نه رتبهبندی اعتبار یا تأیید وضعیت مالی امروز این شرکتها. نسبتها، زمان گزارشها و پوشش داراییها تغییر میکنند؛ بنابراین برای تصمیم عملی باید صفحه زنده و تاریخ همان گزارش را دید.
کراکن: بررسی حضور مانده حساب در گزارش
در راهنمای رسمی اثبات ذخایر Kraken، مسیر یافتن گزارش از پنل کاربری، بررسی مانده در زمان بازبینی و تطبیق شناسه برگ با ساختار مرکل توضیح داده شده است. خود صفحه درباره محدودیت زمانی راستیآزمایی تصریح میکند:
“This verification will only reflect your account's balances in the in-scope assets at the time of the review.”
بنابراین نتیجه ابزار، شاهدِ حضور مانده در همان تاریخ و داراییهای تحت پوشش است؛ نه مدرک موجودی فعلی یا امنیت بلندمدت.
اوکیایکس: استفاده از zk-STARK و ابزار اعتبارسنجی
در مستندات اثبات ذخایر OKX، علاوه بر توضیح آدرسها و نسبت ذخایر، روش اعتبارسنجی فایلهای zk-STARK و بررسی مجموعه تعهدات کاربران ارائه شده است. یکی از خروجیهایی که در دستورالعملِ موفقیت بررسی آمده چنین است:
“Inclusion constraint validation passed”
دریافت این پیام، صحت یک کنترل رمزنگاری مشخص را نشان میدهد؛ ولی صحت همه ورودیهای اقتصادیِ خارج از آن کنترل را ضمانت نمیکند. فایلها و نوع اعتبارسنج را باید با نسخه گزارش تطبیق داد.
بایننس: Merkle Tree همراه با zk-SNARK
صفحه اثبات ذخایر Binance از درخت مرکل و zk-SNARK برای بررسی گنجاندن مانده کاربران در محاسبات گزارش سخن میگوید. برای کاربر، نکته عملی آن است که شناسه گزارش، تاریخ Snapshot و داراییهای مشمول را همراه ابزار تأیید بررسی کند. استفاده از یک پروتکل پیشرفته بهخودیخود جایگزین ارزیابی دامنه و بدهیهای خارج از گزارش نیست.
نمونه | آنچه مستندات رسمی آموزش میدهند | چیزی که باید جدا کنترل شود |
|---|---|---|
Kraken | دریافت اطلاعات بازبینی و تأیید حضور حساب در ساختار مرکل | تاریخ گزارش، داراییهای مشمول و نظر شخص ثالث |
OKX | بررسی inclusion و کنترلهای مجموع/نامنفیبودن با ابزار zk-STARK | نسخه اعتبارسنج، دامنه گزارش و وضعیت بدهیهای خارج از آن |
Binance | دریافت Record ID و بررسی مشارکت مانده در مجموعه مرکل/zk-SNARK | مرز ادعاهای فنی، کنترل ذخایر و تعهدات خارج از Scope |
محدودیتها و ریسکهای اثبات ذخایر چیست؟
گزارش لحظهای است، نه تضمین موجودی فردا
اغلب گزارشها یک تصویر زمانی ارائه میکنند. صرافی میتواند در روزهای بعد دارایی منتقل کند، در معرض برداشت گسترده قرار گیرد یا وضعیت نقدینگیاش تغییر کند. حتی گزارشهای دورهای منظم نیز فاصله زمانی بین دو مشاهده را حذف نمیکنند.
ممکن است داراییها قرضگرفته یا وثیقهگذاری شده باشند
مشاهده یک موجودی روی بلاکچین نشان نمیدهد آیا همان واحد دارایی به شخص ثالث تعهد شده یا از جای دیگری برای روز Snapshot قرض گرفته شده است. به این مسئله گاهی window dressing میگویند؛ ارائه ظاهری بهتر از وضعیت پایدار واقعی. روش ارزیابی باید حقوق و محدودیتهای احتمالی داراییها را نیز توضیح دهد.
همه بدهیها و حسابها لزوماً در Merkle Tree نیستند
یک گزارش ممکن است صرفاً مانده کاربران اسپات را شامل شود و تعهدات قانونی، مالیاتی، وامهای خارج از زنجیره یا حسابهای خاص را پوشش ندهد. اگر صرافی خود مجموعه ورودی را تعیین کند، بدون کنترل مکمل نمیتوان فقط از درستی هشها نتیجه گرفت تمام بدهیها شناخته شدهاند.
کنترل کیف پول با مالکیت حقوقی آزاد یکسان نیست
امضای معتبر میتواند نشان دهد نهاد امضاکننده به کلید دسترسی داشته است. اما لزوماً روشن نمیکند چند نفر یا چند نهاد دیگر اختیار جابهجایی دارند، دارایی به چه شخصیت حقوقی تعلق دارد یا در صورت ورشکستگی چه حقوقی برای مشتریان باقی میماند.
صحت محاسبه رمزنگاری، صحت ورودیها را تضمین نمیکند
یک اثبات دانایی صفر میتواند درباره قیود مشخصی مانند درستی جمع یا نامنفیبودن ماندهها اطمینان ریاضی بدهد؛ اما اگر ورودی عمداً ناقص انتخاب شده باشد یا دارایی خارج از مجموعهِ قابل گزارش مانده باشد، اثبات رمزنگاری نمیتواند خودبهخود خلأ داده را جبران کند.
گزارش مستقل هم الزاماً حسابرسی صورتهای مالی نیست
در هشدار رسمی PCAOB درباره گزارشهای اثبات ذخایر صریحاً آمده است:
“Proof of reserve reports are inherently limited”
این نهاد توضیح میدهد که گزارشهای PoR معمولاً درباره بدهیها، احتمال قرضگرفتن ذخایر، کنترلهای داخلی و رویدادهای پس از تاریخ گزارش اطمینان کامل نمیدهند. پس واژههایی مانند «حسابرسیشده»، «attestation» و «agreed-upon procedures» را بدون مطالعه متن مأموریت شخص ثالث معادل یکدیگر ندانید.
اثبات ذخایر چه تفاوتی با حسابرسی مالی مستقل دارد؟
معیار | اثبات ذخایر PoR | حسابرسی صورتهای مالی |
|---|---|---|
هدف رایج | بررسی داراییها و گاهی پوشش مانده مشتریان در دامنه محدود | اظهارنظر درباره صورتهای مالی مطابق چارچوب و استاندارد تعیینشده |
دوره زمانی | اغلب یک Snapshot یا مجموعه Snapshot | صورتهای مالی دورهای و وضعیت پایان دوره |
بدهیهای شرکت | ممکن است ناقص یا خارج از دامنه باشند | بررسی بدهیها و افشاهای بااهمیت مطابق دامنه و اهمیت نسبی |
کنترل داخلی و تقلب | لزوماً بررسی نمیشود | شواهد و ریسکها بر اساس استاندارد حسابرسی بررسی میشوند؛ بدون تضمین کشف همه تقلبها |
تأیید فردی کاربر | در روشهای رمزنگاری امکانپذیر است | معمولاً رابط خودراستیآزمایی مرکل برای مشتری ندارد |
نتیجه قابل برداشت | ادعای محدود و مشروط به روش، Scope و تاریخ | نظر حسابرس درباره صورتهای مالیِ مشخص، نه ضمانت نبود همه ریسکها |
راهنمای آموزشی SEC درباره جایگزینهای حسابرسی هشدار میدهد که گزارشهای اثبات ذخایر و سایر خدمات غیرحسابرسی نباید به جای گزارش حسابرسی مطابق استانداردهای مرتبط معرفی شوند. نتیجه عملی برای کاربر این است که باید عنوان خدمت، استاندارد کار، نام مجری، محدودیتها و متن گزارش را بخواند؛ نه صرفاً لوگوی یک مؤسسه را.
چگونه یک گزارش PoR معتبر را از گزارش نمایشی تشخیص دهیم؟
وجود هر ویژگی زیر یک امتیاز ارزیابی است، نه ضمانت امنیت. همچنین نبود یک ویژگی بهتنهایی اثبات تخلف یا ناتوانی مالی نیست؛ بهویژه وقتی دامنه قانونی یا معماری نگهداری دارایی متفاوت است.
آنچه باید بررسی شود | نشانه مطلوب | هشدار یا ابهام |
|---|---|---|
تاریخ و سابقه انتشار | Timestamp روشن و گزارشهای قبلی در دسترس | یک اسکرینشات بیتاریخ یا گزارش بسیار قدیمی |
داراییهای پوششدادهشده | فهرست روشن داراییها و استثناها | ادعای کلی «تمام ارزها» بدون Scope |
اثبات کنترل ذخایر | آدرس/امضای قابل بررسی و توضیح روش | فهرست آدرس بدون پیوند به نهاد |
تعهدات مشتریان | روش محاسبه total liabilities و امکان inclusion verification | صرف نمایش موجودی کیف پولها |
قیود فنی | کنترل جمعها، مانده منفی و نسخه ابزار | نام Merkle/ZK بدون روش و خروجی قابل آزمایش |
مداخله شخص ثالث | دامنه و نوع engagement مستقل و مستند | استفاده تبلیغاتی از کلمه Audit بدون متن مأموریت |
حقوق نسبت به ذخایر | توضیح محدودیتها، وثیقه و شیوه نگهداری | ابهام درباره قرض، رهن یا تفکیک اموال مشتری |
حریم خصوصی | تأیید بدون افشای مانده دیگر کاربران | الزام به انتشار داده حساس یا عبارت بازیابی |
آیا اثبات ذخایر برای انتخاب صرافی ارز دیجیتال کافی است؟
خیر. PoR یکی از ورودیهای ارزیابی ریسک است، نه جایگزین بررسی سابقه امنیتی، روش نگهداری دارایی، قوانین دسترسی کاربران، شرایط برداشت، کارمزدها، نقدشوندگی، پاسخگویی پشتیبانی و وضعیت حقوقی. یک صرافی میتواند PoR منتشر کند، اما همچنان از جهت محدودیت کشوری، توقف برداشت یا امنیت عملیاتی برای فرد خاص مناسب نباشد.
برای مقایسه گزینهها میتوانید فهرست مقایسه صرافیهای ارز دیجیتال در FXAmazon را بهعنوان نقطه شروع ببینید؛ این صفحه نقش راهنمای کشف گزینهها را دارد و صحت PoR یا توانگری یک صرافی را تأیید نمیکند. توضیح خود صفحه چنین است:
لیست صرافیها با معیارهای کاربردی، برای انتخاب سریعتر و مطمئنتر.
برای هر گزینه، سند رسمی PoR همان صرافی و شرایط حقوقی و عملیاتی روز را جداگانه بررسی کنید؛ امتیاز، دستهبندی یا موجودبودن نام یک صرافی در فهرست به معنی تضمین امنیت آن نیست.
کاربران ایرانی چه ملاحظات اضافهای دارند؟
برای کاربر ساکن ایران یا دارای تابعیت/مدارک ایرانی، حتی بهترین گزارش PoR جای بررسی مقررات دسترسی، محدودیت جغرافیایی، شرایط احراز هویت، قرارداد مشتری و امکان برداشت را نمیگیرد. سیاست پذیرش کشورها و محدودیتهای خدمات ممکن است تغییر کند. استفاده از ابزار دورزدن محدودیت نیز ممکن است با قرارداد سرویس تعارض داشته باشد و خطر مسدودشدن یا بررسی حساب را افزایش دهد. از PoR نمیتوان نتیجه گرفت یک صرافی به کاربران ایرانی خدمات مجاز یا بدون محدودیت میدهد.
برای کاهش ریسک حضانتی چه اقدامهایی مفیدند؟
علاوه بر بررسی اسناد، فعالسازی احراز هویت دومرحلهای، استفاده از روشهای ضد فیشینگ، آزمایش برداشت با مبلغ کم هنگام نیاز و نگهداری دارایی بلندمدت در کیف پول غیرامانیِ مناسب با مهارت و شرایط امنیتی فرد میتواند بخشی از ریسکها را مدیریت کند. خودحضانتی نیز مسئولیت حفاظت از کلید خصوصی و خطر خطای کاربر را به همراه دارد؛ بنابراین جایگزینی بدون ریسک نیست.
آینده Proof of Reserves؛ اثباتهای دانش صفر و گزارشدهی نزدیک به زمان واقعی
نسل جدید PoR تلاش میکند سه مشکل را همزمان بهتر مدیریت کند: راستیآزمایی مجموع بدهیها، حفظ محرمانگی مانده افراد و کوتاهکردن فاصله بین گزارشها. zk-SNARK و zk-STARK میتوانند درستی بعضی قیود را بدون افشای اطلاعات خام اثبات کنند و انتشار مکررتر داده ممکن است از محدودیت Snapshot بکاهد.
اما «دانش صفر» به معنی «صفرشدن ریسک» نیست. این فناوری صحت یک گزاره ریاضی بر مبنای ورودی و مدار مشخص را میسنجد؛ کیفیت دادههای ورودی، مالکیت اقتصادی دارایی، بدهی خارج از زنجیره و کنترلهای عملیاتی همچنان نیازمند شواهد مکملاند. همچنین انتشار تقریباً لحظهای صرفاً وقتی سودمند است که روش جمعآوری داده و امکان راستیآزمایی هم شفاف باشد.
اشتباهات رایج درباره اثبات ذخایر صرافیها
«PoR یعنی صرافی حسابرسی شده است»: لزوماً خیر؛ نوع کار شخص ثالث باید از متن گزارش مشخص شود.
«اثبات دارایی یعنی اثبات بدهی»: خیر؛ اینها دو بخش مستقلاند و باید به یک زمان و دامنه قابل مقایسه مربوط باشند.
«Merkle Proof معتبر یعنی هیچ حسابی حذف نشده»: خیر؛ inclusion با completeness یکسان نیست.
«بیش از ۱۰۰ درصد یعنی برداشتها همیشه آزادند»: خیر؛ حقوق اشخاص ثالث، نقدشوندگی و وقایع بعدی اهمیت دارند.
«PoR همان Proof of Stake است»: خیر؛ Proof of Stake سازوکار اجماع برخی شبکههای بلاکچینی است، اما PoR درباره شواهد ذخایر یک نهاد است.
«نداشتن PoR یعنی صرافی ورشکسته است»: خیر؛ نبود گزارش شفافیت را کاهش میدهد، ولی بهتنهایی اثبات کسری یا ورشکستگی نیست.
سؤالات متداول درباره Proof of Reserves
اثبات ذخایر یا Proof of Reserves دقیقاً چیست؟
روشی برای نشاندادن داراییهای مشخصِ یک صرافی در زمان معین است که در نسخههای کاملتر با بدهیهای گزارششده به کاربران و ابزار راستیآزمایی رمزنگاری همراه میشود. ارزش اثبات به دامنه و کیفیت اجرا وابسته است.
آیا اثبات ذخایر امنیت پول من را تضمین میکند؟
خیر. PoR گزارش محدودِ شفافیت است و آینده نقدینگی، همه بدهیهای حقوقی، نبود هک یا امکان برداشت در هر وضعیت را تضمین نمیکند.
چطور بفهمم موجودی من در گزارش صرافی حساب شده است؟
در سامانه رسمی PoR، گزارش مربوط به تاریخ درست را انتخاب کنید و از Record ID، Merkle Leaf و ابزار تأیید معرفیشده برای همان نسخه استفاده کنید. موفقیتِ inclusion proof یعنی مانده گزارششده شما در مجموعه تعهدشده حضور دارد، نه اینکه همه بدهیها کامل ثبت شدهاند.
درخت مرکل در PoR چه چیزی را ثابت میکند؟
میتواند تعلق یک برگ حساب به مجموعهای با ریشه منتشرشده را نشان دهد. در ساختارهای پیشرفتهتر، قیود جمع مانده و نامنفیبودن نیز قابل بررسیاند؛ اما ورود همه دادههای واقعی به مجموعه نیازمند کنترل مکمل است.
نسبت ذخایر بالای ۱۰۰ درصد چه معنایی دارد؟
یعنی داراییهای محاسبهشده در گزارش برای یک دارایی و دامنه مشخص از بدهیهای محاسبهشده بیشتر بودهاند. این عدد نه تمام تعهدات شرکت را پوشش میدهد و نه ضمانت بازپرداخت آینده است.
آیا همه صرافیهای ایرانی و خارجی گزارش اثبات ذخایر دارند؟
خیر. انتشار PoR و روش آن میان پلتفرمها متفاوت است. برای هر صرافی باید صفحه رسمی فعلی و روش راستیآزمایی همان نهاد را جداگانه بررسی کرد؛ نبود نام یک صرافی در یک فهرست عمومی دلیل قطعیِ نبود گزارش آن نیست.
تفاوت اثبات ذخایر با حسابرسی رسمی چیست؟
PoR معمولاً روی داراییها و تعهدات مشخص در یک Snapshot تمرکز میکند. حسابرسی صورتهای مالی دامنه، استانداردها و نوع اظهارنظر متفاوتی دارد. یک گزارش PoR بهصرف اجرا توسط شرکت حسابداری، حسابرسی کامل محسوب نمیشود.
آیا میتوان برای راستیآزمایی PoR از سایت یا ربات ناشناس استفاده کرد؟
بهتر است فقط از مسیر رسمی صرافی و ابزارهای متنبازِ قابل تطبیق با مستندات همان نسخه استفاده شود. هر درخواست برای Seed Phrase، کلید خصوصی یا پرداخت کارمزد «تأیید ذخایر» نشانه خطر جدی است.
آیا اثبات ذخایر میتواند بهصورت لحظهای منتشر شود؟
برخی طراحیها به گزارشدهی پرتکرار یا نزدیک به زمان واقعی نزدیک میشوند، اما کاملبودن بدهیها، کیفیت داده و حقوق مرتبط با دارایی همچنان باید بهطور مستقل سنجیده شوند.
جمعبندی؛ اثبات ذخایر معیار مهم شفافیت است، نه گواهی امنیت
اثبات ذخایر زمانی بیشترین ارزش را دارد که از نمایش چند آدرس فراتر برود: دامنه و زمان روشن داشته باشد، کنترل ذخایر را نشان دهد، بدهیهای کاربران را با روشی قابل بررسی محاسبه کند، امکان تأیید فردی فراهم کند و محدودیتهای بررسی مستقل را بدون ابهام توضیح دهد. حتی در این حالت نیز PoR فقط یکی از قطعات پازل ارزیابی ریسک صرافی است.
پیش از اعتماد به درصد ذخایر، سه پرسش را جواب دهید: «چه چیزی شمرده شده؟»، «چه چیزی شمرده نشده؟» و «من دقیقاً کدام ادعا را میتوانم خودم تأیید کنم؟» پاسخ این سه سؤال از هر برچسب ساده «۱۰۰ درصد امن» برای تصمیمگیری آگاهانه مفیدتر است.