وقتی هنگام برداشت رمزارز از یک صرافی با سؤالهایی مثل «نام گیرنده چیست؟»، «این کیف پول متعلق به خودتان است؟» یا «نام صرافی مقصد را انتخاب کنید» روبهرو میشوید، معمولاً بخشی از دلیل آن Travel Rule است. تراول رول یک الزام شفافیت مالی است که از مؤسسات و ارائهدهندگان خدمات میخواهد اطلاعات مشخصی درباره فرستنده و گیرنده انتقال را جمعآوری، نگهداری و در شرایط لازم به طرف مالی مقابل منتقل کنند.
اما یک سوءبرداشت رایج این است که Travel Rule را یک قانون جهانی با یک آستانه ثابت و یک روش اجرای واحد بدانیم. FATF استاندارد بینالمللی میگذارد، ولی کشورها آن را با قوانین خود اجرا میکنند. به همین دلیل، انتقالی که در یک حوزه قضایی نیازمند مجموعه کامل داده است ممکن است در حوزهای دیگر قواعد متفاوتی داشته باشد. برای کاربر ایرانی این تفاوت مهمتر است، چون Travel Rule با ریسکهای جداگانهای مثل سیاست تحریم، محدودیت جغرافیایی صرافی و وضعیت ایران در FATF همزمان میشود؛ این عوامل را نباید یکی دانست.
Travel Rule چیست و چرا در انتقال رمزارز اهمیت دارد؟
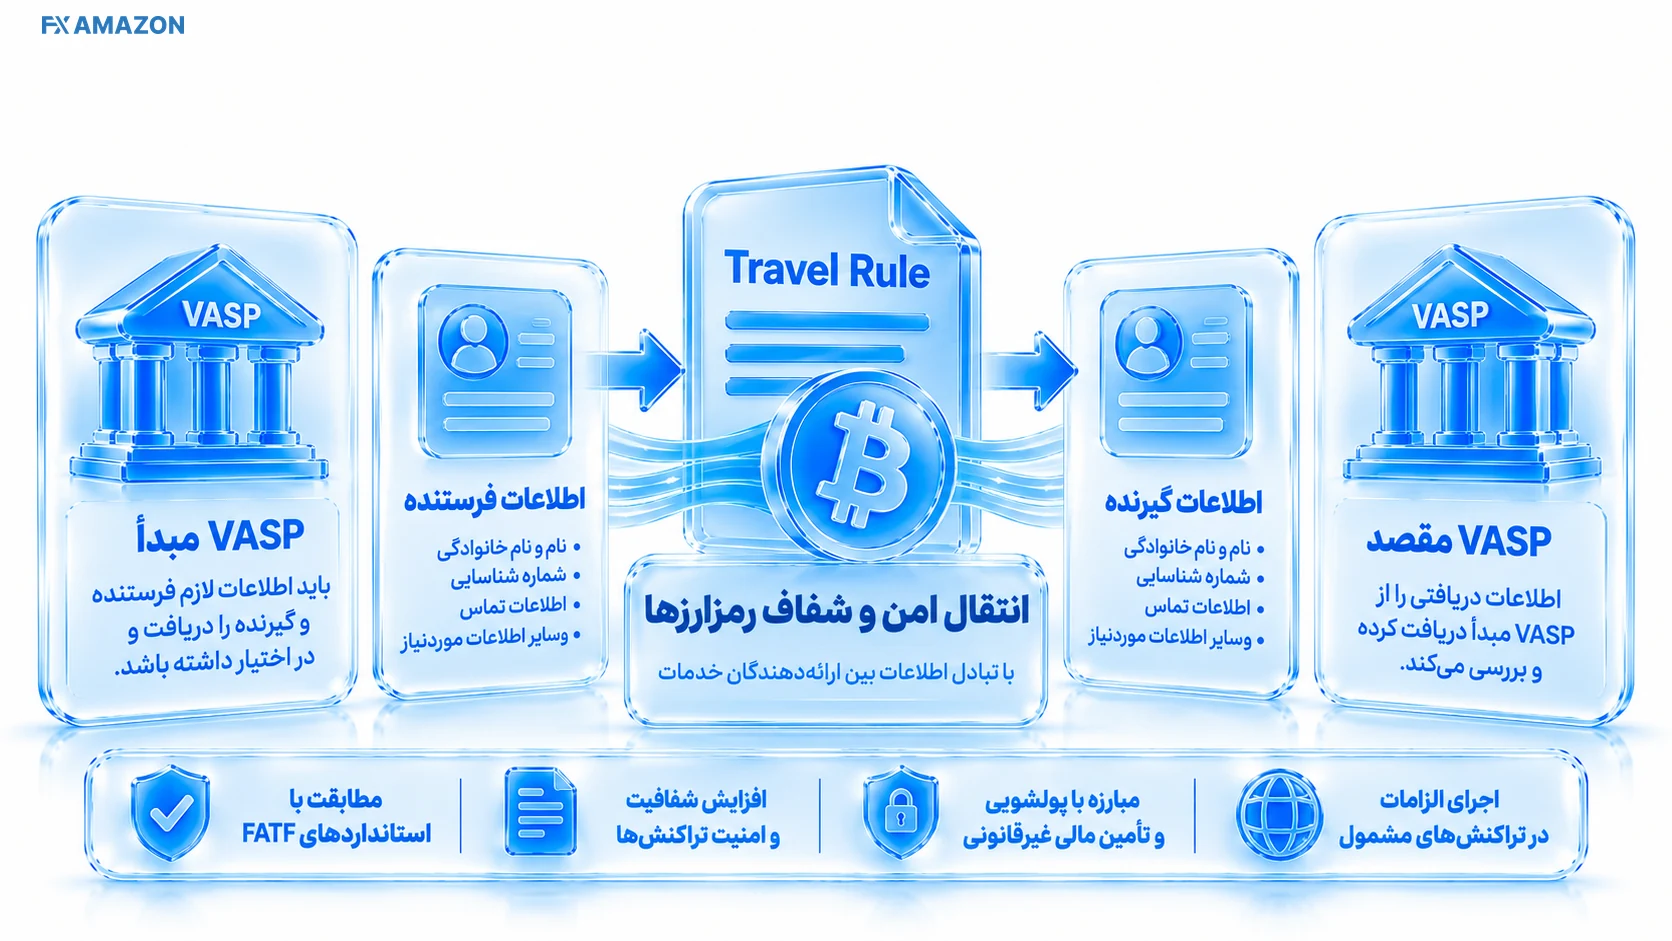
Travel Rule در حوزه رمزارز نامی است که برای اعمال الزامات انتقال اطلاعات مبدأ و مقصد به انتقال دارایی مجازی استفاده میشود. FATF در تفسیر Recommendation 15 از کشورها میخواهد VASP مبدأ اطلاعات لازم و دقیق فرستنده و اطلاعات لازم گیرنده را دریافت و نگهداری کند و آن را به VASP یا نهاد مالی مقصد ارائه دهد؛ VASP مقصد نیز باید اطلاعات لازم مبدأ و اطلاعات لازم و دقیق ذینفع را دریافت و نگهداری کند.
هدف اصلی، ساختن یک ردپای اطلاعاتی قابل استفاده برای مبارزه با پولشویی، تأمین مالی تروریسم و سایر جرایم مالی است. Travel Rule بهخودیخود تراکنش بلاکچینی را «متوقف» نمیکند؛ این ارائهدهندگان خدمات و قوانین حوزه قضایی هستند که تعیین میکنند انتقال چه زمانی انجام، معلق یا رد شود.
Travel Rule از بانکها چگونه به ارز دیجیتال رسید؟
اصل Travel Rule ابتدا در نظام انتقال وجه سنتی شکل گرفت. در آمریکا، مقررات FinCEN سالهاست از مؤسسات مالی میخواهد اطلاعات مشخصی همراه انتقالهای مشمول حرکت کند. با گسترش رمزارز، FATF در ۲۰۱۹ چارچوب دارایی مجازی و VASP را وارد Recommendation 15 کرد و الزامات Recommendation 16 را با تعدیلهای لازم به انتقال دارایی مجازی گسترش داد. بنابراین Travel Rule رمزارزی یک ایده مستقل از AML بانکی نیست؛ امتداد همان منطق «قابل ردیابی بودن فرستنده و ذینفع» در زیرساخت جدید است.
در گزارش FATF 2026 درباره VA/VASPها، ۸۳٪ حوزههای قضایی پاسخدهنده اعلام کردهاند قانون Travel Rule را تصویب کردهاند. این عدد نشان میدهد پذیرش قانونی گستردهتر شده، اما FATF همزمان تأکید میکند که اجرای عملی و نظارت مؤثر هنوز در بسیاری از کشورها کامل نیست.
Travel Rule دقیقاً چه اطلاعاتی از فرستنده و گیرنده میخواهد؟
فهرست دقیق دادهها به قانون محلی بستگی دارد، اما هسته مشترک معمولاً شامل نام طرفین، شناسه حساب یا آدرس/شناسه مرتبط با انتقال و اطلاعاتی است که امکان شناسایی و ردیابی دو طرف را فراهم کند. در انتقالهای بالاتر از آستانههای مربوط یا در سناریوهای پرریسک، اطلاعات تکمیلی و verification بیشتری ممکن است لازم شود.
اطلاعات فرستنده یا Originator
معمولاً نام فرستنده، شماره حساب یا شناسهای که انتقال را به او متصل کند، و در برخی چارچوبها یکی از عناصر هویتی تکمیلی مانند آدرس، شماره شناسایی یا تاریخ و محل تولد مطرح میشود. در رمزارز، آدرس کیف پول یا شناسه تراکنش نیز برای traceability اهمیت دارد؛ اما جزئیات دقیق را باید از قانون همان حوزه و فرم صرافی خواند.
اطلاعات گیرنده یا Beneficiary
برای گیرنده نیز نام و شماره حساب/شناسه یا آدرس مرتبط با انتقال معمولاً هسته داده است. اگر مقصد یک صرافی دیگر باشد، اطلاعات باید به نحوی به آن ارائهدهنده برسد که بتواند beneficiary را تشخیص دهد و کنترلهای AML/CFT خود را انجام دهد.
چه کسانی مشمول Travel Rule هستند؟
محور اصلی Travel Rule کسبوکارهای مشمول است، نه اینکه هر فردی که رمزارز جابهجا میکند شخصاً یک VASP شود. صرافی متمرکز، متولی دارایی، سرویس انتقال یا نهادی که بهصورت حرفهای فعالیتهای مشمول تعریف VASP/CASP را انجام میدهد میتواند تحت مقررات حوزه خود قرار گیرد.
VASP و CASP چه معنایی دارند؟
VASP اصطلاح FATF برای Virtual Asset Service Provider است. در اتحادیه اروپا اصطلاح CASP یا Crypto-Asset Service Provider در چارچوب MiCA/TFR رایج است. دامنه دقیق این عناوین حقوقی یکسان نیست، اما برای کاربر عادی هر دو به دستهای از ارائهدهندگان حرفهای خدمات رمزارزی اشاره میکنند که ممکن است مکلف به KYC، AML monitoring و Travel Rule باشند.
انتقال مستقیم P2P همیشه مشمول همان الزام نیست
در مقررات اتحادیه اروپا، انتقال شخصبهشخص بدون دخالت CASP از Scope مقررات انتقال crypto-assets خارج شده است. این نکته مهم است: Travel Rule عمدتاً هنگام ورود یک نهاد مشمول به جریان انتقال معنا پیدا میکند. البته سایر قوانین، تحریمها یا مقررات کیفری/مالی میتوانند مستقل از Travel Rule همچنان اعمال شوند.
آیا Travel Rule برای همه تراکنشهای بالای ۱۰۰۰ دلار یکسان است؟
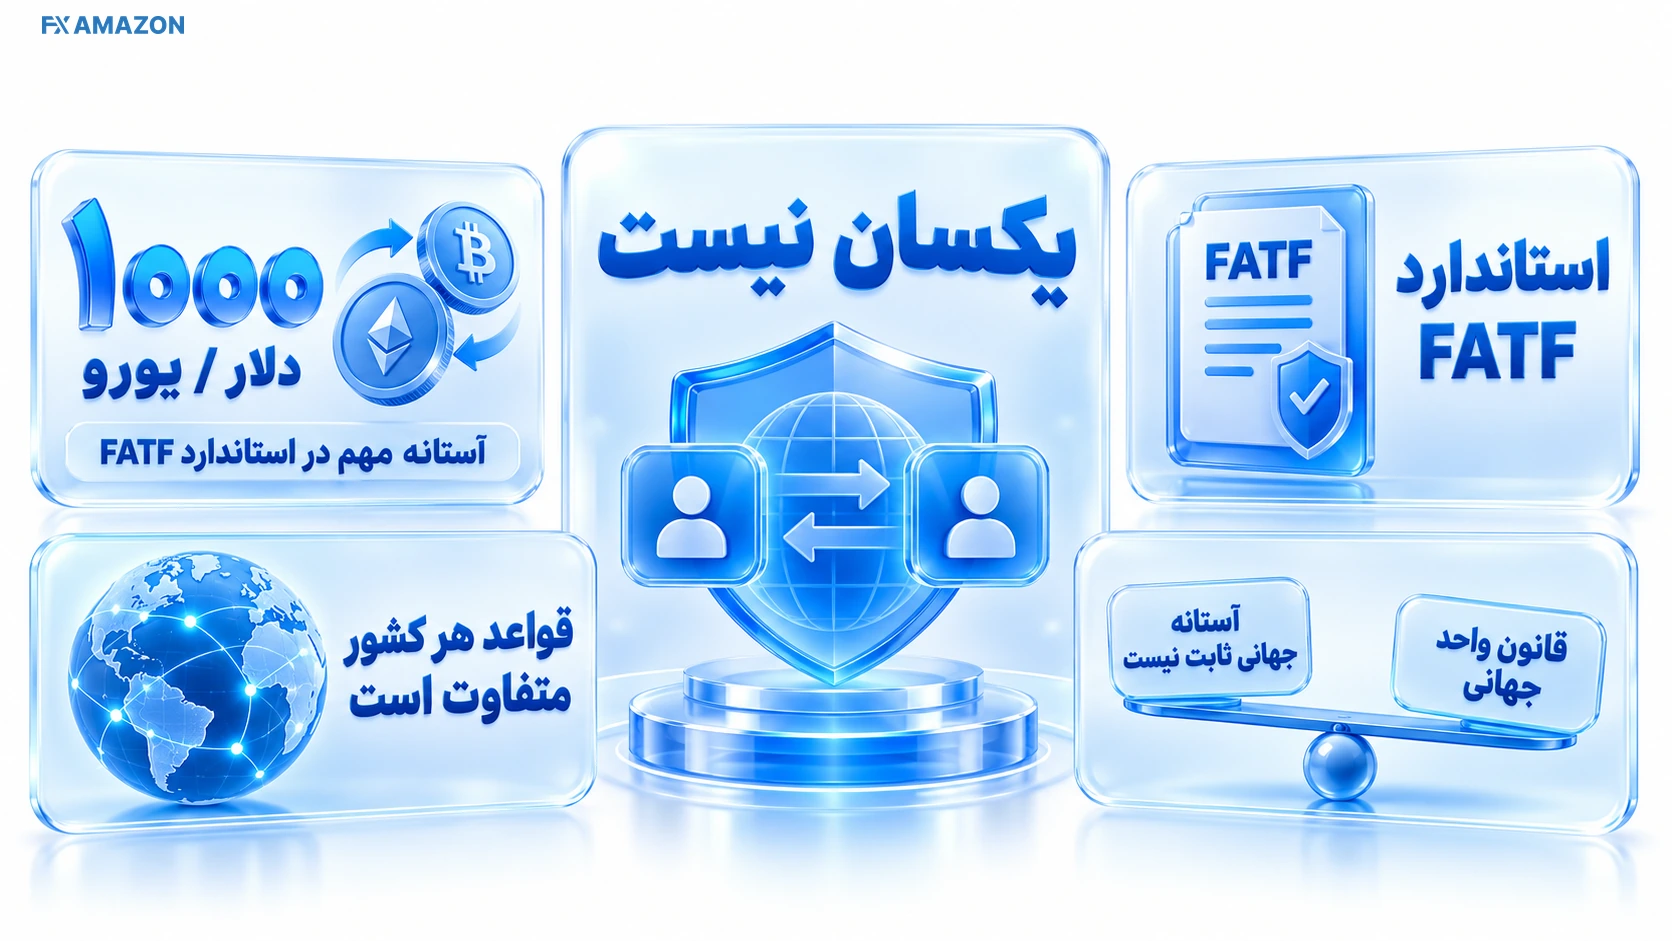
خیر. عدد ۱۰۰۰ دلار/یورو در استاندارد FATF اهمیت دارد، اما «قانون جهانی ثابت» نیست. کشورها میتوانند آستانه پایینتر، قواعد متفاوت یا حتی الزامات بدون حداقل مبلغ برای crypto transfer داشته باشند.
FATF: آستانه ۱۰۰۰ دلار/یورو یک baseline است
تفسیر FATF برای Recommendation 15 آستانه CDD برای occasional transaction در VASPها را USD/EUR 1,000 ذکر میکند و برای الزامات Travel Rule نیز میان داده حداقلی و verification کامل بر اساس threshold و ریسک تفاوتهایی وجود دارد. این استاندارد باید به قانون داخلی تبدیل شود تا الزام اجرایی در یک کشور مشخص شکل بگیرد.
آمریکا: Travel Rule فدرال FinCEN آستانه ۳۰۰۰ دلار دارد
راهنمای رسمی FinCEN برای Funds Travel Rule میگوید انتقالهای وجوه برابر یا بیشتر از ۳۰۰۰ دلار یا معادل ارزی آن مشمول این قاعدهاند. این عدد را نباید با threshold استاندارد FATF یا مقررات جدید EU یکی گرفت.
اتحادیه اروپا: Travel Rule رمزارزی به مبلغ محدود نمیشود
Regulation (EU) 2023/1113 از ۳۰ دسامبر ۲۰۲۴ اعمال میشود و انتقال crypto-assets را در صورت دخالت CASP پوشش میدهد. EBA Travel Rule Guidelines نیز از همان تاریخ کاربرد دارد. برای self-hosted address، قواعد خاصی وجود دارد و در انتقال بیش از ۱۰۰۰ یورو، اگر انتقال از/به آدرس شخصی مشتری باشد، CASP باید اقدامات کافی برای بررسی مالکیت یا کنترل آن آدرس انجام دهد.
بریتانیا: قواعد محلی خودش را اجرا میکند
FCA اعلام کرده کسبوکارهای cryptoasset بریتانیا از ۱ سپتامبر ۲۰۲۳ باید اطلاعات انتقالهای رمزارزی را جمعآوری، verify و share کنند. جزئیات threshold و مجموعه داده در مقررات بریتانیا تعریف میشود؛ بنابراین برای انتقال به/از شرکت UK باید به دستورالعمل همان شرکت و قانون جاری نگاه کرد.
Travel Rule در انتقال صرافی به صرافی چگونه اجرا میشود؟
در سناریوی ساده، کاربر در صرافی A برداشت را به حساب کاربر در صرافی B میفرستد. صرافی A ابتدا هویت و اطلاعات لازم originator را دارد، از کاربر اطلاعات مقصد را میگیرد یا VASP مقصد را شناسایی میکند، سپس بسته داده لازم را از یک کانال سازگار و امن برای صرافی B میفرستد. صرافی B اطلاعات beneficiary را تطبیق میدهد و کنترلهای AML/تحریم خود را انجام میدهد. انتقال on-chain و تبادل Travel Rule data میتوانند دو لایه فنی جدا باشند.
اگر صرافی مقصد توسط فرستنده پشتیبانی نشود، اطلاعات ناقص باشد یا طرف مقابل قادر به دریافت Travel Rule message نباشد، سیستم ممکن است برداشت را پیش از broadcast یا پیش از credit کردن موجودی متوقف کند. این دقیقاً یکی از دلایلی است که تجربه کاربری بین صرافیها یکسان نیست.
Travel Rule برای کیف پول شخصی یا Self-hosted Wallet چگونه است؟
Self-hosted یا unhosted wallet یعنی کلید خصوصی تحت کنترل خود کاربر است و یک VASP طرف دیگر کیف پول را اداره نمیکند. این حالت Travel Rule را حذف نمیکند؛ اگر یک صرافی مشمول در یک سمت تراکنش باشد، ممکن است مجبور باشد اطلاعات طرف مقابل را از مشتری جمعآوری کند و بر اساس قانون محلی ریسک را ارزیابی کند.
آیا صرافی میتواند اثبات مالکیت کیف پول بخواهد؟
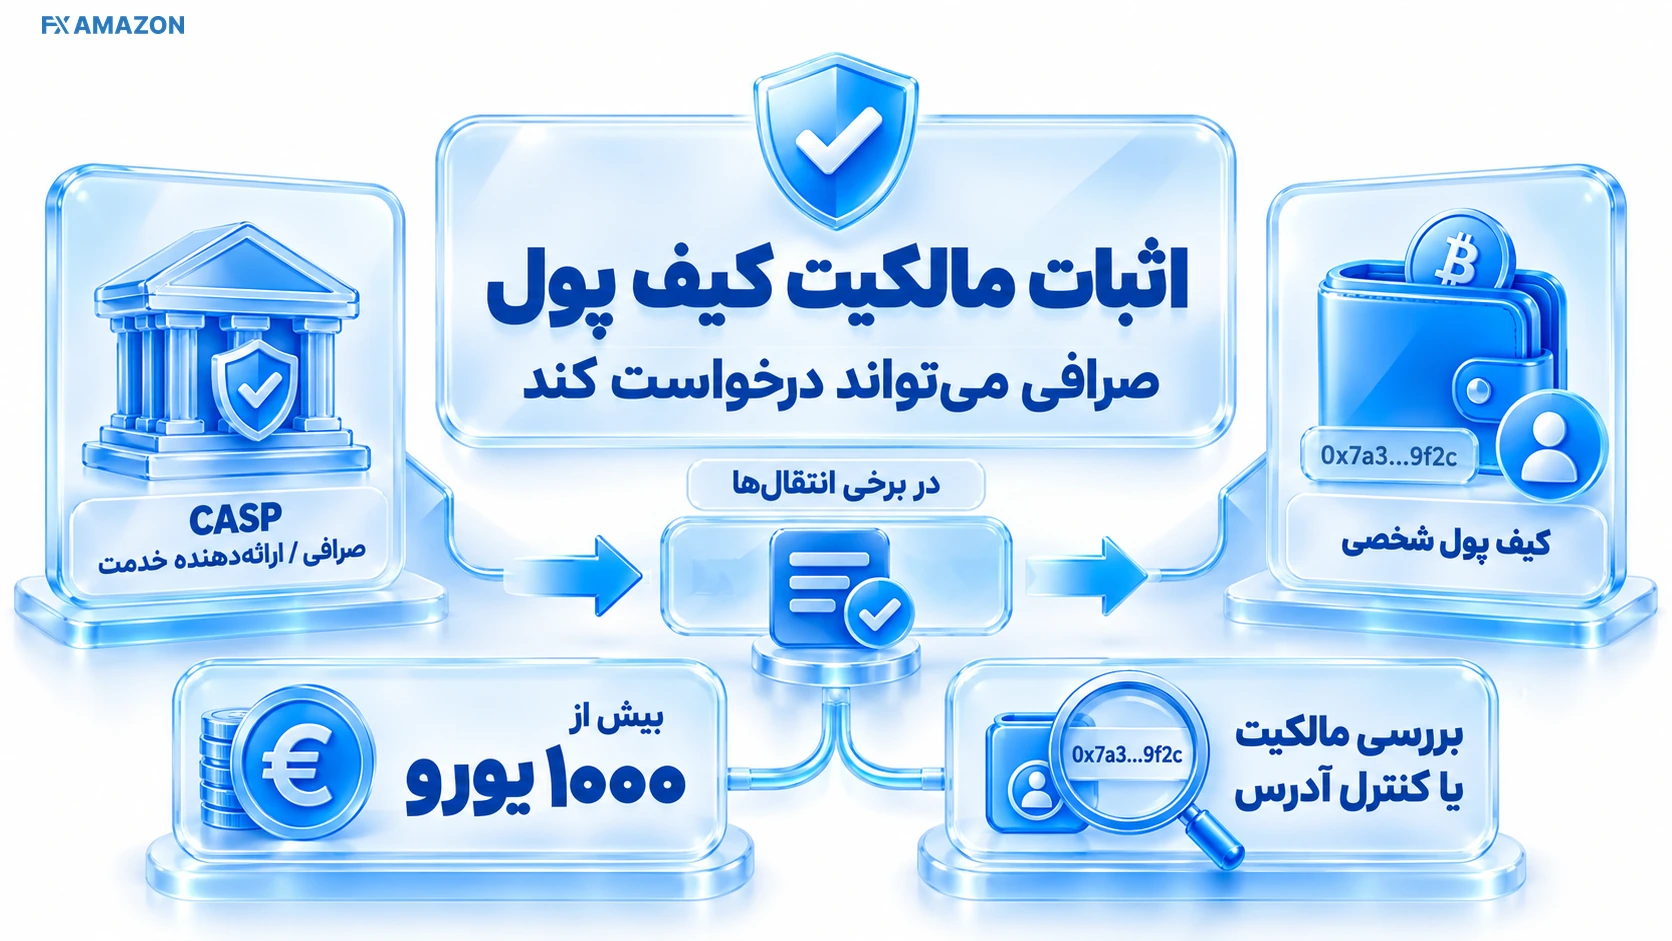
بله، در برخی حوزهها. در اتحادیه اروپا، برای انتقال بیش از ۱۰۰۰ یورو بین CASP و self-hosted address متعلق به مشتری، Regulation 2023/1113 بررسی مالکیت یا کنترل آدرس را پیشبینی میکند. روش اجرا میتواند از اعلام مالکیت تا ابزارهای فنی مانند wallet signing یا روشهای verification دیگر متفاوت باشد؛ قانون یک UX واحد برای همه صرافیها تعیین نمیکند.
اطلاعات Travel Rule روی بلاکچین ثبت میشود یا خارج از آن؟
یکی از مهمترین سوءبرداشتها این است که Travel Rule یعنی نام و آدرس پستی شما داخل تراکنش عمومی بلاکچین نوشته میشود. چنین الزامی در استاندارد FATF وجود ندارد. FATF صراحتاً میگوید لازم نیست اطلاعات Travel Rule مستقیماً به انتقال دارایی مجازی attach شود. در عمل، PII معمولاً از کانال جداگانه میان ارائهدهندگان تبادل میشود و تراکنش on-chain همان دادههای معمول شبکه مثل آدرسها، مبلغ و transaction hash را دارد.
اگر برای فهم تفاوت داده عمومی شبکه و اطلاعات خارج از زنجیره به پایه فنی بیشتری نیاز دارید، راهنمای بلاک چین چیست توضیح میدهد چه دادهای در دفترکل توزیعشده ثبت میشود و چرا هویت واقعی لزوماً جزئی از خود آدرس نیست.
IVMS101 چه نقشی دارد؟
IVMS101 یک استاندارد مشترک داده برای تبادل اطلاعات موردنیاز originator و beneficiary میان VASPهاست. هدف آن این است که راهکارهای مختلف Travel Rule یک «زبان داده» سازگار داشته باشند. IVMS101 خودش قانون نیست؛ یک استاندارد فنی برای interoperability است.
هنگام واریز یا برداشت، کاربر چه چیزی میبیند؟
بسته به صرافی، ممکن است از شما نوع مقصد را انتخاب کنند: صرافی/پلتفرم دیگر، کیف پول شخصی خودتان، یا کیف پول شخص ثالث. سپس نام گیرنده، نام پلتفرم مقصد، کشور یا اطلاعات دیگری درخواست میشود. اگر مقصد self-hosted باشد، ممکن است سؤال «این کیف پول متعلق به شماست؟» یا مرحله اثبات کنترل آدرس ظاهر شود.
نکته عملی: نام beneficiary را دقیقاً مطابق حساب مقصد وارد کنید و network را مستقل از Travel Rule درست انتخاب کنید. Travel Rule خطای انتخاب شبکه را جبران نمیکند؛ اگر USDT را روی شبکه اشتباه بفرستید، حتی اطلاعات هویتی کاملاً درست نیز دارایی را نجات نمیدهد.
چرا یک انتقال ممکن است Pending، Reject یا Block شود؟
دلایل رایج شامل ناقص بودن اطلاعات Travel Rule، mismatch نام گیرنده با حساب مقصد، ناشناخته بودن یا پشتیبانینشدن VASP مقابل، نیاز به بررسی self-hosted wallet، تشخیص ریسک AML، sanctions screening، درخواست اطلاعات تکمیلی یا قواعد داخلی صرافی است. همچنین ممکن است تراکنش on-chain انجام شود ولی credit در صرافی مقصد تا تکمیل بررسیها معلق بماند.
اگر دارایی واقعاً فریز یا برداشت برای مدت غیرعادی مسدود شد، ابتدا ticket و تمام transaction IDها، ایمیلها و screenshotها را نگه دارید. در اختلاف جدی، راهنمای داخلی گزارش تخلف در بازارهای مالی میتواند برای حفظ شواهد و ترتیب پیگیری مفید باشد.
Travel Rule چه اثری بر تتر و استیبلکوینها دارد؟
USDT، USDC یا سایر stablecoinها بهخاطر «دلاری بودن» از Travel Rule معاف نمیشوند. اگر انتقال از طریق VASP/CASP مشمول انجام شود، قاعده بر اساس نوع خدمت، طرفین و قانون حوزه قضایی اعمال میشود، نه صرفاً نام دارایی. در عمل، انتقال تتر برای کاربران بسیار رایج است و به همین دلیل فرمهای Travel Rule در برداشت USDT زیاد دیده میشوند.
دو موضوع را جدا نگه دارید: Travel Rule مربوط به اطلاعات طرفین است؛ انتخاب شبکه مثل TRON، Ethereum یا سایر شبکهها موضوع فنی انتقال و کارمزد است. همچنین sanctions screening و policy یک صادرکننده stablecoin موضوع جداگانهای است.
Travel Rule برای کاربران ایرانی چه معنایی دارد؟
برای کاربر ایرانی، Travel Rule فقط یک فرم اضافه در برداشت نیست. طبق وضعیت جاری FATF درباره ایران، ایران همچنان در فهرست High-Risk Jurisdictions Subject to a Call for Action قرار دارد و FATF از حوزهها میخواهد countermeasures مؤثر اعمال کنند؛ از جمله محدودکردن بر مبنای ریسک برخی روابط و تراکنشهای مالی و دارایی مجازی با کشور یا اشخاص مرتبط.
اما از این وضعیت نباید نتیجه اشتباه گرفت که «Travel Rule بهتنهایی همه حسابهای ایرانی را مسدود میکند». مسدودی یا پذیرش کاربر تابع ترکیبی از قانون کشور صرافی، sanctions، Terms/Restricted Jurisdictions، KYC و risk appetite خود پلتفرم است. Travel Rule فقط شفافیت بیشتری درباره طرفین انتقال ایجاد میکند و در نتیجه میتواند بررسی این سیاستها را سادهتر کند.
برای کاهش ریسک عملی، از ارائه اطلاعات نادرست درباره کشور، مالک کیف پول یا beneficiary خودداری کنید. استفاده از داده ساختگی ممکن است علاوه بر نقض Terms، باعث mismatch و بررسی شدیدتر شود. پیش از انتقال مبلغ مهم، policy مقصد را همان روز بررسی کنید و در صورت محدودیت قانونی/منطقهای، مسیر مجاز دیگری انتخاب کنید.
تفاوت Travel Rule با KYC، AML و تحریم چیست؟
مفهوم | کار اصلی | مثال برای کاربر |
|---|---|---|
KYC | شناخت و احراز هویت مشتری | ارسال مدرک هویتی و تأیید اطلاعات حساب |
AML/CFT Monitoring | ارزیابی الگوی تراکنش و ریسک پولشویی/تأمین مالی تروریسم | بررسی منبع وجه یا رفتار غیرعادی |
Travel Rule | جمعآوری/انتقال اطلاعات مبدأ و ذینفع بین نهادهای مشمول | واردکردن نام گیرنده یا صرافی مقصد هنگام برداشت |
Sanctions Screening | بررسی اشخاص/کشورها/آدرسها در برابر محدودیتهای تحریمی | رد یا بررسی انتقال به طرف تحریمشده یا حوزه محدود |
این چهار لایه به هم متصلاند، اما جای یکدیگر را نمیگیرند. صرافی ممکن است KYC شما را کامل کرده باشد و همچنان برای هر برداشت Travel Rule data بخواهد؛ یا Travel Rule data کامل باشد ولی sanctions screening باعث توقف تراکنش شود.
حریم خصوصی در Travel Rule؛ چه چیزی باید نگرانکننده باشد؟
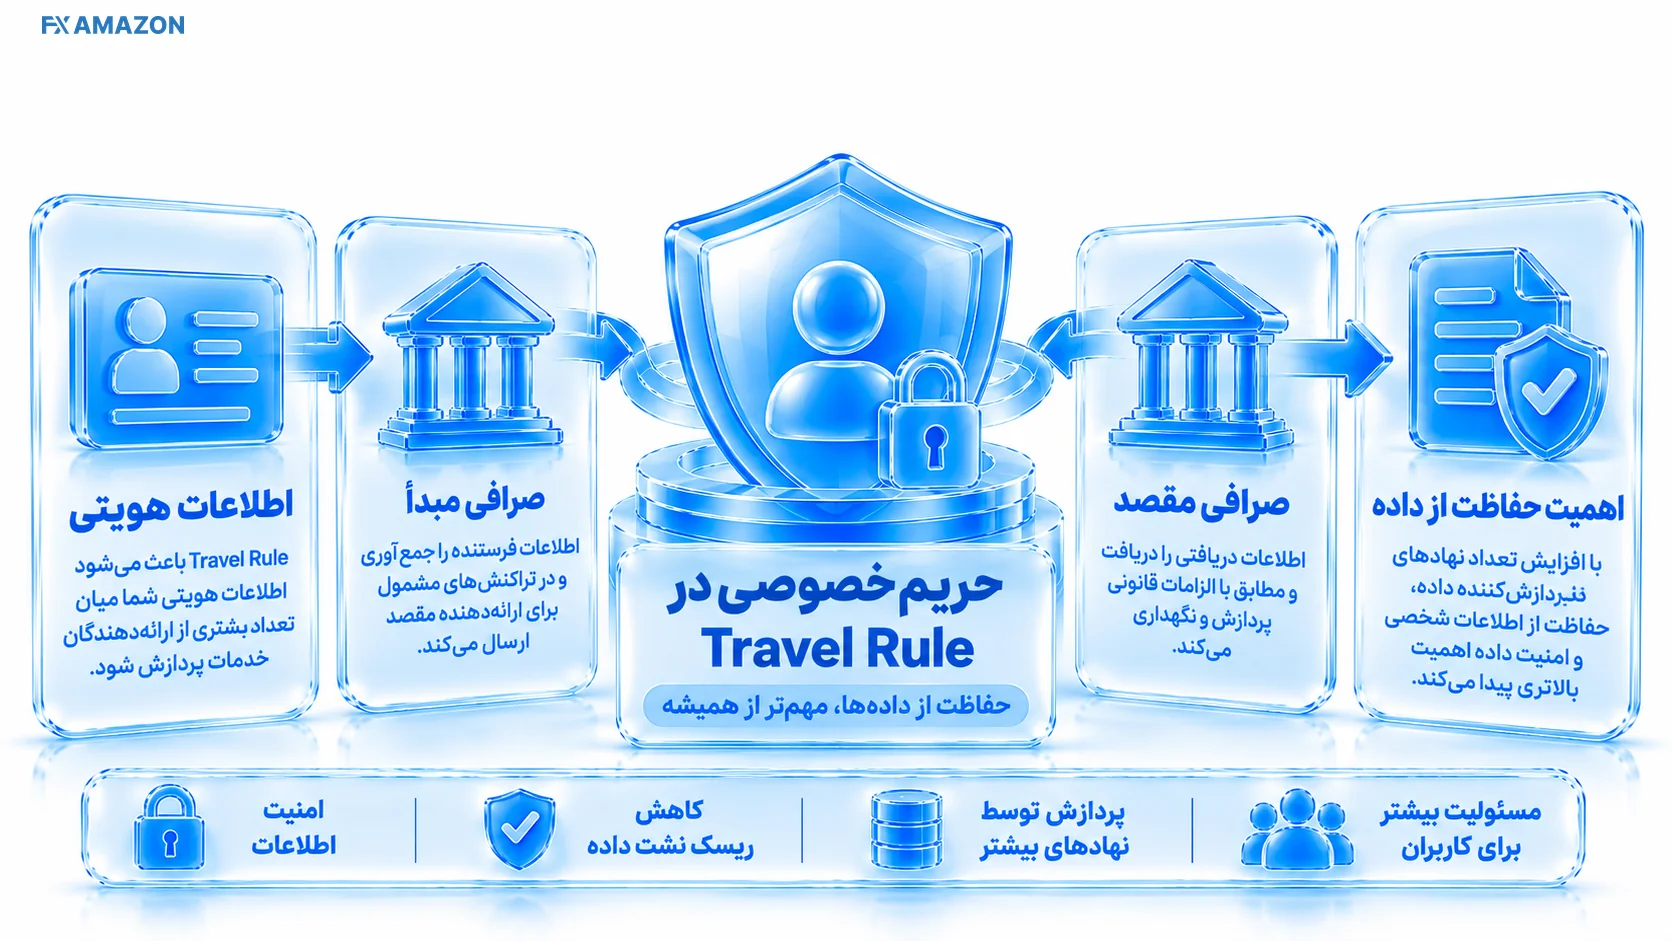
Travel Rule ذاتاً انتقال داده هویتی را بیشتر میکند و بنابراین سطح حمله و مسئولیت حفاظت از داده را بالا میبرد. خطر واقعی این نیست که لزوماً نام شما روی بلاکچین عمومی نوشته شود، بلکه این است که چند VASP و ارائهدهنده راهکار messaging داده حساس را پردازش کنند. به همین دلیل encryption، data minimization، retention policy، access control و انطباق با قوانین privacy اهمیت پیدا میکند.
کاربر نباید اطلاعات هویتی را در Memo/Tag عمومی یا پیام on-chain وارد کند، مگر پلتفرم دقیقاً و بهصورت رسمی چنین قالبی را درخواست کرده باشد. اطلاعات Travel Rule باید از مسیر رسمی همان سرویس ارسال شود، نه در بخشهای عمومی تراکنش.
تغییرات ۲۰۲۵ و ۲۰۲۶ FATF چه چیزی را عوض کردهاند؟
در ژوئن ۲۰۲۵ FATF Recommendation 16 را برای شفافیت پرداختها تقویت کرد تا با مدلهای پرداخت و استانداردهای پیامرسانی جدید سازگار شود. این بازنگری فقط «کریپتو» نیست و کل payment transparency را هدف میگیرد، اما consequential editهایی نیز با INR15 دارد. در ژوئن ۲۰۲۶ FATF پیشنویس راهنمای اجرای R16 تقویتشده را به مشورت عمومی گذاشت و اعلام کرد کشورها انتظار میرود تا پایان ۲۰۳۰ برای اجرای تغییرات آماده باشند.
بنابراین مقالهای که فقط به نسخههای ۲۰۱۹ یا ۲۰۲۱ استناد میکند ممکن است برای فهم مبنای Travel Rule مفید باشد، اما برای وضعیت استاندارد فعلی کافی نیست. FATF در consultation 2026 به موضوعهایی مثل جلوگیری از misdirected payments، digital wallets و همزیستی payment transparency با data protection پرداخته است.
قبل از انتقال رمزارز این چکلیست را بررسی کنید
کشور و legal entity صرافی مبدأ و مقصد را بشناسید؛ Travel Rule بر اساس حوزه قضایی اجرا میشود.
ببینید مقصد Exchange/VASP است یا self-hosted wallet و در فرم همان گزینه درست را انتخاب کنید.
نام beneficiary را دقیقاً مطابق حساب مقصد وارد کنید.
اگر کیف پول شخصی است، بررسی کنید آیا صرافی proof-of-ownership میخواهد.
Network و Memo/Tag را جدا از Travel Rule دوباره کنترل کنید.
برای مبلغ مهم، ابتدا یک انتقال کوچک آزمایشی انجام دهید؛ البته اگر کارمزد و قواعد پلتفرم منطقی است.
در صورت Pending شدن، transaction hash، request ID و پیامهای Travel Rule را نگه دارید.
برای کاربران ایران، Restricted Jurisdictions و policy تحریم صرافی را همان روز بررسی کنید.
به عدد «۱۰۰۰ دلار» بهعنوان قانون جهانی اعتماد نکنید؛ threshold محلی را ببینید.
اگر بین صرافیها انتخاب میکنید، علاوه بر کارمزد و امنیت، شفافیت فرآیند برداشت و پشتیبانی Travel Rule را هم مقایسه کنید.
برای مقایسه گزینههای داخلی سایت پس از مشخصکردن نیاز خود، میتوانید فهرست صرافیهای ارز دیجیتال را ببینید؛ وضعیت Travel Rule و پذیرش کاربران ایرانی هر صرافی باید جداگانه و بهروز بررسی شود.
اشتباهات رایج درباره Travel Rule
«Travel Rule یعنی اطلاعات شخصی روی بلاکچین عمومی ثبت میشود.» — الزام FATF چنین چیزی نیست و داده میتواند خارج از chain منتقل شود.
«همه تراکنشهای بالای ۱۰۰۰ دلار در جهان یک قانون واحد دارند.» — threshold و جزئیات jurisdiction-specific است.
«کیف پول شخصی ممنوع شده.» — self-hosted wallet ممنوعیت عمومی ندارد، اما VASP ممکن است اطلاعات یا اثبات کنترل بخواهد.
«Travel Rule همان KYC است.» — KYC هویت مشتری را میشناسد؛ Travel Rule داده مبدأ/ذینفع را برای انتقال مشمول مدیریت میکند.
«اگر Travel Rule پاس شود، انتقال حتماً انجام میشود.» — sanctions، AML monitoring، network errors و policy داخلی همچنان مستقلاند.
«تتر چون stablecoin است استثناست.» — نوع دارایی بهتنهایی معافیت عمومی ایجاد نمیکند.
سوالات متداول درباره Travel Rule
آیا Travel Rule باعث میشود همه تراکنشهای بلاکچین قابل شناسایی شوند؟
نه به این معنا که هویت همه آدرسها روی chain عمومی شود. Travel Rule باعث میشود نهادهای مشمول اطلاعات طرفین را در سوابق و پیامهای خود نگه دارند و در انتقالهای مشمول تبادل کنند. اتصال یک آدرس به هویت واقعی در اکوسیستم regulated سادهتر میشود، اما بلاکچین بهخودیخود دفتر ثبت نام واقعی همه کاربران نیست.
آیا ارسال از کیف پول شخصی ممنوع شده است؟
خیر. بسیاری از قوانین انتقال به/از self-hosted wallet را مجاز میدانند اما ممکن است صرافی اطلاعات طرف مقابل یا اثبات مالکیت/کنترل آدرس بخواهد. سطح الزام به قانون حوزه قضایی و risk assessment بستگی دارد.
آیا Travel Rule فقط برای بیتکوین است؟
خیر. چارچوب FATF درباره virtual assets است و به یک کوین خاص محدود نیست. Bitcoin، Ether، USDT و سایر داراییهای مجازی میتوانند در انتقال مشمول قرار گیرند.
اگر اطلاعات گیرنده را اشتباه وارد کنیم چه میشود؟
ممکن است برداشت پیش از ارسال رد شود، نیاز به اصلاح داشته باشد یا در مقصد تا بررسی تکمیلی معلق بماند. اگر خود تراکنش on-chain به آدرس اشتباه ارسال شده باشد، Travel Rule راهی برای برگشت خودکار دارایی ایجاد نمیکند.
آیا Travel Rule همان KYC است؟
خیر. KYC فرایند شناخت و احراز مشتری است؛ Travel Rule تعیین میکند در انتقال مشمول، چه اطلاعاتی درباره originator و beneficiary باید دریافت، نگهداری یا به طرف مالی مقابل منتقل شود. KYC معمولاً یکی از منابع دادهای است که Travel Rule به آن تکیه میکند.