نکته تحریریه: نرخهای این حوزه ثابت نیستند. اعداد داخل مقاله بر اساس آخرین منابع رسمی/قابلاتکای بازیابیشده تا ۱۷ شهریور ۱۴۰۵ نوشته شدهاند. قبل از فعالسازی هر طرح، نرخ روز، شرایط قرارداد و شیوه برداشت را در پنل یا منبع رسمی همان کارگزاری دوباره بررسی کنید. این محتوا توصیه سرمایهگذاری شخصی نیست.
اگر بخشی از سرمایهتان بین دو معامله در حساب کارگزاری نقد میماند، طبیعی است بخواهید بدانید آیا میتوان همان قدرت خرید را بدون ثبت سفارش جداگانه سودده کرد. پاسخ کوتاه این است که بله؛ اما نه در همه کارگزاریها و نه با یک سازوکار واحد. در بررسی منابع رسمی، «طرح سودمند مبین سرمایه»، «طرح آسوده آگاه» و «طرح حامی مفید» شواهد روشنتری برای سرمایهگذاری خودکار یا سیستمی مانده حساب و حفظ امکان معامله دارند. در مقابل، محصولاتی مثل «سپر بیدار» یا «لبخند فارابی» صندوق درآمد ثابت قابل خرید هستند و نباید بدون مدرک، معادل سود خودکار مانده حساب تلقی شوند.
این تفکیک مهم است، چون اگر فقط به یک جدول درصدها نگاه کنید ممکن است دو محصول کاملاً متفاوت را کنار هم مقایسه کنید. برای شناخت خود کارگزاریها و امکانات پایه آنها نیز میتوانید فهرست کارگزاریهای بورس را ببینید؛ در این مقاله تمرکز فقط روی مدیریت وجه راکد، نرخ بازده، نقدشوندگی و شرایط عملی طرحهاست.
کدام کارگزاری به مانده حساب سود میدهد؟ پاسخ کوتاه
بر اساس شواهد رسمی و قابل بازیابی، سه گزینهای که در حال حاضر با اطمینان بیشتری میتوان آنها را «طرح سوددهی به مانده حساب» دانست عبارتاند از مبین سرمایه، آگاه و مفید. آخرین پست رسمی بازیابیشده از مبین سرمایه برای طرح سودمند، نرخ ۳۸.۶٪ را برای «آکورد آرمان آتی» اعلام میکند. آگاه نیز برای صندوق یاقوت که زیرساخت طرح آسوده است، نرخ مؤثر سالانه ۳۸.۵٪ را در منبع رسمی اعلام کرده است. مفید در منبع رسمی فعلی، روی سود روزشمار حامی، محاسبه در روزهای تعطیل، برداشت ۲۴/۷ و امکان معامله به پشتوانه حامی تأکید کرده، اما نرخ جاری مشخصی در همان منبع بازیابیشده درج نشده است.
کارگزاری | طرح | خودکار روی مانده؟ | نرخ/شاخص قابلاستناد | نقدشوندگی/معامله | وضعیت تایید |
|---|---|---|---|---|---|
مبین سرمایه | سودمند | بله؛ خودکار/سیستمی طبق منبع رسمی | ۳۸.۶٪؛ آخرین نرخ بازیابیشده برای آکورد آرمان آتی | حفظ قدرت خرید؛ سود روزشمار و طبق محتوای رسمی حتی تعطیلات | تأییدشده؛ نرخ را روز انتشار دوباره چک کنید |
آگاه | آسوده | بله؛ مانده قابل برداشت به یاقوت منتقل میشود | یاقوت: ۳۸.۵٪ سود مؤثر سالانه در منبع رسمی بازیابیشده | امکان معامله؛ برداشت تابع ضوابط طرح/زمان درخواست | تأییدشده؛ نرخ یاقوت متغیر است |
مفید | حامی | بله؛ مانده حساب خودکار در حامی سرمایهگذاری میشود | نرخ جاری در منبع رسمی بازیابیشده اعلام نشده | سود روزانه حتی تعطیلات؛ برداشت ۲۴/۷ طبق اعلام رسمی | تأییدشده از نظر سازوکار؛ نرخ روز باید بررسی شود |
هوشمند رابین | رویش | در منابع ثانویه بهعنوان طرح مانده حساب معرفی شده | ۳۲٪ در منابع تاریخی/ثانویه | ادعای برداشت سریع در منابع ثانویه | نرخ/وضعیت جاری نیازمند تایید first-party |
اگر معیار شما فقط «بالاترین نرخ قابلاستناد بازیابیشده» باشد، مبین سرمایه با ۳۸.۶٪ اندکی بالاتر از نرخ مؤثر ۳۸.۵٪ یاقوت آگاه قرار میگیرد؛ اما این دو عدد الزاماً از یک metric و قرارداد کاملاً یکسان نیستند. برای انتخاب واقعی، نوع نرخ، شیوه محاسبه، زمان برداشت و شرایط فعالسازی مهمتر از اختلاف ۰.۱ واحد درصدی است.
قبل از مقایسه: سود مانده حساب دقیقاً از کجا میآید؟
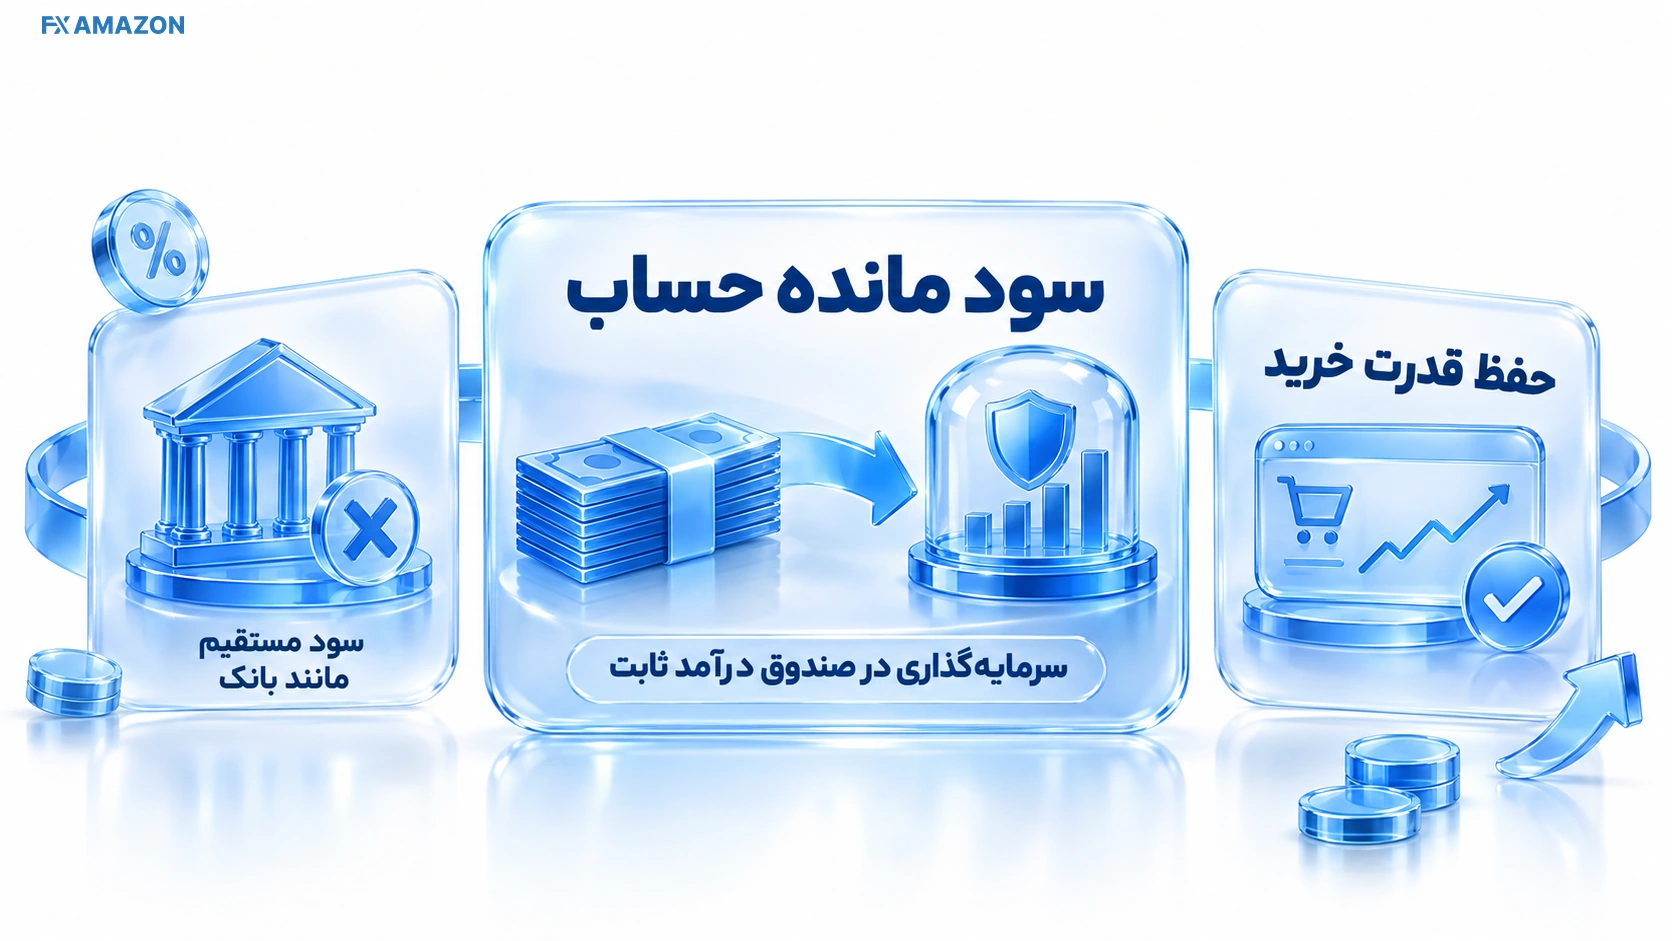
اصطلاح «کارگزاری به مانده حساب سود میدهد» از نظر تجربه کاربری درست به نظر میرسد، اما از نظر سازوکار مالی معمولاً دقیقتر است بگوییم کارگزاری یا مجموعه مالی مرتبط، وجه راکد را طبق قرارداد در یک صندوق یا ابزار درآمد ثابت به کار میگیرد و همزمان سازوکاری ایجاد میکند تا قدرت خرید کاربر حفظ شود. بنابراین شما با یک سپرده بانکی کلاسیک طرف نیستید و عددی که میبینید میتواند بازده مؤثر یک صندوق، بازده محققشده یک دوره، نرخ تبلیغشده طرح یا ترکیبی از این مفاهیم باشد.
همین تفاوت توضیح میدهد چرا عبارتهایی مثل «سود ثابت تضمینی» یا «بدون ریسک» برای همه این طرحها دقیق نیست. صندوقهای درآمد ثابت عموماً در مقایسه با سهام کمریسکترند، اما ماهیت صندوق، ترکیب دارایی، ارزش واحدها، نقدشوندگی، تغییر نرخها و مقررات عملیاتی همچنان باید بررسی شوند. حتی زمانی که یک برند در متن تبلیغاتی خود از عبارتهای مطمئن استفاده میکند، مقاله تحلیلی نباید آن را به ضمانت حقوقی تبدیل کند.
طرح خودکار مانده حساب با خرید دستی صندوق فرق دارد
در طرح خودکار یا Cash-Sweep-like، شما معمولاً لازم نیست هر بار که سهم میفروشید یا وجه واریز میکنید، سفارش جداگانه خرید صندوق ثبت کنید؛ سیستم طبق قرارداد مانده را به سازوکار درآمد ثابت متصل میکند و در زمان معامله نیز قدرت خرید در دسترس میماند. اما در خرید دستی ETF، خودتان باید نماد صندوق را بخرید و هنگام نیاز، آن را بفروشید یا از سازوکار صدور و ابطال استفاده کنید. هر دو میتوانند برای مدیریت نقدینگی مفید باشند، ولی تجربه کاربری، زمان تسویه و تعریف «مانده حساب سودده» یکسان نیست.
جدول مقایسه طرحهای سود مانده حساب کارگزاریها در ۱۴۰۵
کارگزاری | نام طرح | زیرساخت/محصول | نوع اتصال | نرخ یا وضعیت نرخ | امکان استفاده از وجه | اعتماد به داده جاری |
|---|---|---|---|---|---|---|
مبین سرمایه | سودمند | آکورد آرمان آتی | خودکار/سیستمی | ۳۸.۶٪؛ آخرین نرخ رسمی بازیابیشده | طبق منبع رسمی، قدرت خرید حفظ میشود | High |
آگاه | آسوده | یاقوت آگاه | خودکار پس از فعالسازی | یاقوت ۳۸.۵٪ مؤثر سالانه | معامله ممکن؛ برداشت طبق ضوابط آسوده | High |
مفید | حامی | صندوق/طرح حامی | خودکار | نرخ جاری در منبع رسمی بازیابیشده ذکر نشده | سود روزانه حتی تعطیل + برداشت ۲۴/۷ طبق اعلام رسمی | High mechanics / rate pending |
هوشمند رابین | رویش | — | گزارششده در منابع ثانویه | ۳۲٪ تاریخی/ثانویه | نیازمند استعلام روز | Medium/Unverified current |
نکته: در این جدول، «نرخ جاری» فقط وقتی عددی نوشته شده که منبع قابلاتکایی برای همان عدد پیدا شده است. اگر منبع رسمیِ بازیابیشده نرخ را اعلام نکرده، بهجای حدسزدن یا بازنشر عدد قدیمی، وضعیت «نرخ روز باید بررسی شود» درج شده است.
مبین سرمایه و طرح سودمند
در بررسی کارگزاری مبین سرمایه میتوانید مشخصات عمومی این کارگزاری و سامانههای آن را ببینید. در موضوع این مقاله، نکته مهم «طرح سودمند» است. اعلام رسمی طرح سودمند آخرین نرخ بازیابیشده را برای «آکورد آرمان آتی» ۳۸.۶٪ اعلام میکند و همزمان روی حفظ قدرت خرید تأکید دارد. در محتوای رسمی دیگری از مبین نیز تصریح شده که مانده حساب بدون نیاز به خرید و فروش دستی صندوق سود روزشمار میسازد و در روزهای تعطیل نیز طرح ادامه دارد.
مزیت عملی سودمند برای معاملهگری که معمولاً بخشی از پولش را آماده ورود به سهم نگه میدارد، همین ترکیب «بازده روی مانده + آمادهبودن قدرت خرید» است. با این حال، نرخ ۳۸.۶٪ را نباید برای ماهها یا سالهای آینده ثابت فرض کرد؛ نرخ صندوق/طرح میتواند تغییر کند و باید در روز فعالسازی دوباره کنترل شود.
آگاه و طرح آسوده
در بررسی کارگزاری آگاه، طرح آسوده بهعنوان سرویس مدیریت مانده حساب معرفی شده است. راهنمای رسمی آگاه توضیح میدهد که پس از فعالسازی، مانده قابل برداشت بهصورت خودکار در صندوق درآمد ثابت یاقوت به کار گرفته میشود و کاربر همچنان میتواند با همان مانده معامله کند. منبع رسمی یاقوت آگاه نرخ مؤثر سالانه ۳۸.۵٪ را برای یاقوت اعلام کرده و سود روزشمار حتی در تعطیلات را از ویژگیهای آن دانسته است.
دو نکته مهم وجود دارد. اول اینکه نرخ ۳۸.۵٪ «نرخ مؤثر سالانه صندوق یاقوت» است و بهتر است آن را بدون بررسی شرایط روز، معادل یک وعده ثابت برای طرح آسوده ندانیم. دوم اینکه راهنمای رسمی آسوده برای فعالسازی به قرارداد اعتباری اشاره کرده و در نمونه راهنمای برداشت، ثبت درخواست تا ساعت مشخص و واریز روز کاری بعد ذکر شده است. بنابراین اگر دسترسی فوری به پول برایتان مهم است، صرف نرخ را با حامی مفید یا گزینههای دیگر مقایسه نکنید؛ زمانبندی برداشت را هم ببینید.
مفید و طرح حامی
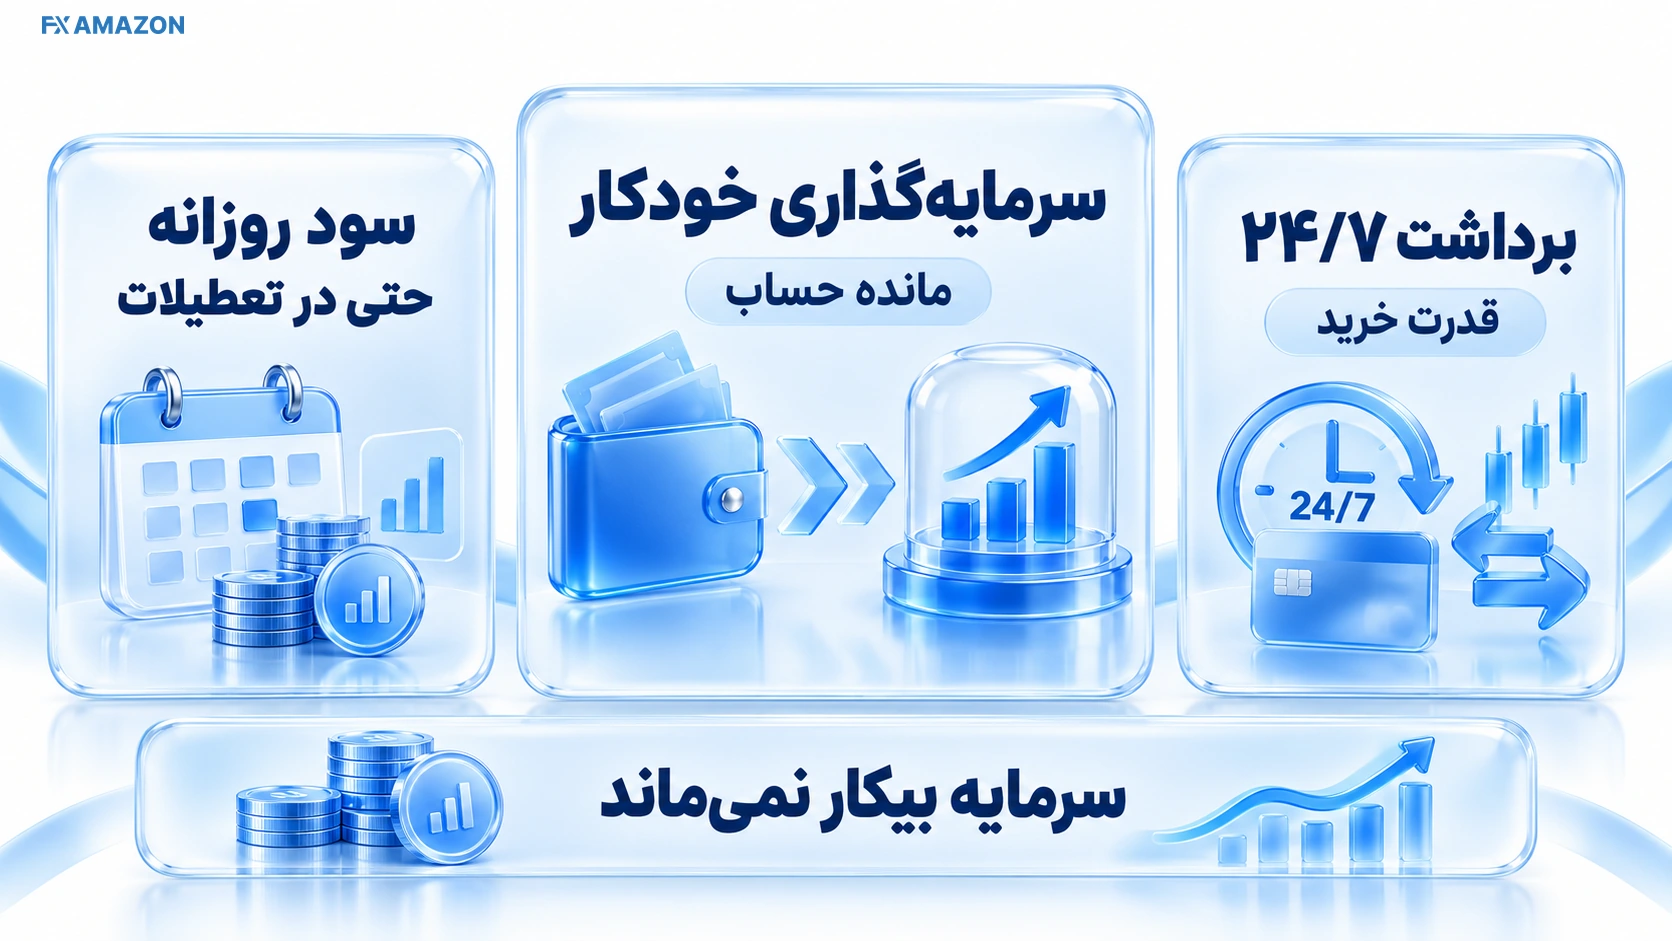
در بررسی کارگزاری مفید میتوانید تصویر کاملتری از ایزیتریدر و خدمات کارگزاری داشته باشید. درباره مانده حساب، توضیحات رسمی حامی مفید روشن میکند که مانده مشتریان بهصورت خودکار در حامی سرمایهگذاری میشود، سود بهصورت روزانه حتی در روزهای تعطیل محاسبه میشود و برداشت ۲۴ ساعته در ۷ روز هفته و معامله به پشتوانه حامی از مزیتهای اعلامشده این سرویس است.
در منبع رسمیای که برای این تحقیق بازیابی شد، نرخ جاری مشخصی برای حامی درج نشده بود. به همین دلیل، این مقاله عمداً عددهای ۲۰ تا ۲۴ درصدی صفحات قدیمی SERP را بهعنوان نرخ فعلی تکرار نمیکند. اگر معیار اول شما «نقدشوندگی و سادگی خودکار» است، حامی همچنان گزینه مهمی است؛ اما برای مقایسه درصدی، عدد روز را از ایزیتریدر/مفید بررسی کنید.
هوشمند رابین و طرح رویش؛ چرا نرخ ۳۲٪ را قطعی اعلام نمیکنیم؟
در چند منبع ثانویه و محتوای قدیمیتر، طرح رویش هوشمند رابین با نرخ ۳۲٪ روزشمار و امکان برداشت سریع معرفی شده است. مشکل اینجاست که در جستوجوی فعلی، مدرک first-party تازه و مستقیمی که وضعیت همین نرخ را در ۱۴۰۵ تأیید کند پیدا نشد. بنابراین حذف کامل نام رابین هم پوشش SERP را ناقص میکند و اعلام «۳۲٪ فعلی» هم از نظر تحریریه قابل دفاع نیست.
تصمیم انتشار: رویش در بخش «نیازمند تأیید روز» باقی میماند. اگر پیش از انتشار، کارگزاری رابین نرخ و شرایط جاری را در منبع رسمی قابل استناد ارائه کرد، جدول با تاریخ منبع بهروزرسانی شود؛ در غیر این صورت از رتبهبندی آن بهعنوان بالاترین سود خودداری کنید.
سپر بیدار و صندوقهای فارابی چرا در جدول اصلی نیستند؟
یکی از مهمترین خطاهای صفحات مقایسه این است که هر صندوق درآمد ثابت وابسته به یک گروه مالی را «سود مانده حساب همان کارگزاری» حساب میکنند. برای کاربر، تفاوت عملی بزرگ است: در یک طرح خودکار، وجه راکد بدون سفارش جداگانه وارد سازوکار سودده میشود؛ در ETF دستی باید خودتان واحد صندوق را بخرید. به همین دلیل سپر بیدار و لبخند/هدیه فارابی را در جدول «طرحهای خودکار» قرار ندادیم، هرچند میتوانند گزینههای مدیریت نقدینگی باشند.
صندوق سپر بیدار
در بررسی کارگزاری اقتصاد بیدار میتوانید اطلاعات کاملتری درباره خود کارگزاری و خدمات آن ببینید. درباره «سپر»، محتوای رسمی اقتصاد بیدار این صندوق را بهعنوان صندوق درآمد ثابت قابل خرید با جستوجوی نماد سپر در همه کارگزاریها معرفی میکند. این موضوع نشان میدهد که سپر ذاتاً یک ETF قابل معامله است، نه مدرکی برای اینکه هر مانده نقدی در حساب بیدار بدون اقدام کاربر بهصورت خودکار به سپر تبدیل شود. داده بازار نیز بازده یکساله صندوق را نشان میدهد، اما این metric با «نرخ طرح سود مانده حساب» یکسان نیست.
لبخند و هدیه فارابی
راهنمای رسمی صندوقهای فارابی توضیح میدهد که «لبخند» صندوق درآمد ثابت ETF است و از طریق سامانه معاملاتی هر کارگزاری قابل خرید است، درحالیکه «هدیه» از نوع صدور و ابطالی است و از مسیر فارابیزون انجام میشود. بنابراین صرف اینکه این دو صندوق زیرمجموعه اکوسیستم فارابیاند، به معنی تعلق خودکار سود به مانده حساب کارگزاری فارابی نیست. برای مشخصات عمومی خود کارگزاری نیز بررسی کارگزاری فارابی را ببینید.
کدام گزینه برای چه کسی بهتر است؟
سناریو | گزینه مناسبتر برای بررسی | چرا / شرط تصمیم |
|---|---|---|
اولویت شما بیشترین نرخ قابلاستناد بازیابیشده است | مبین سرمایه / سودمند | آخرین نرخ رسمی بازیابیشده ۳۸.۶٪؛ فقط با recheck روز |
اختلاف نرخ ناچیز ولی اکوسیستم آگاه را میخواهید | آگاه / آسوده | یاقوت ۳۸.۵٪ effective؛ معاملات از مانده ممکن است؛ شرایط برداشت مهم است |
نقدشوندگی و برداشت ساده برایتان مهمتر است | مفید / حامی | اعلام رسمی سود روزانه + 24/7 withdrawal؛ نرخ روز جداگانه چک شود |
میخواهید صندوق درآمد ثابت را خودتان انتخاب/معامله کنید | سپر بیدار / لبخند فارابی و سایر ETFها | کنترل مستقیم روی خرید/فروش؛ دیگر Cash-Sweep خودکار نیست |
به رابین علاقه دارید | رویش | ابتدا نرخ و شرایط جاری را از منبع رسمی تأیید کنید؛ عدد ۳۲٪ را تاریخی تلقی کنید |
این یک «رتبهبندی مطلق کارگزاری» نیست. کیفیت سامانه، اعتبار، پشتیبانی، دسترسی به بازارهای موردنیاز، شرایط اعتبار معاملاتی و تجربه شخصی شما میتواند مهمتر از چند دهم درصد تفاوت بازده مانده حساب باشد.
سود ۳۸.۶٪ یعنی ماهانه چقدر؟ خطای تقسیم ساده بر ۱۲
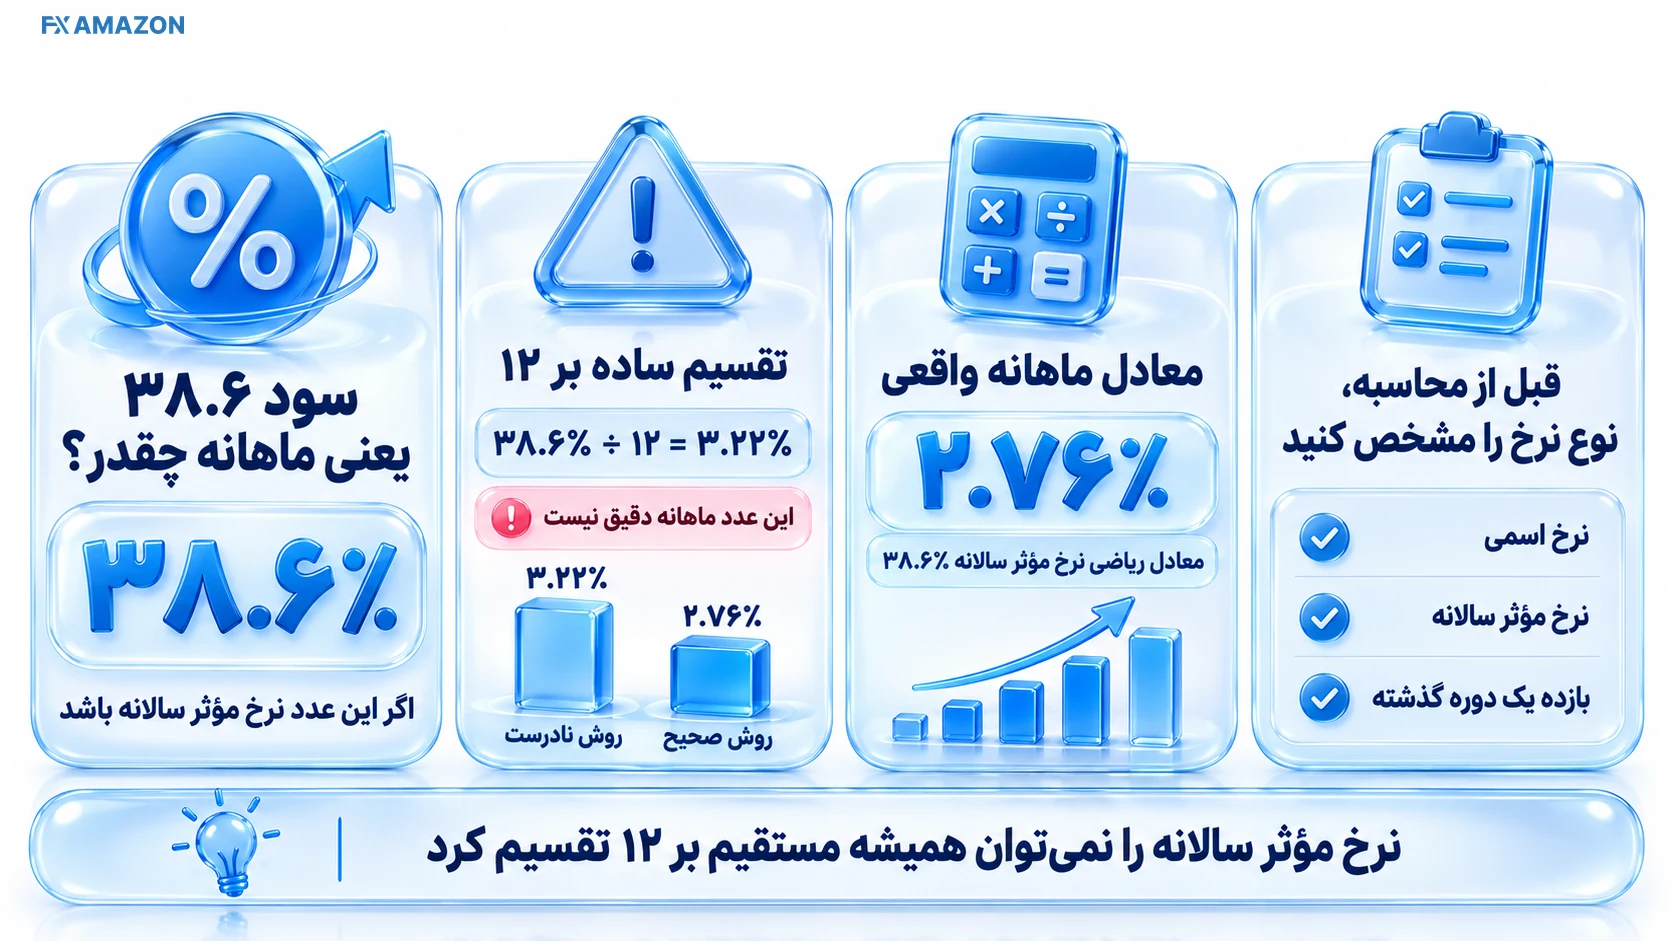
اگر عدد ۳۸.۶٪ واقعاً «نرخ مؤثر سالانه» باشد، تقسیم ۳۸.۶ بر ۱۲ و اعلام ۳.۲۱۶٪ بهعنوان سود ماهانه، تبدیل دقیقی نیست. نرخ مؤثر سالانه اثر مرکب دورهها را در خود دارد. معادل ماهانه ریاضی آن از رابطه (۱ + ۰.۳۸۶) به توان ۱/۱۲ منهای ۱ به دست میآید که حدود ۲.۷۵۸٪ است. معادل روزانه ریاضی نیز حدود ۰.۰۸۹۵٪ میشود.
برای توضیح کاملتر تفاوت نرخ ساده، نرخ مؤثر و اثر مرکب، راهنمای سود مرکب را ببینید. مهمتر از فرمول این است که ابتدا بفهمیم عدد تبلیغشده دقیقاً چه metricی دارد: نرخ مؤثر سالانه، بازده یکساله گذشته، نرخ اسمی یا بازده دورهای؟
مثال ۱۰۰ میلیون تومان
روش | نرخ معادل | مثال روی ۱۰۰ میلیون | هشدار |
|---|---|---|---|
تقسیم ساده ۳۸.۶٪ بر ۱۲ | ۳.۲۱۶۷٪ در ماه | ≈ ۳,۲۱۶,۶۶۷ تومان | برای EAR تبدیل صحیح نیست؛ فقط تقسیم حسابی است |
معادل ماهانه ریاضی ۳۸.۶٪ effective annual | ≈ ۲.۷۵۷۵٪ | ≈ ۲,۷۵۷,۵۱۷ تومان | فقط مثال ریاضی؛ روش واقعی صندوق/طرح مقدم است |
معادل روزانه ریاضی ۳۸.۶٪ effective annual | ≈ ۰.۰۸۹۴۷٪ | ≈ ۸۹,۴۷۱ تومان | فرض مرکبسازی یکنواخت؛ payout واقعی ممکن است متفاوت باشد |
این اعداد «پیشبینی دریافتی قطعی» نیستند. صندوق ممکن است بازده را در NAV منعکس کند، طرح ممکن است فرمول عملیاتی خاص خود را داشته باشد، مانده شما طی روز تغییر کند و نرخ نیز ثابت نماند. برای محاسبه مبلغ واقعی، روش رسمی همان طرح را ملاک قرار دهید.
سود روزشمار در روزهای تعطیل و هنگام معامله چگونه محاسبه میشود؟
قاعده واحدی برای همه کارگزاریها وجود ندارد. مفید صراحتاً اعلام کرده حامی سود را روزانه حتی در تعطیلات محاسبه میکند. مبین نیز در محتوای رسمی جدید روی سود روزشمار در تعطیلات و حفظ قدرت خرید تأکید دارد. آگاه درباره یاقوت، سود روزشمار در روزهای تعطیل را اعلام کرده و برای آسوده نیز امکان معامله از مانده را توضیح داده است.
نکته حساس، «مبنای مانده» است. اگر در طول روز خرید و فروش انجام دهید، ممکن است طرح مانده ابتدای روز، پایان روز، مانده قابل برداشت یا قواعد خاصی برای سهم استفادهشده از قدرت خرید داشته باشد. برای مثال مبین در توضیحات طرح سودمند شرایطی درباره حفظ مانده پایان جلسه و نحوه محاسبه در روز معامله ذکر کرده است. بنابراین در یک مقاله عمومی بهتر است بهجای ساختن یک فرمول مشترک، کاربر را به قرارداد و راهنمای همان طرح ارجاع دهیم.
قبل از فعالسازی این ۹ مورد را بررسی کنید
عدد اعلامشده دقیقاً چه نوع نرخی است: مؤثر سالانه، اسمی، بازده یکساله یا بازده دوره جاری؟
آیا طرح واقعاً روی مانده حساب بهصورت خودکار فعال میشود یا باید صندوق را دستی بخرید؟
نام صندوق/ابزار زیرساخت چیست و نرخ آن با نرخ طرح چه رابطهای دارد؟
در روزهای تعطیل سود چگونه ثبت میشود و چه زمانی در مانده/NAV دیده میشود؟
اگر در میانه روز معامله کنید، سود روی کدام مانده محاسبه میشود؟
برداشت وجه آنی است، ۲۴/۷ است یا به cutoff و روز کاری بعد وابسته است؟
برای فعالسازی قرارداد اعتباری، قرارداد صندوق یا پذیرش شرایط جداگانه لازم است؟
آیا حداقل موجودی، سقف مبلغ، دوره نگهداری یا محدودیت دیگری وجود دارد؟
آیا نرخ/شرایط امروز با مقالهای که چند ماه قبل خواندهاید هنوز یکسان است؟
ریسکها و محدودیتهای سود مانده حساب
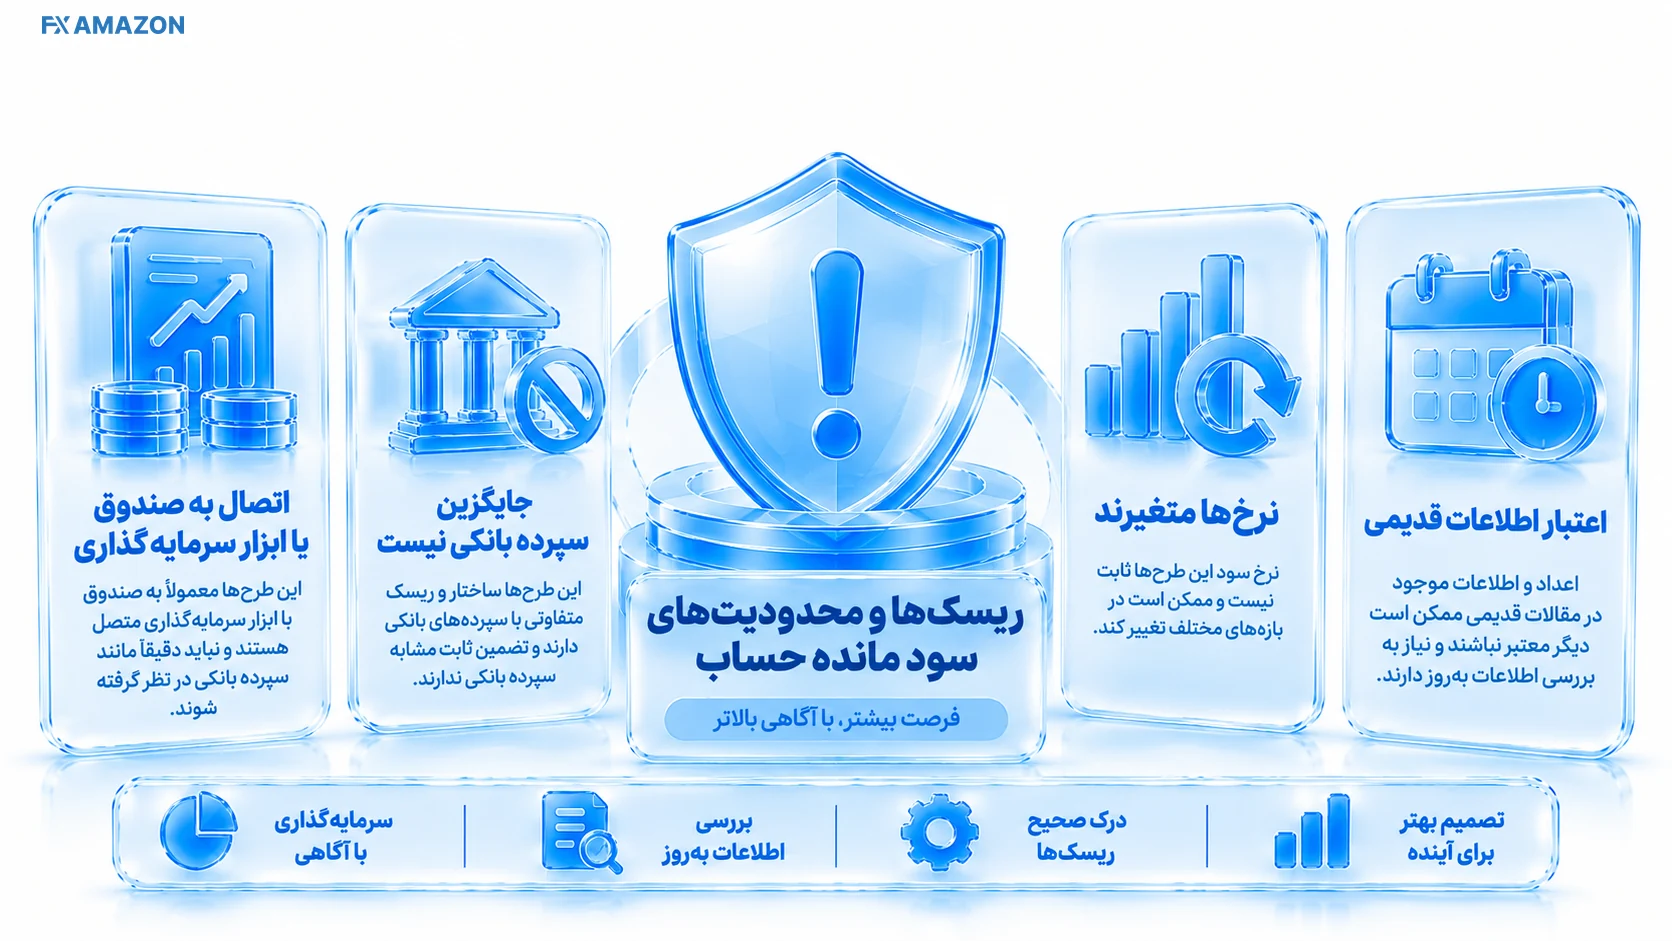
اولین ریسک، ریسک «برداشت اشتباه از واژه سود» است. این محصولات معمولاً به صندوق درآمد ثابت یا ابزار سرمایهگذاری متصلاند؛ بنابراین نباید آنها را دقیقاً مثل سپرده بانکی تلقی کرد. ریسک بازار و اعتباری در صندوقهای درآمد ثابت نسبت به سهام پایینتر است، اما صفر نیست و ترکیب دارایی صندوق، ارزش واحدها و شرایط نقدشوندگی اهمیت دارد.
دومین ریسک، نرخ متغیر است. صفحات قدیمی هنوز اعداد ۲۰، ۲۴، ۲۶، ۳۱ یا ۳۲ درصد را نشان میدهند، در حالی که منابع رسمی جدیدتر برای بعضی صندوقها اعداد بالاتری را گزارش کردهاند. اگر تصمیم شما بر اختلاف یک یا دو درصد بنا شده، مقالهای که تاریخ نرخ را ندارد عملاً برای تصمیم مالی کافی نیست.
سومین محدودیت، نقدشوندگی و عملیات است. «قابل معامله بودن با مانده» لزوماً به معنی «واریز بانکی فوری در هر ساعت» نیست. طرحهای مختلف میتوانند در برداشت، cutoff، بانکهای پشتیبانیشده، روز کاری و قراردادهای لازم تفاوت داشته باشند. در نهایت، کیفیت خود کارگزاری و سامانه معاملاتی را نیز قربانی یک نرخ کمی بالاتر نکنید.
چطور طرح سود مانده حساب را فعال کنیم؟
مسیر دقیق ممکن است با نسخه سامانه تغییر کند، بنابراین بهجای آموزش تصویری ثابت که سریع منقضی میشود، اینجا مسیر تصمیم را میدهیم: ابتدا وضعیت و نرخ روز را در پنل رسمی ببینید، سپس قرارداد یا گزینه فعالسازی را بررسی کنید، بعد از فعالشدن یک مبلغ کوچک را برای اطمینان از نمایش سود/قدرت خرید و فرایند برداشت تست کنید. اگر صفحه یا قرارداد، صندوق زیرساخت و قواعد برداشت را شفاف نشان نمیدهد، قبل از انتقال مبلغ بزرگ از پشتیبانی سوال کنید.
فعالسازی آسوده آگاه
راهنمای رسمی آگاه اعلام کرده فعالسازی آسوده برای کاربرانی که قرارداد اعتباری ندارند، به تأیید و امضای دیجیتال قرارداد اعتباری نیاز دارد. پس از فعالشدن، مانده در یاقوت به کار گرفته میشود و امکان معامله از آن وجود دارد. چون رابط کاربری آساتریدر ممکن است تغییر کند، عنوان منوها را از راهنمای روز آگاه دنبال کنید و شرایط برداشت را همان زمان بخوانید.
استفاده از حامی مفید
در اعلام رسمی فعلی، مفید برای بهرهمندی از حامی به افزایش قدرت خرید/مانده در ایزیتریدر اشاره میکند و خودکار بودن سرمایهگذاری مانده را توضیح میدهد. اگر در حساب شما گزینه یا وضعیت حامی نمایش داده نمیشود، قبل از فرض فعالبودن طرح، از پشتیبانی یا راهنمای رسمی مفید وضعیت حساب خود را بررسی کنید. نرخ روز نیز باید از همان محیط یا منبع رسمی گرفته شود.
فعالسازی سودمند مبین سرمایه
مبین سرمایه طرح سودمند را در اکوسیستم سامانه اسمارت معرفی میکند و در محتوای جدیدتر بر خودکار بودن، سود روزشمار و حفظ قدرت خرید تأکید دارد. برای فعالسازی، مسیر فعلی پنل اسمارت/اسمارتپرو و شرایط قرارداد را ببینید؛ چون نرخ ۳۸.۶٪ و حتی صندوق/محصول پایه میتواند در آینده تغییر کند، ثبت یک اسکرینشات از نرخ و تاریخ هنگام فعالسازی برای مقایسه دورههای بعد مفید است.
اشتباهات رایج هنگام مقایسه کارگزاریهای سودده
رتبهبندی کارگزاری فقط با نرخ؛ بدون بررسی نقدشوندگی، پایداری سامانه و شرایط قرارداد.
یکسانگرفتن صندوق ETF قابل خرید در همه کارگزاریها با سرویس خودکار سوددهی مانده حساب.
استفاده از نرخ تاریخی بدون تاریخ و نوشتن آن بهعنوان «نرخ فعلی».
تقسیم نرخ مؤثر سالانه بر ۱۲ و معرفی نتیجه بهعنوان سود ماهانه قطعی.
استفاده از «بدون ریسک» یا «تضمینی» بدون سند حقوقی روشن و بدون توضیح ماهیت صندوق.
فرض اینکه امکان خرید سهم از مانده مساوی با برداشت آنی وجه به حساب بانکی است.
کپیکردن جدول یک سایت دیگر بدون کنترل تناقضهای داخلی همان سایت و منابع first-party.
سوالات متداول
آیا کارگزاری مستقیماً به پول نقد حساب سود میدهد؟
در بسیاری از طرحها، سازوکار واقعی سرمایهگذاری خودکار یا قراردادی مانده در یک صندوق/ابزار درآمد ثابت است؛ پس بهتر است بگوییم کارگزاری سرویس مدیریت وجه راکد فراهم میکند، نه اینکه الزاماً مثل بانک روی موجودی نقدی «بهره سپرده» بدهد.
در حال حاضر بیشترین نرخ قابلاستناد بین گزینههای بررسیشده کدام است؟
در آخرین منابع رسمی بازیابیشده برای این تحقیق، مبین سرمایه نرخ ۳۸.۶٪ را برای آکورد آرمان آتی در طرح سودمند اعلام کرده و آگاه نرخ مؤثر سالانه یاقوت را ۳۸.۵٪ اعلام کرده است. این اختلاف بسیار کوچک است و metric/شرایط دو محصول باید قبل از نتیجهگیری نهایی یکسانسازی شود. نرخها متغیرند و باید روز انتخاب دوباره بررسی شوند.
آیا سود مانده حساب تضمینشده و بدون ریسک است؟
این مقاله چنین ادعایی نمیکند. محصولات مرتبط عمدتاً کمریسکتر از سهام هستند، اما «کمریسک» با «بدون ریسک» یا تضمین حقوقی بازده یکسان نیست. شرایط صندوق، قرارداد، ترکیب دارایی، نقدشوندگی و تغییر نرخ را بررسی کنید.
آیا در روزهای تعطیل هم سود تعلق میگیرد؟
مفید برای حامی صراحتاً محاسبه سود در روزهای تعطیل را اعلام کرده است. مبین نیز برای سودمند روی سود روزشمار حتی تعطیلات تأکید دارد و آگاه برای یاقوت سود روزشمار در تعطیلات را ذکر کرده است. با این حال، زمان نمایش/اعمال بازده میتواند بین محصولات متفاوت باشد.
با فعال بودن طرح میتوان از همان مانده برای خرید سهم استفاده کرد؟
در آسوده آگاه، حامی مفید و سودمند مبین، منابع رسمی روی حفظ امکان معامله یا قدرت خرید تأکید دارند. جزئیات دقیق نحوه آزادسازی وجه و اثر معامله روی محاسبه همان روز را از شرایط خود طرح بخوانید.
برداشت وجه در طرحهای سودده چقدر زمان میبرد؟
یکسان نیست. مفید در اعلام فعلی برداشت ۲۴/۷ را برای حامی ذکر میکند. راهنمای رسمی آسوده آگاه نمونهای از ثبت درخواست تا ساعت مشخص و واریز در روز کاری بعد را بیان کرده است. بنابراین قبل از انتخاب، SLA واقعی برداشت برای حساب و بانک خود را بررسی کنید.
آیا صندوق سپر بیدار همان سود خودکار مانده حساب است؟
بر اساس اطلاعات رسمی بازیابیشده، سپر یک ETF درآمد ثابت است که با جستوجوی نماد آن در سامانه معاملاتی همه کارگزاریها قابل خرید است. این موضوع بهتنهایی اثبات نمیکند که مانده نقدی حساب بیدار بدون سفارش کاربر بهصورت خودکار وارد سپر میشود؛ به همین دلیل در جدول طرحهای خودکار قرار نگرفته است.
جمعبندی: بهترین کارگزاری برای سود مانده حساب کدام است؟
اگر فقط بر آخرین عدد رسمی بازیابیشده تمرکز کنیم، طرح سودمند مبین سرمایه با نرخ اعلامی ۳۸.۶٪ در بالای فهرست قرار میگیرد و یاقوت آگاه با ۳۸.۵٪ نرخ مؤثر سالانه بسیار نزدیک است. اما این اختلاف ۰.۱ واحد درصدی بهتنهایی دلیل کافی برای تغییر کارگزاری نیست. مفید با حامی، در منبع رسمی روی سود روزانه، تعطیلات و برداشت ۲۴/۷ مزیت عملی مهمی را برجسته میکند، هرچند برای مقایسه درصدی باید نرخ روز آن جداگانه بررسی شود.
انتخاب منطقی این است: اول نوع سرویس را مشخص کنید—سود خودکار مانده یا خرید دستی صندوق—بعد metric نرخ و تاریخ آن را چک کنید، سپس شرایط برداشت و معامله را بسنجید و در نهایت کیفیت خود کارگزاری را وارد تصمیم کنید. با این روش، بهجای دنبالکردن یک جدول قدیمی از درصدها، تصمیمی میگیرید که هم از نظر مالی قابلفهم است و هم با شرایط واقعی حساب شما سازگارتر است.