سود مرکب زمانی اتفاق میافتد که سود یا بازده دورههای قبلی از چرخه خارج نشود و دوباره مبنای محاسبه دوره بعد قرار بگیرد. به همین دلیل، تفاوت آن با سود ساده در چند دوره کوتاه ممکن است کم به نظر برسد، اما هرچه زمان، نرخ و تعداد دفعات مرکبسازی بیشتر شود، فاصله رشد بیشتر میشود. این سازوکار هم میتواند به نفع پسانداز و سرمایهگذاری عمل کند و هم در بدهیها یا زیانهای متوالی علیه شما باشد.
برای فهم درست سود مرکب باید سه چیز را از هم جدا کنیم: «فرمول ریاضی»، «شرایط واقعی محصول یا سرمایهگذاری» و «فرضهای محاسبه». فرمول میتواند یک نرخ ثابت را تا سالها ادامه دهد، اما در بازارهای مالی بازده معمولاً ثابت یا تضمینشده نیست؛ کارمزد، مالیات، تورم، برداشت و واریزهای جدید نیز نتیجه نهایی را تغییر میدهند.
سود مرکب چیست و چه زمانی واقعاً شکل میگیرد؟
سود مرکب یا بهره مرکب (Compound Interest) یعنی در هر دوره، سود فقط روی سرمایه اولیه محاسبه نمیشود؛ سودهای قبلی که به موجودی اضافه شدهاند نیز در دوره بعدی سود میسازند. Investor.gov این مفهوم را بهصورت «سود روی سود» توضیح میدهد.
برای یک تعریف مستقل و آموزشی، تعریف سود مرکب در Investor.gov را ببینید.
اثر مرکب فقط با دیدن یک بازده مثبت روی نمودار ایجاد نمیشود. برای اینکه محاسبه واقعاً مرکب باشد، معمولاً باید سود/بازده در موجودی باقی بماند یا دوباره سرمایهگذاری شود، دوره بعدی روی موجودی جدید محاسبه شود و جریان برداشت یا هزینهها در مدل لحاظ شوند. در یک حساب بانکی، این موضوع به نحوه محاسبه و اعتباردهی سود در قرارداد بستگی دارد؛ در صندوق یا سهام، بازسرمایهگذاری سود نقدی یا باقی ماندن رشد سرمایه در پرتفوی میتواند اثر compound growth ایجاد کند.
مرزبندی مهم | «سود مرکب» در سپرده یا وام یک مفهوم قراردادیِ نرخ بهره است، اما در سهام و صندوقها بهتر است از «رشد مرکب بازده» صحبت کنیم؛ چون بازده بازار ثابت و تضمینشده نیست. |
|---|
سود مرکب چگونه کار میکند؟
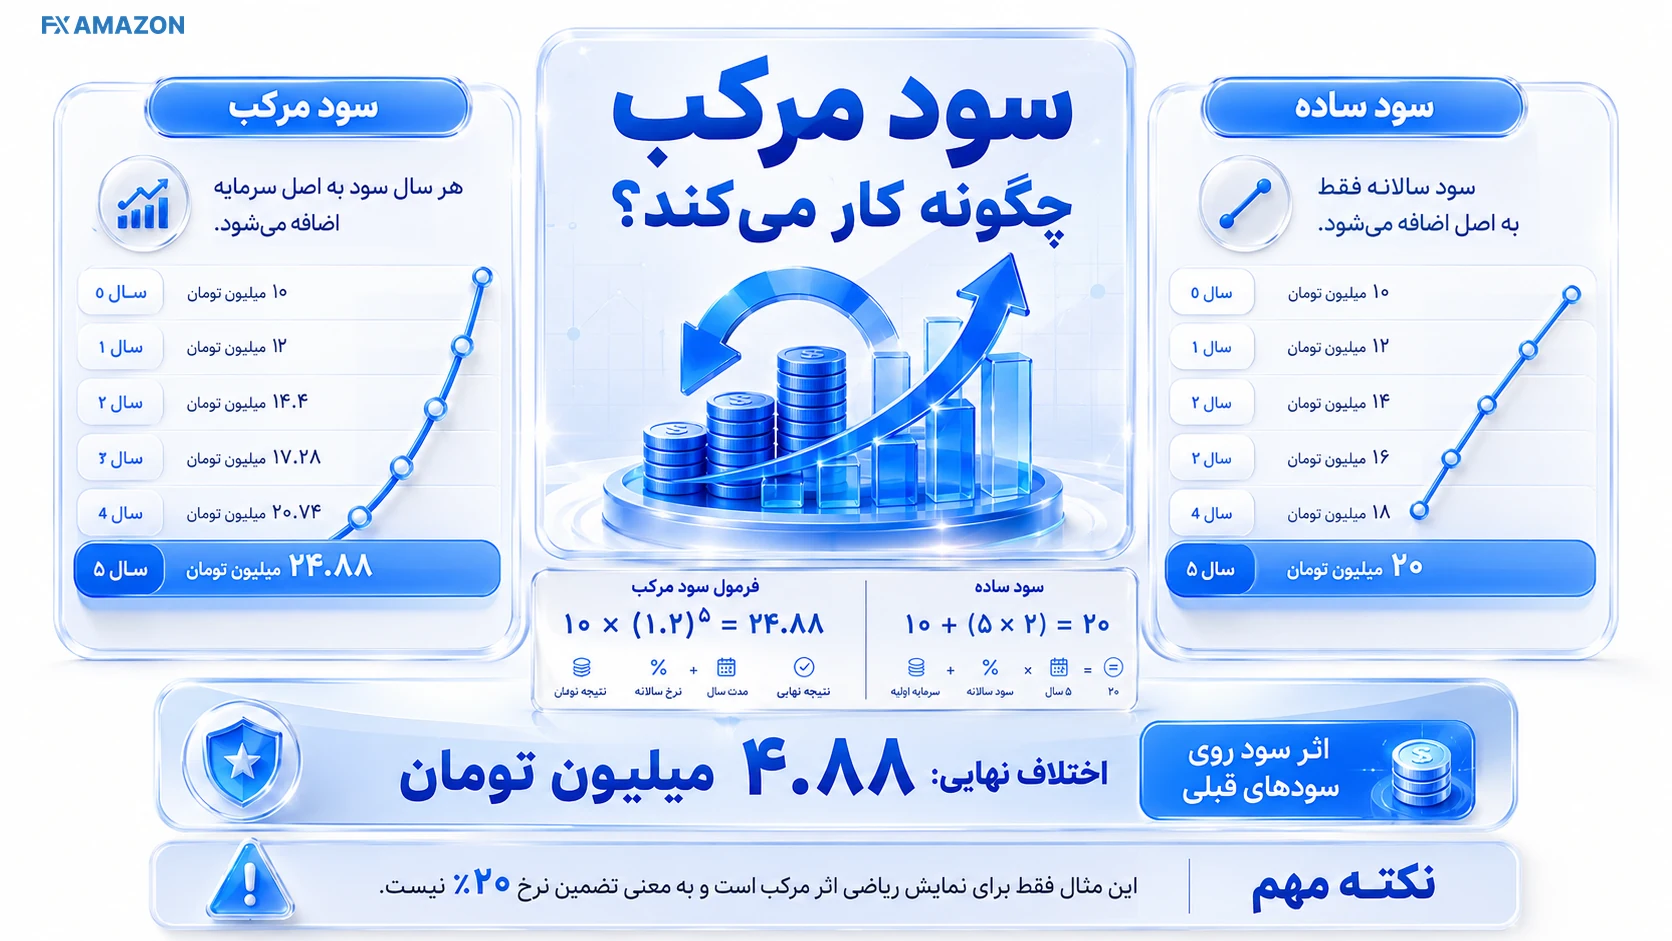
فرض کنید ۱۰ میلیون تومان با نرخ فرضی ۲۰٪ سالانه سرمایهگذاری شده و در پایان هر سال، کل سود به موجودی اضافه میشود. اگر هیچ برداشت یا واریز جدیدی نداشته باشیم، رشد پنجساله چنین است:
دوره | موجودی ابتدای دوره (تومان) | سود ۲۰٪ همان دوره | موجودی پایان دوره |
|---|---|---|---|
سال 1 | 10,000,000 | 2,000,000 | 12,000,000 |
سال 2 | 12,000,000 | 2,400,000 | 14,400,000 |
سال 3 | 14,400,000 | 2,880,000 | 17,280,000 |
سال 4 | 17,280,000 | 3,456,000 | 20,736,000 |
سال 5 | 20,736,000 | 4,147,200 | 24,883,200 |
بعد از پنج سال، ۱۰ میلیون تومان به ۲۴٬۸۸۳٬۲۰۰ تومان میرسد. از این مبلغ، ۱۰ میلیون اصل سرمایه و ۱۴٬۸۸۳٬۲۰۰ تومان رشد محاسباتی است. اگر همان نرخ ۲۰٪ بهصورت سود ساده محاسبه میشد، موجودی پایان سال پنجم ۲۰ میلیون تومان بود. تفاوت ۴٬۸۸۳٬۲۰۰ تومانی همان بخشی است که از «سود روی سود» بهوجود آمده است.
فرض مثال | این مثال صرفاً برای آموزش ریاضی است و نرخ ۲۰٪ به معنی پیشنهاد سرمایهگذاری، نرخ تضمینی یا پیشبینی بازده هیچ بازار یا محصولی نیست. |
|---|
فرمول سود مرکب و معنی متغیرها
فرمول استاندارد ارزش نهایی در حالتی که نرخ سالانه r باشد و سود n بار در سال مرکب شود، به شکل زیر است:
A = P × (1 + r/n)^(n×t)
نماد | معنی | نکته محاسباتی |
|---|---|---|
A | مبلغ نهایی (اصل + سود) | اگر فقط سود خالص را میخواهید، P را از A کم کنید. |
P | اصل سرمایه یا موجودی اولیه | مبلغ شروع قبل از سود و واریزهای بعدی |
r | نرخ سالانه به صورت اعشاری | ۲۰٪ = 0.20، نه 20 |
n | تعداد دفعات مرکبسازی در سال | سالانه=1، فصلی=4، ماهانه=12 |
t | زمان بر حسب سال | واحد t باید با تعریف r و n سازگار باشد |
مبلغ نهایی با سود خالص چه تفاوتی دارد؟
یکی از خطاهای رایج این است که A را «سود» بنامیم. A کل مبلغ نهایی است. اگر هدف شما محاسبه سود خالصِ ناشی از این مدل باشد، فرمول سود برابر A − P است؛ البته اگر واریزهای جدید، برداشت، کارمزد یا مالیات داشته باشید، این تفریق ساده دیگر برای سنجش عملکرد کافی نیست.
اگر سود ماهانه، فصلی یا روزانه مرکب شود چه میشود؟
وقتی نرخ اسمی سالانه ثابت باشد، افزایش تعداد دفعات مرکبسازی معمولاً مبلغ نهایی را کمی بیشتر میکند، چون سود زودتر وارد مبنای دوره بعد میشود. برای مثال، ۱۰ میلیون تومان با نرخ اسمی ۲۰٪ اگر پنج سال سالانه مرکب شود، در مدل فرضی به ۲۴٬۸۸۳٬۲۰۰ تومان میرسد؛ اگر همان نرخ اسمی بهصورت ماهانه مرکب شود، نتیجه حدود ۲۶٬۹۵۹٬۷۰۱ تومان است. این مقایسه فقط زمانی معتبر است که نرخ اسمی و همه شرایط دیگر واقعاً یکسان باشند.
تفاوت سود مرکب با سود ساده
معیار | سود ساده | سود مرکب |
|---|---|---|
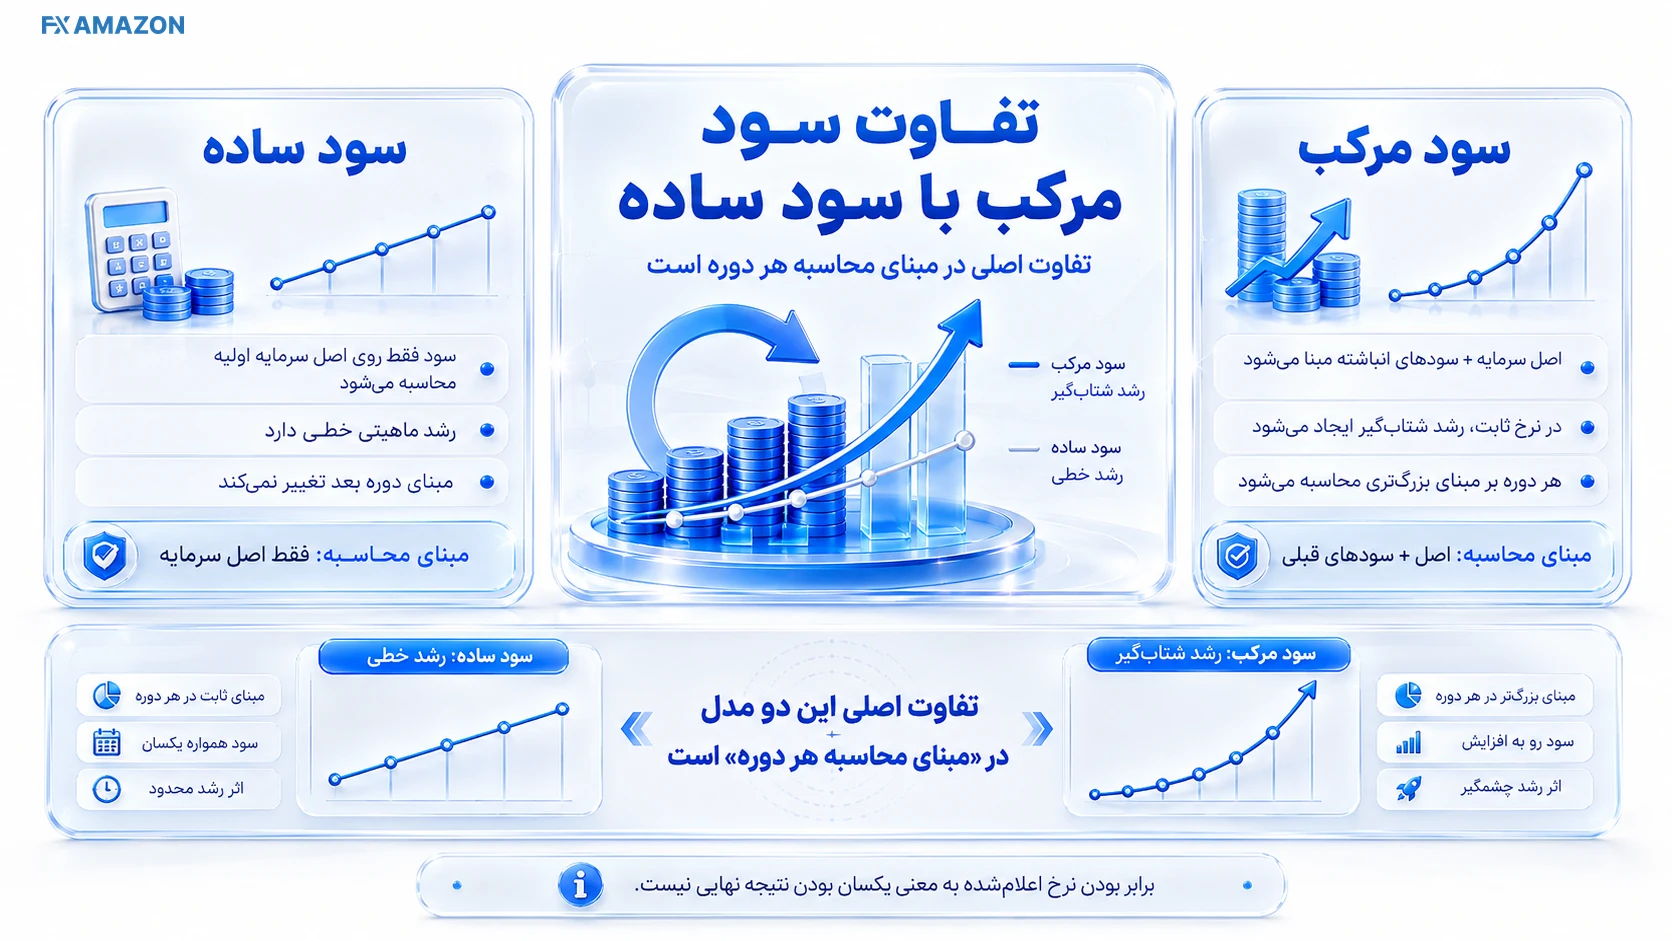
مبنای هر دوره | فقط اصل سرمایه اولیه | اصل سرمایه + سودهای انباشته قبلی |
الگوی رشد با نرخ ثابت | خطی | نمایی/شتابگیر |
اثر زمان | افزایش متناسب با زمان | اثر زمان در دورههای بلند پررنگتر میشود |
فرمول پایه | I = P × r × t | A = P × (1 + r/n)^(nt) |
مناسب برای مقایسه | قراردادهایی با سود ساده | محصول/مدلی که سود واقعاً به مبنا اضافه میشود |
ریسک برداشت اشتباه | کمتر | زیادتر؛ نرخ، frequency و reinvestment باید دقیق باشند |
در مثال ۱۰ میلیون تومان با نرخ ۲۰٪ و دوره پنجساله، سود ساده هر سال دقیقاً ۲ میلیون تومان اضافه میکند و پایان دوره به ۲۰ میلیون میرسد؛ سود مرکب سالانه به ۲۴.۸۸ میلیون میرسد. تفاوت اصلی نه «درصد اعلامی»، بلکه مبنای محاسبه هر دوره است.
چرا زمان و نرخ مؤثر از ظاهر نرخ مهمترند؟
اثر مرکب تابعی از زمان و نرخ است. در نرخهای مثبت، اضافه شدن هر دوره به افق سرمایهگذاری فقط یک «سال دیگر» نیست؛ یک بار دیگر موجودی بزرگتر وارد چرخه رشد میشود. به همین دلیل، مقایسه دو محصول صرفاً با نگاه کردن به نرخ اسمی میتواند گمراهکننده باشد.
نرخ اسمی و نرخ مؤثر چه تفاوتی دارند؟
اگر نرخ اسمی سالانه r باشد و در سال n بار مرکب شود، نرخ مؤثر سالانه یا EAR از رابطه (1 + r/n)^n − 1 به دست میآید. مثلاً نرخ اسمی ۲۴٪ با مرکبسازی ماهانه، در یک مدل بدون هزینه به نرخ مؤثر حدود ۲۶.۸۲٪ میرسد. این نرخ مؤثر برای مقایسه گزینههایی که frequency متفاوت دارند مفیدتر است، مشروط بر اینکه سایر شرایط قرارداد برابر باشند.
اگر میخواهید خود مفهوم نرخ و سازوکار آن را عمیقتر ببینید، نرخ بهره چیست را مطالعه کنید.
قانون 72 چه چیزی را سریع تخمین میزند؟
قانون 72 یک تخمین سرانگشتی برای مدت دو برابر شدن سرمایه با نرخ ثابت است: زمان تقریبی دو برابر شدن ≈ 72 ÷ نرخ سالانه بر حسب درصد. مثلاً با نرخ ۹٪، نتیجه تقریبی ۸ سال است. این قاعده جای فرمول دقیق را نمیگیرد و برای نرخهای متغیر، کارمزدها و جریانهای نقدی متعدد باید از محاسبه کامل استفاده شود.
برای نمونه رسمی این تخمین، آموزش Rule of 72 در FINRA را ببینید.
واریزهای دورهای چگونه رشد مرکب را تغییر میدهند؟
بسیاری از سناریوهای واقعی فقط یک مبلغ اولیه ندارند. فرد ممکن است هر ماه مبلغ ثابتی به سرمایهگذاری اضافه کند. در این حالت، هر واریز زمان متفاوتی برای رشد دارد و باید جداگانه در مدل لحاظ شود. برای واریز ثابت در پایان هر ماه و نرخ ماهانه i، ارزش آتی واریزها از فرمول ارزش آتی annuity ordinary به دست میآید: PMT × [((1+i)^N − 1) / i].
مثال فرضی: ۱۰ میلیون تومان سرمایه اولیه، واریز ماهانه ۱ میلیون تومان، نرخ اسمی ۱۸٪ با مرکبسازی ماهانه و افق پنجساله. مجموع پولی که شخص واقعاً واریز کرده ۷۰ میلیون تومان است؛ نتیجه مدل ریاضی حدود ۱۲۰.۶۵ میلیون تومان میشود. بنابراین حدود ۵۰.۶۵ میلیون تومان از رشد مدل ناشی شده است. اگر واریز ابتدای هر ماه باشد، عدد کمی بیشتر میشود؛ اگر نرخ متغیر، وقفه در واریز یا برداشت وجود داشته باشد، باید جریانهای واقعی دورهبهدوره محاسبه شوند.
روش بهتر | برای برنامهریزی واقعی، سناریوها را با نرخهای محافظهکارانه، میانه و خوشبینانه جدا محاسبه کنید و «مبلغ واریزشده» را با «بازده حاصل» قاطی نکنید. |
|---|
سود مرکب در بانک، صندوق، سهام و رمزارز چه معنایی دارد؟
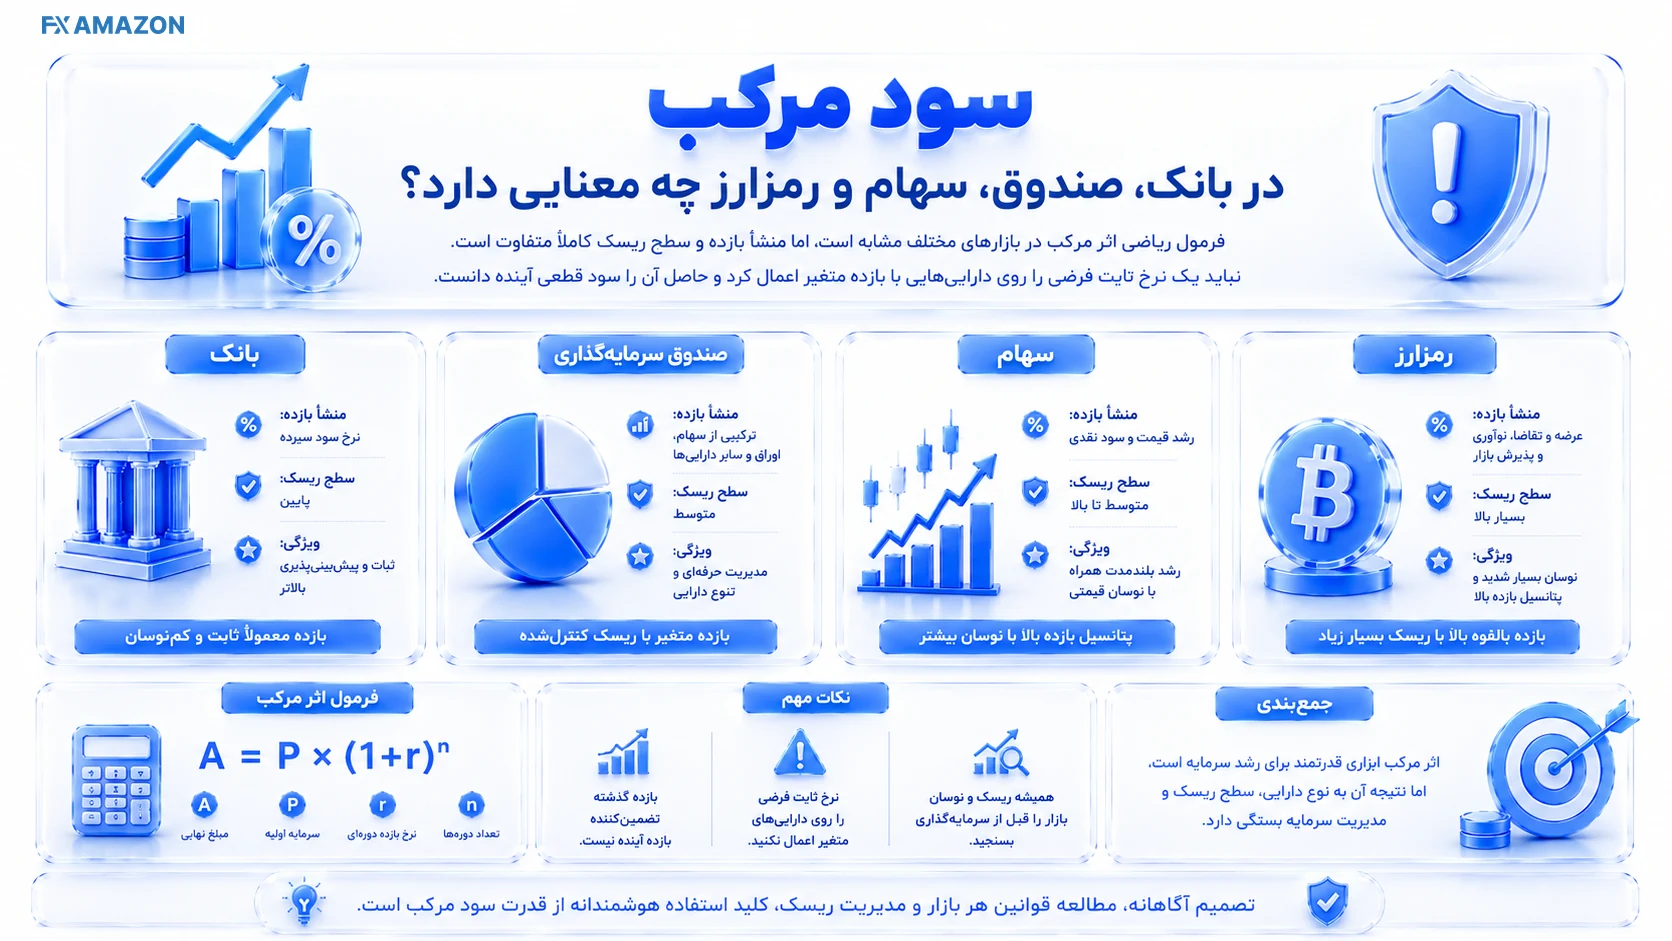
ریاضیات مرکب یکسان است، اما منبع بازده و ریسک در هر بازار متفاوت است. مهمترین خطا این است که فرمولی با نرخ ثابت را روی بازاری با بازده متغیر اعمال کنیم و نتیجه را «سود آینده» بدانیم.
سود مرکب بانکی
در حساب یا سپرده، باید قرارداد را بررسی کنید: نرخ اعلامی چیست، سود هر چند وقت محاسبه یا اعتباردهی میشود، آیا سود به ماندهای اضافه میشود که دوره بعد روی آن سود میگیرد و برداشت زودهنگام چه اثری دارد. صرف استفاده از عبارت «سود سالانه» اثبات نمیکند که محصول به شکل مورد انتظار شما مرکب میشود. برای مقایسه، نرخ مؤثر و قواعد اعتباردهی از نام تبلیغاتی محصول مهمترند.
صندوق و سهام
در سهام و بسیاری از صندوقها، بهتر است بهجای «بهره مرکب» از رشد مرکب بازده صحبت کنیم. اگر ارزش سرمایه رشد کند و سودهای نقدی نیز دوباره سرمایهگذاری شوند، بازده دورههای قبلی بخشی از پایه دوره بعد میشود. اما این بازده ثابت نیست؛ قیمت میتواند افت کند و سود تقسیمی ممکن است تغییر کند. برای سنجش عملکرد چندساله معمولاً نرخ رشد مرکب سالانه یا CAGR ابزار مناسبتری از فرض «نرخ سود ثابت» است.
رمزارز و استیکینگ
در استیکینگ، ییلد یا برخی محصولات رمزارزی ممکن است پاداش دورهای دوباره سرمایهگذاری شود، اما نرخ اسمی بالا بهتنهایی ارزش اقتصادی نهایی را نشان نمیدهد. تغییر قیمت دارایی، ریسک پلتفرم یا قرارداد هوشمند، قفل نقدشوندگی، تغییر نرخ پاداش و کارمزدها میتوانند اثر مرکب مثبت را خنثی یا معکوس کنند. بنابراین APY یا نرخ تبلیغشده را نباید معادل بازده تضمینی بر حسب تومان یا دلار دانست.
هزینه، مالیات و تورم چگونه اثر مرکب را کم میکنند؟
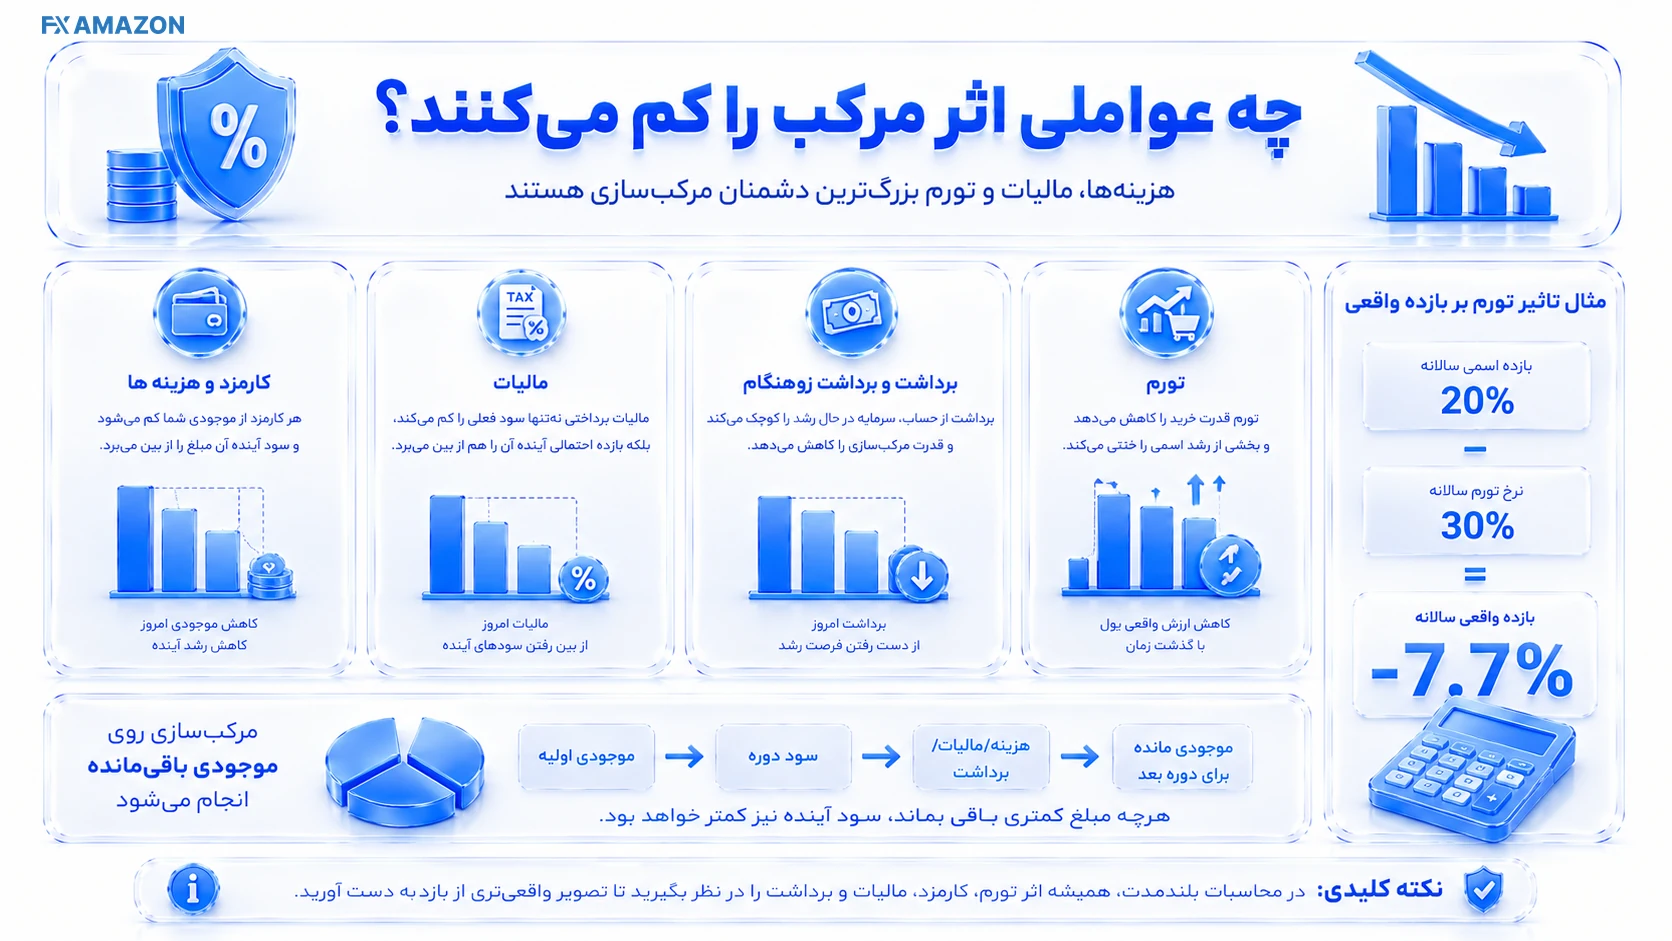
اثر مرکب روی «ماندهای» کار میکند که بعد از هزینهها باقی میماند. اگر هر سال درصدی کارمزد از دارایی کم شود، نهفقط همان کارمزد را از دست میدهید، بلکه بازدهی را که میتوانست در سالهای بعد روی آن مبلغ ایجاد شود نیز از دست میدهید. همین منطق درباره مالیاتهای قابل اعمال و برداشتهای منظم هم صادق است.
برای دیدن اثر بلندمدت هزینهها، اثر کارمزدها بر بازده در Investor.gov را بررسی کنید.
تورم نیز قدرت خرید نتیجه را تغییر میدهد. اگر یک سرمایهگذاری در یک سال ۲۰٪ رشد اسمی داشته باشد اما سطح قیمتها ۳۰٪ افزایش یابد، بازده واقعی دقیق با رابطه (1.20 / 1.30) − 1 حدود منفی ۷.۷٪ است. بنابراین «بزرگتر شدن عدد حساب» همیشه به معنی افزایش قدرت خرید نیست.
اثر مرکب در زیانها؛ چرا بازگشت از افت سختتر است؟
مرکبسازی فقط برای رشد مثبت نیست. وقتی سرمایه افت میکند، پایه دوره بعد کوچکتر میشود و برای بازگشت به نقطه شروع به درصد رشد بزرگتری نیاز دارید. مثلاً ۱۰۰ واحد سرمایه بعد از زیان ۲۰٪ به ۸۰ میرسد؛ رشد ۲۰٪ روی ۸۰ فقط آن را به ۹۶ میرساند. برای برگشت از ۸۰ به ۱۰۰، رشد ۲۵٪ لازم است.
افت سرمایه | رشد لازم برای بازگشت به نقطه شروع |
|---|---|
۱۰٪ | حدود ۱۱.۱٪ |
۲۰٪ | ۲۵٪ |
۳۰٪ | حدود ۴۲.۹٪ |
۵۰٪ | ۱۰۰٪ |
این نامتقارن بودن یکی از دلایل مهم مدیریت ریسک است. حتی اگر میانگین حسابی بازدههای مثبت و منفی صفر به نظر برسد، مسیر نوسان میتواند ارزش نهایی را کاهش دهد؛ به این اثر در تحلیل پرتفوی گاهی volatility drag گفته میشود.
ماشین حساب سود مرکب را چطور درست استفاده کنیم؟
برای یک محاسبه ساده حداقل به اصل سرمایه، نرخ، مدت و تعداد دفعات مرکبسازی نیاز دارید. اگر واریز دورهای دارید، مبلغ و زمان واریز نیز باید مشخص باشد. هنگام استفاده از هر ماشین حساب این کنترلها را انجام دهید:
• نرخ را بهدرستی وارد کنید؛ اگر ابزار درصد میخواهد ۲۰ وارد کنید، اگر اعشار میخواهد 0.20.
• ببینید نرخ «اسمی» است یا «مؤثر»؛ دوباره مرکبکردن یک نرخ مؤثر نتیجه را خراب میکند.
• frequency را مطابق قرارداد انتخاب کنید؛ سالانه، ماهانه و روزانه نتایج یکسان ندارند.
• زمان و نرخ را در واحد سازگار وارد کنید.
• واریزهای ماهانه را با سرمایه اولیه جمع نزنید؛ ماشین حساب باید زمان هر جریان را لحاظ کند.
• نتیجه را سناریوی فرضی بدانید، نه پیشبینی قطعی بازده بازار.
برای آزمایش سناریوهای مختلف، از ماشین حساب سود مرکب Investor.gov استفاده کنید. این ابزار امکان وارد کردن سرمایه اولیه، واریز ماهانه، مدت، نرخ و frequency را میدهد.
اشتباهات رایج در محاسبه سود مرکب
• اشتباه گرفتن A با «سود خالص»: A اصل بهعلاوه سود است؛ برای مدل تکواریزی سود خالص A−P است.
• وارد کردن 20 بهجای 0.20 در فرمول ریاضی یا برعکس، بسته به ورودی ابزار.
• فرض ثابت ماندن بازده بازار: بازده سهام، صندوق و رمزارز معمولاً ثابت نیست و ممکن است منفی شود.
• نادیده گرفتن کارمزد، مالیات، تورم یا برداشت؛ این عوامل پایهای را که در دوره بعد رشد میکند تغییر میدهند.
• مقایسه دو نرخ اسمی با frequency متفاوت بدون محاسبه نرخ مؤثر.
• استفاده از میانگین حسابی بازدهها بهجای CAGR برای توصیف رشد چندساله.
• فرض اینکه هر صندوق یا سپرده «خودکار» سود را مرکب میکند؛ مکانیزم پرداخت/بازسرمایهگذاری باید بررسی شود.
• تمرکز صرف بر نرخ بالا؛ زمان، ریسک افت و ثبات جریانهای نقدی میتوانند مهمتر از چند درصد نرخ بیشتر باشند.
پرسشهای رایج درباره سود مرکب
سود مرکب چیست؟
سودی است که علاوه بر اصل سرمایه، روی سودهای انباشته دورههای قبلی نیز محاسبه میشود؛ مشروط بر اینکه سود در پایه محاسبه دوره بعد باقی بماند.
فرمول سود مرکب چیست؟
برای نرخ سالانه r که n بار در سال مرکب میشود و مدت t سال است: A = P × (1 + r/n)^(nt). اگر فقط سود ناشی از مدل را میخواهید، در حالت بدون جریان نقدی جدید، P را از A کم کنید.
آیا سود مرکب همیشه از سود ساده بیشتر است؟
در نرخ مثبت، شرایط یکسان و بیش از یک دوره، مدل مرکب معمولاً مبلغ بیشتری میسازد. اما در دنیای واقعی نرخها، هزینهها و ریسک میتوانند متفاوت باشند؛ بنابراین مقایسه باید روی نرخ مؤثر و شرایط واقعی انجام شود.
سود مرکب ماهانه بهتر است یا سالانه؟
اگر نرخ اسمی و همه شرایط دیگر دقیقاً یکسان باشند، مرکبسازی بیشتر معمولاً نرخ مؤثر بالاتری میدهد. در عمل ممکن است محصولی با frequency بیشتر نرخ اسمی پایینتر یا هزینه متفاوت داشته باشد، پس فقط frequency معیار انتخاب نیست.
آیا میتوان در بورس یا ارز دیجیتال سود مرکب تضمینی داشت؟
خیر. میتوان بازده را دوباره سرمایهگذاری کرد و از compound growth بهره برد، اما بازده بازار متغیر است و افت قیمت، کارمزد یا ریسک محصول میتواند نتیجه را تغییر دهد. فرمول با نرخ ثابت یک سناریوی محاسباتی است، نه ضمانت آینده.
قانون 72 دقیق است؟
خیر؛ یک تخمین سریع برای زمان تقریبی دو برابر شدن در نرخهای نسبتاً معمول است. برای تصمیم مالی یا نرخهای متغیر، از فرمول دقیق یا ماشین حساب استفاده کنید.
سود مرکب زمانی مفید است که فرضهای پشت عدد را هم ببینید: نرخ از کجا آمده، چند بار مرکب میشود، آیا بازده واقعاً دوباره سرمایهگذاری میشود، چه هزینهای از مانده کم میشود و قدرت خرید نهایی بعد از تورم چقدر است. با همین چهار پرسش، یک عدد جذاب روی ماشین حساب به سناریویی تبدیل میشود که میتوان آن را منطقیتر مقایسه و ارزیابی کرد.