معاملات فرکانس بالا یا HFT فقط «خیلی سریع معامله کردن» نیست. HFT شکل ویژهای از معاملات الگوریتمی است که مزیت آن از ترکیب زیرساخت کمتأخیر، تصمیمگیری ماشینی برای سفارشها و نرخ بالای ارسال، اصلاح یا لغو پیامهای معاملاتی به دست میآید. در تعریف MiFID II از معاملات فرکانس بالا نیز همین سه ستون دیده میشود: زیرساخت طراحیشده برای کاهش Latency، تصمیم سیستمی بدون مداخله انسانی در هر سفارش، و نرخ بالای پیامهای درونروزی.
این تفاوت مهم است، چون هر ربات، هر اسکالپر یا هر معاملهای که چند ثانیه باز میماند HFT نیست. در این راهنما سازوکار واقعی HFT، زیرساخت، استراتژیها، اقتصاد هزینه، اثر بر نقدینگی، تفاوت با معاملات الگوریتمی و اسکالپینگ، وضعیت آن در فارکس و کریپتو، محدودیتهای پراپ و مرز قانونی میان «فناوری سریع» و «دستکاری بازار» را کنار هم میگذاریم.
هشدار ریسک
HFT میتواند ریسکهای فنی، اجرایی و بازار را در مقیاس زمانی بسیار کوتاه تشدید کند. این محتوا آموزشی است و تضمین سود، توصیه سرمایهگذاری یا مشاوره حقوقی محسوب نمیشود.
معاملات فرکانس بالا (HFT) چیست و چه چیزی آن را واقعاً «فرکانس بالا» میکند؟
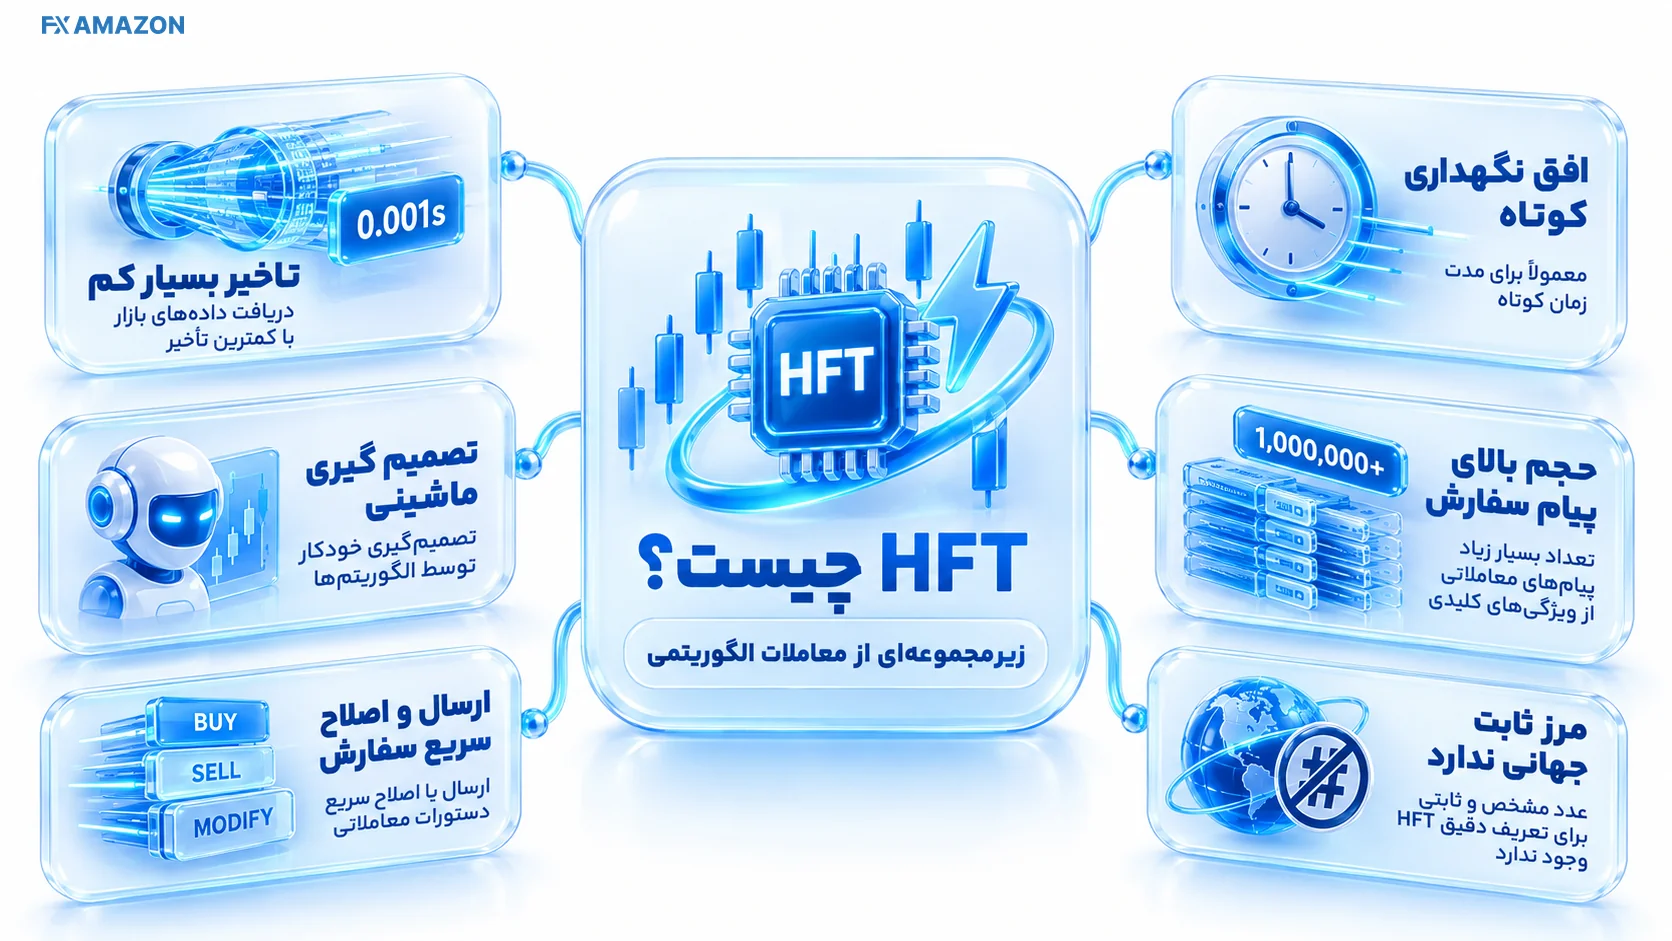
یک تعریف عملی خوب باید از شمارش معامله فراتر برود. HFT زیرمجموعهای از Algorithmic Trading است که در آن سیستم، داده بازار را با تأخیر بسیار کم میگیرد، سیگنال را پردازش میکند، پارامترهای سفارش را بهصورت ماشینی میسازد و سفارش یا Quote را با سرعت بالا به بازار میفرستد. نتیجه معمولاً افق نگهداری کوتاه، گردش بالای سفارش و تعداد زیاد پیامهای سفارش/اصلاح/لغو است؛ اما هیچ عدد واحدی در تمام جهان وجود ندارد که بگوید «از این سرعت به بعد HFT است».
سه شرط فنی که HFT را از معامله الگوریتمی معمولی جدا میکند
مولفه | در HFT چه معنایی دارد؟ | چرا مهم است؟ |
|---|---|---|
زیرساخت کمتأخیر | Co-location، proximity hosting یا دسترسی الکترونیکی پرسرعت و مسیر شبکه بهینه | فرصتهای بسیار کوتاه قبل از تغییر قیمت یا صف سفارش از بین میروند |
تصمیم ماشینی سفارش | سیستم زمان، قیمت، حجم، ارسال، اصلاح یا لغو را برای هر سفارش تعیین میکند | سرعت واکنش انسانی برای این چرخه کافی نیست |
نرخ بالای پیام | حجم بالای orders، quotes و cancellations درون روز | فعالیت HFT فقط تعداد معاملات نهایی نیست؛ رفتار پیام سفارش هم مهم است |
در اتحادیه اروپا، مقررات حتی برای «high message intraday rate» آستانههای مشخصی تعریف کردهاند، اما این آستانهها یک معیار حقوقی اروپاییاند و نباید بهعنوان تعریف جهانی یا استاندارد همه صرافیها و بروکرها استفاده شوند.
HFT یک استراتژی واحد نیست؛ فناوری اجرای چند استراتژی است
یکی از اصلاحهای مهم نسبت به بسیاری از توضیحهای عمومی این است که HFT را با یک «استراتژی» واحد یکی نگیریم. Recital 61 در MiFID II صریحاً HFT را بیشتر استفاده از فناوری پیشرفته برای اجرای استراتژیهای سنتیتری مانند Market Making یا Arbitrage توصیف میکند. یعنی مزیت HFT از نحوه اجرا و سرعت واکنش میآید؛ منطق کسب سود میتواند بین شرکتها کاملاً متفاوت باشد.
HFT چگونه کار میکند؟ از داده بازار تا Matching Engine
چرخه HFT را میتوان به یک حلقه پیوسته تبدیل کرد: دریافت داده بازار → ساخت یا بهروزرسانی سیگنال → کنترل ریسک → تولید سفارش → ارسال به Venue → دریافت تأیید/Fill → بهروزرسانی مدل. تفاوت اصلی با سیستمهای کندتر، زمان بسیار کوتاه این حلقه و حساسیت شدید آن به کیفیت داده، صف سفارش و وضعیت لحظهای دفتر سفارش است.
داده، سیگنال و کنترل ریسک پیش از ارسال سفارش
سیستم ابتدا Market Data را از یک یا چند Venue دریافت میکند. مدل میتواند تغییر Bid/Ask، عمق Order Book، عدمتعادل سفارشها، قیمت ابزار مرتبط یا اختلاف بین بازارها را بررسی کند. قبل از ارسال سفارش، کنترلهای Pre-trade باید محدودیت اندازه سفارش، موجودی، Exposure، قیمت غیرعادی و Kill Switch را بررسی کنند. سرعت بالا نباید به معنی حذف کنترل ریسک باشد؛ در چارچوب MiFID II نیز Article 17 MiFID II بر ظرفیت سیستم، Thresholdها، جلوگیری از سفارشهای اشتباه، تست و پایش تأکید دارد.
مسیریابی، Queue Priority و حلقه اصلاح یا لغو سفارش
پس از تصمیم، سفارش از مسیر شبکه به Matching Engine میرسد. در بازارهای مبتنی بر دفتر سفارش، «زودتر رسیدن» میتواند جایگاه بهتر در صف قیمت یکسان ایجاد کند؛ بنابراین Queue Priority و احتمال Fill گاهی به اندازه خود سیگنال مهماند. اگر وضعیت بازار تغییر کند، سیستم ممکن است Quote را اصلاح یا لغو کند و چرخه دوباره آغاز شود.
همینجا یک سوءبرداشت رایج روشن میشود: تعداد زیاد Cancellation بهتنهایی اثبات دستکاری نیست. بازارسازی الکترونیکی ذاتاً به بهروزرسانی Quote نیاز دارد؛ تخلف زمانی مطرح میشود که رفتار سفارش با قواعد Market Abuse یا مقررات Venue تعارض داشته باشد.
زیرساخت HFT چیست و چرا Latency تعیینکننده است؟
Latency فقط Ping شبکه نیست. زمان کل از لحظه تغییر بازار تا زمانی که سفارش شما در Venue قابل تطبیق میشود اهمیت دارد: Market-data latency، decoding، محاسبه سیگنال، کنترل ریسک، serialization، network hop، gateway و پردازش Matching Engine. یک سیستم میتواند شبکه سریع داشته باشد اما در پردازش داخلی کند باشد و مزیتش را از دست بدهد.
Co-location، Direct Feed و Direct Electronic Access
Co-location یعنی قرار دادن زیرساخت معاملاتی نزدیک تجهیزات Venue برای کاهش مسیر فیزیکی و نوسان تأخیر. Direct Feed نیز داده را با مسیر مستقیمتر و جزئیات مناسب Market Microstructure میرساند. Direct Electronic Access یا DMA/DEA مسیر ارسال سفارش را کوتاه میکند، اما نوع دسترسی و مسئولیتهای کنترلی به بازار و چارچوب حقوقی بستگی دارد.
سرعت خام کافی نیست؛ Jitter، زمانبندی و پایداری سیستم هم مهماند
میانگین Latency پایین اگر با Jitter بالا، Packet Loss، Garbage Collection، Clock drift یا Failover ضعیف همراه باشد، برای HFT قابل اتکا نیست. در عمل شرکتها علاوه بر سرعت، Consistency، time synchronization، recovery و observability را اندازه میگیرند. برنده بودن در Benchmark آزمایشگاهی با داشتن Edge در بازار یکی نیست.
تفاوت HFT با معاملات الگوریتمی، اسکالپینگ، EA و Day Trading
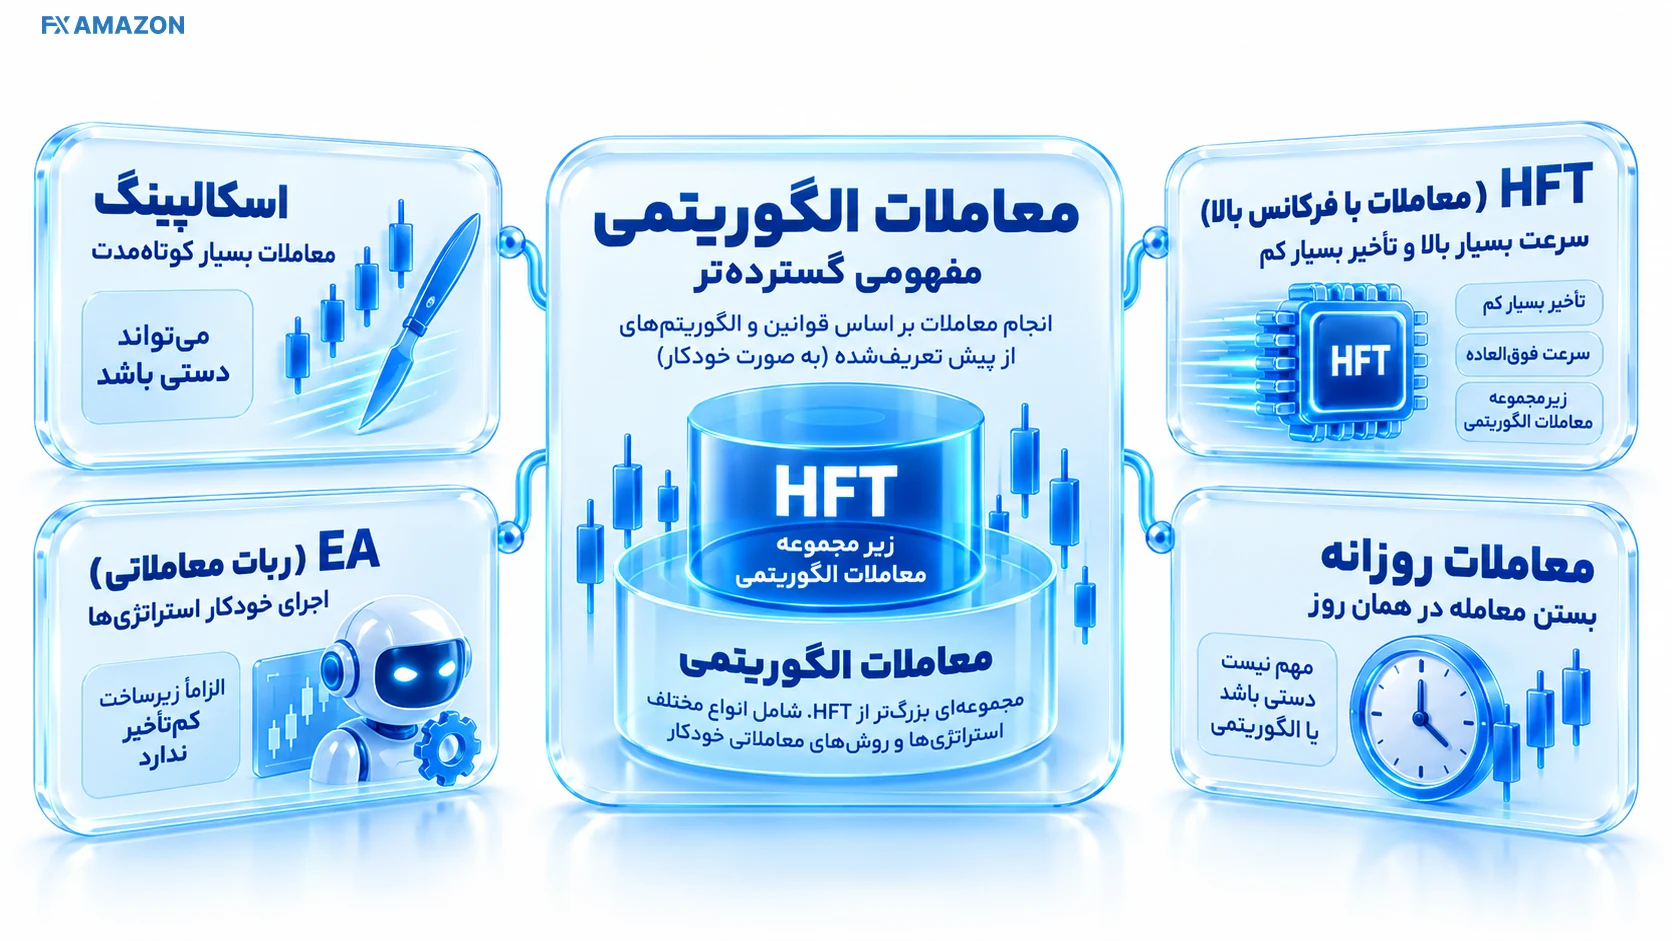
روش | تصمیمگیری ماشینی | افق معمول | نیاز ذاتی به زیرساخت HFT | آیا خودبهخود HFT است؟ |
|---|---|---|---|---|
Algorithmic Trading | بله یا عمدتاً بله | از میلیثانیه تا روزها | خیر | خیر؛ HFT زیرمجموعه آن است |
Scalping | دستی یا خودکار | ثانیه تا دقیقه | خیر | خیر؛ سبک معاملاتی کوتاهمدت است |
Expert Advisor (EA) | میتواند خودکار باشد | کاملاً وابسته به منطق ربات | خیر | خیر؛ بیشتر EAهای خردهفروشی HFT نهادی نیستند |
Day Trading | دستی یا الگوریتمی | درونروزی | خیر | خیر |
Swing Trading | اغلب کندتر | چند روز تا چند هفته | خیر | خیر |
HFT | بله، در سطح سفارش | بسیار کوتاه و پیاممحور | بله، در تعریفهای رسمی مانند MiFID II | بله، اگر ویژگیهای HFT واقعاً وجود داشته باشد |
بنابراین اگر یک اکسپرت ادوایزر (EA) صد معامله در روز باز کند یا یک اسکالپر چند معامله چندثانیهای داشته باشد، هنوز برای برچسب HFT باید معماری دسترسی، Latency، نرخ پیام و نحوه تصمیمگیری سیستم را دید. این مرزبندی مخصوصاً هنگام ارزیابی ادعای «ربات HFT» مهم است.
استراتژیهای واقعی HFT کداماند؟
استراتژیهای HFT معمولاً Edgeهای کوچک و تکرارشونده را هدف میگیرند. اما تعداد سفارش بالا بهتنهایی Edge ایجاد نمیکند؛ مدل باید بعد از هزینه، احتمال Fill و ریسک adverse selection هنوز امید ریاضی مثبت داشته باشد.
Market Making؛ قیمتگذاری دوطرفه و مدیریت موجودی
Market Maker همزمان Bid و Ask میگذارد و میکوشد از اسپرد، Rebate احتمالی و مدیریت جریان سفارش درآمد بسازد. ریسک اصلی این است که طرف مقابل در زمانی معامله کند که Quote شما دیگر منصفانه نیست؛ در این حالت Adverse Selection و حرکت قیمت میتواند چند برابر spread کوچک زیان ایجاد کند. Inventory Risk نیز باعث میشود Market Maker همیشه نتواند در هر دو سمت اندازه یکسان نگه دارد.
Cross-Venue Arbitrage و Latency Arbitrage
اگر یک دارایی یا ابزارهای بسیار مرتبط در دو Venue برای لحظهای ناسازگار قیمتگذاری شوند، سیستم سریع میتواند تلاش کند اختلاف را شکار کند. اما سود اسمی قبل از Fee، احتمال partial fill، ریسک Leg، محدودیت Transfer، Queue position و زمان همگرایی معنا ندارد. «دیدن اختلاف قیمت» با «قابلمعامله بودن آربیتراژ» یک چیز نیست.
Statistical Arbitrage و Relative-Value کوتاهافق
مدلهای آماری میتوانند انحراف کوتاهمدت بین ابزارهای مرتبط، ETF و Basket، Futures و Cash یا چند قرارداد مرتبط را بررسی کنند. سرعت در اینجا برای ورود و Hedge کردن مؤثر است، اما Edge اصلی از مدل رابطه و برآورد درست هزینه/ریسک میآید، نه صرفاً از تعداد معامله.
Order-Flow و Short-Horizon Signals
برخی سیستمها از تغییرات عمق دفتر سفارش، imbalance، جریان سفارش و واکنش بازار به خبر برای پیشبینی بسیار کوتاهمدت استفاده میکنند. این حوزه به کیفیت داده order-level و طراحی Backtest حساس است؛ استفاده از Candleهای یکدقیقهای نمیتواند Queue dynamics و بسیاری از Fillهای HFT را بازسازی کند.
یک مثال ساده از اقتصاد Market Making در HFT
فرض کنید بهترین Bid برابر 100.00 و بهترین Ask برابر 100.02 است. اگر سیستم بتواند یک واحد را در 100.00 بخرد و همان واحد را در 100.02 بفروشد، درآمد ناخالص 0.02 است. این عدد هنوز «سود» نیست: Fee، Rebate، هزینه داده و زیرساخت، احتمال Fill یکطرفه و حرکت قیمت قبل از بستن Inventory باید کم یا اضافه شوند.
سناریو | اثر بر نتیجه |
|---|---|
خرید و فروش کامل روی دو سمت | امکان Capture بخشی از Spread |
فقط Bid پر شود و قیمت افت کند | Inventory loss میتواند از Spread بزرگتر شود |
Quote دیر لغو شود | Adverse selection؛ معاملهگر سریعتر Quote قدیمی را میزند |
Fee یا Data/Infra cost بالا باشد | Edge کوچک ممکن است کاملاً حذف شود |
Queue position ضعیف باشد | سیگنال درست است اما Fill کافی نمیگیرید |
این مثال نشان میدهد چرا جمله «HFT از اختلافهای کوچک سود میگیرد» بدون توضیح Execution ناقص است. Profitability به Gross Edge، Fill Quality، هزینه کل و کنترل Inventory وابسته است.
HFT از کجا درآمد میسازد و هزینه واقعی آن چیست؟
منبع/هزینه | نمونه | نکته تصمیمی |
|---|---|---|
Gross trading edge | Spread capture، convergence، short-horizon signal | قبل از هزینه قابل اتکا نیست |
Exchange rebate | Maker rebate در بعضی Fee scheduleها | پویا و Venue-specific |
Trading fee | Maker/Taker یا commission | میتواند Edgeهای بسیار کوچک را حذف کند |
Market data | Direct feed، historical order book | برای Research و live execution هزینه دارد |
Infrastructure | Co-location، server، network، monitoring | هزینه ثابت و عملیاتی |
Slippage/Adverse selection | Fill بدتر یا معامله مقابل informed flow | هزینه پنهان اما کلیدی |
Development/Operations | مهندسی، تست، incident response | سیستم 24/7 یا چندبازاره بدون عملیات قوی شکننده است |
برای HFT، «هزینه هر معامله» کافی نیست؛ باید Cost per Message، cost per fill، opportunity cost ناشی از Queue و هزینه نگهداری زیرساخت را نیز دید. یک Strategy که در Mid-price Backtest جذاب است ممکن است در شبیهسازی واقعبینانه Fill و Fee کاملاً بیاثر شود.
اثر HFT بر نقدینگی، اسپرد و کشف قیمت؛ چرا پاسخ «همیشه خوب» یا «همیشه بد» دقیق نیست؟
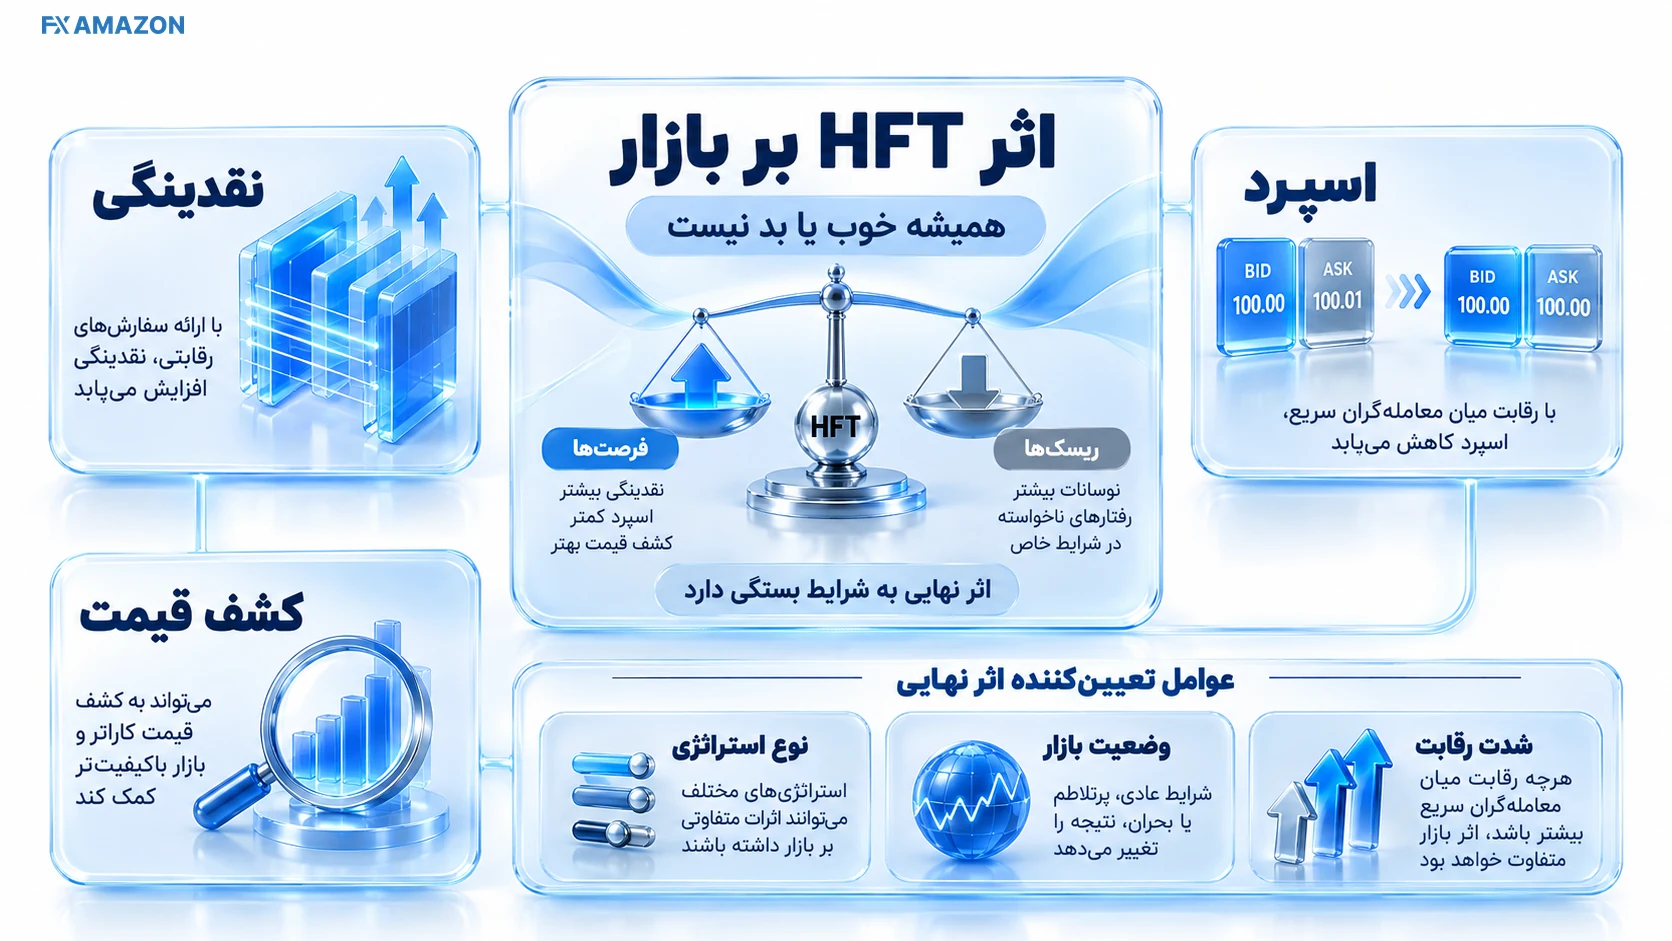
یک روایت رایج میگوید HFT همیشه نقدینگی را افزایش میدهد و اسپرد را کم میکند؛ روایت مقابل آن را ذاتاً مضر میداند. شواهد بازار چنین نتیجه یکخطیای را پشتیبانی نمیکنند. HFT market-making میتواند Quote را سریع به اطلاعات جدید تطبیق دهد و هزینه معامله را کاهش دهد، اما رقابت شدید میان معاملهگران سریع یا رفتار speculative میتواند کانال دیگری ایجاد کند.
وقتی HFT نقش Market Maker دارد
Quoteهای دوطرفه منظم میتوانند عمق و رقابت قیمت را بیشتر کنند. بااینحال «نقدینگی نمایشدادهشده» با نقدینگی قابلاجرا در شرایط Stress یکی نیست؛ بنابراین باید شرایط بازار، اندازه سفارش و پایداری Quoteها را دید.
وقتی رقابت HFT هزینه نقدینگی را بالا میبرد
پژوهش ECB درباره رقابت HFT و نقدینگی دو کانال متضاد را بررسی میکند: افزایش فعالیت HFT میتواند با حجم بیشتر همراه شود، اما رقابت میان HFTها میتواند رفتار speculative را افزایش دهد و در نمونه بررسیشده به افت نقدینگی منجر شود. نتیجه عملی این است که اثر HFT به طراحی بازار، نوع Strategy و وضعیت رقابت وابسته است؛ نه صرف وجود الگوریتم سریع.
ریسکها و انتقادهای اصلی معاملات فرکانس بالا
ریسک فنی؛ خطای کوچک با سرعت بالا تکثیر میشود
Bug، داده فاسد، Clock mismatch یا کنترل ناقص میتواند در زمانی بسیار کوتاه تعداد زیادی سفارش اشتباه تولید کند. برای همین Kill Switch، rate limit، price collars، exposure limits، replayable logs و تست سناریوهای شکست جزء معماری جدی HFT هستند، نه امکانات جانبی.
ریسک نقدینگی و Adverse Selection
در بازار آرام ممکن است Quoteها متراکم باشند، اما هنگام خبر یا عدمتعادل شدید، سفارشها سریع اصلاح یا حذف میشوند و عمق قابلاجرا افت میکند. Market Maker نیز ممکن است دائماً در سمت نامطلوب جریان آگاه قرار بگیرد. نتیجه: Spread کوچک روی صفحه الزاماً به معنی هزینه پایین برای هر اندازه سفارش نیست.
مسابقه سرعت، نابرابری دسترسی و ریسک Market Abuse
Co-location و Direct Feed هزینه و دسترسی متفاوت ایجاد میکنند و همین موضوع بحث عدالت بازار را شکل داده است. اما مزیت فنی بهخودیخود مساوی دستکاری نیست. رفتارهایی مانند Spoofing، Layering یا Marking the Close بر اساس قواعد بازار ارزیابی میشوند و سرعت اجرا دفاعی در برابر قوانین Market Abuse نیست.
Flash Crash سال ۲۰۱۰ چه چیزی درباره HFT نشان داد؟
Flash Crash 6 May 2010 اغلب در مقالات عمومی به شکل «HFT باعث سقوط بازار شد» خلاصه میشود؛ این بیان بیش از حد قطعی است. جمعبندی CFTC از Flash Crash سال ۲۰۱۰ تأکید میکند که یک مقصر واحد وجود نداشت: بازار از قبل تحت فشار بود، نقدینگی در حال خشکشدن بود، یک فروش الگوریتمی بزرگ وارد شد و ارتباط میان بازارها اختلال را تشدید کرد.
درس HFT از این رویداد این نیست که «سرعت بد است»، بلکه اینکه تعامل الگوریتمها، نقدینگی، Circuit Breakerها، رفتار بازارگردانها و سفارش بزرگ در شرایط Stress میتواند Nonlinear شود. تحلیل یک رخداد ساختاری باید چندعاملی باشد.
HFT در سه بازار چه تفاوتی دارد؟
سهام و Futures؛ Order Book متمرکزتر و Venue Microstructure تعیینکننده است
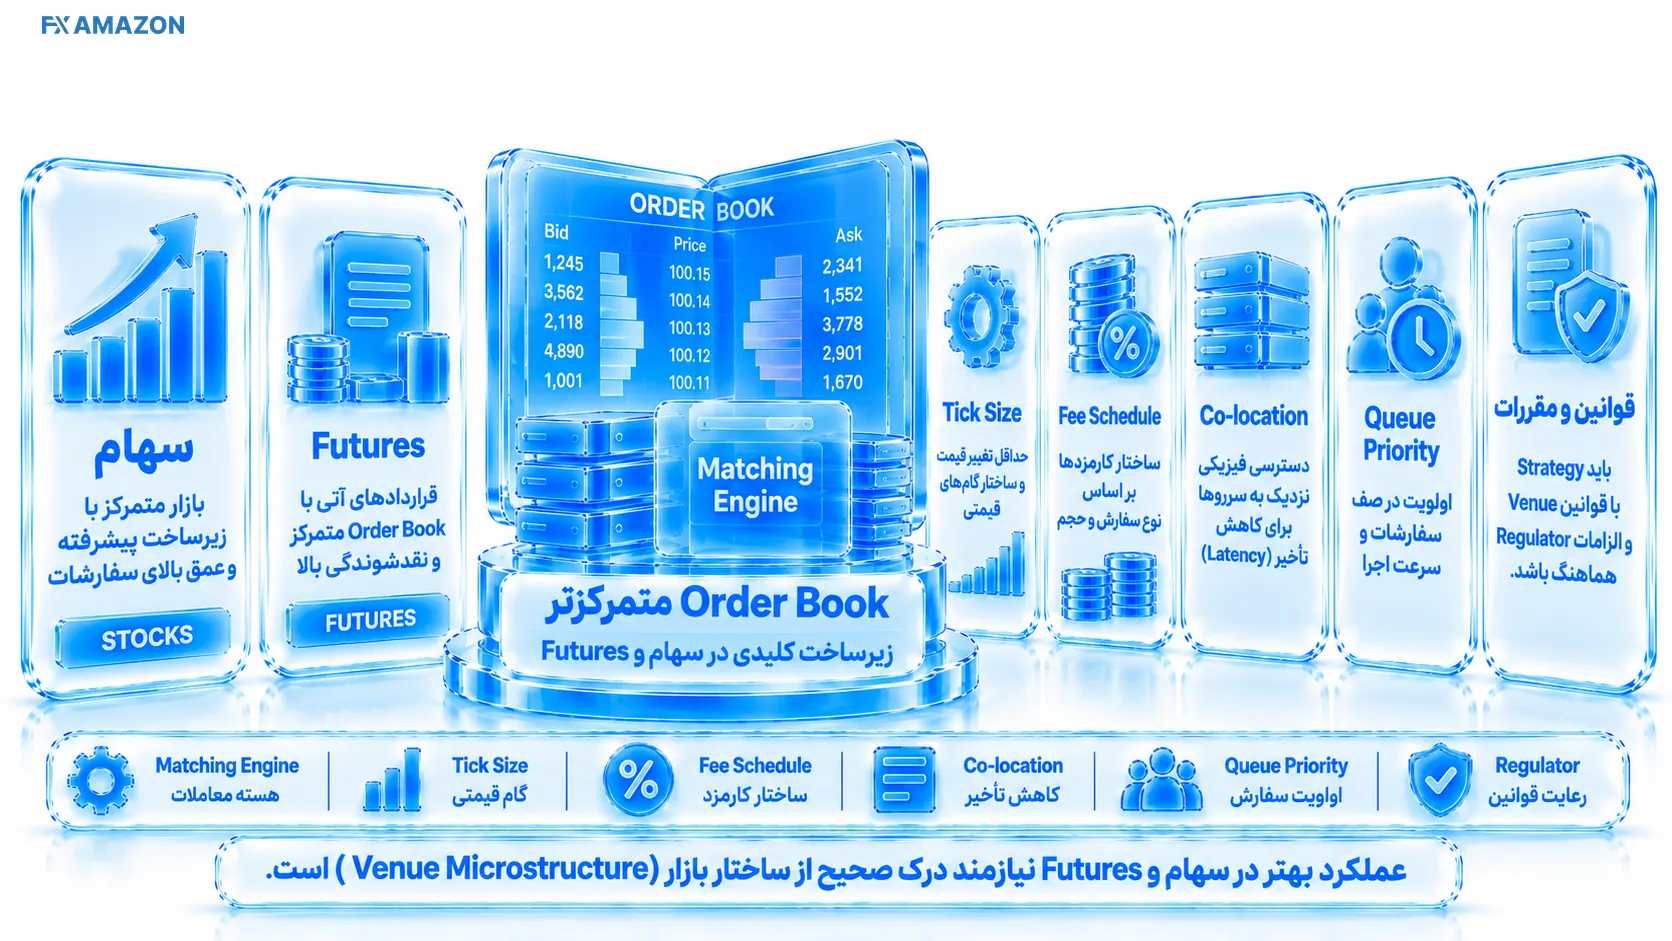
در بورسها و بازارهای Futures، Matching Engine، Tick Size، Fee schedule، Co-location و Queue priority نقش واضحی دارند. HFT میتواند Market Making، cross-venue arbitrage و short-horizon execution را روی داده order-level اجرا کند. قوانین Venue و رگولاتور بخش جداییناپذیر طراحی Strategy است.
فارکس؛ بازار Fragmented است و یک دفتر سفارش جهانی وجود ندارد
بازار FX عمدتاً OTC و چند-venue است؛ بنابراین Latency و Price discovery به ECN، Liquidity Provider، Broker، نوع حساب و مسیر Execution وابسته میشود. یک ربات خردهفروشی روی MetaTrader میتواند الگوریتمی و سریع باشد، اما صرف اجرای چند معامله در ثانیه آن را همسطح HFT نهادی با Direct Feed و infrastructure تخصصی نمیکند.
کریپتو؛ CEX، API و بازار ۲۴/۷ فرصت و ریسک متفاوت میسازند
در صرافیهای متمرکز کریپتو، WebSocket/API، rate limits، maker/taker fees، کیفیت Matching Engine، fragmentation و مدیریت موجودی روی چند صرافی مهماند. HFT میتواند در معاملات اسپات یا بازار مشتقه پیاده شود، اما انتقال دارایی بین Venueها آنی نیست و ریسک Exchange/Network میتواند آربیتراژ را پیچیده کند. برای فهم لایه نقدینگی و Market Maker در این بازار، راهنمای تأمین نقدینگی در ارز دیجیتال مکمل مناسبی است.
در DEXهای on-chain، ترتیب تراکنش، Block time، gas و MEV ساختار دیگری میسازند؛ بنابراین انتقال مستقیم واژه HFT از Matching Engine یک CEX به همه DeFiها میتواند گمراهکننده باشد.
آیا معاملهگر خرد واقعاً میتواند HFT انجام دهد؟
معاملهگر خرد میتواند سیستم خودکار، API trading و حتی استراتژی کمتأخیر بسازد؛ اما رقابت در HFT latency-sensitive نهادی معمولاً به Direct Feed، دسترسی مناسب Venue، Co-location/proximity، سرمایه مهندسی، داده order-level و کنترل عملیاتی نیاز دارد. بنابراین پاسخ «غیرممکن است» دقیق نیست، ولی «یک VPS و EA مساوی HFT حرفهای است» هم دقیق نیست.
برای اکثر تیمهای کوچک، مزیت پایدار از انتخاب مسئلهای میآید که به نانوثانیه وابسته نیست: execution بهتر، هزینه کمتر، مدل آماری قویتر یا بازار/زمانی که رقابت سرعت در آن کمتر است. سرعت زمانی ارزش دارد که Edge بعد از هزینه و Fill واقعی باقی بماند.
HFT در پراپ تریدینگ؛ آیا پراپفرمها اجازه میدهند؟
در پراپ تریدینگ هیچ قانون جهانی درباره HFT وجود ندارد و Rulebook هر شرکت/پلن باید جدا خوانده شود. در آخرین بررسی این مقاله در ۱۰ سپتامبر ۲۰۲۶، قواعد Forbidden Trading Practices در FTMO استفاده از ultra-high-speed tools یا فعالیتی را که سرویس را دستکاری/سوءاستفاده کند محدود میکند و برای EAهای hyperactive نیز سقف پیام/درخواست سرور دارد.
همچنین سیاست FundedNext درباره HFT در همان تاریخ HFT را مجاز نمیداند و آن را از Hyperactivity و scalping معمولی جدا میکند. این دو فقط مثالهای first-party هستند؛ از آنها نتیجه نگیرید که همه پراپفرمها یک قانون دارند. اگر Strategy شما سریع، EA-based یا latency-sensitive است، Terms همان حساب را همان روز بررسی و در صورت ابهام پاسخ مکتوب پشتیبانی را ذخیره کنید.
برای مقایسه کلی گزینهها میتوانید مقایسه پراپفرمها را ببینید، اما Rulebook رسمی هر مقصد مرجع نهایی مجازبودن HFT، Tick Scalping، Arbitrage یا Hyperactivity است.
آیا معاملات HFT قانونی است؟
HFT بهعنوان فناوری معاملاتی در همه حوزههای قضایی «ذاتاً غیرقانونی» نیست؛ اما الزامات مجوز، ثبت، کنترل ریسک، نگهداری رکورد و Market Abuse به کشور و Venue بستگی دارد. در اتحادیه اروپا، MiFID II برای Algorithmic/HFT کنترلهای سازمانی و رکوردهای دقیق سفارشها را مطالبه میکند. این وضعیت نباید به سایر کشورها تعمیم داده شود.
در آمریکا نیز سرعت بالا رفتار دستکاریگرانه را قانونی نمیکند. پرونده Athena Capital در SEC نمونهای است که در آن یک شرکت HFT بهخاطر Marking the Close و دستکاری قیمت پایانی مورد اقدام اجرایی قرار گرفت. بنابراین سؤال درست «HFT قانونی است یا نه؟» نیست؛ باید پرسید Strategy، سفارشگذاری، دسترسی و رفتار بازار در حوزه قضایی مشخص با چه مقرراتی سنجیده میشود.
چطور ادعای «ربات HFT» را اعتبارسنجی کنیم؟
اگر فروشنده یا توسعهدهندهای محصول خود را HFT مینامد، سرعت ادعایی یا تعداد معامله بهتنهایی مدرک کافی نیست. این چکلیست کمک میکند ادعا به متغیرهای قابل آزمون تبدیل شود:
داده بازار از کجا میآید؛ retail feed، consolidated feed یا direct feed؟
Latency از چه نقطه تا چه نقطه اندازهگیری شده است؛ tick-to-trade، wire-to-wire یا فقط ping؟
Venue/API چه rate limit و محدودیت سفارش دارد؟
آیا سیستم Co-location/proximity یا فقط VPS عمومی دارد؟
Backtest از order book/tick واقعی و مدل صف استفاده میکند یا فقط Candle؟
Fee، rebate، slippage، partial fill و rejected order در نتایج لحاظ شدهاند؟
Queue position و fill probability چگونه مدل میشود؟
نتایج Live مستقل از Demo/slow-feed exploit هستند؟
Kill switch، exposure limit، duplicate-order protection و recovery وجود دارد؟
Edge بعد از هزینه و روی دوره Out-of-sample باقی میماند یا فقط سرعت نمایش داده میشود؟
هرچه Strategy به Latency حساستر باشد، Backtest سادهتر کمتر قابل اعتماد است. HFT بدون Market Microstructure و Execution model دقیق، اغلب فقط یک برچسب بازاری است.
برای یادگیری HFT چه مهارتهایی لازم است؟
مهارت | چرا لازم است؟ | شروع عملی |
|---|---|---|
Market Microstructure | فهم Order Book، Queue، Tick، Spread و Matching | مطالعه دفتر سفارش و اجرای Market/Limit order |
آمار و احتمال | ساخت و آزمون Edge کوتاهافق | فرضیه، out-of-sample و تحلیل توزیع P&L |
Programming | پردازش داده و ساخت موتور Strategy | Python برای Research؛ زبانهای کمتأخیر مانند C++ برای مسیرهای حساس |
Systems/Networking | کاهش latency و افزایش reliability | Linux، sockets، profiling، clock sync، observability |
Data Engineering | Tick/order-book data حجیم و حساس به ترتیب زمان است | pipeline بازپخشپذیر و timestamp دقیق |
Execution & Risk | سیگنال بدون کنترل سفارش خطرناک است | pre-trade limits، kill switch، inventory/exposure |
Compliance | Strategy باید با rules Venue/Regulator سازگار باشد | مطالعه rulebook و ثبت تغییرات قواعد |
مسیر یادگیری منطقی از Market Microstructure و Backtest واقعبینانه شروع میشود، نه از خرید سرور سریع. وقتی یک Edge در داده مناسب و بعد از هزینه وجود دارد، بهینهسازی Latency معنا پیدا میکند.
سؤالهای رایج درباره معاملات فرکانس بالا
آیا HFT همان معاملات الگوریتمی است؟
خیر. HFT زیرمجموعهای از معاملات الگوریتمی است. یک الگوریتم میتواند روزی یک بار سبد را Rebalance کند و کاملاً الگوریتمی باشد، اما HFT نباشد.
آیا HFT همان اسکالپینگ است؟
خیر. Scalping یک سبک کوتاهمدت است و میتواند دستی یا خودکار باشد. HFT به معماری کمتأخیر، تصمیم ماشینی و نرخ بالای پیام مربوط است. بعضی HFTها افق بسیار کوتاه دارند، اما همپوشانی زمانی این دو را یکی نمیکند.
آیا برای HFT حتماً Co-location لازم است؟
برای هر کاربردی الزام جهانی وجود ندارد، اما در تعریف رسمی MiFID II زیرساخت کاهشدهنده Latency یکی از مؤلفههای HFT است و Co-location یکی از نمونههای آن است. در Strategyهای شدیداً latency-sensitive، فاصله و مسیر دسترسی مزیت رقابتی مهمی میشود.
سرعت بیشتر همیشه به معنی سود بیشتر است؟
خیر. سرعت فقط وقتی ارزش دارد که سیگنال معتبر، Fill کافی و هزینه کل کمتر از Edge باشد. سیستم سریع با مدل بد میتواند سریعتر زیان کند.
HFT همیشه نقدینگی بازار را بهتر میکند؟
خیر. Market-making HFT میتواند نقدینگی و رقابت Quote را بهتر کند، اما شواهد نشان میدهد اثر به نوع فعالیت، رقابت و وضعیت بازار وابسته است. بهویژه در Stress، نقدینگی نمایشدادهشده ممکن است پایدار نماند.
آیا HFT در فارکس با یک EA روی متاتریدر ممکن است؟
یک EA میتواند سریع و خودکار باشد، اما برای اینکه از نظر فنی HFT نهادی محسوب شود باید زیرساخت، feed، latency، message rate و access model متناسب وجود داشته باشد. بسیاری از EAهای retail بهتر است «algorithmic/scalping» نامیده شوند، نه HFT.
آیا HFT در پراپفرمها مجاز است؟
قانون واحدی وجود ندارد. بعضی شرکتها HFT، latency trading، tick scalping یا hyperactivity را صریحاً محدود میکنند. Rulebook همان Firm/Plan در روز خرید و روز معامله مرجع است.
آیا HFT سود تضمینی دارد؟
خیر. HFT علاوه بر Market Risk با Model Risk، Execution Risk، Infrastructure Risk، adverse selection و هزینههای بالا روبهروست. سودهای کوچک تکرارشونده نیز میتوانند با یک خطای سیستم یا تغییر ساختار بازار از بین بروند.
اگر پس از خواندن این مطلب فقط یک معیار برای تشخیص HFT نگه دارید، آن معیار «سرعت» نباشد. HFT را بهعنوان یک Stack ببینید: Market Data + مدل تصمیم + کنترل ریسک + زیرساخت کمتأخیر + دسترسی Venue + اقتصاد هزینه + Compliance. هر ادعایی که یکی از این لایهها را حذف کند، تصویر ناقصی از معاملات فرکانس بالا میدهد.