مدیریت ریسک در پراپ تریدینگ از یک سؤال ساده شروع میشود: اگر معامله بعدی، اسلیپیج، چند پوزیشن همبسته یا یک نوسان خبر همزمان علیه شما حرکت کند، دقیقاً چقدر تا خط Breach حساب فاصله دارید؟ پاسخ درست معمولاً از «اندازه اسمی حساب» بهدست نمیآید. باید Daily Loss، Maximum Drawdown، مبنای Balance یا Equity، سود و زیان شناور، هزینه معامله و زمان Reset را کنار هم بگذارید و بعد برای خودتان بودجهای محافظهکارانهتر بسازید.
به همین دلیل عددهایی مثل ۱٪ یا ۲٪ بهتنهایی سیستم مدیریت ریسک نیستند. یک درصد ممکن است روی یک Plan بسیار محافظهکارانه و روی Plan دیگری بیش از حد تهاجمی باشد. هدف این راهنما ساخت یک روش قابل محاسبه است: ابتدا Rulebook را به متغیر تبدیل کنید، سپس ظرفیت ریسک فعال را بسنجید، Risk Amount هر معامله را تعیین کنید و در آخر Position Size را از فاصله Stop بهدست آورید؛ نه برعکس.
هشدار ریسک — این مطلب آموزشی است و توصیه سرمایهگذاری یا تضمین عبور از Challenge نیست. قوانین هر پراپ، Plan و مرحله میتواند تغییر کند. برای هر عدد یا محدودیت عملیاتی، Rulebook و Terms همان Plan در روز معامله مرجع نهایی است.
مدیریت ریسک در پراپ تریدینگ دقیقاً یعنی چه؟
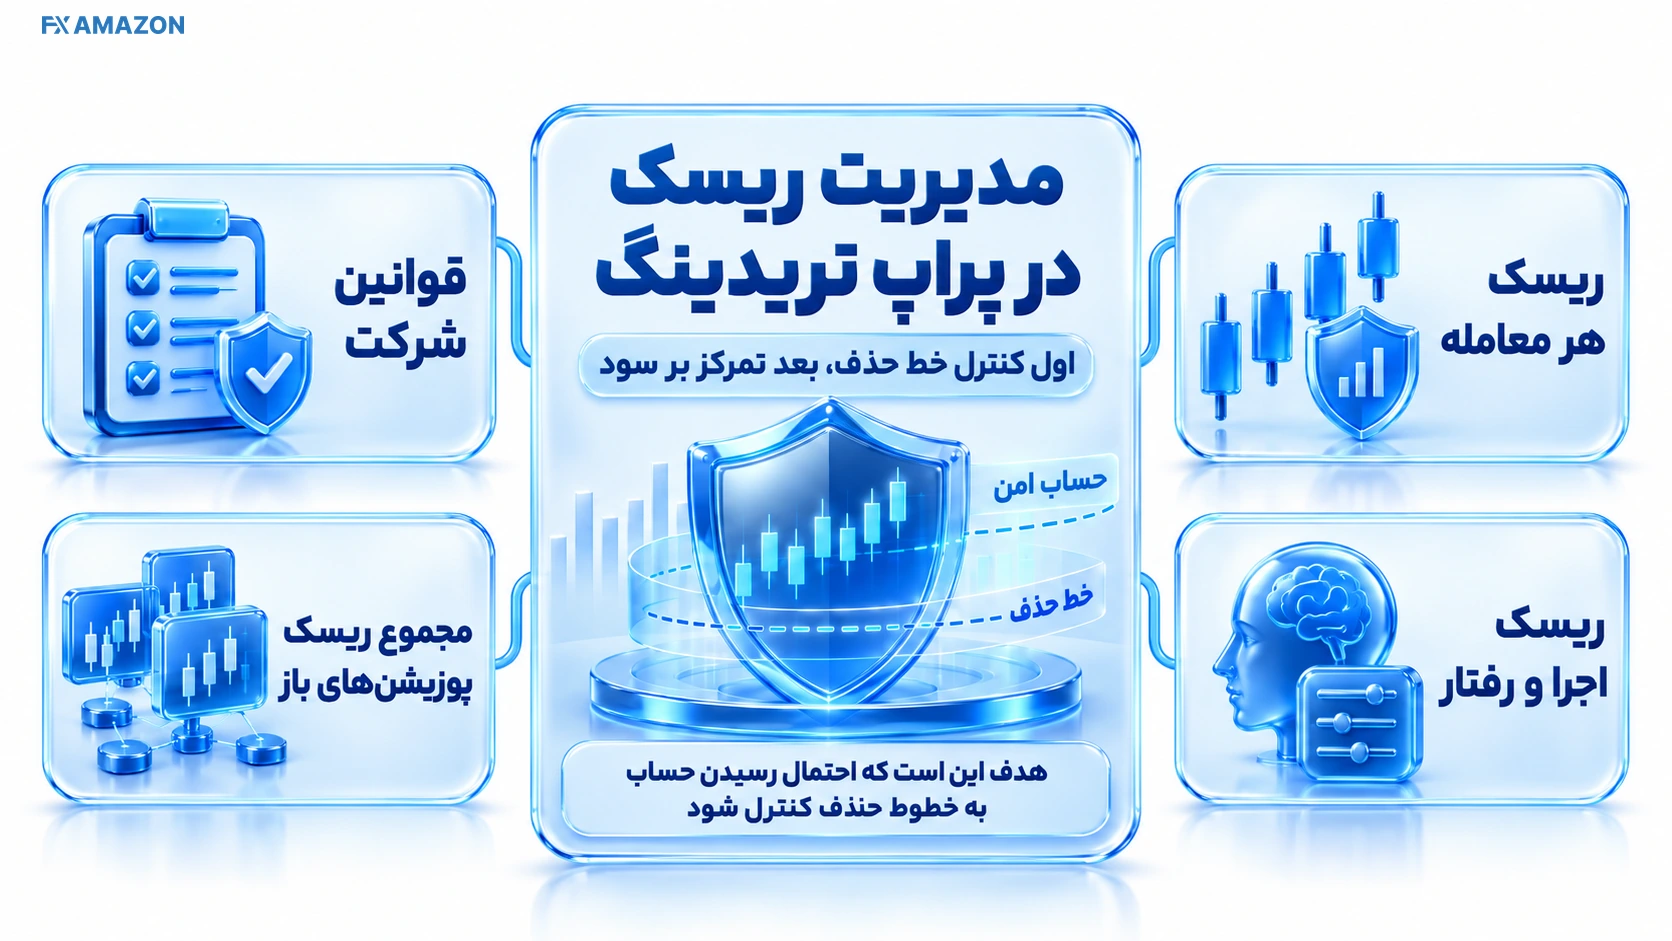
مدیریت ریسک در حساب پراپ یعنی قبل از جستوجوی سود، احتمال و اندازه زیانی را که میتواند شما را به یکی از خطوط حذف برساند کنترل کنید. این کنترل فقط Stop Loss نیست. چهار لایه باید همزمان دیده شوند: محدودیت قراردادی شرکت، ریسک هر معامله، ریسک مجموع پوزیشنهای باز و ریسک اجرا/رفتار. ضعف هر لایه میتواند کل سیستم را بیاثر کند.
اگر هنوز تفاوت Challenge، Evaluation و حساب Funded یا شبیهسازیشده برایتان روشن نیست، راهنمای پراپ تریدینگ چیست ابتدا ساختار این قرارداد ریسک را توضیح میدهد.
تفاوت حساب شخصی با حساب پراپ در «مرز شکست» است
در حساب شخصی، تریدر معمولاً خودش تعیین میکند در چه افتی اندازه معامله را کاهش دهد یا معاملهگری را متوقف کند. در حساب پراپ علاوه بر این محدودیت شخصی، یک یا چند مرز قراردادی وجود دارد. عبور از آنها ممکن است به Fail شدن مرحله یا بستهشدن حساب منجر شود؛ حتی اگر استراتژی در افق بلندمدت هنوز امید ریاضی مثبتی داشته باشد.
نکته مهم این است که مدلهای retail prop یکسان نیستند. عبارتهایی مثل «سرمایه شرکت» یا «حساب فاندد» را نباید بدون خواندن قرارداد به معنی یک ساختار واحد و حتماً Live تفسیر کرد. برای مدیریت ریسک، آنچه اهمیت دارد قواعدی است که روی حساب شما اعمال میشود: چه metricی اندازهگیری میشود، کف کجاست، چه زمانی حرکت یا Reset میکند و چه رویدادی Breach محسوب میشود.
اندازه اسمی حساب با بودجه ریسک واقعی یکی نیست
اگر روی داشبورد عدد ۱۰۰٬۰۰۰ دلار میبینید، این به معنی آن نیست که ۱۰۰٬۰۰۰ دلار ظرفیت زیان دارید. ممکن است Maximum Drawdown فقط چند هزار دلار باشد و Daily Loss حتی زودتر شما را متوقف کند. بنابراین «درصد ریسک × Account Size» فقط وقتی معنا دارد که ابتدا بررسی کرده باشید این درصد با فاصله واقعی تا خطوط Breach سازگار است.
اصل پایه — Firm Limit آخرین خط قرمز است، نه بودجهای که باید مصرف شود. بودجه ریسک شخصی باید پایینتر از آن و متناسب با آمار واقعی استراتژی، تعداد معاملات، ریسکهای باز و کیفیت اجرا باشد.
قبل از اولین معامله، Rulebook را به ۸ متغیر قابل محاسبه تبدیل کنید
یک Rulebook طولانی را میتوان به هشت سؤال عملی تبدیل کرد. اگر پاسخ یکی از این سؤالها مبهم است، هنوز نمیتوانید اندازه معامله را با اطمینان تعیین کنید:
Reference Value چیست؟ Initial Balance، Start-of-day Balance، Highest Balance، Highest Equity یا مقدار دیگری؟
Allowed Loss چگونه بیان شده است؟ درصد، مبلغ ثابت یا فاصله از High-Water Mark؟
Breach Level دقیقاً از چه فرمولی بهدست میآید؟ خودتان باید بتوانید با یک مثال عددی آن را بازتولید کنید.
Metric کنترلشده چیست؟ Balance، Equity یا هر دو؟
Open P/L، Commission، Spread، Swap/Fee و سفارشهای باز چگونه در محاسبه لحاظ میشوند؟
Limit چه زمانی Reset یا Update میشود؟ ساعت سرور، منطقه زمانی و تغییرات DST را ثبت کنید.
آیا کف Drawdown ثابت است، دنبالکننده است، فقط در پایان روز حرکت میکند یا بعد از نقطهای Lock میشود؟
قواعد جانبی مانند News Trading، Weekend/Hold، EA، Copy، Consistency، Max Position یا Inactivity چه اثری روی ریسک عملیاتی دارند؟
این هشت فیلد یک مزیت مهم دارند: درصد تبلیغاتی را به یک خط واقعی روی حساب تبدیل میکنند. تا وقتی خط Breach را نمیتوانید با داده فرضی محاسبه کنید، درصد ریسک هر معامله فقط یک حدس است.
دراودان را درست بخوانید: Daily، Maximum، Static، Trailing و EOD
برای بازسازی عددی Rulebook و تشخیص ابهام در مبنای Balance/Equity، راهنمای دراودان در پراپ جزئیات فرمول و سناریوهای Breach را جداگانه باز میکند.
در این صفحه کافی است یک تفکیک عملی داشته باشید: Daily Limit معمولاً مرز کوتاهمدت یک دوره روزانه است؛ Maximum Drawdown مرز کلی حساب است؛ Static floor از سطح مرجع ثابت میماند؛ Trailing floor همراه با یک معیار رشد میتواند بالا بیاید؛ و EOD trailing فقط بر اساس snapshot پایان دوره بهروزرسانی میشود. تعریف دقیق هر شرکت میتواند متفاوت باشد، بنابراین اسم Rule بهتنهایی کافی نیست.
Daily Loss Limit چه چیزی را اندازه میگیرد؟
برای Daily Loss چهار جزء را ثبت کنید: مبنای شروع روز، میزان مجاز زیان، metric مورد کنترل و زمان Reset. عبارت «۵٪ Daily Loss» بدون این چهار جزء ناقص است. اگر قانون Equity-based باشد، پوزیشن باز زیانده میتواند فاصله شما تا خط را کم کند حتی قبل از اینکه معامله را ببندید. اگر هزینهها در محاسبه وارد شوند، Commission یا Swap نیز میتواند headroom را کاهش دهد.
یک اشتباه عملی این است که بعد از Reset تقویمی خودتان معامله کنید در حالی که سرور شرکت هنوز وارد روز جدید نشده است. ساعت دقیق پلتفرم را ثبت کنید و در دورههای تغییر ساعت تابستانی، فرض نکنید زمان محلی شما همیشه با Reset ثابت میماند.
Maximum Drawdown، Static و Trailing چه تفاوتی دارند؟
در Static Drawdown، کف معمولاً به یک سطح مرجع ثابت وابسته است و با سودهای بعدی بالا نمیآید. در Trailing Drawdown، کف میتواند با رشد Balance یا Equity حرکت کند؛ بنابراین سود قبلی لزوماً «فضای آزاد دائمی» ایجاد نمیکند. EOD trailing نیز ممکن است فقط در پایان روز بر اساس مقدار بستهشده بهروزرسانی شود. هیچکدام را از روی نام حدس نزنید؛ فرمول و update event همان Plan را بخوانید.
Balance، Equity و سود و زیان شناور را قاطی نکنید
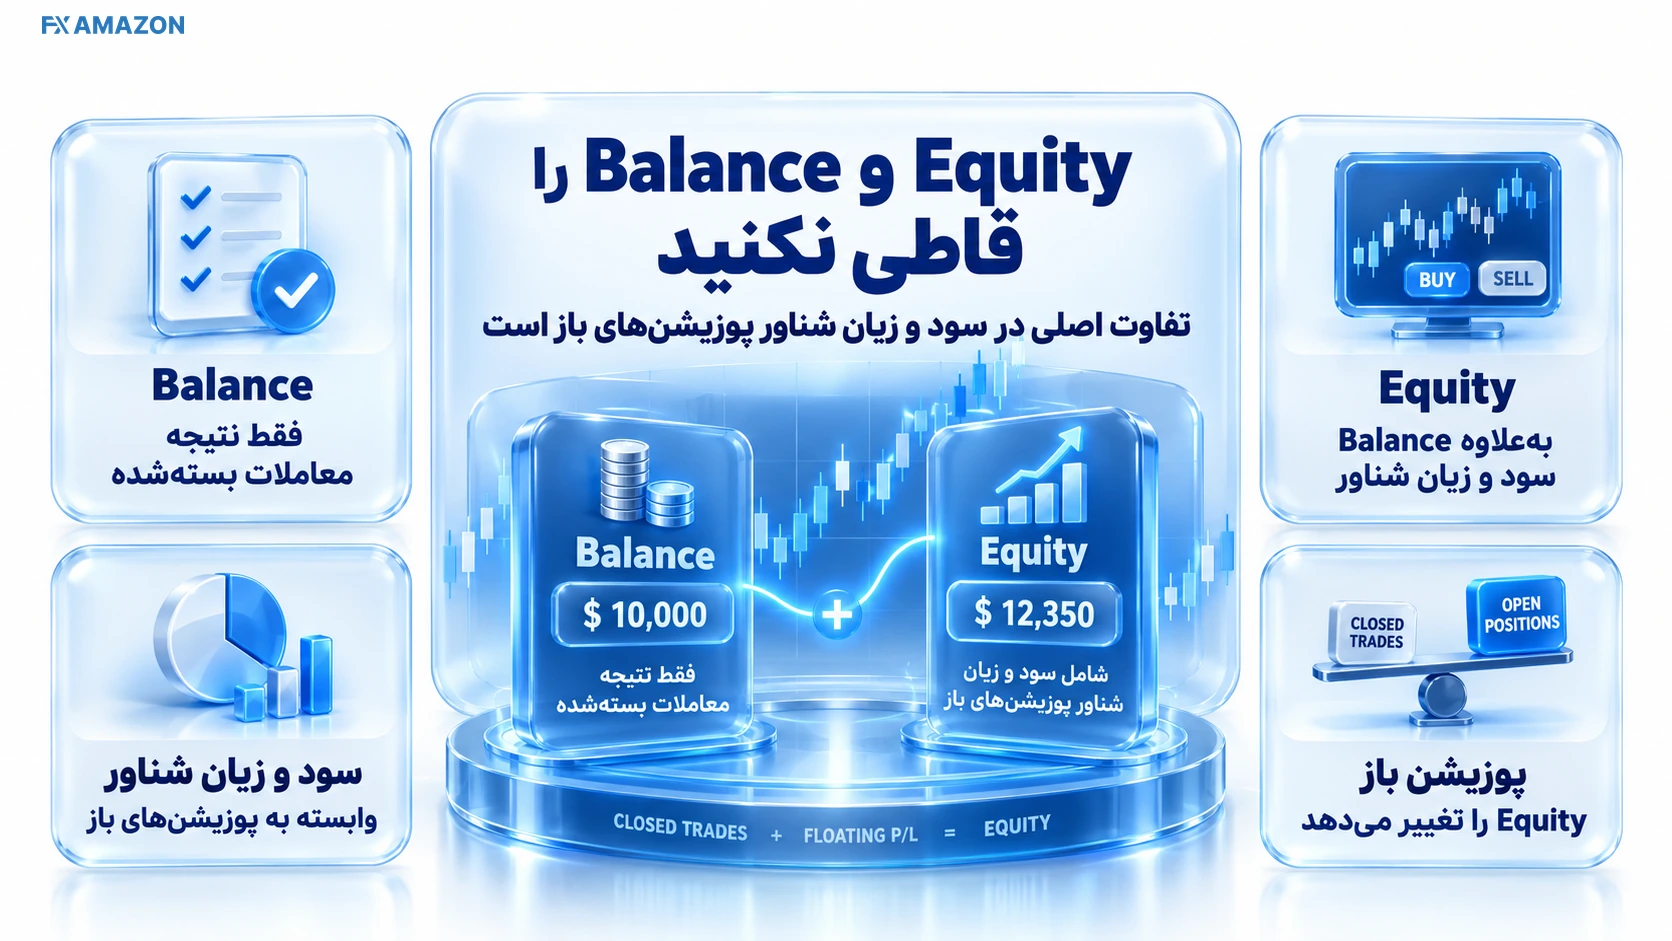
Balance نتیجه معاملات بستهشده را نشان میدهد؛ Equity معمولاً Balance بهعلاوه سود یا زیان شناور پوزیشنهای باز است. اگر Drawdown روی Equity کنترل شود، یک معامله هنوز باز میتواند حساب را به Breach نزدیک کند. به همین دلیل «تا وقتی Stop نخوردهام زیان نکردهام» در مدیریت ریسک پراپ جمله خطرناکی است. Risk Plan باید ریسک باز را قبل از بستهشدن ببیند.
ظرفیت ریسک فعال؛ عددی مهمتر از Account Size
برای تصمیم معامله، دو فاصله را جدا حساب کنید: فاصله فعلی تا خط Breach روزانه و فاصله فعلی تا خط Breach کلی. عدد کوچکتر سقف نظری فضای باقیمانده است؛ اما هنوز بودجه معامله نیست. از آن باید یک بافر برای Slippage، Spread/Commission، حرکت پوزیشنهای باز و خطای اجرا کم کنید.
فرمول مفهومی — Active Risk Capacity = min(Daily Headroom, Overall Headroom) − Execution/Open-Risk Buffer. سپس بودجه جلسه و هر معامله باید از این ظرفیت کمتر باشد. این فرمول جای Rulebook را نمیگیرد؛ فقط پس از محاسبه صحیح Headroomها معنی دارد.
این نگاه مسئله مهمی را حل میکند: ممکن است حساب شما از نظر Maximum Drawdown فضای زیادی داشته باشد اما Daily Loss فقط چند صد دلار دیگر جا داشته باشد. در چنین شرایطی استفاده از درصدی از Account Size میتواند بهسرعت شما را به breach روزانه نزدیک کند.
ریسک هر معامله را از کجا تعیین کنیم؟
هیچ درصد واحدی برای همه پراپها، همه استراتژیها و همه مراحل وجود ندارد. درصد ریسک باید از سه محدودیت کوچکتر ساخته شود: ظرفیت ریسک فعال حساب، سقف شخصی جلسه و زیانی که سیستم شما در یک معامله میتواند تحمل کند. اگر استراتژی در بکتست رشتههای زیان طولانی دارد، همان درصدی که برای یک سیستم کمنوسان مناسب است ممکن است برای شما بیش از حد بزرگ باشد.
اگر میخواهید منطق درصد ثابت را جداگانه ببینید، قانون ۲ درصد در معامله روش محاسبه Risk Budget را توضیح میدهد؛ خود عدد ۲٪ یک مرز جهانی نیست.
منبع آموزشی CME Group نیز صریحاً یادآوری میکند که آستانه ۲٪ انتخابی قراردادی است، نه یک عدد علمیِ مناسب برای همه حسابها.
روش عملیتر این است که تصمیم بگیرید میخواهید قبل از رسیدن به Daily Stop شخصی چند زیان کامل متوالی را تحمل کنید. اگر بودجه جلسه ۱۲۰۰ دلار است و میخواهید چهار Stop کامل ظرفیت داشته باشید، سقف نظری هر معامله ۳۰۰ دلار است؛ سپس باید ریسک باز سایر پوزیشنها را نیز از این بودجه کم کنید. این مثال نسخه توصیهای نیست؛ فقط نشان میدهد درصد باید از یک constraint واقعی ساخته شود.
حجم معامله را از استاپ بسازید، نه استاپ را از حجم
ترتیب درست سه مرحله دارد: ابتدا نقطهای را مشخص کنید که اگر قیمت به آن برسد، فرض معاملاتی شما دیگر معتبر نیست؛ سپس فاصله Entry تا Stop را به ریسک پولی هر واحد تبدیل کنید؛ در آخر Position Size را طوری انتخاب کنید که زیان برنامهریزیشده از Risk Amount شما بیشتر نشود. اگر ابتدا حجم دلخواه را انتخاب کنید و بعد Stop را برای جا شدن در بودجه نزدیک یا دور کنید، منطق بازار را قربانی اندازه پوزیشن کردهاید.
فرمول Position Size به زبان ساده
فرمول مفهومی — Position Size = Risk Amount ÷ (Stop Distance × Value per Unit + Estimated Per-Unit Cost). Value per Unit میتواند Pip Value، Tick Value یا ارزش حرکت یک واحد قرارداد باشد.
در فارکس، شاخص، طلا، Futures یا CFD مشخصات قرارداد یکسان نیست. Pip/Tick value، حداقل حجم و Commission را از مشخصات همان Symbol/Platform بگیرید. فرمول بالا برای ساخت منطق تصمیم است؛ نه مجوز استفاده از یک ضریب ثابت برای همه نمادها.
مثال عددی کامل برای یک حساب فرضی ۱۰۰ هزار دلاری
فرض کنید یک Plan کاملاً فرضی Account Size برابر ۱۰۰٬۰۰۰ دلار دارد. خط Maximum Drawdown ثابت آن ۹۰٬۰۰۰ است. Daily Rule نیز بر اساس مرجع ابتدای روز، Breach Level را برای امروز ۹۵٬۵۰۰ قرار داده است. Equity فعلی قبل از معامله ۹۹٬۲۰۰ است. بنابراین Daily Headroom برابر ۳٬۷۰۰ و Overall Headroom برابر ۹٬۲۰۰ دلار است؛ محدودیت فعالتر همان ۳٬۷۰۰ دلار روزانه است.
تریدر برای اسلیپیج، هزینه و نوسان پوزیشنهای باز ۷۰۰ دلار بافر عملیاتی نگه میدارد؛ Active Risk Capacity او ۳٬۰۰۰ دلار میشود. با این حال تصمیم میگیرد Daily Stop شخصیاش فقط ۱٬۲۰۰ دلار باشد و حداقل ظرفیت چهار Stop کامل را حفظ کند. سقف اولیه Risk Amount هر معامله در این مدل ۳۰۰ دلار است.
اگر فاصله Stop یک معامله ۳۰ pip باشد و مشخصات همان نماد نشان دهد ارزش هر pip برای ۱ lot دقیقاً ۱۰ دلار است، حجم خام از ۳۰۰ ÷ (۳۰ × ۱۰) برابر ۱ lot بهدست میآید. اگر Commission، Spread یا Slippage مورد انتظار معنیدار باشد، حجم اجرایی باید پایینتر تعدیل شود. همچنین اگر ۲۰۰ دلار ریسک باز روی یک پوزیشن همبسته دارید، نباید Risk Amount جدید را بدون دیدن سقف Aggregate Exposure همان ۳۰۰ دلار کامل فرض کنید.
مهم — اعداد این مثال صرفاً آموزشیاند. Daily/Maximum limits، مبنای Equity/Balance، reset و contract value را از Rulebook و مشخصات واقعی همان حساب جایگزین کنید.
ریسک همبسته؛ سه پوزیشن میتوانند یک معامله بزرگ باشند
Risk per trade اگر هر ticket را مستقل ببیند، ممکن است خطر را کمتر از واقع نشان دهد. Long EUR/USD، Long GBP/USD و Short DXY میتوانند تا حدی یک سناریوی مشترک روی دلار آمریکا داشته باشند. در شاخصها نیز چند Position روی بازارهای همجهت ممکن است همزمان تحت یک شوک ماکرو حرکت کنند.
برای یک کنترل ساده، معاملات را بر اساس عامل اصلی ریسک گروهبندی کنید و زیان تا Stop را در یک سناریوی مشترک جمع بزنید. این جمع، مدل همبستگی آماری دقیق نیست؛ یک Stress Check محافظهکارانه است. اگر چند معامله در یک شوک محتمل همزمان Stop میشوند، Aggregate Open Risk آنها باید در سقف پرتفوی دیده شود، نه اینکه هرکدام جدا «کمریسک» به نظر برسند.
همبستگی ثابت نیست. بنابراین بهجای تکیه بر یک ضریب تاریخی، علاوه بر آمار، سناریوی بد را هم بپرسید: اگر خبر واحدی همه این پوزیشنها را علیه من حرکت دهد، مجموع زیان برنامهریزیشده و Slippage چقدر از Daily Headroom را مصرف میکند؟
حد ضرر لازم است، اما تضمین اجرای همان قیمت نیست
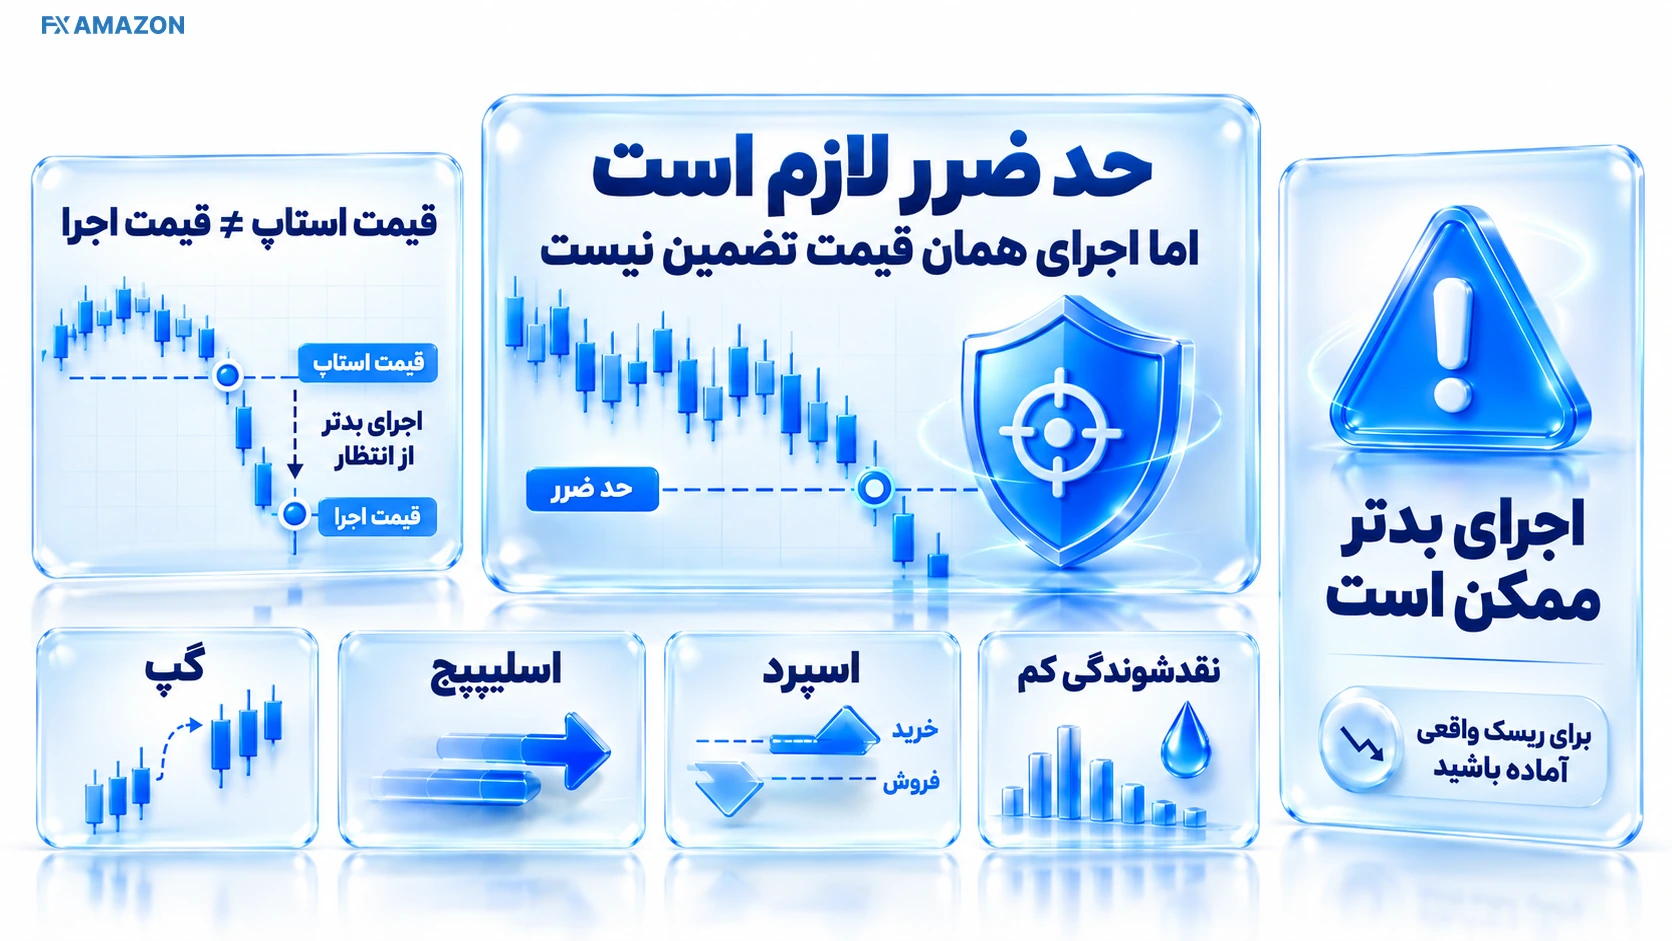
Stop Loss ابزار اساسی کنترل ریسک است، اما Risk Plan نباید فرض کند هر Stop دقیقاً در قیمت Trigger پر میشود. در خبر، Gap، بازار کمعمق یا شرایطی که Spread باز میشود، قیمت اجرا میتواند بدتر از نقطه برنامهریزیشده باشد. همین اختلاف برای حسابی که چند صد دلار تا Breach فاصله دارد تعیینکننده است.
برای تفاوت Trigger، قیمت اجرا و اثر Slippage، راهنمای حد ضرر و ریسک اجرای Stop Loss مکمل مستقیم این بخش است.
در توضیح رسمی Investor.gov نیز Stop Price بهعنوان Trigger توصیف میشود و قیمت اجرای نهایی میتواند با آن فاصله داشته باشد؛ سازوکار دقیق را باید با نوع سفارش و پلتفرم خود تطبیق دهید.
نتیجه عملی این است که بین Risk Amount برنامهریزیشده و Hard Breach یک حاشیه ایمنی نگه دارید. هرچه بازار نوسانیتر، Position بزرگتر یا زمان معامله حساستر باشد، اتکا به بافر صفر منطقی نیست.
لوریج ظرفیت معامله را زیاد میکند، نه بودجه ریسک را
Leverage به شما اجازه میدهد با Margin کمتر Notional بزرگتری کنترل کنید؛ اما این موضوع تعیین نمیکند چه مقدار باید ریسک کنید. یک پوزیشن با لوریج بالا اگر Stop بسیار نزدیک و حجم درست داشته باشد ممکن است Risk Amount محدودی داشته باشد، و یک پوزیشن با لوریج پایین اما حجم بزرگ/Stop دور میتواند زیان پولی بزرگی بسازد. معیار مدیریت ریسک، زیان تا نقطه ابطال و اثر آن بر Headroom است.
همین تفکیک جلوی یک خطای رایج را میگیرد: «چون پراپ لوریج ۱:۱۰۰ میدهد، میتوانم درصد بیشتری ریسک کنم.» لوریج یک limit زیرساختی/مارجین است؛ Firm Drawdown و Risk Budget لایه دیگری هستند. Margin کافی به معنی فاصله کافی تا Breach نیست.
News، Reset Time و نگهداری شبانه کجا Risk Plan را میشکنند؟
ریسک خبر فقط جهت حرکت قیمت نیست. Spread میتواند بزرگتر شود، Slippage افزایش یابد و چند Position همبسته همزمان واکنش نشان دهند. علاوه بر آن، بعضی Planها برای معامله در بازه خبر، نگهداری شبانه/آخرهفته یا بازکردن/بستن در زمانهای خاص محدودیت دارند. این قواعد را universal فرض نکنید؛ دقیقاً همان Plan و همان Phase را بخوانید.
Reset Time نیز یک ریسک عملیاتی مستقل است. اگر Daily Limit در ساعت سرور مشخصی Reset میشود، معاملهای که از دید ساعت محلی شما «روز بعد» است ممکن است هنوز در همان window قبلی حساب شود. Time zone و DST را کنار Risk Plan ثبت کنید؛ نه در حافظه.
برای روزهای خبر، سه تصمیم را قبل از انتشار داده بگیرید: آیا طبق Rulebook اجازه معامله دارید؟ اگر اجازه دارید، آیا Strategy شما برای Spread/Slippage آن window آزموده شده؟ و اگر چند Position همعامل دارید، Aggregate Risk بعد از stress هنوز زیر سقف شخصی میماند؟ اگر پاسخ یکی نامشخص است، نداشتن معامله نیز یک تصمیم مدیریت ریسک است.
Risk of Ruin؛ چرا یک استراتژی سودده هم میتواند Challenge را Fail کند؟
سودده بودن در میانگین با «زنده ماندن تا زمانی که میانگین خودش را نشان دهد» یک سؤال نیست. هر Strategy توالی برد و باخت دارد. اگر Position Size بزرگ باشد، یک Losing Streak کاملاً ممکن میتواند پیش از برگشت آماری سیستم شما را به Daily/Maximum Drawdown برساند. این همان جایی است که Path Dependency وارد تصمیم میشود.
به همین دلیل Win Rate بهتنهایی کافی نیست. سیستم با Win Rate بالا اما زیانهای بزرگ میتواند خطرناک باشد؛ همانطور که سیستم با Win Rate پایین و Average Win بزرگ ممکن است رشته زیان طولانیتری داشته باشد. برای Risk Plan، حداقل این دادهها را از بکتست/ژورنال خود داشته باشید: تعداد معاملات، توزیع R، میانگین برد/باخت، بزرگترین Losing Streak مشاهدهشده، Max Drawdown و رفتار استراتژی در regimeهای متفاوت.
از محاسبه یک احتمال دقیق Risk of Ruin با چند عدد سطحی خودداری کنید. احتمال واقعی به توزیع بازده، وابستگی معاملات، تغییر volatility و قواعد توقف شما حساس است. کاربرد عملی این مفهوم در این مقاله ساده است: Position Size را آنقدر بزرگ نکنید که یک رشته زیان قابل انتظار، قبل از Edge شما به Hard Breach برسد.
قواعد روانشناسی را به Circuit Breaker قابل اجرا تبدیل کنید
گفتن «احساساتی معامله نکن» قانون اجرایی نیست. رفتار باید به شرط قابل مشاهده تبدیل شود. بهجای اتکا به اراده در لحظه، از قبل مشخص کنید چه اتفاقی Session را متوقف میکند. مثالها میتوانند شامل رسیدن به Daily Stop شخصی، تعداد مشخصی خطای اجرایی، چند Stop متوالی، نقض چکلیست یا افزایش غیرعادی Spread باشند. عدد مناسب باید از Strategy و تجربه خودتان بیاید، نه از یک نسخه عمومی.
سه ممنوعیت ساده معمولاً از توصیههای انگیزشی مؤثرترند: بعد از زیان برای «جبران» حجم را بالا نبر؛ Stop را فقط برای فرار از ثبت زیان دور نکن؛ و معامله جدید را زمانی که Aggregate Open Risk از سقف گذشته باز نکن. اگر قرار است استثنایی وجود داشته باشد، قبل از Session در Trading Plan تعریف شود، نه بعد از اینکه بازار علیه شما حرکت کرد.
Challenge، Verification و Funded را با یک Risk Plan ثابت معامله نکنید
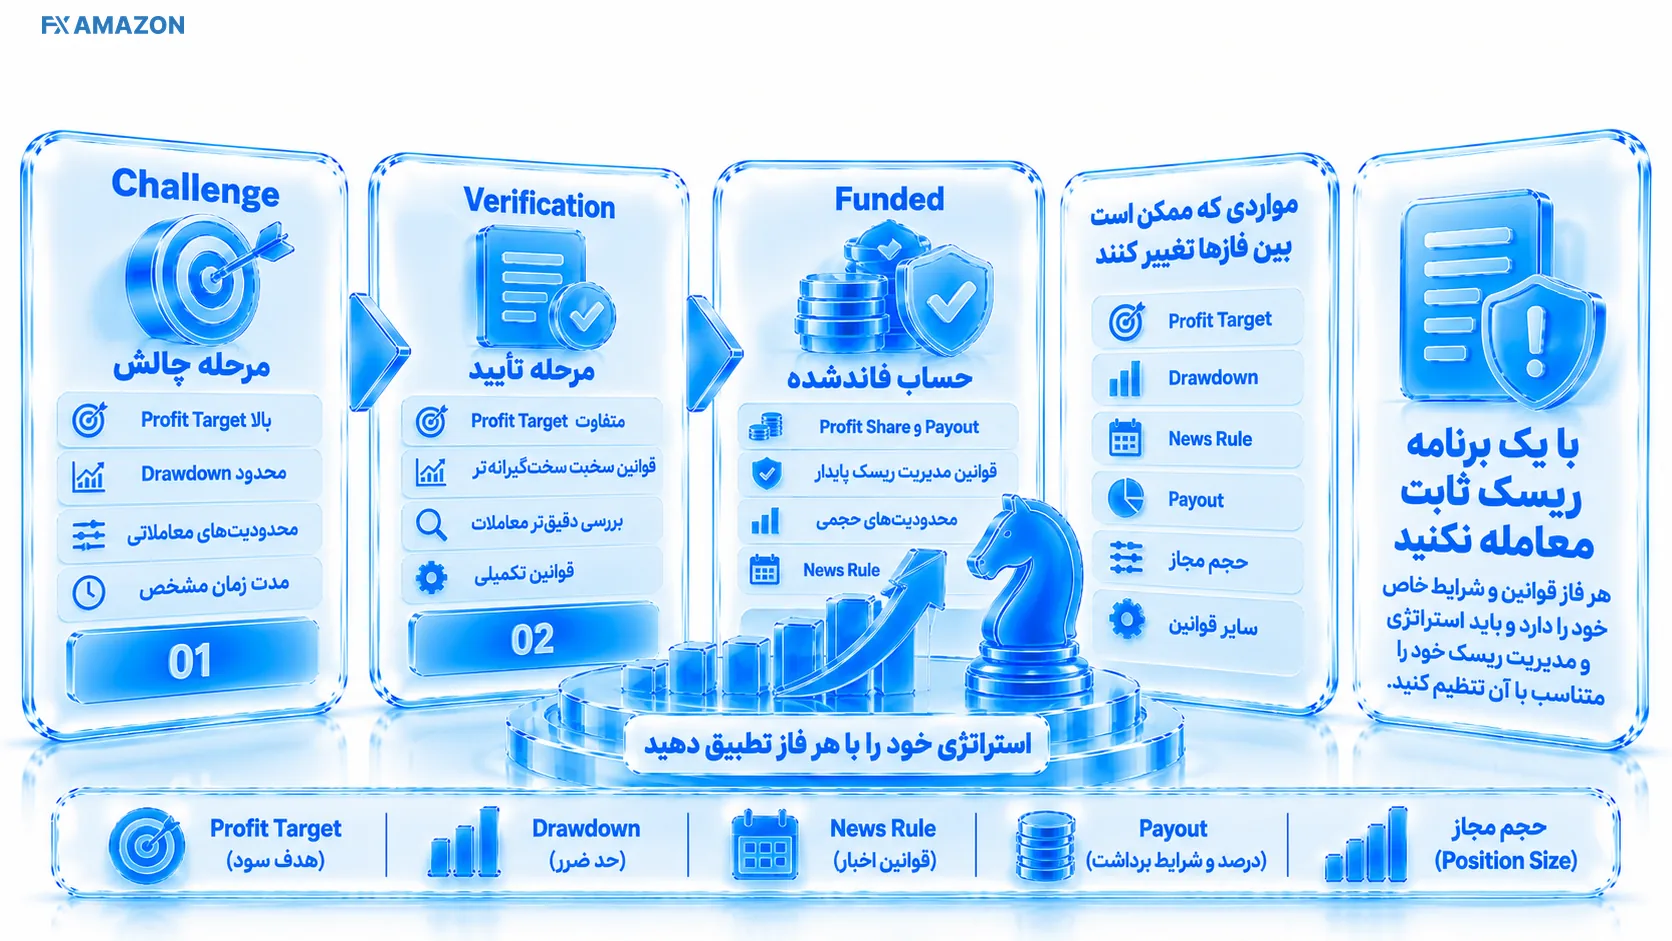
حتی در یک شرکت ممکن است قواعد بین Productها یا Phaseها متفاوت باشد. Profit Target، Drawdown type، Daily Limit، News rule، payout-related conditions یا حجم مجاز میتواند تغییر کند. بنابراین عبور از Challenge مجوز کپیکردن Risk Plan به مرحله بعد نیست. در شروع هر Phase، همان هشت متغیر Rulebook را دوباره استخراج کنید.
هدف نیز فرق میکند. در مرحلهای که Profit Target دارید، فشار روانی «رسیدن سریع» میتواند شما را به Target Chasing ببرد. در مرحلهای که هدف سود ثابت ندارید اما حفظ حساب و payout مهمتر است، مصرف همان مقدار ریسک ممکن است منطقی نباشد. Risk Budget باید تابع constraint فعلی باشد، نه خاطره مرحله قبلی.
یک Risk Plan عملی که قبل، حین و بعد معامله اجرا میشود
Risk Plan خوب باید آنقدر کوتاه باشد که هنگام معامله واقعاً اجرا شود و آنقدر دقیق باشد که جای تفسیر لحظهای نگذارد. ساختار زیر چهار لایه دارد: Session، Entry، Open Trade و Post-Trade.
قبل از Session
Daily و Overall Headroom را با metric واقعی Rulebook محاسبه کنید.
ساعت Reset، خبرهای پراثر و محدودیت News/Overnight/Weekend همان Plan را کنترل کنید.
Daily Stop شخصی و سقف Aggregate Open Risk را برای امروز بنویسید.
اگر از روز قبل پوزیشن باز دارید، زیان تا Stop و Floating P/L آنها را از ظرفیت امروز کم کنید.
قبل از Entry
نقطه ابطال تحلیل و Stop منطقی را قبل از حجم تعیین کنید.
Risk Amount مجاز را از بودجه باقیمانده جلسه و ریسکهای باز بسازید.
Position Size را با contract/tick/pip value همان نماد محاسبه و حداقل/گام حجم را کنترل کنید.
Correlation با پوزیشنهای موجود را بررسی کنید؛ ticket جدید ممکن است exposure تازهای ایجاد نکند و فقط شرط قبلی را بزرگتر کند.
Execution Buffer را برای Spread/Commission/Slippage صفر فرض نکنید، بهخصوص نزدیک خبر یا نقدشوندگی کم.
وقتی معامله باز است
Equity و فاصله تا Breach را فقط بر اساس Balance بستهشده رها نکنید.
افزایش حجم یا افزودن پوزیشن فقط اگر از قبل در Trading Plan تعریف شده و Aggregate Risk هنوز زیر سقف است.
Stop را برای جلوگیری از پذیرفتن زیان دور نکنید؛ تغییر Stop باید دلیل ساختاری از پیش تعریفشده داشته باشد.
اگر خطای پلتفرم/اتصال یا Spread غیرعادی شد، Plan اضطراری مشخص داشته باشید و معامله جدید اضافه نکنید تا وضعیت روشن شود.
بعد از معامله و پایان روز
نتیجه را به R و مبلغ ثبت کنید؛ فقط سود/زیان دلاری کافی نیست.
تفکیک کنید زیان از Strategy بوده یا از اجرای بد، حجم اشتباه، نقض Rule یا رفتار هیجانی.
اگر Trailing/EOD floor دارید، Breach Level جدید جلسه بعد را دوباره محاسبه کنید.
Risk % را صرفاً بهخاطر یک روز سودآور بالا نبرید؛ تغییر اندازه باید از داده کافی و Plan Version جدید بیاید.
۱۰ اشتباه که حساب پراپ را از سمت ریسک آسیبپذیر میکند
استفاده از ۱٪ یا ۲٪ بهعنوان قانون جهانی، بدون محاسبه فاصله واقعی تا Breach.
محاسبه حجم از Account Size اسمی بهجای Active Risk Capacity.
انتخاب حجم اول و جابهجا کردن Stop برای اینکه عدد زیان «جا شود».
نادیده گرفتن Floating P/L، Commission، Spread یا Swap/Fee در Ruleهایی که آنها را لحاظ میکنند.
فرض یکسان بودن Daily Loss و Maximum Drawdown یا Static و Trailing.
فراموش کردن Reset Time، timezone و تغییر DST.
جمع نکردن ریسک پوزیشنهای همبسته و نگاهکردن به هر ticket بهصورت مستقل.
افزایش حجم بعد از زیان برای جبران سریع یا بعد از سود برای «استفاده از حاشیه».
تکیه بر Stop Loss بدون Execution Buffer و بدون سناریوی Gap/Slippage.
کپی کردن Risk Plan Challenge به Verification/Funded بدون بازخوانی Rulebook همان Phase.
سؤالهای رایج درباره مدیریت ریسک در حساب پراپ
بهترین درصد ریسک در هر معامله پراپ چقدر است؟
عدد جهانی وجود ندارد. درصد مناسب باید با Daily/Overall Headroom، نوع Drawdown، ریسکهای باز، آمار Losing Streak و سقف شخصی شما سازگار باشد. ۰٫۲۵٪، ۰٫۵٪، ۱٪ یا ۲٪ فقط وقتی معنی دارند که این محدودیتها را پاس کنند. درصد کمتر نیز بهخودیخود یک Strategy بد را سودده نمیکند.
آیا ریسک ۱٪ در حساب پراپ زیاد است؟
گاهی بله و گاهی خیر. اگر ۱٪ از Account Size بخش بزرگی از Daily Headroom شما را مصرف کند یا چند پوزیشن همبسته باز داشته باشید، میتواند تهاجمی باشد. اگر Hard Limits دورتر، Strategy کمنوسانتر و aggregate risk محدود باشد، ارزیابی متفاوت میشود. سؤال درست این است: «این ۱٪ چند درصد از ظرفیت ریسک فعال امروز من را مصرف میکند؟»
آیا Daily Loss معمولاً سود و زیان شناور را هم حساب میکند؟
نمیتوان برای همه شرکتها یک پاسخ داد. بعضی Rulebookها metric را بر پایه Equity یا ترکیبی از P/L و هزینهها تعریف میکنند و برخی ساختار دیگری دارند. عبارت دقیق، فرمول و مثال رسمی همان Plan را بخوانید. اگر فرمول مبهم است، قبل از معامله از پشتیبانی پاسخ مکتوب بگیرید.
Static Drawdown بهتر است یا Trailing Drawdown؟
از نظر فضای ریسک، Static معمولاً پیشبینیپذیری بیشتری دارد چون کف با سود جابهجا نمیشود؛ اما «بهتر» بودن به مجموعه قواعد، قیمت، target، payout و Strategy شما بستگی دارد. Trailing/EOD نیز بین شرکتها تعریف یکسان ندارد. بهجای برچسب بهتر/بدتر، سناریوی عددی خود را روی هر Rule اجرا کنید.
آیا Stop Loss جلوی Breach را تضمین میکند؟
خیر. Stop Loss زیان برنامهریزیشده را کنترل میکند اما Gap، Slippage، Spread یا سازوکار اجرا میتواند Fill را بدتر کند. همچنین ممکن است breach بر اساس Equity رخ دهد پیش از اینکه Stop شما در سطح انتظار اجرا شود. به همین دلیل Safety Buffer بخشی از Risk Plan است.
وقتی حساب در سود است میتوان حجم را زیاد کرد؟
افزایش حجم صرفاً به دلیل سود اخیر منطقی نیست. ابتدا ببینید Drawdown floor با سود حرکت کرده یا نه، ظرفیت واقعی چقدر تغییر کرده و آیا داده Strategy افزایش اندازه را توجیه میکند. در Trailing models ممکن است سود جدید همزمان floor را بالا آورده باشد و فضای اضافی کمتر از چیزی باشد که Balance نشان میدهد.
چکلیست نهایی قبل از اجرای Risk Plan
کنترل | سؤال نهایی |
|---|---|
Rulebook | Reference metric، Daily/Maximum limit، Static/Trailing/EOD، Reset، costs/open P&L و special rules نوشته شدهاند؟ |
Breach levels | میتوانید Daily و Overall Breach Level را با مثال عددی خودتان بازتولید کنید؟ |
Active capacity | min(headrooms) − buffer را حساب کردهاید و با Account Size اشتباه نگرفتهاید؟ |
Per-trade risk | Risk Amount از ظرفیت جلسه ساخته شده، نه از یک درصد حفظشده؟ |
Position size | Stop از تحلیل آمده و حجم از Risk Amount/Stop Distance محاسبه شده؟ |
Portfolio | ریسک پوزیشنهای همبسته و Aggregate Open Risk دیده شده؟ |
Execution | برای Spread/Commission/Slippage و خطای اتصال بافر/Plan دارید؟ |
Behavior | Daily Stop و شرایط توقف بعد از خطا/زیان از قبل نوشته شده؟ |
Phase | Rulebook دقیق همان Plan و همان Challenge/Verification/Funded را خواندهاید؟ |
Evidence | نسخه Terms/Rulebook روز و پاسخهای مکتوب edge caseهای مهم را ذخیره کردهاید؟ |
بعد از اینکه میتوانید Rulebook را به عدد تبدیل کنید، برای ساخت shortlist میتوانید مقایسه پراپفرمها را ببینید و سپس Terms همان Plan را در منبع رسمی شرکت دوباره کنترل کنید.
یک Risk Plan خوب قرار نیست معامله را بدون زیان کند؛ قرار است زیانهای عادی، خطاهای اجرا و دورههای نامطلوب را طوری محدود کند که یک معامله یا یک Session بهتنهایی حق تصمیمگیری درباره سرنوشت کل حساب را نداشته باشد. هر بار که Rulebook، Phase یا Strategy تغییر میکند، Plan نیز باید دوباره محاسبه شود.