بورس انرژی ایران بازاری سازمانیافته برای معامله حاملهای انرژی و ابزارهای مالی مبتنی بر آنهاست؛ اما مهمترین نکته این است که «بورس انرژی» یک بازار واحد با یک روش ورود ثابت نیست. بسته به اینکه هدف شما خرید فیزیکی یک حامل انرژی، تأمین برق، معامله یک اوراق یا گواهی، یا استفاده از ابزار مشتقه باشد، نوع دسترسی، کارگزاری، کد معاملاتی، وجه موردنیاز، تسویه و حتی ریسکهای معامله تغییر میکند.
برای کاربر تازهوارد، جواب کوتاه این است: ابتدا بازار و ابزار را مشخص کنید، بعد سراغ ثبتنام و کد بروید. بسیاری از راهنماهای قدیمی مسیر را برعکس توضیح میدهند و همین باعث میشود کاربر یک «کد بورس انرژی» را بهعنوان مجوز عمومی همه معاملات تصور کند؛ در حالی که دسترسی باید با همان بازار، ابزار و شرایط معامله تطبیق داشته باشد.
پاسخ کوتاه — بورس انرژی ایران زیرساخت رسمی معامله انرژی و اوراق/قراردادهای مرتبط با انرژی است. برای ورود، نام بازار مهمتر از نام کلی «بورس انرژی» است؛ چون شرایط بازار فیزیکی، برق، مشتقه و اوراق یکسان نیست.
بورس انرژی چیست و چه مسئلهای را حل میکند؟
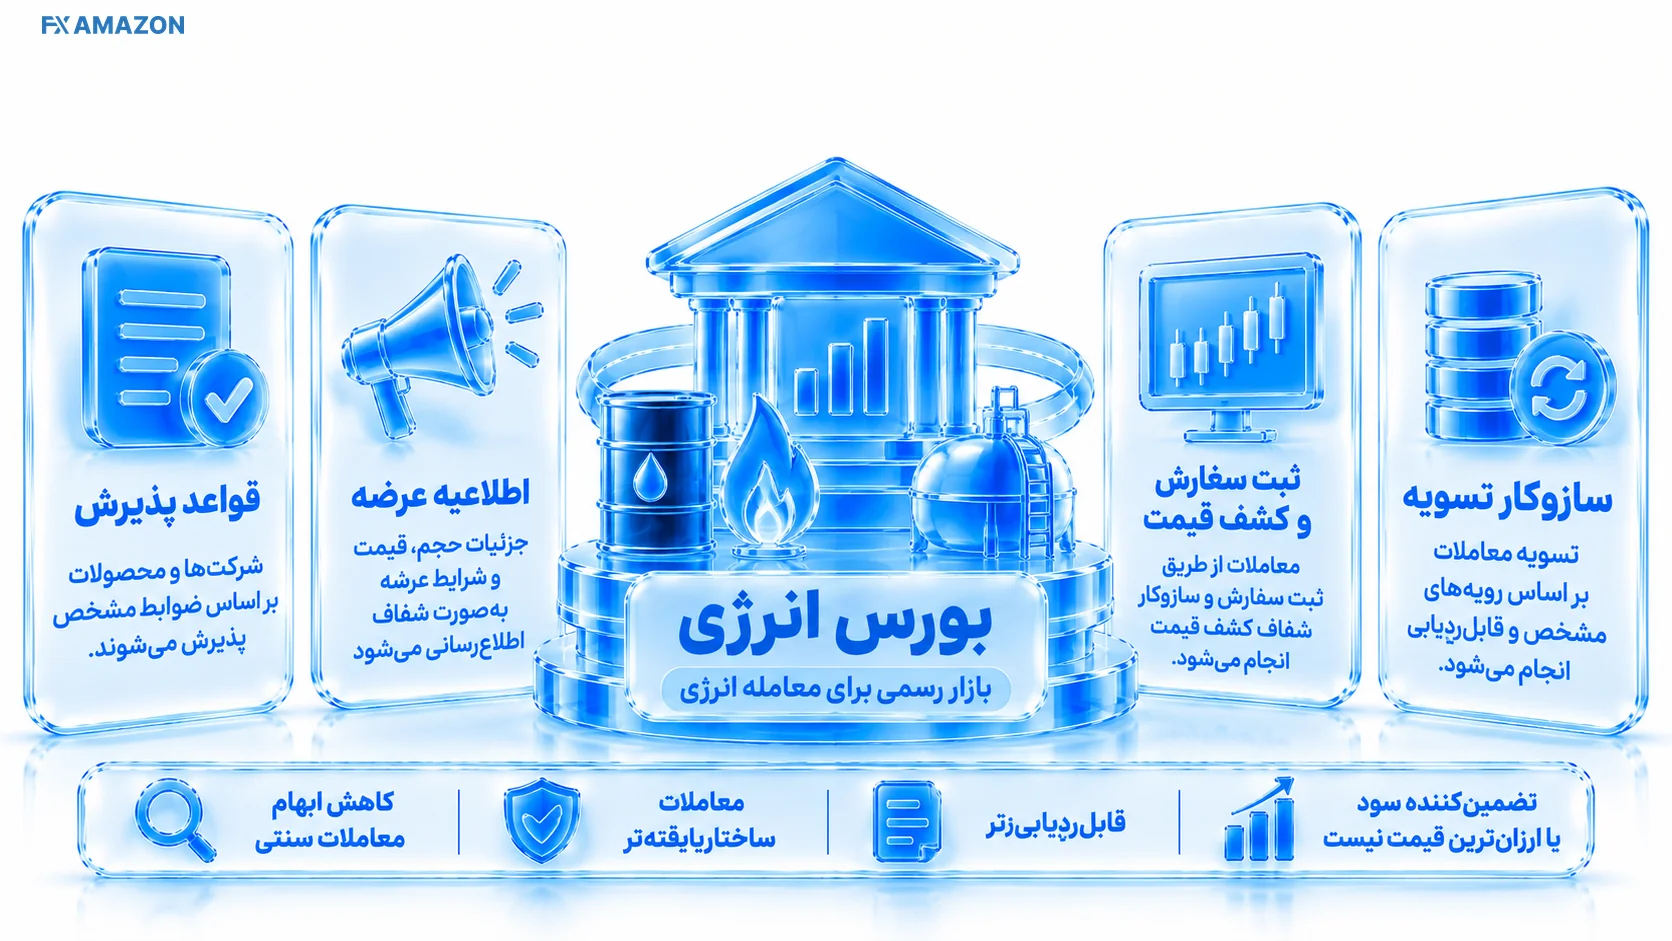
در بازار سنتی انرژی، خریدار و فروشنده ممکن است درباره کیفیت، مقدار، زمان تحویل، قیمت و روش پرداخت بهصورت موردی مذاکره کنند. بورس انرژی بخشی از این ابهام را با قواعد پذیرش، اطلاعیه عرضه یا مشخصات نماد، سازوکار ثبت سفارش، کشف قیمت و تسویه استانداردتر کاهش میدهد. نتیجه یک بستر قابلردیابیتر برای معامله است؛ نه بازاری بدون ریسک و نه تضمینی برای ارزانترین قیمت.
شرکت بورس انرژی ایران در سال ۱۳۹۱ شکل گرفت و بهتدریج دامنه فعالیت آن از معامله حاملهای فیزیکی به بازار برق و انواع ابزارهای مالی مرتبط توسعه پیدا کرد. برای فهم کاربرد امروز بورس، حفظ تاریخها اهمیت کمتری از شناخت این توسعه دارد: «انرژی» میتواند خود کالا باشد، میتواند موضوع یک قرارداد باشد و میتواند پشتوانه یک ورقه بهادار یا گواهی قرار گیرد.
این بازار برای گروههای متفاوت کارکردهای متفاوت دارد. تولیدکننده یا عرضهکننده میتواند به فروش سازمانیافته و در برخی ابزارها تأمین مالی فکر کند؛ مصرفکننده صنعتی ممکن است به تأمین سوخت یا برق نیاز داشته باشد؛ و سرمایهگذار میتواند فقط در ابزارهایی وارد شود که برای گروه او قابل معامله و در آن زمان فعالاند. بنابراین سؤال «آیا بورس انرژی برای من مناسب است؟» بدون مشخصکردن هدف، پاسخ واحدی ندارد.
ساختار بورس انرژی ایران؛ چرا منابع از ۲، ۳ یا ۴ بازار حرف میزنند؟
اگر چند مقاله فارسی را کنار هم بگذارید، با یک تناقض واقعی روبهرو میشوید: بعضی منابع از دو بازار فیزیکی و مشتقه حرف میزنند، برخی بازار فرعی را هم به آن اضافه میکنند، و منابع جدیدتر بازار برق و «سایر اوراق بهادار» را جداگانه نمایش میدهند. این اختلاف لزوماً به معنی اشتباه بودن همه منابع نیست؛ بخشی از آن از تفاوت دوره انتشار، تغییر ساختار عملیاتی و تفاوت میان «طبقهبندی آموزشی»، «بازار/تابلو» و «گزارش عملیاتی معاملات» میآید.
در گزارشهای جدید معاملات نیز ارزش بازار فیزیکی، بازار برق، بازار مشتقه و بازار سایر اوراق بهادار بهصورت جداگانه گزارش شده است؛ نمونه آن گزارش معاملات بهمن ۱۴۰۴ بورس انرژی است. بنابراین برای استفاده عملی، بهتر است بهجای حفظ یک عدد ثابت برای تعداد بازارها، دقیقاً مشخص کنید کالای شما روی کدام بستر و با کدام قرارداد یا ورقه معامله میشود.
بازار فیزیکی؛ انرژی و فرآورده با تعهد تسویه و تحویل
در بازار فیزیکی، موضوع اصلی معامله یک حامل یا فرآورده انرژی با مشخصات معین است و فرایند معامله میتواند به تسویه و تحویل واقعی منتهی شود. نام کالا بهتنهایی کافی نیست؛ اطلاعیه همان عرضه میتواند مقدار، کیفیت، حداقل خرید، محل تحویل، نوع قرارداد، شرایط خریدار، پیشپرداخت یا تضمین و مهلتهای اجرایی را تعیین کند.
رینگ داخلی و بینالمللی نیز در بخشی از معاملات فیزیکی اهمیت دارد. این تفکیک میتواند بر ارز، خریداران واجد شرایط، محل تحویل یا تشریفات معامله اثر بگذارد. برای همین یک قانون عمومی مانند «همه میتوانند فلان کالا را بخرند» یا «همیشه فلان میزان پیشپرداخت لازم است» قابل اتکا نیست.
بازار برق؛ یک لایه عملیاتی با قواعد دسترسی خاص
برق در بورس انرژی صرفاً یک کالا مثل بشکه نفت نیست؛ زمان و دوره تحویل، نوع برق، مشخصات مصرف یا عرضه و قواعد شبکه روی معامله اثر میگذارد. در گزارشها و سامانههای تحلیلی بازار برق، تابلوهای فیزیکی و مشتقه و همچنین گواهیهای مرتبط دیده میشوند. از دید کاربر، مهمتر از نام تابلو این است که بداند نقش او چیست: نیروگاه/فروشنده، خردهفروش، مصرفکننده واجد شرایط یا سرمایهگذار در یک ابزار مالی.
آستانههای مصرف، معرفینامهها و شرایط پذیرش مصرفکنندگان میتوانند تغییر کنند؛ بنابراین این مقاله عدد ثابت MW یا kW را بهعنوان قانون همیشگی تکرار نمیکند. برای اقدام واقعی باید مقررات جاری برق، مشخصات قرارداد و شرایط کارگزاری در همان تاریخ کنترل شود.
بازار مشتقه؛ قرارداد روی دارایی پایه، نه خرید ساده کالا
در مشتقه، هدف معامله فقط تحویل فوری حامل انرژی نیست. قرارداد آتی یا اختیار معامله روی یک دارایی پایه و با سررسید و قواعد مشخص طراحی میشود و ممکن است وجه تضمین، تسویه روزانه یا شرایط اعمال داشته باشد. اهرم و وجه تضمین میتوانند سود و زیان را نسبت به سرمایه اولیه حساستر کنند؛ به همین دلیل شناخت مشخصات قرارداد از نام کلی «بازار مشتقه» مهمتر است.
بازار سایر اوراق بهادار؛ گواهیها و ابزارهای اوراقی انرژی
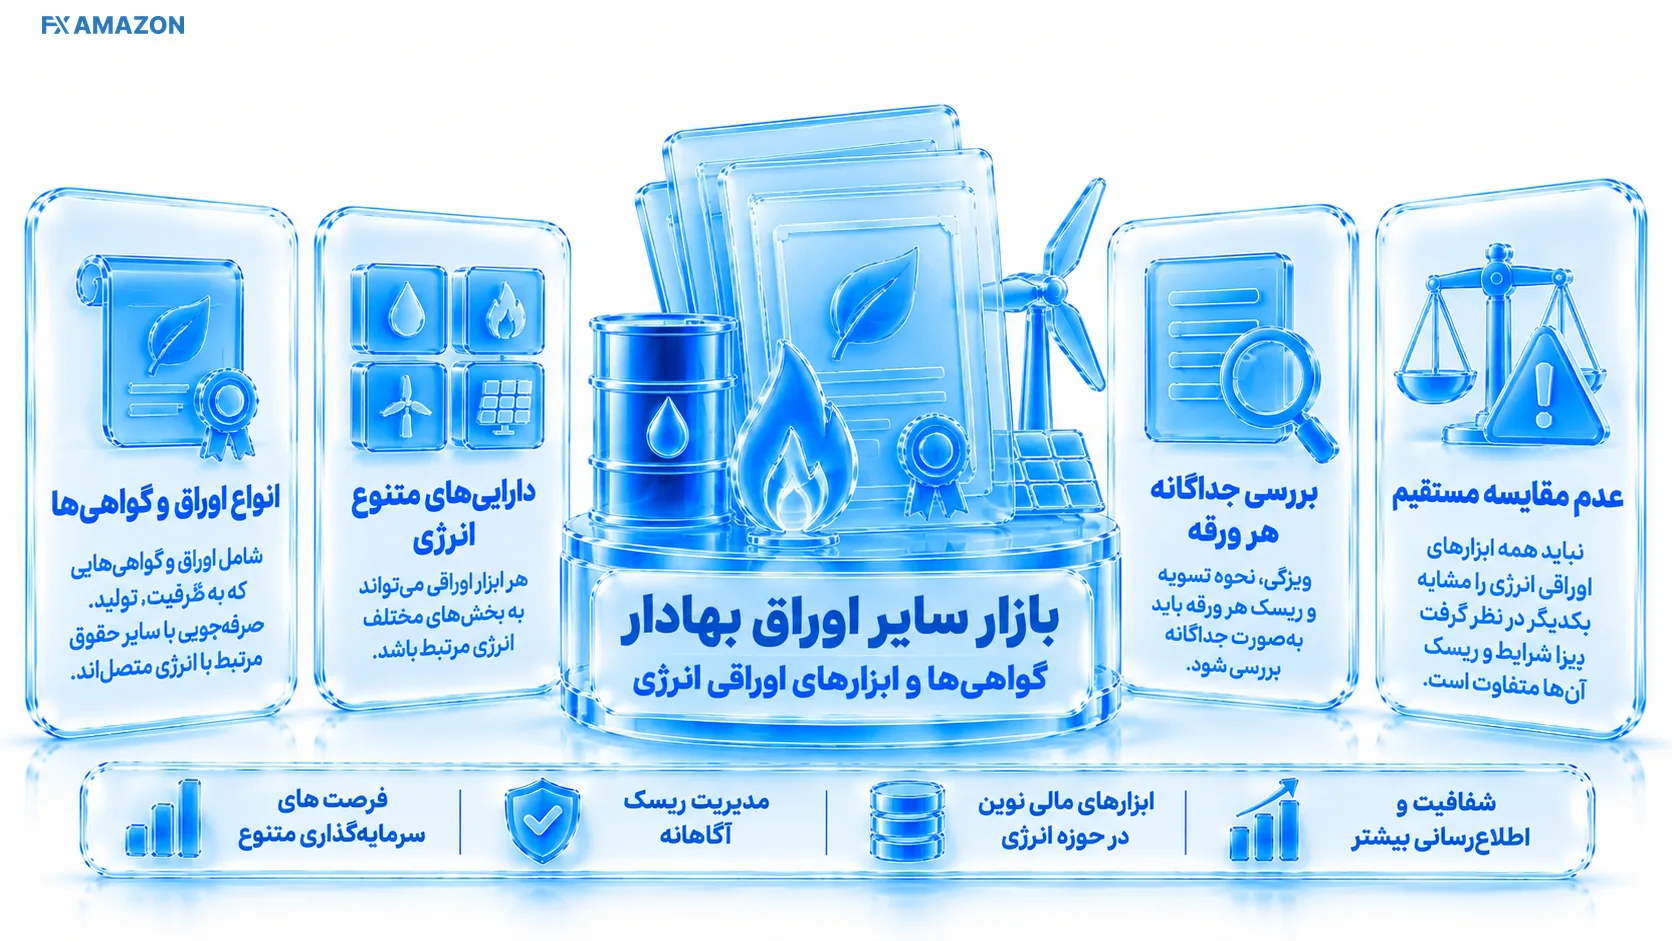
بخشی از اکوسیستم بورس انرژی از اوراق و گواهیهایی تشکیل میشود که خودِ کالای فیزیکی نیستند، اما به ظرفیت، صرفهجویی، تولید یا سایر حقوق مرتبط با انرژی متصلاند. این بخش همان جایی است که یک سرمایهگذار میتواند با «ورقه قابل معامله» روبهرو شود، در حالی که خریدار صنعتی در بازار فیزیکی دغدغه تحویل، حمل و مصرف کالا را دارد. ماهیت حقوقی هر گواهی و روش تسویه آن باید جداگانه خوانده شود.
بازار فرعی؛ اصطلاحی که هنوز در برخی قواعد و منابع دیده میشود
«بازار فرعی» در مقالات قدیمی و برخی توضیحات پذیرش کالا برای عرضههایی با شرایط پذیرش متفاوت یا تکمحمولهای دیده میشود. خطای رایج این است که آن را در همه نسخههای ساختار جدید، همیشه و بدون توضیح همسطح بازارهای گزارششده قرار دهیم. اگر با این اصطلاح در یک اطلاعیه یا مقررات روبهرو شدید، همان سند را مبنای معنا قرار دهید و از روی یک اینفوگرافیک قدیمی درباره وضعیت فعلی نتیجهگیری نکنید.
در بورس انرژی چه کالاها و ابزارهایی معامله میشوند؟
دامنه بورس انرژی را بهتر است با «گروه دارایی» بشناسید، نه با یک فهرست ثابت از نمادها. برنامه عرضه، پذیرش کالا، راهاندازی یا سررسید ابزار مالی و تغییر مقررات باعث میشود فهرست فعال در طول زمان عوض شود.
گروه | نمونهها | آنچه قبل از معامله باید چک شود |
|---|---|---|
حاملها و فرآوردههای فیزیکی | نفت و فرآوردههای نفتی، گاز و سایر حاملهای پذیرفتهشده | مشخصات عرضه، کیفیت، حداقل خرید، محل تحویل، نوع قرارداد و شرایط خریدار |
برق | برق در تابلوها/دورههای تحویل مختلف؛ برق سبز یا آزاد حسب ساختار جاری | نوع تابلو، دوره تحویل، نقش خریدار/فروشنده، مقررات شبکه و تضمین |
اوراق و گواهیها | گواهی ظرفیت، صرفهجویی یا سایر اوراق انرژی در صورت پذیرش/فعال بودن | ماهیت حقوقی، سررسید، تسویه، نقدشوندگی و امکان/عدم امکان تحویل |
ابزار مشتقه | سلف موازی استاندارد، آتی و اختیار در صورت وجود نماد فعال | دارایی پایه، اندازه قرارداد، سررسید، وجه تضمین، روش تسویه/اعمال |
اگر هدفتان یک محصول مشخص است، مسیر مطمئن این نیست که «فهرست کالاهای بورس انرژی» را از یک مقاله حفظ کنید. نام کالا یا ابزار را در اطلاعیهها و بازار جاری پیدا کنید، بعد مشخصات همان عرضه یا نماد را بخوانید. این کار از خطای رایجِ اتکا به فهرستهایی که چند سال بدون بروزرسانی ماندهاند جلوگیری میکند.
بازار، تابلو، رینگ و قرارداد را با هم اشتباه نگیریم
چهار واژه در مطالب بورس انرژی زیاد کنار هم میآیند اما هممعنا نیستند. «بازار» لایه کلی فعالیت است؛ «تابلو» یا بخش عملیاتی محل نمایش و معامله یک گروه مشخصتر است؛ «رینگ» میتواند زمینه داخلی یا بینالمللی برخی معاملات را نشان دهد؛ و «قرارداد» حقوق و تعهدات طرفین معامله را تعریف میکند. وقتی این چهار سطح با هم مخلوط شوند، فهرست بازارها نیز متناقض به نظر میرسد.
مفهوم | سؤال درست | مثال کاربردی |
|---|---|---|
بازار | در چه چارچوبی معامله میکنم؟ | فیزیکی، برق، مشتقه یا سایر اوراق در گزارشهای عملیاتی |
تابلو/بخش | معامله روی کدام سطح یا نوع محصول انجام میشود؟ | نفت و گاز، برق یا بخشهای تخصصی جاری |
رینگ | زمینه داخلی یا بینالمللی معامله چیست؟ | رینگ داخلی/بینالمللی در بخشی از بازار فیزیکی |
قرارداد/ابزار | تعهد مالی و تحویل من دقیقاً چیست؟ | نقدی، نسیه، سلف، کشف پریمیوم، آتی، اختیار |
قراردادهای بازار فیزیکی چگونه با هم فرق دارند؟
در بازار فیزیکی، نام قرارداد روی زمان پرداخت، زمان تحویل و نحوه تعیین قیمت اثر میگذارد. این تعاریف چارچوب مفهومیاند؛ مهلتها و جزئیات اجرایی هر معامله باید از اطلاعیه همان عرضه خوانده شود.
قرارداد نقدی
در قرارداد نقدی، منطق اصلی این است که پرداخت و تحویل در بازه نزدیک و طبق مهلتهای همان عرضه انجام شود. «نقدی» به معنی آن نیست که همه وجوه، مالیات، اسناد و تحویل در یک ثانیه انجام میشود؛ فرایند پایاپای و مهلتهای قراردادی همچنان وجود دارند.
قرارداد نسیه
در نسیه، بخشی از تعهد پرداخت به آینده منتقل میشود و شروط اعتباری/تضمینی اهمیت بیشتری پیدا میکند. اگر یک عرضه نسیه است، نرخ یا هزینه تأمین مالی، تضمینها و زمانبندی پرداخت باید در محاسبه هزینه کل دیده شود.
قرارداد سلف
در سلف، خریدار تعهد مالی را طبق قرارداد انجام میدهد و تحویل کالا برای زمان آینده تعریف میشود. این ساختار برای عرضهکننده میتواند ابزار تأمین نقدینگی باشد و برای خریدار میتواند قیمت/تأمین آینده را زودتر مشخص کند؛ اما ریسک زمان، تحویل و تغییر قیمت بازار از بین نمیرود.
قرارداد کشف پریمیوم
در کشف پریمیوم، بخشی از قیمت نهایی با یک فرمول یا مرجع قیمتی آینده پیوند میخورد و رقابت میتواند روی «پریمیوم» یا مؤلفه مشخصی از فرمول انجام شود. برای فهم معامله باید دقیقاً بدانید مرجع قیمت، زمان محاسبه و شرایط تعدیل چیست؛ یک تعریف عمومی جای مشخصات قرارداد را نمیگیرد.
ابزارهای مالی و مشتقه چه کاربردی دارند؟
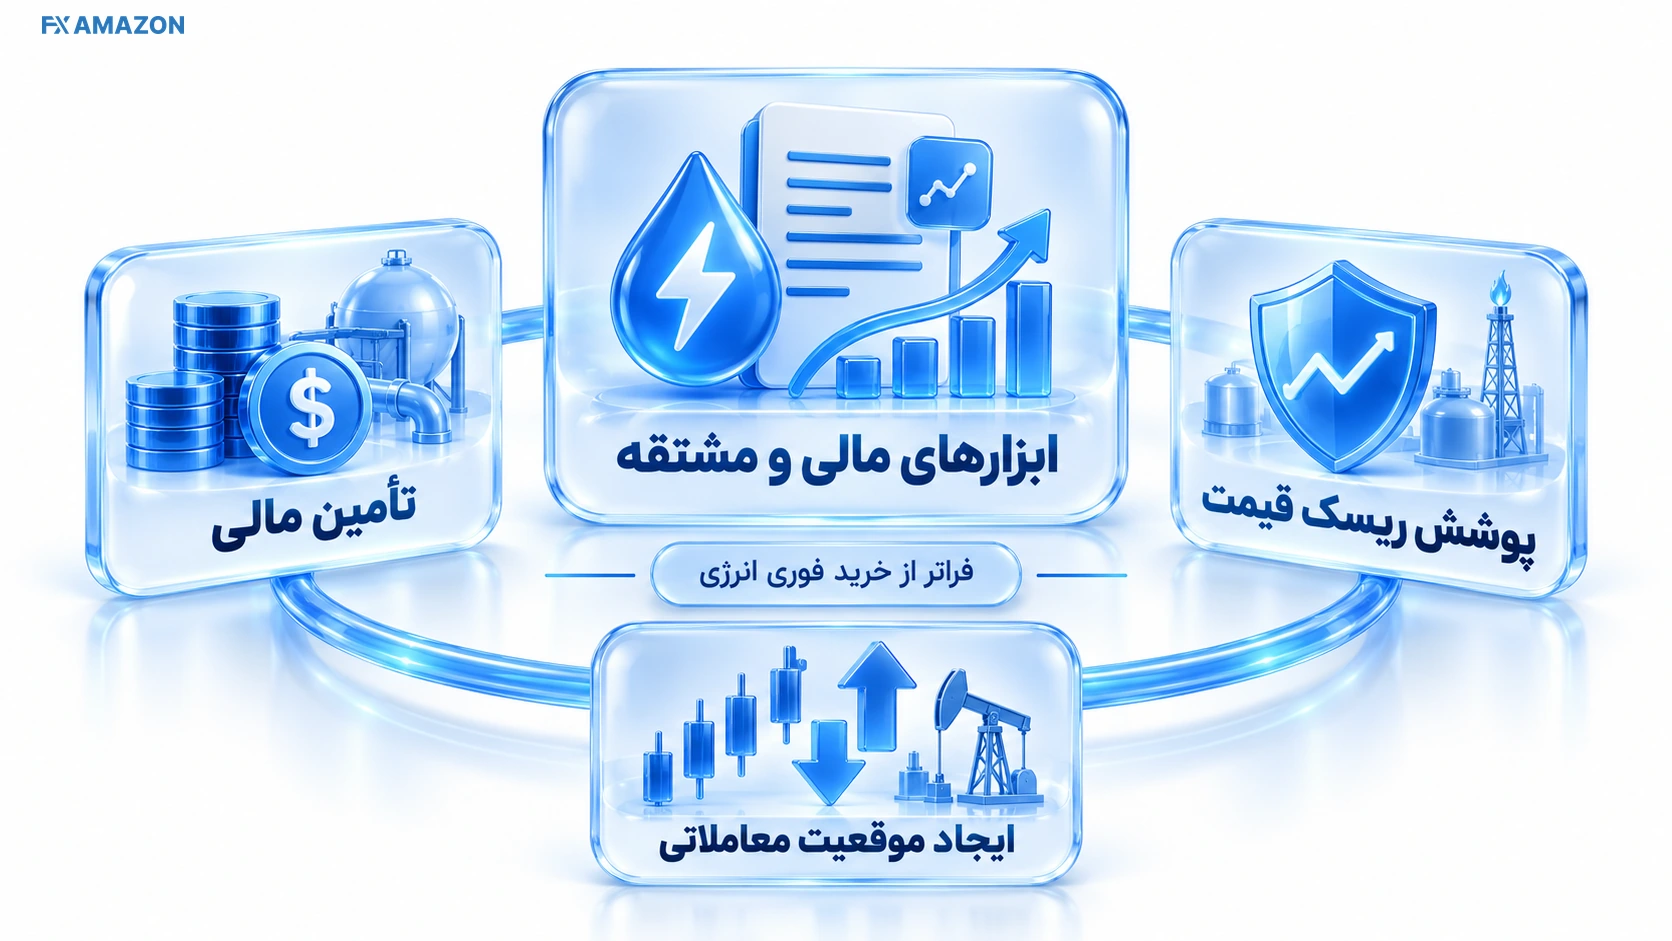
ابزار مالی زمانی اهمیت پیدا میکند که نیاز کاربر صرفاً خرید فوری یک حامل انرژی نباشد. تأمین مالی عرضهکننده، انتقال ریسک قیمت یا ساخت موقعیت معاملاتی میتواند با ابزارهای متفاوت انجام شود. سه نام رایج را باید از نظر تعهد و ریسک از هم جدا کرد.
سلف موازی استاندارد
سلف موازی استاندارد یک ساختار اوراقی مبتنی بر تعهد کالا/تسویه است که امکان معامله ثانویه را در چارچوب تعریفشده فراهم میکند. برای سرمایهگذار، مهمتر از نام حامل انرژی، سررسید، شیوه تسویه، تعهدات ناشر/عرضهکننده و هر اختیار تبعی یا شرط قرارداد است.
قرارداد آتی
آتی قراردادی استاندارد با دارایی پایه، اندازه و سررسید مشخص است. معاملهگر معمولاً کل ارزش اسمی را در ابتدا نمیپردازد و سازوکار وجه تضمین و تسویه میتواند باعث شود تغییر قیمت اثر بزرگی بر مانده حساب داشته باشد. بنابراین آتی نقطه شروع مناسبی برای کسی نیست که هنوز مفهوم وجه تضمین، سررسید و تسویه را نمیشناسد.
اختیار معامله و گواهیهای انرژی
در اختیار معامله، خریدار در برابر پرداخت پریمیوم یک «حق» میخرد و فروشنده تعهد متناظر دارد؛ ریسک دو طرف متقارن نیست. گواهیهای انرژی نیز بسته به نوع خود میتوانند نماینده ظرفیت، صرفهجویی یا حق/دارایی دیگری باشند. اینها را صرفاً به دلیل اینکه همگی «اوراق» هستند در یک سطح ریسک قرار ندهید؛ امیدنامه، مشخصات نماد و قواعد تسویه هر ابزار تعیینکننده است.
چه کسانی میتوانند در بورس انرژی معامله کنند؟
پاسخ درست به نوع بازار بستگی دارد. بسیاری از معاملات فیزیکی حاملهای انرژی برای مصرفکنندگان یا بنگاههای واجد شرایط طراحی میشوند و ممکن است پروانه فعالیت، حجم مصرف، مدارک حقوقی یا شرایط دیگری بخواهند. در مقابل، بعضی اوراق یا ابزارهای مالی میتوانند برای اشخاص حقیقی قابل دسترس باشند؛ البته فقط در صورتی که نماد فعال باشد و مقررات همان ابزار اجازه دهد.
نوع کاربر | هدف محتمل | مسیر اولیه | نکته تصمیم |
|---|---|---|---|
شرکت تولیدی/صنعتی | تأمین سوخت یا حامل فیزیکی | بازار/عرضه فیزیکی + کارگزاری دارای خدمت مرتبط | اول eligibility و مشخصات عرضه را چک کنید؛ بعد کد و وجه |
مصرفکننده برق واجد شرایط | تأمین برق | بازار برق + قواعد جاری شبکه/بورس | آستانه و مدارک ثابت نیستند؛ منبع روز لازم است |
عرضهکننده/تولیدکننده | فروش انرژی یا تأمین مالی | پذیرش کالا/ابزار + مشاور/کارگزاری حسب فرآیند | پذیرش، تضمین و برنامه عرضه تعیینکننده است |
سرمایهگذار حقیقی | اوراق/گواهی/مشتقه | ابزار قابل معامله برای حقیقی در سامانه مجاز | وجود بورس انرژی به معنی دسترسی حقیقی به همه بازارهای فیزیکی نیست |
اگر یک مقاله قدیمی میگوید «اشخاص حقیقی فقط در فلان بازار» یا «فقط شرکتهای بالای فلان مصرف میتوانند وارد شوند»، تاریخ آن گزاره را بررسی کنید. مقررات دسترسی و ساختار برق میتواند تغییر کند. بهترین تصمیم این است که قبل از آمادهکردن مدارک، بازار و عرضه/نماد موردنظر را مشخص کنید.
کد معاملاتی بورس انرژی چیست و آیا کد بورسی معمولی کافی است؟
«کد بورسی» هویت پایه شما در بازار سرمایه است، اما لزوماً مجوز عملیاتی تمام بازارهای بورس انرژی نیست. برخی بازارها یا خدمات به کد/دسترسی اختصاصی، مدارک شخصیت حقوقی، معرفینامه، مجوز فعالیت یا فعالسازی سامانه خاص نیاز دارند. از طرف دیگر، بعضی اوراق قابل معامله ممکن است از مسیر معمول بازار سرمایه در دسترس باشند. بنابراین سؤال درست این نیست که «کد بورس انرژی را از کجا بگیرم؟»؛ سؤال درست این است که «برای بازار و ابزار مشخص من چه دسترسیای لازم است؟»
کارگزاری نقطه اتصال عملی شما به سامانه معاملاتی است. قبل از انتخاب، صرفاً به نام شناختهشده کارگزاری اکتفا نکنید و از خود کارگزاری بپرسید آیا برای بازار/کالای موردنظر شما خدمت بورس انرژی ارائه میکند، چه مدارکی میخواهد، چه سامانهای استفاده میشود و مهلت آمادهسازی وجه یا تضمین چیست. این تأیید بهتر از یک لیست قدیمی «کارگزاریهای بورس انرژی» است.
ترتیب درست — ۱) هدف و دارایی ← ۲) بازار/ابزار ← ۳) شرایط خریدار ← ۴) کارگزاری دارای دسترسی همان خدمت ← ۵) کد/مدارک ← ۶) وجه و سفارش. ثبتنام را از مرحله پنجم شروع نکنید.
نحوه معامله در بورس انرژی؛ از انتخاب بازار تا تسویه
فرایند دقیق هر بازار تفاوت دارد، اما یک نقشه هفتمرحلهای میتواند از خطاهای عمومی جلوگیری کند:
هدف را تعریف کنید: تحویل فیزیکی، خرید برق، سرمایهگذاری در اوراق یا معامله مشتقه.
بازار و ابزار دقیق را پیدا کنید: اطلاعیه عرضه یا مشخصات نماد را مبنا قرار دهید، نه نام کلی بورس انرژی.
واجد شرایط بودن و نوع دسترسی را بررسی کنید: حقیقی/حقوقی، مجوز فعالیت، مصرف، معرفینامه یا سایر الزامات.
کارگزاری و کد لازم را آماده کنید: مطمئن شوید کارگزاری همان خدمت را ارائه میکند و مهلت فعالسازی را میدانید.
وجه، تضمین و هزینههای جانبی را قبل از سفارش محاسبه کنید: قیمت پایه تنها بخشی از هزینه است.
سفارش را طبق زمان، روش و محدودیت همان بازار ثبت کنید: حداقل مقدار، دامنه/روش قیمت و زمانبندی ممکن است متفاوت باشد.
پس از معامله، تسویه و در صورت وجود تحویل را پیگیری کنید: اسناد، حمل، بیمه، محل تحویل و مهلتها بخشی از معاملهاند.
برای بازارهای فیزیکی، «بعد از انجام معامله» پایان کار نیست؛ ممکن است مهمترین ریسک عملیاتی تازه در تسویه و تحویل شروع شود. برای ابزارهای مالی هم مدیریت سررسید، وجه تضمین یا نقدشوندگی میتواند به همان اندازه مهم باشد. بنابراین معامله موفق فقط قیمتی نیست که روی تابلو دیدهاید؛ اجرای کامل تعهدات نیز جزو تصمیم است.
خرید برق از بورس انرژی برای چه کسی کاربرد دارد؟
بازار برق برای مصرفکنندهای معنا پیدا میکند که از نظر مقررات جاری امکان خرید مستقیم یا استفاده از سازوکارهای مربوط را داشته باشد و بتواند دوره تحویل، مشخصات قرارداد و نیاز مصرف خود را مدیریت کند. برای نیروگاه یا فروشنده نیز نوع تابلو و قرارداد، برنامه تولید و تعهد تحویل اهمیت دارد.
قیمت پایینتر در یک روز بهتنهایی دلیل کافی برای تغییر روش تأمین برق نیست. باید قیمت مؤثر، دوره تحویل، ریسک عدم تطابق مصرف، تضمین، هزینههای شبکه یا سایر اقلام قانونی حسب قرارداد و مسئولیتهای اجرایی را کنار هم دید. همچنین بازار برق میتواند تابلوها و ابزارهای فیزیکی/مشتقه متفاوت داشته باشد؛ نام «خرید برق از بورس انرژی» نباید همه آنها را یک محصول فرض کند.
اگر شرکت شما قصد بررسی این مسیر را دارد، قبل از هر محاسبه اقتصادی سه داده را بهروز کنید: وضعیت واجد شرایط بودن، نوع قراردادی که برای دوره مصرف شما فعال است، و هزینه/تضمین نهایی پس از همه اقلام. هر عدد ثابت درباره آستانه مصرف یا قیمت برق ممکن است با مقررات جدید منقضی شود.
قیمت و هزینه نهایی معامله چگونه شکل میگیرد؟
قیمت معامله تنها یکی از اجزای هزینه واقعی است. در بازار فیزیکی، یک عرضه ارزانتر روی تابلو ممکن است بهدلیل محل تحویل، حمل، مالیات یا عوارض حسب مورد، تضمین، تأخیر یا هزینه تأمین مالی در نهایت گرانتر تمام شود. در مشتقه نیز وجه تضمین و نوسان موقعیت میتواند نیاز نقدینگی را تغییر دهد.
لایه هزینه | نمونه | روش کنترل |
|---|---|---|
ارزش معامله | قیمت نهایی × مقدار/اندازه قرارداد | قیمت پایه/مرجع را با قیمت اجرا اشتباه نگیرید |
کارمزدهای بازار/کارگزاری | تعرفههای جاری حسب بازار و خدمت | درصد را از منبع روز یا صورتحساب همان معامله بگیرید |
مالیات و عوارض | حسب کالا، قرارداد و مقررات | از قانون/اطلاعیه جاری همان مورد بررسی شود |
تضمین و تأمین مالی | پیشپرداخت، وجه تضمین، خواب سرمایه | اثر نقدینگی را در بودجه معامله لحاظ کنید |
تسویه و لجستیک | انبار، حمل، بیمه، اسناد، محل تحویل | قبل از سفارش سناریوی Total Landed Cost بسازید |
ریسک اجرا | جریمه/تبعات تأخیر یا نقص مدارک | مهلتها و تعهدات اطلاعیه/قرارداد را از قبل تقویم کنید |
فرمول ذهنی مفید برای بازار فیزیکی این است: هزینه تقریبی کل = ارزش معامله + کارمزدها + مالیات/عوارض حسب مورد + هزینه تضمین/تأمین مالی + هزینههای تسویه و لجستیک. این فرمول درصد ثابت ارائه نمیدهد؛ چون نرخ هر جزء میتواند با بازار، کالا و زمان تغییر کند.
بورس انرژی با بورس کالا و بورس اوراق چه تفاوتی دارد؟
هر سه بخشی از اکوسیستم بازار سرمایهاند، اما «موضوع معامله» و مسیر کاربر یکسان نیست. بورس انرژی بر حاملهای انرژی، برق و اوراق/قراردادهای مرتبط با آنها تمرکز دارد؛ بورس کالا دامنه گستردهتری از کالاها و ابزارهای کالایی را پوشش میدهد؛ بورس اوراق بهادار عمدتاً محل معامله سهام و اوراق بهادار شرکتی/مالی است. مرز ابزارها همیشه از روی اسم ساده بورس قابل حدس نیست، پس بازار و نماد واقعی را بررسی کنید.
معیار | بورس انرژی | بورس کالا | بورس اوراق |
|---|---|---|---|
تمرکز اصلی | انرژی، برق و ابزارهای مبتنی بر انرژی | کالاهای صنعتی/معدنی/پتروشیمی/کشاورزی و ابزارهای کالایی | سهام و طیف وسیع اوراق بهادار |
کاربر صنعتی | تأمین انرژی/برق و عرضه مرتبط | تأمین/فروش مواد و کالا | تأمین مالی/سرمایهگذاری از مسیر اوراق و سهام |
سرمایهگذار خرد | بسته به ابزار قابل معامله | صندوق/گواهی/مشتقه حسب مقررات | دسترسی گستردهتر به سهام/اوراق |
تحویل فیزیکی | در بخشی از بازارها محور است | در بازار فیزیکی/فرعی محور است | معمولاً محور معامله سهام نیست |
گام اول | بازار انرژی/ابزار را مشخص کنید | کالا/بازار/ابزار را مشخص کنید | نوع اوراق/بازار و استراتژی سرمایهگذاری را مشخص کنید |
اگر میخواهید تفاوت این زیرساخت با بازار کالایی گستردهتر را دقیقتر ببینید، راهنمای بورس کالای ایران در FXAmazon مسیر بازارهای فیزیکی، مالی و مشتقه آن را جدا توضیح میدهد.
مزایا، محدودیتها و ریسکهایی که باید قبل از معامله دید
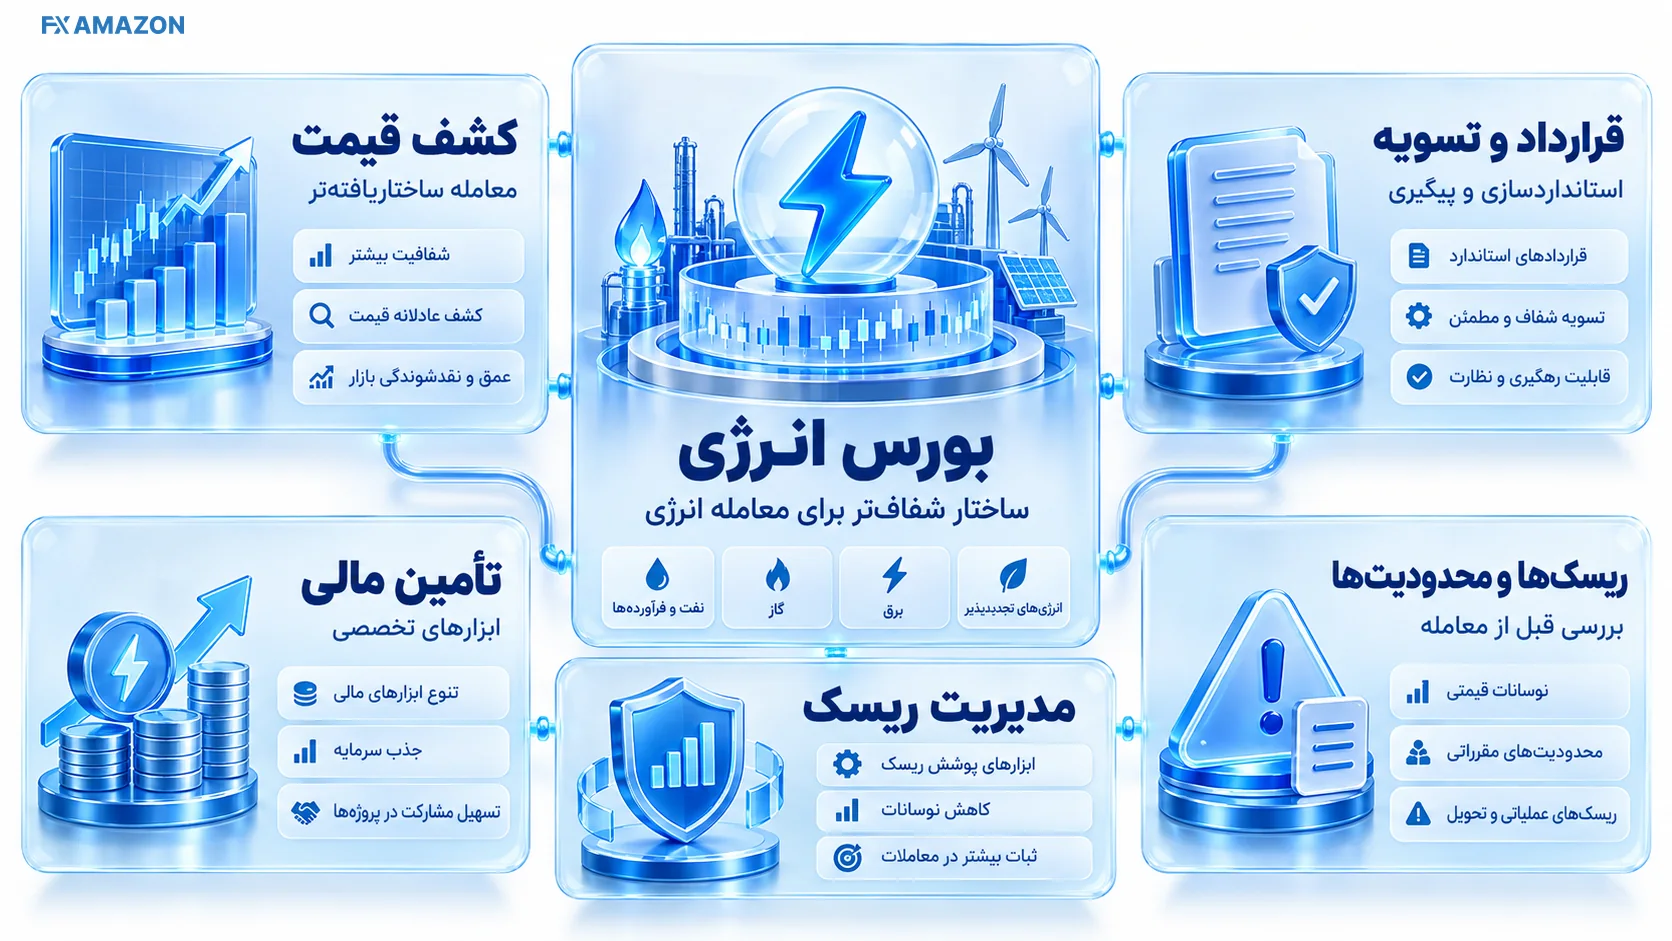
ارزش بورس انرژی در «ساختارمندکردن معامله» است: قواعد پذیرش و قرارداد، سازوکار رسمیتر سفارش و کشف قیمت، مسیر مشخصتر تسویه و امکان استفاده از ابزارهای مالی میتوانند شفافیت و برنامهریزی را نسبت به معامله کاملاً خارج از بازار بهتر کنند. برای تولیدکننده، مصرفکننده صنعتی و سرمایهگذار، این مزیتها شکل یکسانی ندارند.
مزیت بالقوه | در عمل چه کمکی میکند؟ | چه چیزی را تضمین نمیکند؟ |
|---|---|---|
کشف قیمت ساختاریافتهتر | مشاهده رقابت و شرایط رسمی عرضه/نماد | بهترین قیمت برای هر خریدار یا سود قطعی |
استانداردسازی | مشخصات قرارداد/عرضه و مسیر تسویه روشنتر | حذف همه اختلافها یا ریسک تحویل |
کاهش بخشی از ریسک طرف مقابل/اجرا | فرایند بازار و تسویه نقش کنترلی دارد | صفرشدن ریسک عملیاتی، نقدینگی یا قیمت |
تأمین مالی/پوشش ریسک | استفاده از برخی اوراق و مشتقه حسب ابزار فعال | مناسببودن ابزار اهرمی برای کاربر مبتدی |
دسترسی به بازار تخصصی انرژی | مسیر مستقیمتر برای بازیگران واجد شرایط | دسترسی همه اشخاص به همه کالاها |
مهمترین محدودیتها نیز عملیاند: ممکن است کالای موردنظر همیشه عرضه نشود، نقدشوندگی یک ابزار محدود باشد، خریدار شرایط خاصی نداشته باشد، وجه/تضمین در زمان مقرر تأمین نشود یا هزینه حمل و تحویل اقتصاد معامله را تغییر دهد. در ابزار مشتقه، اهرم و سررسید ریسک جداگانهای ایجاد میکند. «رسمی بودن بازار» این ریسکها را حذف نمیکند.
اشتباهات رایج درباره بورس انرژی
«بورس انرژی یعنی خرید سهام شرکتهای انرژی.» خیر؛ خود بورس انرژی بستر معامله حاملها و ابزارهای مرتبط است. سهام شرکتهای انرژی موضوع بازار سهام است.
«یک کد بورسی برای همه بخشهای بورس انرژی کافی است.» لزوماً خیر؛ نوع دسترسی تابع بازار، ابزار و هویت مشتری است.
«تعداد بازارها همیشه دو/سه/چهار است.» منابع دورههای مختلف taxonomy متفاوتی دارند؛ برای اقدام، ساختار و اطلاعیه جاری مهم است.
«کارمزد و پیشپرداخت یک درصد ثابت همیشگی دارد.» تعرفه، قرارداد و بازار تغییر میکند؛ عدد عمومی قدیمی را وارد محاسبه امروز نکنید.
«خرید برق از بورس انرژی همیشه ارزانتر است.» قیمت تابلو فقط یک جزء تصمیم است؛ دوره تحویل، تضمین و هزینههای دیگر باید سنجیده شود.
«هر کالایی که اسم انرژی دارد همیشه قابل خرید است.» پذیرش، برنامه عرضه و شرایط خریدار تعیین میکند چه چیزی در آن زمان واقعاً قابل معامله است.
اگر قصد ورود دارید، از کدام مسیر شروع کنید؟
اگر سرمایهگذار حقیقی هستید، ابتدا ببینید کدام اوراق، گواهی یا ابزار مرتبط با انرژی برای شخص حقیقی در سامانه شما فعال و مجاز است؛ بعد سراغ ریسک، نقدشوندگی و سررسید بروید. اگر خریدار صنعتی هستید، از سمت کالای موردنیاز و اطلاعیه عرضه شروع کنید و قبل از ثبت کد، شرایط خریدار و لجستیک را ببندید. اگر مصرفکننده برق هستید، مقررات جاری واجد شرایط بودن و نوع قرارداد دوره مصرف را از منبع روز بگیرید. اگر عرضهکنندهاید، فرآیند پذیرش و تعهدات تحویل/تضمین نقطه شروع است.
در هر چهار مسیر، یک قاعده مشترک وجود دارد: هیچ مقاله عمومی جای اطلاعیه عرضه، مشخصات قرارداد یا نماد و دستورالعمل جاری را نمیگیرد. ارزش یک راهنمای خوب این است که به شما بگوید کدام سند را باید پیدا کنید و کدام سؤال را قبل از تعهد مالی بپرسید.
اقدام بعدی — هدف خود را در یک جمله بنویسید: «میخواهم چه داراییای را، برای مصرف/سرمایهگذاری/پوشش ریسک، در چه بازهای معامله کنم؟» پاسخ همین جمله مشخص میکند سراغ بازار فیزیکی، برق، اوراق یا مشتقه بروید و چه نوع دسترسی لازم دارید.
پرسشهای متداول درباره بورس انرژی
بورس انرژی چیست؟
بازاری سازمانیافته برای معامله حاملهای انرژی و ابزارهای مالی مبتنی بر آنهاست. نوع معامله میتواند از کالای فیزیکی و برق تا اوراق و قراردادهای مشتقه متفاوت باشد.
آیا با کد بورسی عادی میتوان در بورس انرژی معامله کرد؟
برای بعضی ابزارهای قابل معامله ممکن است دسترسی معمول بازار سرمایه کافی باشد، اما بازارهای فیزیکی یا خدمات خاص میتوانند کد/مدارک و شرایط جدا بخواهند. بازار و ابزار را اول مشخص کنید.
آیا اشخاص حقیقی میتوانند از بورس انرژی خرید کنند؟
دسترسی حقیقی به همه بخشها یکسان نیست. بعضی ابزارهای اوراقی/مشتقه ممکن است برای حقیقی مجاز باشند، در حالی که بسیاری از معاملات فیزیکی برای اشخاص یا بنگاههای واجد شرایط طراحی شدهاند.
چه کالاهایی در بورس انرژی معامله میشود؟
گروههایی از نفت و فرآوردهها، گاز، برق و سایر حاملهای پذیرفتهشده، بههمراه اوراق، گواهیها و مشتقات مرتبط میتوانند معامله شوند. فهرست فعال باید در روز اقدام بررسی شود.
کارمزد بورس انرژی چقدر است؟
یک درصد واحد و همیشگی برای همه بازارها و کالاها وجود ندارد. تعرفه جاری، مالیات/عوارض حسب مورد، تضمین، تسویه و لجستیک را برای همان معامله محاسبه کنید.
تفاوت بورس انرژی و بورس کالا چیست؟
بورس انرژی تخصص بیشتری روی حاملهای انرژی، برق و ابزارهای مبتنی بر انرژی دارد؛ بورس کالا دامنه وسیعتری از کالاهای صنعتی، معدنی، پتروشیمی، کشاورزی و ابزارهای کالایی را پوشش میدهد.
برای خرید برق از بورس انرژی از کجا شروع کنیم؟
ابتدا بررسی کنید طبق مقررات جاری واجد شرایط هستید و کدام بازار/قرارداد برای دوره مصرف شما فعال است؛ سپس کارگزاری، دسترسی، تضمین و هزینه نهایی را مشخص کنید.
چرا بعضی منابع دو بازار و بعضی چهار بازار مینویسند؟
بهخاطر تفاوت زمان انتشار و سطح طبقهبندی. منابع قدیمی بیشتر فیزیکی/مشتقه یا فیزیکی/مشتقه/فرعی را برجسته میکنند؛ گزارشهای جدید میتوانند برق و سایر اوراق را جدا گزارش کنند.