صندوق سهامی نوعی صندوق سرمایهگذاری است که بخش عمده دارایی آن در سهام شرکتها و ابزارهای مرتبط با بازار سهام قرار میگیرد. شما بهجای انتخاب و نگهداری تکتک سهمها، واحد صندوق را میخرید و نتیجه سرمایهگذاریتان از تغییر ارزش داراییهای صندوق، هزینهها و در صندوقهای قابل معامله از قیمت خریدوفروش واحدها تأثیر میپذیرد. صندوق سهامی معمولاً برای حضور میانمدت یا بلندمدت در بورس طراحی میشود؛ اما نه سود ثابت دارد و نه از افت بازار مصون است.
تفاوت اصلی با خرید مستقیم سهام در «روش مالکیت و مدیریت» است: سهامدار مستقیم خودش شرکت و زمان معامله را انتخاب میکند؛ دارنده واحد صندوق، مالک واحدهای یک سبد تحت مدیریت است. برای انتخاب درست، باید علاوه بر بازده، نوع صندوق، ترکیب دارایی، ریسک افت سرمایه، نقدشوندگی و کارمزد را مقایسه کرد.
صندوق سهامی چگونه کار میکند؟
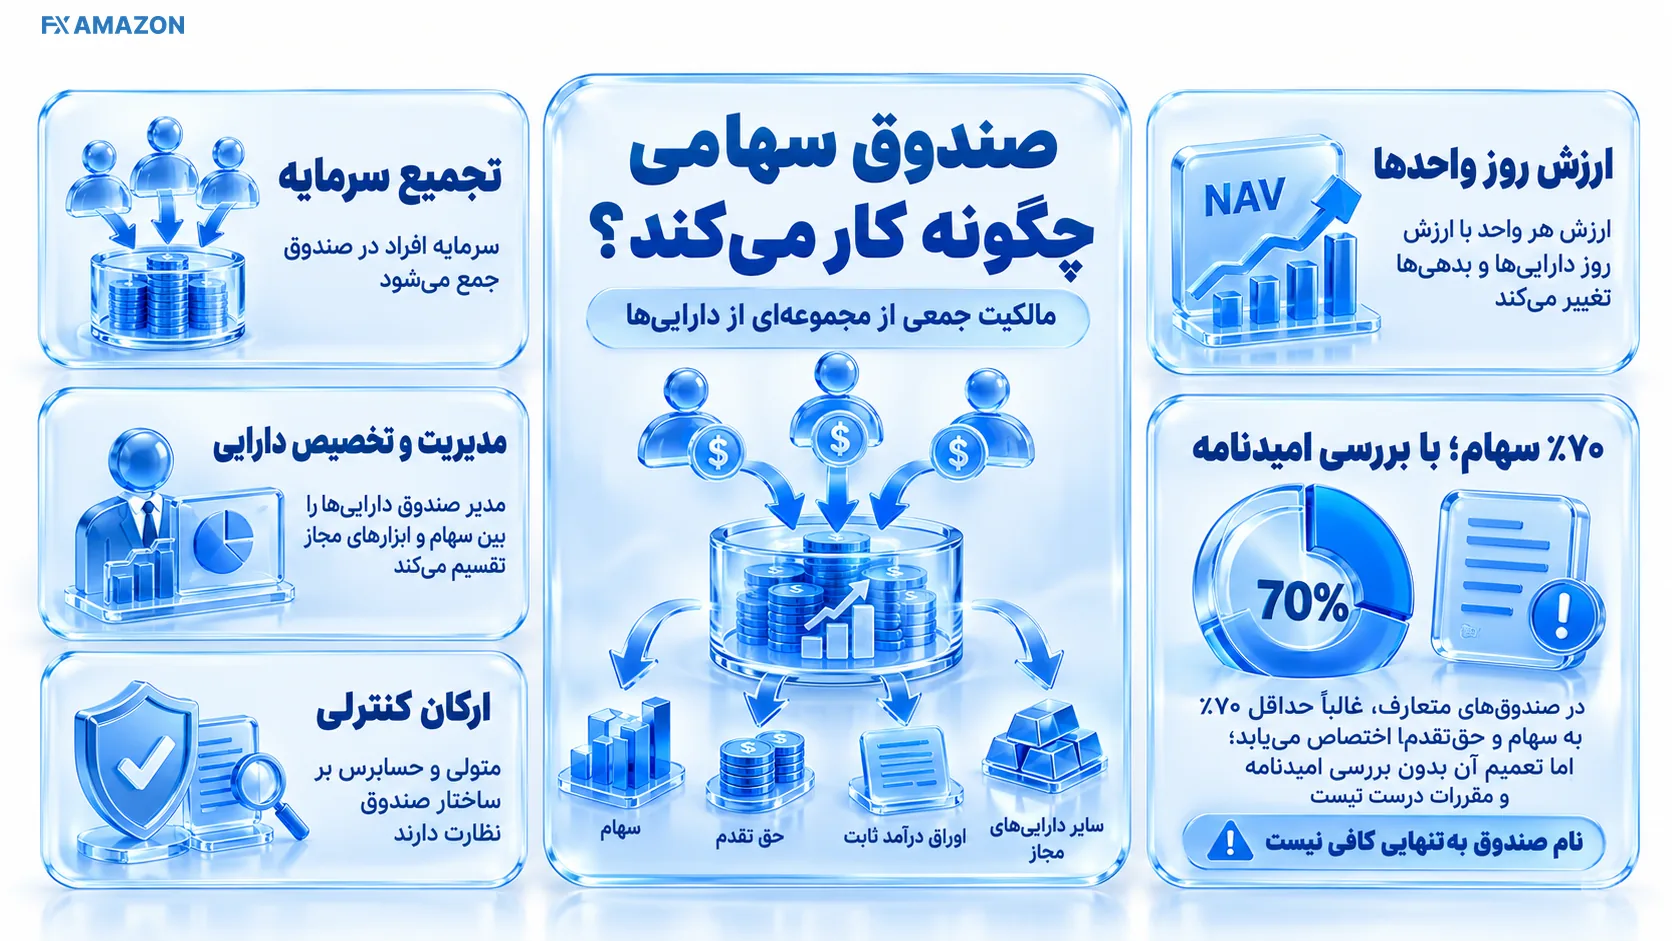
سرمایه افراد در صندوق تجمیع میشود. مدیر سرمایهگذاری طبق امیدنامه و محدودیتهای نظارتی، داراییها را بین سهام و دیگر ابزارهای مجاز تقسیم میکند؛ ارکان کنترلی مانند متولی و حسابرس نیز در ساختار صندوق نقش دارند. ارزش هر واحد متناسب با ارزش روز داراییها و بدهیها تغییر میکند. بنابراین صندوق جایگزین یک سهم خاص نیست؛ یک ساختار مالکیت جمعی برای نگهداری مجموعهای از داراییهاست.
در صندوقهای سهامی متعارف ایران، غالباً حداقل ۷۰ درصد دارایی به سهام و حق تقدم اختصاص مییابد؛ اما این عدد را نباید بدون بررسی امیدنامه و مقررات روز به همه صندوقهای تخصصی، اهرمی و ساختارهای جدید تعمیم داد. نام صندوق بهتنهایی برای تشخیص نصاب سرمایهگذاری یا مجاز بودن ابزارها کافی نیست.
سرمایهگذار مالک چه چیزی میشود؟
با خرید واحد صندوق، مالک بخشی از حقوق اقتصادی صندوق میشوید، نه سهامدار مستقیم تمام شرکتهای موجود در پرتفوی آن. معمولاً نمیتوانید شخصاً تصمیم بگیرید کدام سهم از سبد حذف شود یا از طرف صندوق در مجمع شرکتهای سرمایهپذیر رأی بدهید. تصمیمهای مدیریتی و حدود اختیار، تابع اساسنامه و امیدنامه صندوق است؛ حقوق دارندگان واحدها هم باید از همان اسناد خوانده شود.
بازده صندوق از کجا میآید؟
تغییر قیمت سهام موجود در پرتفوی، سود نقدی شرکتهای سرمایهپذیر، درآمد سایر داراییهای مجاز و هزینههای اداره صندوق در ارزش واحد اثر میگذارند. برخی صندوقها سود نقدی دورهای به دارنده واحد میپردازند و برخی بازده را در ارزش واحد انباشته میکنند. پرداخت سود و تاریخ آن یک ویژگی عمومی و تضمینشده برای تمام صندوقهای سهامی نیست؛ سیاست هر صندوق را باید جداگانه بررسی کرد.
انواع صندوقهای سهامی را از دو زاویه بشناسید
اشتباه متداول این است که «صندوق سهامی» و «ETF» را یک نوع واحد بدانیم. سهامی بودن به «دارایی داخل سبد» اشاره دارد؛ ETF بودن به «نحوه معامله واحدها». یک صندوق میتواند سهامی و همزمان قابل معامله باشد؛ صندوق سهامی دیگری ممکن است با سازوکار صدور و ابطال واحد کار کند.
از نظر روش خرید: قابل معامله یا صدور و ابطال
ویژگی | صندوق سهامی قابل معامله (ETF) | صندوق سهامی صدور و ابطالی |
|---|---|---|
مسیر ورود | ثبت سفارش واحد در سامانه معاملات کارگزاری | درخواست صدور واحد از مسیر اعلامشده صندوق |
مبنای قیمت معامله | قیمت لحظهای بازار؛ ممکن است با NAV متفاوت باشد | قیمت صدور یا ابطال طبق مقررات و زمان ارزشگذاری صندوق |
زمان قطعیشدن قیمت | هنگام انجام معامله در بازار | مطابق چرخه ارزشگذاری و ثبت درخواست |
عامل مهم هنگام خروج | حجم سفارشها، عمق بازار، فاصله خریدوفروش و بازارگردانی | مهلت ابطال، روش تسویه و محدودیتهای سند صندوق |
چه چیزی باید خواند؟ | تابلوی معاملات، NAV، بازارگردان و امیدنامه | اساسنامه، امیدنامه و ضوابط صدور/ابطال |
این تمایز صرفاً توضیح سازوکار است. جزئیات بازار ایران، ساعات معامله، محدودیت سفارش، کف سرمایه و زمان تسویه به نماد و مقررات قابل اجرا در همان روز وابسته است.
از نظر راهبرد: فعال، شاخصی و بخشی
صندوق سهامی فعال میکوشد با انتخاب و وزندهی سهمها طبق سیاست اعلامشده به نتیجه مطلوب برسد و ممکن است نسبت به شاخص مرجع بهتر یا بدتر عمل کند. صندوق شاخصی تلاش میکند بازده یک شاخص مشخص را با خطای ردیابی قابل قبول دنبال کند. صندوق بخشی سرمایه را عمدتاً روی یک صنعت یا گروه خاص متمرکز میکند؛ به همین دلیل ممکن است نسبت به صندوق سهامی متنوع، افت شدیدتری هنگام شوک همان صنعت تجربه کند.
صندوق اهرمی چه فرقی با صندوق سهامی معمولی دارد؟
صندوقهای اهرمی یا دارای طبقات متفاوت واحد، سازوکار ویژهای برای توزیع ریسک و بازده دارند؛ در بعضی ساختارها، نوسان ارزش واحد پرریسک میتواند بیش از تغییرات سبد سهام شود. نباید صرف وجود واژه «سهامی» در طبقهبندی محصول را به معنای یکسان بودن ریسک با صندوق سهامی عادی دانست. سازوکار اهرم، نوع واحد، شرایط تسویه و حقوق هر طبقه باید در امیدنامه همان صندوق مطالعه شود.
مزایای صندوق سهامی؛ چه چیزی را سادهتر میکند؟
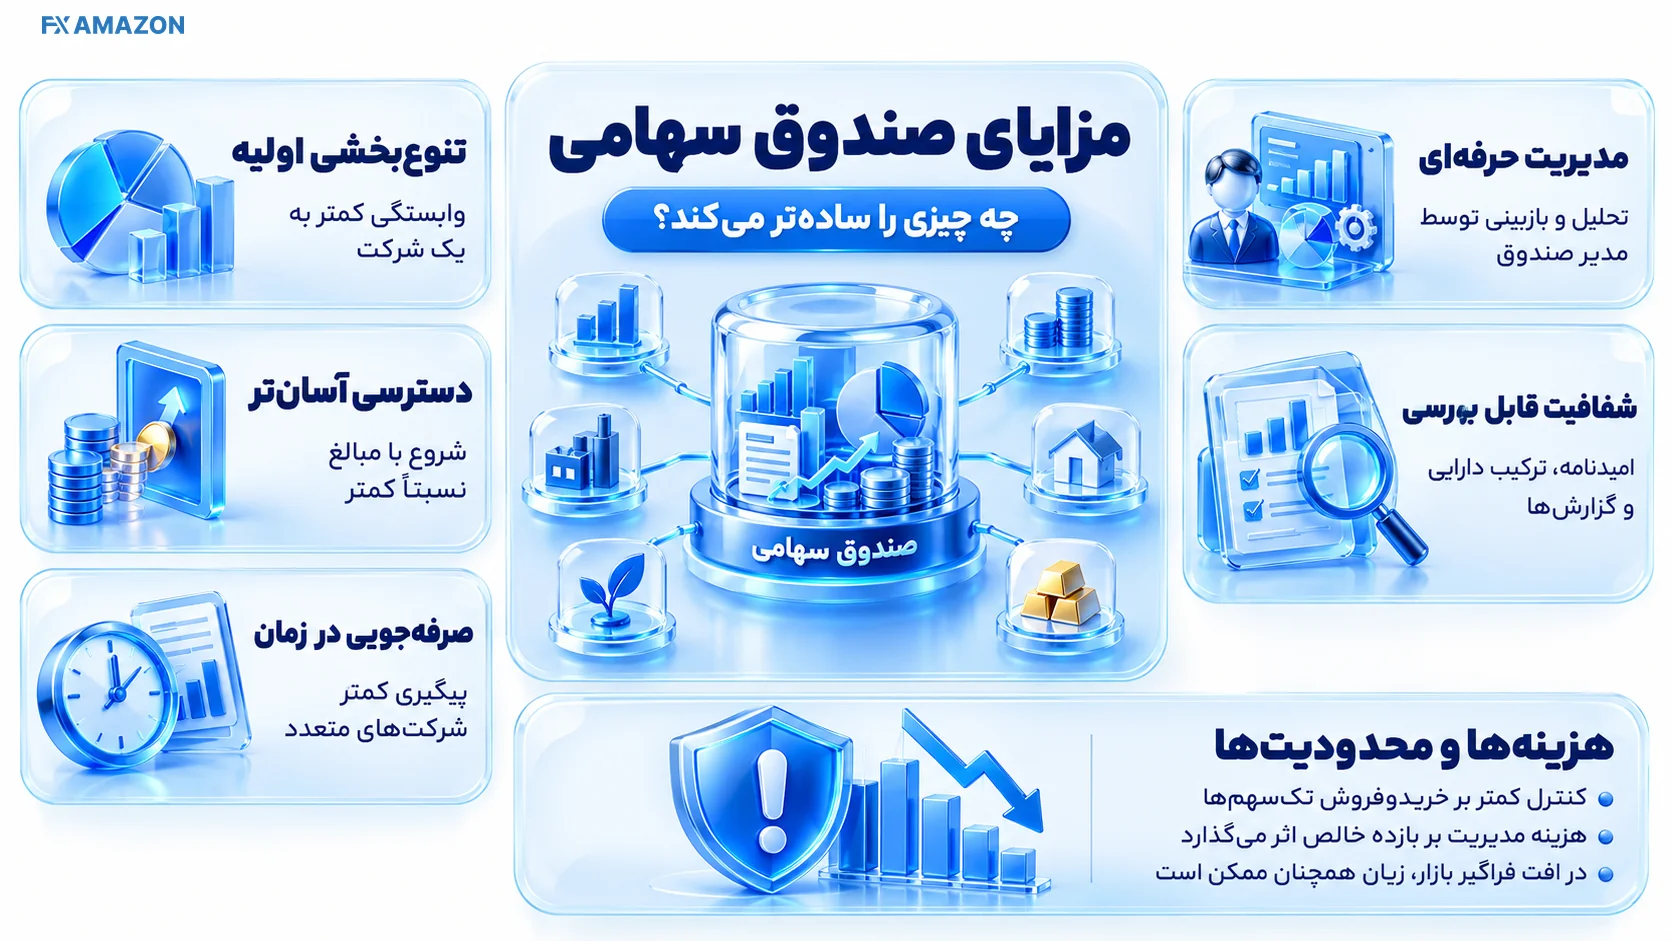
تنوعبخشی اولیه: بهجای وابستگی کامل به یک شرکت، بازده به مجموعهای از داراییها وابسته میشود؛ البته تنوع اسمی لزوماً تنوع واقعی عوامل ریسک نیست.
مدیریت حرفهای در چارچوب مشخص: تحلیل و بازبینی ترکیب سبد عمدتاً بر عهده مدیر صندوق است؛ نه به معنای مصونیت از خطا یا تضمین عملکرد.
دسترسی با مبالغ نسبتاً کمتر از ساخت مستقیم یک سبد متنوع: میزان حداقل سفارش یا صدور تابع نوع صندوق و ضوابط روز است.
شفافیت قابل بررسی: اسنادی مانند امیدنامه، ترکیب دارایی و گزارشهای صندوق امکان ارزیابی تصمیم مدیر را فراهم میکنند؛ البته کیفیت و تازگی افشا اهمیت دارد.
صرفهجویی در زمان پیگیری شرکتهای متعدد: مناسب کسی که نمیخواهد هر گزارش فصلی و خبر تکسهم را مستقلاً تحلیل کند.
این مزیتها هزینه دارند: شما کنترل کمتری بر خریدوفروش تکسهمها دارید، هزینه مدیریت یا سایر مخارج به عملکرد خالص صندوق اثر میگذارد و در دوره افت فراگیر بازار، سبد متنوع سهامی هم ممکن است زیان کند.
ریسکهای صندوق سهامی فقط به افت شاخص محدود نیست
نوع ریسک | نشانه یا منشأ | اقدام بررسی پیش از خرید |
|---|---|---|
ریسک بازار | افت همزمان بخش بزرگی از سهام در رکود یا شوک سیاسی و اقتصادی | افتهای تاریخی و افق نگهداری شخصی را ببینید |
ریسک تمرکز | وزن زیاد چند نماد یا یک صنعت حتی در صندوق ظاهراً متنوع | ۱۰ دارایی بزرگ و وزن صنایع را بررسی کنید |
ریسک مدیر و سبک | تصمیمهای فعال ناموفق، انحراف از شاخص یا تغییر راهبرد | عملکرد در دورههای مختلف و ثبات تیم/سیاست را بخوانید |
ریسک نقدشوندگی | کمبود خریدار ETF یا طولانیشدن فرایند ابطال | عمق معاملات، فاصله قیمت خریدوفروش و مقررات خروج را چک کنید |
ریسک فاصله قیمت و NAV | خرید واحد ETF گرانتر از ارزش خالص پشتوانه آن | قیمت بازار را با NAV نزدیک به زمان معامله بسنجید |
ریسک مقررات/عملیات | تغییر ضوابط، توقف معاملات، اختلال سامانه یا محدودیت صدور و ابطال | اطلاعیههای جاری و اسناد معتبر صندوق را کنترل کنید |
ریسک قدرت خرید | مثبت بودن بازده اسمی ولی عقبماندن از تورم در افق مورد نظر | هدف مالی و بازده واقعی خود را جدا ارزیابی کنید |
آیا صندوق سهامی میتواند اصل پول را از بین ببرد؟
افت قیمت واحدها ممکن است و زیان میتواند قابل توجه باشد. صندوق سهامی معمولی تعهد عمومی به حفظ اصل سرمایه یا پرداخت نرخ سود معین ندارد. ورشکستگی یا افت یک شرکت در سبد نیز لزوماً به معنای از بین رفتن تمام دارایی صندوق نیست، اما ریسک بازار و تمرکز همچنان باقی است. عبارتهایی مثل «کمریسکتر از تکسهم» فقط در مقایسه مشخص و با توجه به تنوع واقعی معتبرند؛ مترادف «بیریسک» نیستند.
چرا تنوع ۳۰ سهم همیشه به معنی ریسک پایین نیست؟
فرض کنید صندوقی از ۳۰ نماد تشکیل شده، اما ۶۵ درصد دارایی آن در چند شرکت همصنعت قرار گرفته است. در بحران آن صنعت، بخش بزرگی از سبد ممکن است همجهت افت کند. تعداد نماد به تنهایی کافی نیست؛ وزن هر شرکت، تمرکز صنعتی، همبستگی داراییها و میزان وجه نقد نیز باید سنجیده شود.
تفاوت صندوق سهامی با خرید مستقیم سهام
معیار تصمیم | خرید واحد صندوق سهامی | خرید مستقیم سهام شرکتها |
|---|---|---|
دارایی تحت مالکیت | واحد صندوق و حقوق وابسته به آن | سهم مشخص از شرکت ناشر |
انتخاب نماد و زمان معامله | بر عهده مدیر صندوق در محدوده سیاست سرمایهگذاری | بر عهده خود سرمایهگذار |
تنوعبخشی | از طریق سبد صندوق؛ میزان واقعی باید بررسی شود | وابسته به تعداد سهمها و وزندهی خود فرد |
حق رأی و مجامع شرکتها | غالباً بهطور مستقیم برای دارنده واحد وجود ندارد | طبق حقوق قانونی سهم و شرایط حضور در مجمع |
نیاز به تحلیل مستمر | تمرکز بر تحلیل خود صندوق و عملکرد مدیر | نیاز به تحلیل کسبوکار، گزارش مالی و ارزشگذاری شرکتها |
هزینه | هزینههای صندوق + هزینههای معاملاتی مربوط | کارمزد معاملاتی و هزینه زمان/تحلیل شخصی |
شخصیسازی سبد | کم؛ سبد بهصورت جمعی اداره میشود | زیاد؛ قابل طراحی برای سلیقه و محدودیت شخصی |
ریسک شاخص و صنعت | باقی است؛ صندوق میتواند از بازار عقب بماند | به ترکیب و مهارت خود فرد بستگی دارد |
یک سرمایهگذار حرفهای ممکن است برخی شرکتها را عمیقتر از مدیر صندوق بشناسد و بخواهد رأی و اختیار مستقیم داشته باشد. در مقابل، سرمایهگذاری که وقت کافی برای تحلیل ندارد، ممکن است با انتخاب یک صندوق شفاف و کمهزینه، خطاهای ناشی از معاملات مکرر را کاهش دهد. هیچکدام همیشه پربازدهتر نیستند؛ تفاوت اصلی در کنترل، هزینه، مهارت مورد نیاز و تحمل ریسک است.
صندوق سهامی با صندوق درآمد ثابت و مختلط چقدر فرق دارد؟
صندوق درآمد ثابت طبق ماهیت و مقررات خود سهم بیشتری از دارایی را در ابزارهای درآمد ثابت نگه میدارد؛ بنابراین معمولاً حساسیت مستقیم کمتری به نوسان سهام دارد، ولی از ریسک نرخ سود، اعتبار، نقدشوندگی و تغییر مقررات کاملاً خالی نیست. صندوق مختلط ترکیبی از سهام و اوراق با درآمد ثابت دارد. صندوق سهامی برای کسی که میخواهد ریسک بازار سهام را بپذیرد، ابزار مناسبتری برای همین مواجهه است؛ نه لزوماً برای پولی که در کوتاهمدت لازم دارد.
NAV چیست و چرا قیمت واحد ETF همیشه با آن برابر نیست؟
ارزش خالص دارایی یا NAV از کسر بدهیها از ارزش داراییهای صندوق و سپس تقسیم حاصل بر تعداد واحدهای مربوط به دست میآید. در صندوقهای قابل معامله، علاوه بر NAV، قیمت بازاری وجود دارد که از عرضه و تقاضای واحدها شکل میگیرد. بعضی نمادها NAV ابطال یا NAV آماری/لحظهای منتشر میکنند؛ نوع و زمان محاسبه را از منبع همان صندوق بخوانید، زیرا مقایسه قیمت لحظهای با NAV قدیمی میتواند نتیجه گمراهکننده بدهد.
این تفکیک در راهنمای رسمی تفاوت صندوقها و ETFها نیز توضیح داده شده است:
“An ETF’s market price also fluctuates during the trading day.”
Investor.gov — Characteristics of Mutual Funds and ETFs
مثال عددی: خرید صندوق با حباب مثبت یا تخفیف
فرض کنید NAV اعلامی هر واحد ETF برابر ۱٬۰۰۰ تومان و قیمت فروش موجود در تابلو ۱٬۰۵۰ تومان باشد. نسبت اختلاف قیمت با NAV برابر است با «(۱٬۰۵۰ − ۱٬۰۰۰) ÷ ۱٬۰۰۰ × ۱۰۰»؛ یعنی ۵ درصد بالاتر از NAV. اگر فقط این فاصله از بین برود و NAV تغییر نکند، قیمت بازار میتواند تا حدود ۱٬۰۰۰ تومان کاهش یابد؛ بدون آنکه دارایی پایه صندوق همان میزان افت کرده باشد. حالت عکس، یعنی معامله زیر NAV، «تخفیف» است و همیشه به معنای فرصت بیخطر نیست.
هنگام مقایسه باید زمان ثبت NAV، حدود تغییرپذیری ارزش داراییها، عمق سفارشها، کیفیت بازارگردانی و دامنه نوسان مجاز نماد را با هم دید. حباب مثبت پنجدرصدی در مثال، داده واقعی هیچ صندوقی نیست؛ صرفاً برای نشاندادن شیوه محاسبه است.
بازده منفی چگونه جبران میشود؟
اگر ارزش سرمایه از ۱۰۰ به ۸۰ برسد، زیان ۲۰ درصد است؛ اما برای بازگشت از ۸۰ به ۱۰۰، بازده ۲۵ درصد لازم است: «(۱۰۰ − ۸۰) ÷ ۸۰». همین نامتقارن بودن افت و جبران افت دلیل مهمی است که یک صندوق را نباید فقط بر اساس بیشترین بازده سال گذشته انتخاب کرد.
هزینه واقعی سرمایهگذاری در صندوق سهامی
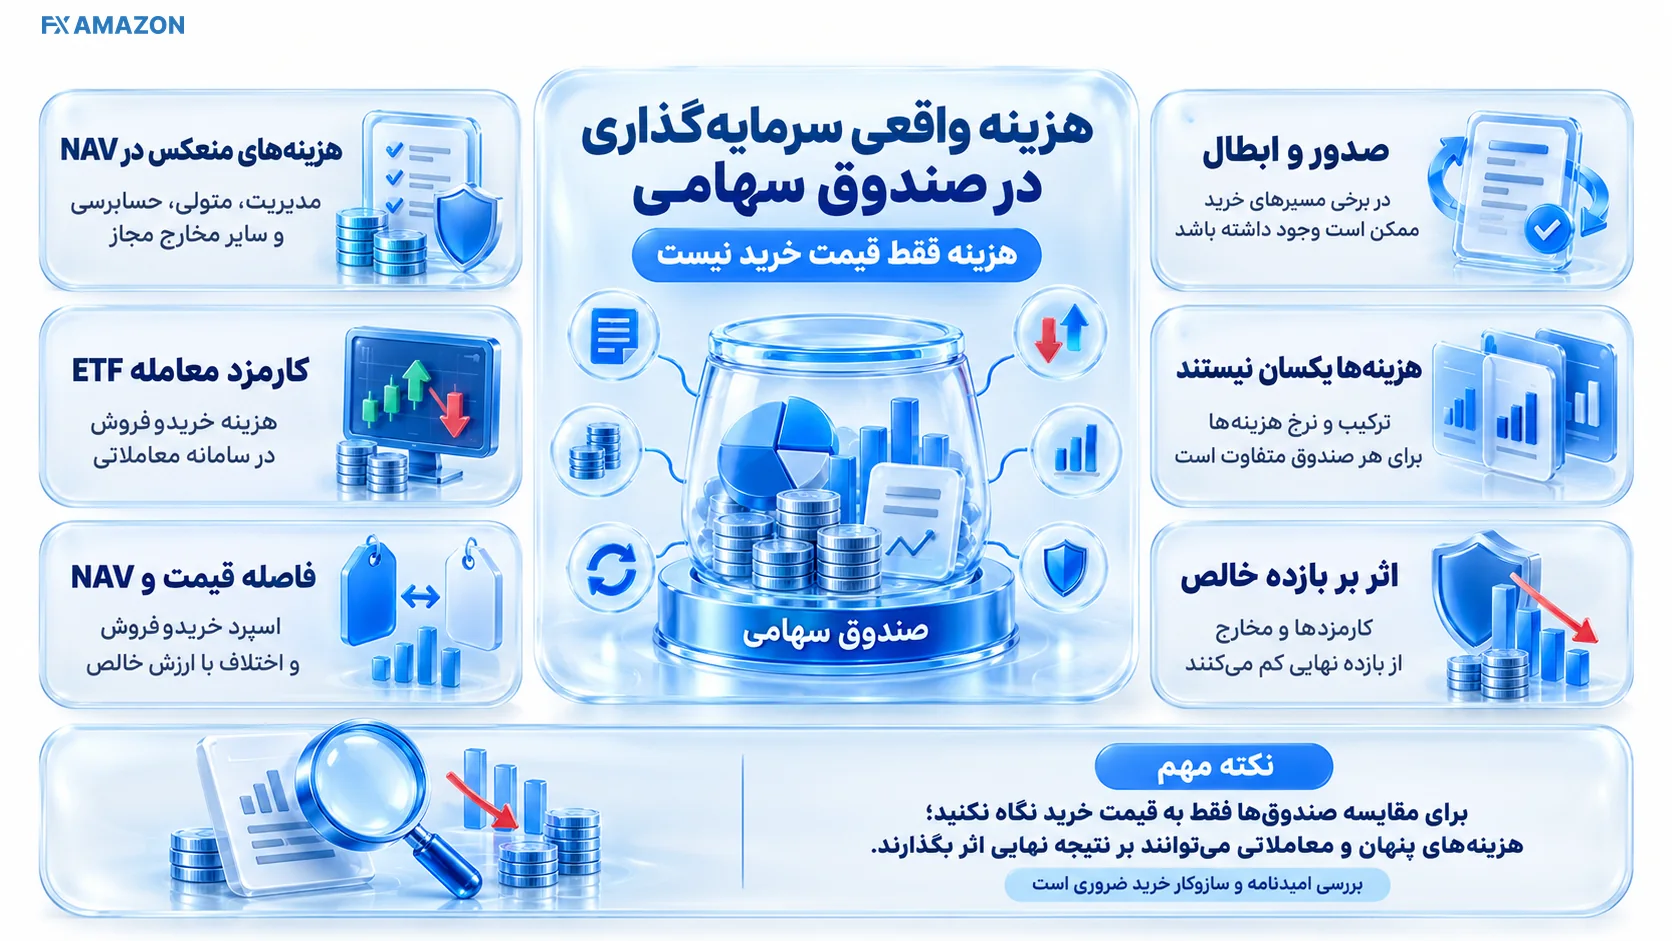
هزینه صندوق فقط عددی نیست که هنگام خرید در سامانه میبینید. بخشی از هزینهها مانند مدیریت، متولی، حسابرسی و سایر مخارج مجاز میتوانند در NAV منعکس شوند؛ بخش دیگر شامل کارمزد معامله ETF، فاصله قیمت خریدوفروش، اختلاف با NAV و در مواردی هزینه صدور یا ابطال است. ترکیب و نرخ این هزینهها برای هر صندوق و مسیر خرید متفاوت است.
برای بررسی اصل اثر هزینهها میتوان توضیح هزینههای صندوق و ETF را دید؛ نرخهای مطرحشده در آن مربوط به بازار ایالات متحدهاند و نباید مستقیماً به کارمزد ایران تعمیم داده شوند:
“Fees and expenses reduce the value of your fund’s investment returns.”
Investor.gov — Mutual Fund and ETF Fees and Expenses
مثال اثر کارمزد و فاصله خریدوفروش
فرض کنید ۱۰ میلیون تومان واحد ETF میخرید و پس از یک دوره، ارزش تئوریک سبد ۱۲ درصد افزایش مییابد. اگر هزینههای مؤثر در NAV، هزینه خریدوفروش و اختلاف اجرای سفارش مجموعاً بازده قابل دریافت شما را ۱ واحد درصد کاهش دهند، بازده خالص فرضی به حدود ۱۱ درصد میرسد؛ یعنی بهجای ۱ میلیون و ۲۰۰ هزار تومان، نزدیک ۱ میلیون و ۱۰۰ هزار تومان سود پیش از هر هزینه یا اثر مالی دیگری. این فقط مثال محاسباتی است و نرخ واقعی هزینه هیچ صندوقی را نشان نمیدهد.
برای مقایسه منصفانه صندوقها، بازده منتشرشده را با روش محاسبه یکسان، شامل اثر تقسیم سود و هزینههای صندوق بخوانید؛ هزینههایی مانند کارمزد شخصی سفارش و فاصله خریدوفروش ممکن است در نمودار بازده رسمی صندوق لحاظ نشده باشند.
چگونه صندوق سهامی بخریم و بفروشیم؟
مسیر خرید صندوق سهامی ETF
ابتدا صندوق و نماد معاملاتی واقعی را شناسایی کنید و نام آن را با امیدنامه و اطلاعات ناشر تطبیق دهید.
اطمینان یابید کد بورسی، احراز هویت و دسترسی معاملاتی لازم در کارگزاری شما فعال است.
پیش از سفارش، ترکیب دارایی، آخرین NAV معتبر، قیمت بازار، حجم و عمق سفارش و فاصله بهترین خرید و فروش را بررسی کنید.
سفارش خرید را با قیمت و حجمی وارد کنید که با برنامه ریسک شما هماهنگ باشد؛ ثبت سفارش به معنای قطعیشدن انجام معامله نیست.
پس از اجرا، قیمت تمامشده، کارمزد، تعداد واحد و تاریخ ورود را ثبت کنید و هنگام خروج همین موارد را همراه با وضعیت نقدشوندگی دوباره بسنجید.
اگر به دنبال شناخت گزینههای دسترسی به معاملات بازار سرمایه هستید، فهرست مقایسه کارگزاریهای بورس میتواند نقطه شروع بررسی کارگزاری باشد؛ این فهرست، تأیید مجوز روز یا توصیه خرید صندوق خاص نیست.
“مقایسه و بررسی سرویسهای مرتبط با بورس بر اساس معیارهای کاربردی، شفاف و قابل اعتماد.”
FXAmazon — فهرست کارگزاریهای بورس
مسیر خرید صندوق صدور و ابطالی
در صندوق صدور و ابطالی، مسیر سفارش معمولاً در وبسایت یا سامانه مشخصشده توسط خود صندوق ارائه میشود. سرمایهگذار پس از انجام پیشنیازهای هویتی و پرداخت وجه، درخواست صدور ثبت میکند؛ تعداد نهایی واحدها بر اساس مقررات قیمتگذاری و زمان ثبت درخواست مشخص میشود. برای خروج نیز درخواست ابطال میدهد و وجه طبق شرایط اعلامشده پرداخت میشود. «فروختن فوری در تابلوی بورس» ویژگی ذاتی این ساختار نیست.
حداقل مبلغ خرید و زمان تسویه چقدر است؟
حداقل سفارش ETF، مبلغ صدور واحد، ساعات معامله و مدت تسویه اعداد ثابت و جهانی نیستند؛ به مقررات فعال بازار، نوع ابزار، نماد و اسناد همان صندوق وابستهاند و ممکن است تغییر کنند. پیش از پرداخت، این چهار مورد را در سامانه اجرایی و اطلاعیههای معتبر روز بررسی کنید؛ عدد قدیمی وبلاگ را بهعنوان قانون قطعی به کار نبرید.
برای انتخاب صندوق سهامی کدام معیارها واقعاً مهماند؟
بازده را با شاخص و دوره زمانی هممبنا مقایسه کنید
مقایسه بازده یکساله صندوق با رشد چندروزه شاخص یا عملکرد یک صندوق با ماهیت بخشی در برابر صندوق شاخصی گسترده، معیار درستی نیست. ابتدا شاخص مرجع مصوب یا مناسب با راهبرد صندوق را پیدا کنید؛ سپس بازده سهماهه، یکساله و در صورت وجود سه تا پنجساله را روی تاریخهای آغاز و پایان یکسان بررسی کنید. اثر تقسیم سود، توقف واحدها، تعدیلها و تاریخ تأسیس صندوق را در نظر بگیرید.
برای مثال، اگر صندوق فرضی طی یک دوره ۲۵ درصد و شاخص قابل مقایسه در همان دوره ۳۰ درصد بازده داشته باشد، صندوق از معیار ۵ واحد درصد عقب افتاده است؛ حتی اگر عدد ۲۵ درصد بهتنهایی جذاب به نظر برسد. یک دوره بهتر بودن نیز استمرار برتری در دوره بعد را ثابت نمیکند.
افت بیشینه، تمرکز سبد و نقدشوندگی را کنار هم ببینید
حداکثر افت از قله تا کف (Maximum Drawdown) نشان میدهد دارنده واحد در بدترین افت مشاهدهشده دوره بررسی چه فشار قیمتی را تحمل کرده است. در کنار آن، وزن ده دارایی بزرگ، سهم صنایع، گردش سبد، حجم معاملات روزانه، عمق سفارش و اختلاف قیمت بازار با NAV را ببینید. شاخصهای ریسک مانند انحراف معیار یا نسبت شارپ تنها با داده، افق و نرخ بدونریسک همساز قابل قیاساند.
امیدنامه، ترکیب دارایی و گزارش ارکان را بخوانید
امیدنامه هدف، محدودیتهای سرمایهگذاری، سازوکار ارزشگذاری و هزینهها را روشن میکند. ترکیب دارایی و گزارشهای دورهای نشان میدهند مدیر در عمل چه کرده است. نام و نقش ارکان، اطلاعیه تغییر مدیر، تغییر سیاست، محدودیت یا تعلیق معاملات و گزارشهای ناظر بر صندوق برای سنجش ریسک عملیاتی اهمیت دارند. اطلاعات را از آخرین نسخه معتبر و سامانههای رسمی مرتبط با صندوق استعلام کنید.
چرا «بهترین صندوق سهامی» یک نام ثابت ندارد؟
بهترین گزینه برای فردی که سه سال فرصت دارد و نوسان ۳۰ درصدی را تاب میآورد، میتواند با انتخاب فردی که شش ماه دیگر به پیشپرداخت خانه نیاز دارد متفاوت باشد. حتی رتبه اول بازده گذشته ممکن است نتیجه تمرکز موقت روی یک صنعت، ریسک بالاتر یا شروع محاسبه در تاریخ خاص باشد. رتبهبندی معتبر باید تاریخ، طبقه صندوق، بازه بازده، شاخص مرجع، ریسک، هزینه و نقدشوندگی را شفاف کند؛ هیچ نامی بدون این معیارها توصیه قابل اتکا نیست.
پرسش برای مقایسه | اگر پاسخ مطلوب بود | علامت احتیاط |
|---|---|---|
آیا صندوق با هدف من همخوان است؟ | افق زمانی و ریسک با سیاست صندوق سازگار است | نیاز نزدیک به وجه و ریسک سهام بالا |
آیا عملکرد قابل قیاس است؟ | بازه زمانی و شاخص مرجع همساناند | فقط تبلیغ بهترین بازده یک ماه |
آیا سبد بیش از حد متمرکز است؟ | پراکندگی متناسب با راهبرد اعلامی دارد | وزن بالا در چند سهم همجهت بدون توضیح |
آیا خروج عملی است؟ | سازوکار ابطال یا عمق معامله روشن است | اختلاف زیاد سفارش و NAV یا صف کمعمق |
آیا هزینه شفاف است؟ | امیدنامه و هزینه اجرایی قابل بررسیاند | مقایسه صرفاً بر مبنای «بدون کارمزد» |
چه کسی صندوق سهامی بخرد و چه کسی سراغ گزینه دیگر برود؟
کسی که افق سرمایهگذاری نسبتاً بلند دارد، تحمل افت موقت ارزش سرمایه را پذیرفته و وقت یا مهارت کافی برای انتخاب مداوم سهمها ندارد، میتواند صندوق سهامی را بهعنوان یکی از گزینههای بررسی قرار دهد. کسی که به پول برای هزینه ضروری کوتاهمدت نیاز دارد یا امکان تحمل کاهش شدید ارزش را ندارد، نباید صرف جذابیت بازده تاریخی به صندوق سهامی تکیه کند.
یک انتخاب میانی هم ممکن است: بخش مشخصی از دارایی را در صندوق سهامی متنوع و بخش دیگری را متناسب با نیاز نقدینگی و درجه ریسک در ابزارهای دیگر نگه دارید. چنین ترکیبی باید بر اساس هدف شخصی، بدهی، صندوق اضطراری و شرایط واقعی بازار طراحی شود؛ هیچ نسبت ثابتی برای همه افراد مناسب نیست.
سه پرسش قبل از ثبت سفارش
آیا این پول را در کوتاهمدت برای هزینهای ضروری لازم دارم؟ اگر بله، ریسک افت سهام با نیاز نقدی تعارض دارد.
اگر سرمایه من ۲۰ تا ۳۰ درصد کاهش یابد، آیا میتوانم بدون تصمیم احساسی برنامهام را حفظ یا بازنگری کنم؟ عددها سناریوی آزمون تحمل ریسکاند، نه پیشبینی.
آیا امیدنامه، هزینه، وضعیت NAV و روش خروج صندوق موردنظر را واقعاً فهمیدهام؟ اگر نه، بهتر است پیش از سفارش اطلاعات ناقص را تکمیل کنم.
اشتباههای پرتکرار هنگام خرید صندوق سهامی
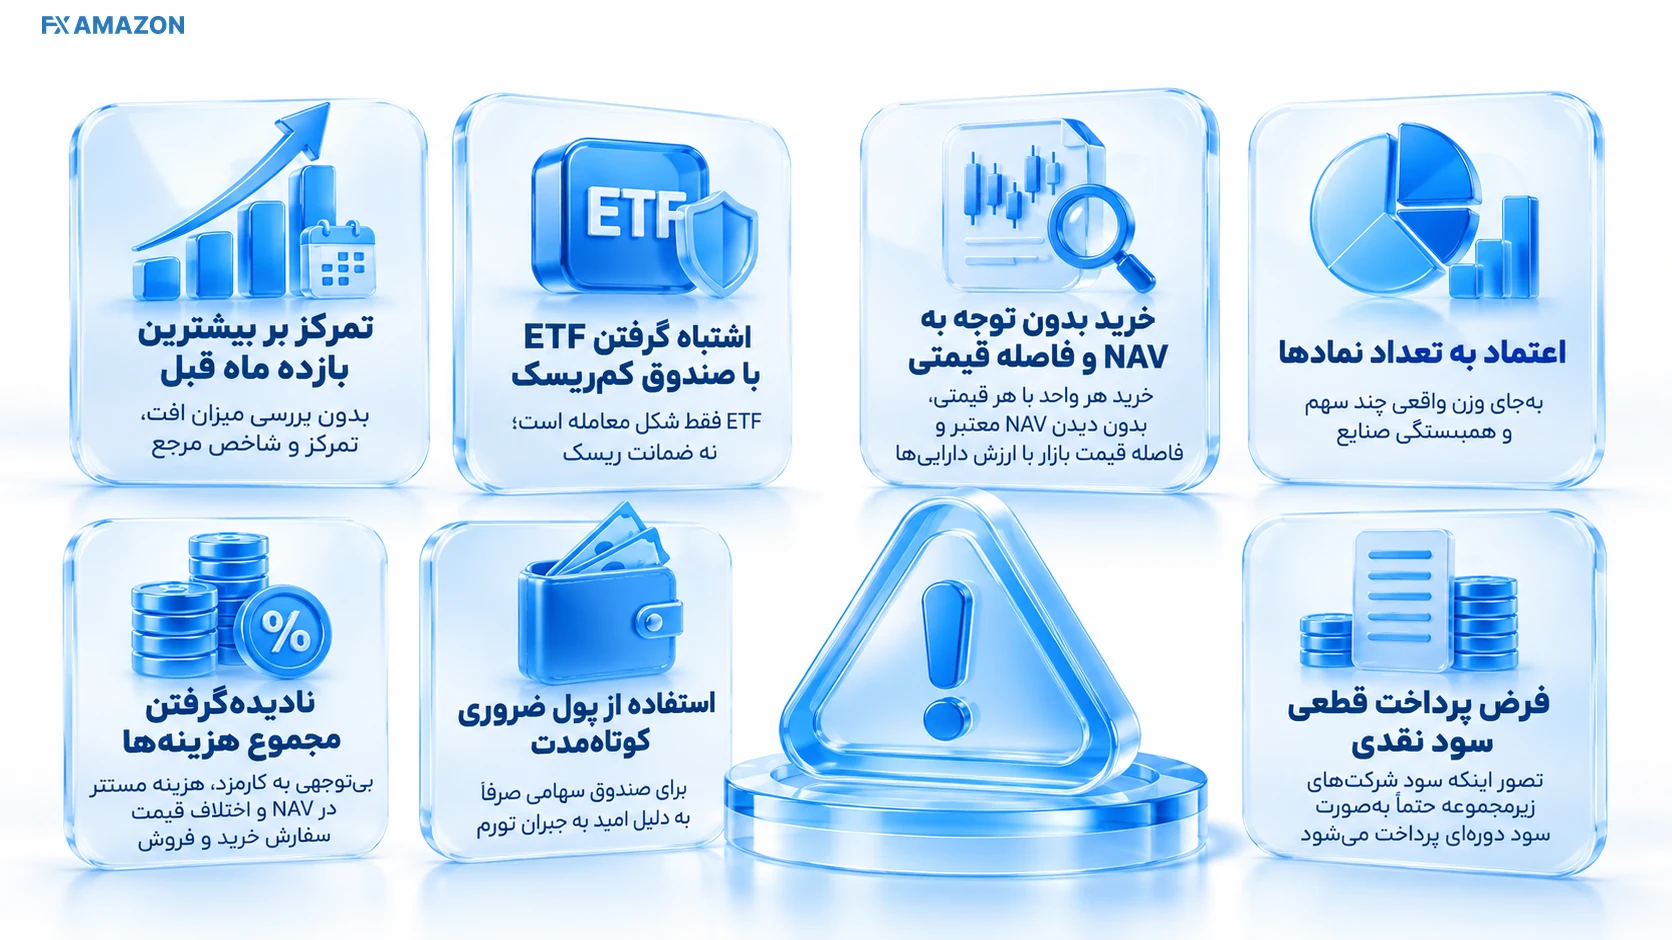
انتخاب فقط بر اساس بیشترین بازده ماه قبل، بدون بررسی میزان افت، تمرکز و شاخص مرجع.
تصور اینکه ETF همان صندوق کمریسک است؛ ETF شکل معامله است، نه ضمانت ریسک.
خرید هر واحد با هر قیمتی، بدون دیدن NAV معتبر و فاصله قیمت بازار با ارزش داراییها.
اعتماد به تعداد نمادهای پرتفوی بهجای وزن واقعی چند سهم و همبستگی صنایع.
نادیدهگرفتن مجموع کارمزد، هزینه مستتر در NAV و اختلاف قیمت سفارش خرید و فروش.
استفاده از پول ضروری کوتاهمدت برای صندوق سهامی صرفاً به دلیل امید به جبران تورم.
فرض اینکه سود نقدی شرکتهای زیرمجموعه حتماً بهصورت سود دورهای به دارنده واحد پرداخت میشود.
در یک تصمیم درست، نام صندوق آخرین سؤال است. ابتدا باید مشخص کنید چه ریسکی میخواهید بپذیرید، چه مدت میتوانید سرمایه را نگه دارید و آیا روش خرید و خروج محصول با نیاز شما سازگار است. سپس صندوقهای همطبقه را با داده همزمان و قابل بازبینی مقایسه کنید.
سؤالات متداول درباره صندوق سهامی
آیا صندوق سهامی سود تضمینی دارد؟
خیر. صندوق سهامی عادی با نوسان ارزش سهام در معرض سود و زیان است. هر ادعای تضمین یا سازوکار ویژه حمایت از اصل سرمایه فقط در صورتی معنا دارد که صریحاً در اسناد معتبر همان محصول تعریف شده باشد؛ نباید آن را به همه صندوقها تعمیم داد.
صندوق سهامی بهتر است یا خرید مستقیم سهام؟
اگر اختیار انتخاب تکسهم، حضور مستقیم در مجامع و تحلیل مستمر شرکتها برایتان مهم است، خرید مستقیم میتواند متناسبتر باشد. اگر مدیریت یک سبد سهام را به مدیر صندوق واگذار میکنید، صندوق انتخاب سادهتری است؛ اما همچنان باید عملکرد، تمرکز، هزینه و ریسک آن را کنترل کنید.
صندوق سهامی همان ETF است؟
خیر. صندوق سهامی نوع دارایی غالب را توصیف میکند؛ ETF نحوه دادوستد واحدها را. ETF میتواند سهامی، درآمد ثابت، کالایی یا دارای ساختار دیگری باشد و یک صندوق سهامی هم الزاماً ETF نیست.
آیا با خرید ETF سهامی مالک سهمهای پرتفوی میشوم؟
دارنده ETF سهامی مالک واحد صندوق است، نه صاحب مستقیم هر سهم موجود در داراییهای آن. حقوق مربوط به واحد صندوق و اختیارات ارکان در اساسنامه و امیدنامه تعریف میشود.
آیا میتوان صندوق سهامی را هر روز فروخت؟
در ETF ثبت سفارش در زمانهای مجاز امکانپذیر است، اما فروش قطعی به وجود خریدار، قواعد نماد و انجام سفارش وابسته است. در صندوق صدور و ابطالی نیز باید درخواست ابطال و زمانبندی تسویه را طبق مقررات صندوق بررسی کرد.
برای خرید صندوق سهامی کد بورسی لازم است؟
برای خرید ETF سهامی در سامانه معاملات بورس معمولاً کد بورسی و دسترسی کارگزاری لازم است. مسیر احراز هویت و سرمایهگذاری صندوق صدور و ابطالی ممکن است با توجه به سامانه آن تفاوت داشته باشد؛ شرایط روز هر صندوق را بررسی کنید.
حداقل سرمایه برای صندوق سهامی چقدر است؟
رقم یکسان و دائمی برای تمام صندوقها وجود ندارد. حداقل ارزش سفارش ETF، حداقل مبلغ صدور و سایر محدودیتها باید در سامانه معاملاتی، اسناد صندوق و مقررات روز بررسی شوند.
کدام بازده را برای انتخاب صندوق ملاک بگیرم؟
بازده خالص و قابل مقایسه در دورههای زمانی یکسان را نسبت به شاخص هممبنا ببینید و همزمان افت بیشینه، تمرکز سبد، هزینهها و نقدشوندگی را ارزیابی کنید. بازده گذشته بهتنهایی نشاندهنده بازده آینده نیست.
سود صندوق سهامی چگونه پرداخت میشود؟
بسته به سیاست صندوق، سود ممکن است به شکل افزایش ارزش واحد منعکس یا در دورههای معین توزیع شود. برای تشخیص روش، شرایط رسمی تقسیم سود و سوابق پرداخت همان صندوق را بررسی کنید.
از کجا فهرست و اطلاعات صندوقهای سهامی را پیدا کنم؟
نام و نوع صندوقها را در سامانههای اطلاعات بازار سرمایه و سایت رسمی صندوق شناسایی کنید. سپس اطلاعات کلی را با آخرین امیدنامه، گزارش ترکیب دارایی، NAV و اطلاعیههای معتبر تطبیق دهید؛ برچسب یک سایت مقایسهای بهتنهایی جای بررسی اسناد را نمیگیرد.
اگر فقط یک معیار را از این راهنما نگه میدارید، آن معیار «تناسب صندوق با نیاز شما» باشد: مدت نگهداری پول، تحمل افت، کیفیت سبد، هزینه واقعی و سهولت خروج را پیش از مقایسه درصد بازده کنار هم قرار دهید. صندوق سهامی راهی برای مشارکت غیرمستقیم در بازار سهام است؛ نه میانبری برای حذف ریسک آن.