اگر میخواهید در رشد یا افت بخش مشخصی از بورس سهیم باشید، اما فرصت بررسی تکتک سهمها را ندارید، صندوق شاخصی یکی از مسیرهای قابل بررسی است. این صندوق به جای تلاش برای حدسزدن سهم برنده، میکوشد بازده یک شاخص مرجع را تا حد امکان بازسازی کند. با این حال، «شاخصی بودن» نه به معنی سود تضمینی است، نه به معنی برابر بودن قیمت صندوق با ارزش داراییهای آن. انتخاب درست به سه سؤال وابسته است: کدام شاخص را دنبال میکند، چقدر از آن فاصله میگیرد و واحدهایش را با چه قیمتی میخرید؟
در این راهنما، ساختار صندوقهای شاخصی در ایران، تفاوت روشهای سرمایهگذاری، مزایا و ریسکها، محاسبه خطای ردیابی و روش مقایسه گزینهها را با مثال واقعیِ محاسباتی اما با اعداد فرضی بررسی میکنیم؛ بهگونهای که پیش از ثبت سفارش بدانید دقیقاً چه چیزی را باید از امیدنامه، گزارش عملکرد و تابلوی معاملات استخراج کنید.
صندوق شاخصی چیست؟
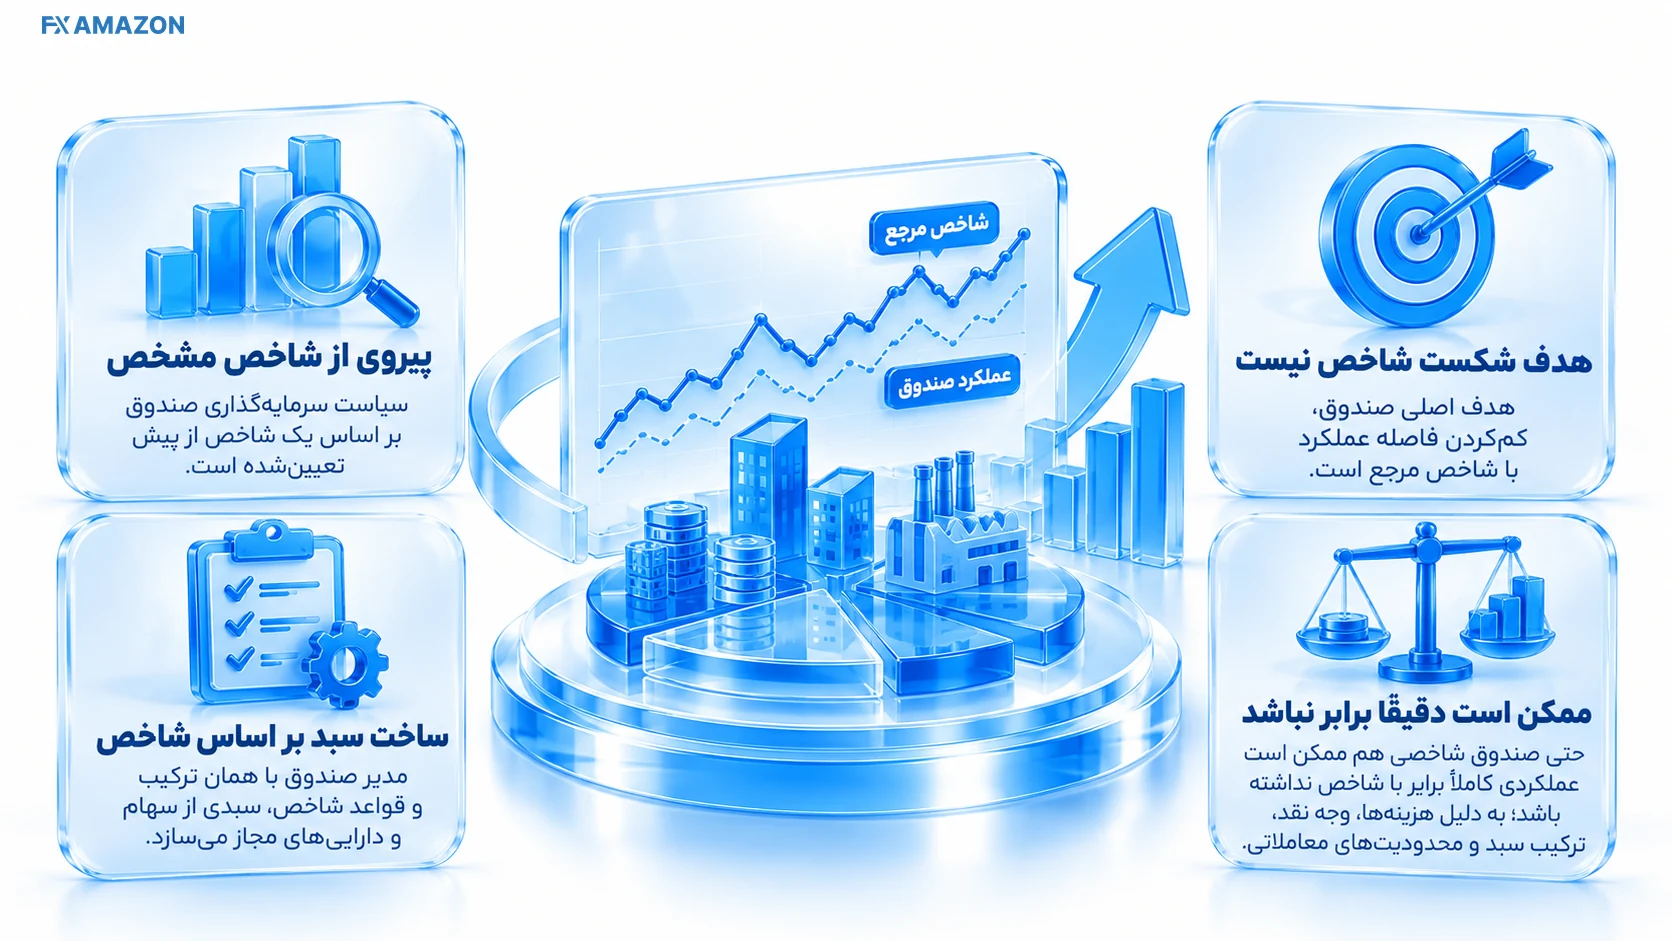
صندوق سرمایهگذاری شاخصی (Index Fund) صندوقی است که سیاست سرمایهگذاری آن به دنبالکردن عملکرد یک شاخص از پیش تعیینشده، مانند شاخص کل بورس یا شاخص هموزن، گره خورده است. مدیر صندوق معمولاً بر اساس ترکیب و قواعد همان شاخص، سبدی از سهام یا سایر داراییهای مجاز میسازد و آن را با تغییرات شاخص تنظیم میکند. بنابراین هدف اصلی صندوق، شکستدادن شاخص نیست؛ کمکردن فاصله عملکرد صندوق با شاخص مرجع است.
در توضیح آموزشی Investor.gov درباره صندوقهای شاخصی، یک محدودیت مهم بهصراحت بیان شده است:
An index fund may not perfectly track its index.
یعنی حتی صندوقی که دقیقاً برای پیروی از شاخص طراحی شده، ممکن است عملکردی کاملاً برابر با آن نداشته باشد. این تفاوت میتواند از هزینهها، نگهداری وجه نقد، ترکیب سبد و محدودیتهای معاملاتی ناشی شود.
صندوق شاخصی چگونه کار میکند؟
انتخاب شاخص مبنا و تعیین وزن سهمها
نقطه شروع، شاخص مرجع یا بنچمارک است. شاخص مانند سبدی محاسباتی است که مجموعهای از نمادها و وزن هرکدام را مشخص میکند. در شاخصهای مبتنی بر ارزش بازار، شرکتهای بزرگتر معمولاً وزن بیشتری دارند؛ در شاخصهای هموزن، سهم هر شرکت از تغییرات شاخص برابر یا نزدیک به برابر است. نتیجه اینکه دو صندوق «شاخصی» ممکن است در یک روز بازده کاملاً متفاوتی داشته باشند، چون اساساً دو شاخص متفاوت را دنبال میکنند.
بازسازی کامل یا نمونهبرداری از شاخص
یک صندوق میتواند همه اجزای شاخص را تقریباً مطابق وزن آنها نگه دارد (بازسازی کامل) یا با انتخاب نمونهای نماینده، رفتاری نزدیک به شاخص ایجاد کند (نمونهبرداری). روش دوم ممکن است هزینه معاملات را کم کند، اما در بعضی دورهها فاصله بازدهی بیشتری بسازد. انتخاب روش باید با سیاست سرمایهگذاری صندوق و ترکیب پرتفوی منتشرشده آن سازگار باشد.
بازتوازن سبد، سود نقدی و وجه نقد
با تغییر ارزش سهام، ورود و خروج نمادها از شاخص یا تغییر منابع صندوق، وزن داراییها از حالت هدف دور میشود. مدیر صندوق با بازتوازن (Rebalancing) این فاصله را مدیریت میکند. کارمزد معاملات، تأخیر در اجرا، محدودیت خریدوفروش و نگهداری بخشی از دارایی به صورت وجه نقد یا ابزارهای مجاز میتوانند باعث شوند عملکرد واقعی صندوق از عدد شاخص فاصله بگیرد. سود نقدی شرکتها نیز باید بر مبنای روش محاسبه شاخص و نحوه برخورد صندوق با توزیع یا انباشت سود تحلیل شود.
صندوق شاخصی چه شاخصهایی را دنبال میکند؟
شاخص کل بورس؛ حساستر به شرکتهای بزرگ
شاخص کل بورس تهران معمولاً بازتاب بیشتری از تحرک شرکتهای با وزن بالاتر دارد. اگر چند شرکت بزرگ جهش کنند، ممکن است شاخص کل افزایش یابد، در حالی که بسیاری از سهام کوچک یا متوسط افت کردهاند. صندوقی که همین شاخص را دنبال میکند، لزوماً به معنی تقسیم برابر سرمایه بین همه شرکتهای بازار نیست.
شاخص هموزن؛ سهم یکسانتر شرکتها در تغییرات
شاخص هموزن برای درک وضعیت عمومیتر تغییر قیمت یا بازده شرکتهای عضو مفید است، اما بهخودیخود ریسک کمتر یا سود بیشتر را تضمین نمیکند. اگر صندوقی با برچسب «هموزن» معرفی شده، باید دید شاخص دقیق، روش بازتوازن و مجوز سرمایهگذاری آن چه میگویند؛ صرف حضور این کلمه در نام تجاری کافی نیست.
شاخص ۳۰ شرکت بزرگ و شاخصهای تخصصی
برخی صندوقها ممکن است شاخص ۳۰ شرکت بزرگ، یک شاخص صنعت یا گروه دیگری از اوراق را هدف بگیرند. چنین صندوقی از نظر تنوع و تمرکز، الزاماً با صندوق مبتنی بر شاخص کل یکسان نیست. برای مقایسه درست، ابتدا نام دقیق بنچمارک را در امیدنامه بخوانید و سپس ترکیب واقعی داراییها را با آن تطبیق دهید.
شاخص قیمت با شاخص بازده کل چه تفاوتی دارد؟
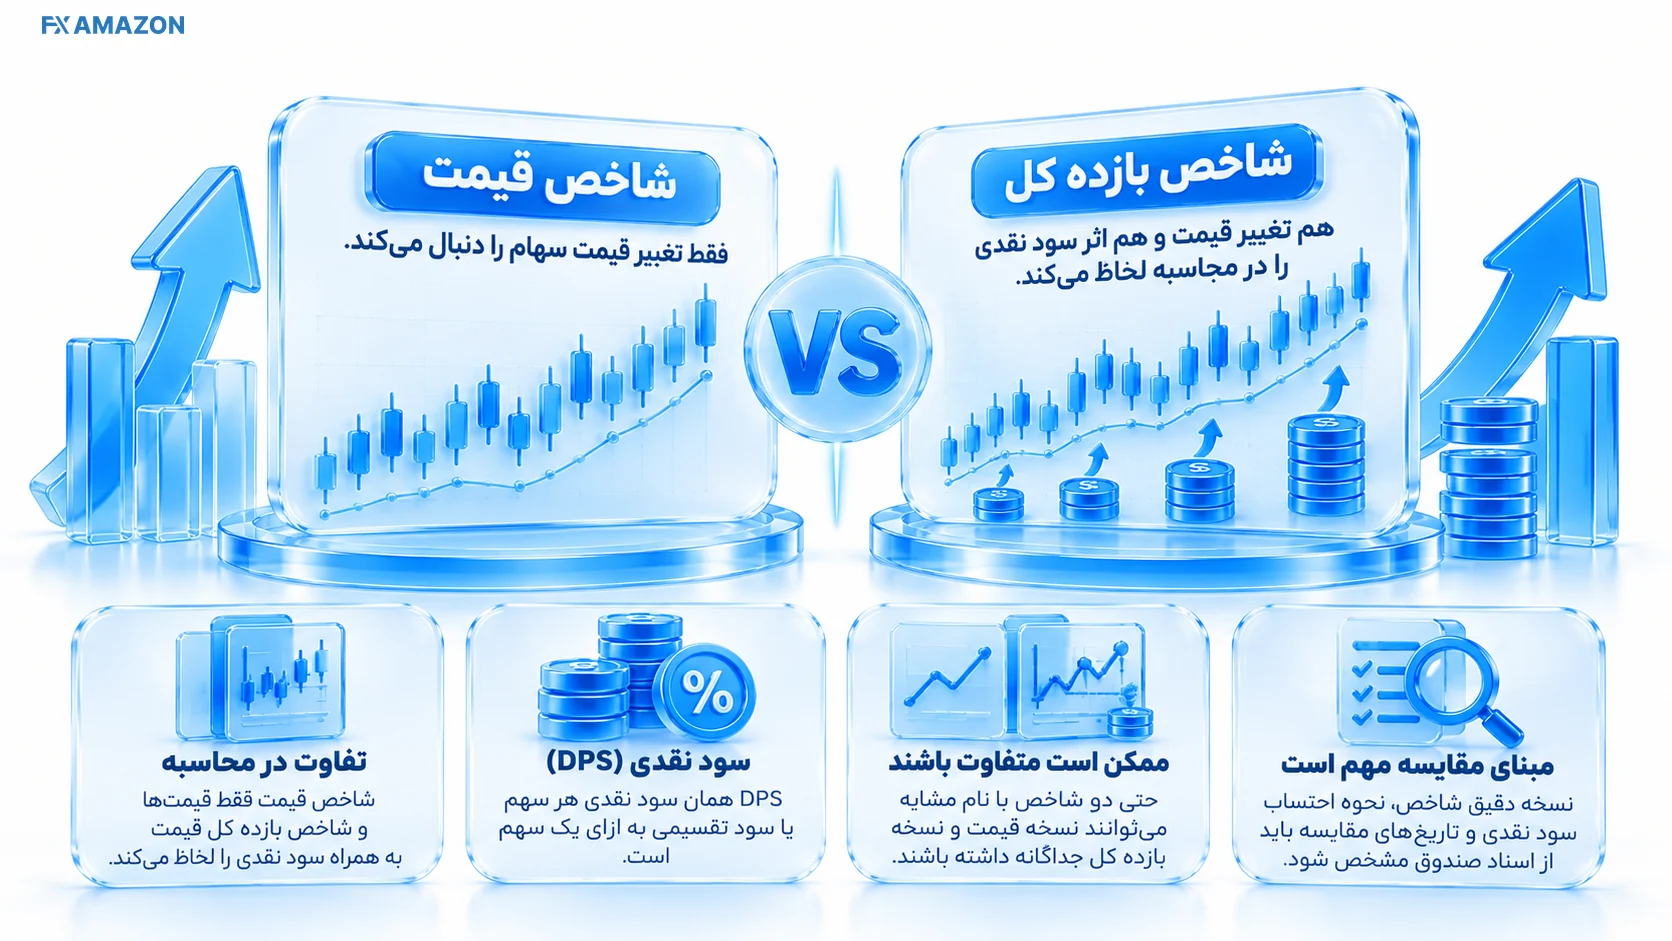
این تفاوت در محاسبه عملکرد حیاتی است. شاخص قیمت فقط تغییر قیمت اجزای شاخص را دنبال میکند؛ شاخص بازده کل علاوه بر تغییر قیمت، اثر سودهای نقدی را هم بر اساس روش محاسبه خود لحاظ میکند. بنابراین مقایسه بازده صندوقی که سود نقدی شرکتها را دریافت کرده با شاخص قیمتِ بدون سود، ممکن است برداشت اشتباهی از کیفیت مدیریت ایجاد کند. حتی دو شاخص با نام مشابه نیز میتوانند نسخه قیمت و نسخه بازده کل جداگانه داشته باشند.
برای اینکه سود نقدی شرکتها را با تغییر قیمت سهم اشتباه نگیریم، در راهنمای DPS یا سود نقدی هر سهم این تعریف آمده است:
DPS همان سود نقدی هر سهم یا سود تقسیمی به ازای یک سهم است.
دریافت سود نقدی از شرکتهای عضو شاخص یکی از دلایلی است که برای قضاوت درباره بازده صندوق، باید شاخص قیمت و بازده کل را تفکیک کنیم.
در راهنمای روششناسی S&P Dow Jones Indices به این تمایز اشاره شده است:
Equity and fixed income indices are most typically calculated as either price or total return indices.
در بازار ایران نیز نامهایی مانند شاخص کل، شاخص قیمت و شاخص هموزن را نباید به جای یکدیگر به کار برد. نسخه دقیق شاخص، مبنای احتساب سود نقدی و تاریخهای مقایسه باید از اسناد خود صندوق مشخص شود.
انواع صندوق شاخصی در ایران و تفاوت روش خرید آنها
صندوق شاخصی قابل معامله در بورس (ETF)
واحدهای ETF دارای نماد معاملاتیاند و در ساعات مجاز بازار، از طریق سامانه کارگزاری خریدوفروش میشوند. در این ساختار باید هم ارزش خالص دارایی هر واحد (NAV) و هم قیمت معامله در تابلو را بررسی کنید؛ این دو عدد میتوانند یکسان نباشند. نقدشوندگی، فاصله بهترین سفارش خریدوفروش، صفها و نقش بازارگردان برای خریدار اهمیت عملی دارند.
صندوق شاخصی مبتنی بر صدور و ابطال
در صندوقهای مبتنی بر صدور و ابطال، ورود و خروج از سازوکار تعیینشده توسط مدیر یا سامانه رسمی صندوق انجام میشود و قیمتگذاری واحدها تابع مقررات و زمان محاسبه ارزش واحد است. امکان معامله لحظهای آن مانند ETF را نباید فرض کرد؛ چرخه ثبت درخواست، زمان تخصیص یا تسویه و کارمزدها را باید در اسناد همان صندوق خواند.
لیست صندوقهای شاخصی را از کجا ببینیم؟
برای تهیه یک لیست بهروز صندوقهای شاخصی ایران، به جای اتکا به فهرستهای بدون تاریخ، نام و نوع صندوق را در سامانههای اطلاعرسانی بازار سرمایه مانند فیپیران بررسی کنید و امیدنامه، اساسنامه، گزارشهای دورهای و اطلاعیههای مرتبط را با اطلاعات صندوق در کدال یا سایت رسمی همان صندوق تطبیق دهید. دستهبندی «صندوق سهامی» یا «ETF» به تنهایی ثابت نمیکند که صندوق شاخصی است. ملاک نهایی، هدف و شاخص مرجع مصوب در اسناد صندوق است.
فهرست نمادها، حداقل مبلغ سفارش و جزئیات کارمزد ممکن است تغییر کنند؛ به همین دلیل این راهنما عمداً هیچ تعداد ثابت، رتبه قطعی یا فهرست بدون امکان تأیید روز را بهعنوان وضعیت فعلی بازار معرفی نمیکند.
مهمترین مزایای صندوقهای شاخصی
کاهش نیاز به انتخاب تکسهم: سرمایهگذار به جای تحلیل جداگانه دهها شرکت، مواجهه با یک شاخص مشخص را انتخاب میکند.
قواعد روشنتر سرمایهگذاری: معیار موفقیت صندوق از ابتدا مشخص است و میتوان نتیجه را با بنچمارک سنجید.
تنوع در محدوده شاخص: ریسک وابستگی به یک سهم میتواند کمتر شود؛ اما اگر شاخص روی چند صنعت یا شرکت بزرگ متمرکز باشد، تنوع آن محدود است.
امکان هزینه مدیریتی کمتر: راهبرد غیرفعال در برخی صندوقها هزینه تحلیل و معاملات کمتری دارد، ولی این مزیت باید با ارقام واقعی کارمزد و بازده خالص بررسی شود.
سهولت دسترسی در شکل ETF: برای صندوقهای شاخصی قابل معامله، خریدوفروش از مسیر کارگزاری ممکن است و نیازی به ساخت سبد شخصی با تکتک نمادها نیست.
امکان ارزیابی با معیار کمی: خطای ردیابی و اختلاف بازدهی، ابزارهایی برای سنجش کیفیت پیروی از شاخص فراهم میکنند.
این مزایا مشروطاند: صندوقی با هزینه بالا، حجم معاملات پایین یا سبدی بسیار متمرکز ممکن است بخشی از آنها را در عمل محقق نکند.
معایب و ریسکهای صندوق سرمایهگذاری شاخصی
ریسک افت کل بازار: صندوق شاخصیِ سهامی قرار نیست هنگام سقوط شاخص، مستقل از بازار سود بسازد. ممکن است بخش زیادی از سرمایه کاهش ارزش پیدا کند.
ریسک تمرکز شاخص: اگر بنچمارک به چند سهم بزرگ یا یک صنعت وزن بالایی بدهد، صندوق نیز از همان تمرکز آسیب میبیند.
خطای ردیابی و هزینهها: صندوق میتواند دورههای متوالی از شاخص عقب بماند یا با آن نوسان متفاوتی داشته باشد.
حباب یا تخفیف قیمت ETF: خرید با قیمت بالاتر از NAV، ریسکی اضافه بر نوسان داراییهای صندوق ایجاد میکند.
نقدشوندگی و صف معاملاتی: وجود نماد بورسی تضمین نمیکند در هر لحظه بتوانید به قیمت منصفانه خارج شوید.
انعطاف محدود در بازار نزولی: صندوقی که باید به شاخص وفادار بماند معمولاً اختیار یک مدیر فعال برای تغییر کامل ترکیب به دارایی کمریسک را ندارد.
ریسک تغییر قواعد شاخص یا صندوق: اصلاح روش محاسبه شاخص، تغییرات ترکیب، بازتوازن و ضوابط صندوق ممکن است ویژگی بازده را تغییر دهد.
نکته: تنوعبخشی، ریسک اختصاصی بعضی شرکتها را تعدیل میکند؛ اما ریسک سیستماتیک بازار سهام را حذف نمیکند.
خطای ردیابی صندوق شاخصی چیست و چگونه محاسبه میشود؟
«خطای ردیابی» در گفتوگوی روزمره گاهی به هر فاصلهای بین بازده صندوق و شاخص گفته میشود؛ اما در ارزیابی فنی لازم است دو مفهوم جدا را بشناسیم: اختلاف بازدهی (Tracking Difference) و خطای ردیابی آماری (Tracking Error).
اختلاف بازدهی (Tracking Difference): صندوق چقدر جلوتر یا عقبتر بوده؟
اختلاف بازدهی در یک بازه معین برابر است با بازده کل صندوق منهای بازده شاخص مرجع در همان بازه؛ نتیجه را معمولاً بر حسب «واحد درصد» مینویسند.
اختلاف بازدهی = بازده صندوق − بازده شاخص
اگر شاخص در یک سال ۳۰٪ و بازده قابل مقایسه صندوق ۲۷٪ باشد، اختلاف بازدهی صندوق برابر منفی ۳ واحد درصد است؛ نه «۳٪ خطای ردیابی» به معنای آماری. برای بازههای چنددورهای، بازده کل را باید با روش مرکب و با لحاظ توزیع سود و مبنای درست NAV به دست آورد.
خطای ردیابی آماری (Tracking Error): فاصله دورهای چقدر متغیر بوده؟
برای هر دوره، اختلاف بازده صندوق و شاخص را حساب کنید: dt = Rfund,t − Rindex,t. سپس انحراف معیار این اختلافهای دورهای را محاسبه کنید. نتیجه نشان میدهد رفتار صندوق نسبت به بنچمارک تا چه حد نوسان داشته است. در کاربردهای متداول، این شاخص با استفاده از انحراف معیار نمونه و یک فرکانس ثابت بازده محاسبه میشود.
TE = √[ Σ(dt − d̄)² / (n − 1) ]
این رویکرد با مفهوم «ریسک فعال» در آموزش CFA Institute درباره ریسک فعال و بنچمارک همسو است:
Active risk—also called tracking error or tracking risk
برای مقایسه صندوقها، حتماً افق زمانی، روزانه یا ماهانه بودن بازدهها، روش سالانهسازی و فرمول گزارششده را یکسان کنید. اگر داده روزانه است، ضرب انحراف معیار روزانه در ریشه تعداد روزهای معاملاتی سال فقط با فرضهای مناسب یک تقریب سالانه ایجاد میکند؛ نباید آن را بدون توجه به کیفیت داده و همبستگی دورهها «عدد دقیق» دانست.
مثال عددی محاسبه خطای ردیابی
فرض کنید بازده ماهانه صندوق و شاخص برای چهار ماه به شکل زیر باشد. اعداد کاملاً فرضی و صرفاً آموزشی هستند:
ماه | بازده شاخص | بازده صندوق | اختلاف ماهانه d |
|---|---|---|---|
اول | ۲٪+ | ۱٫۸٪+ | ۰٫۲− واحد درصد |
دوم | ۱٪− | ۱٫۴٪− | ۰٫۴− واحد درصد |
سوم | ۳٪+ | ۳٪+ | صفر |
چهارم | ۰٫۵٪+ | ۰٫۳٪+ | ۰٫۲− واحد درصد |
میانگین اختلافهای ماهانه منفی ۰٫۲ واحد درصد است. مجموع مربع انحراف از میانگین، برابر ۰٫۰۸ بر حسب مربع واحد درصد و انحراف معیار نمونه از تقسیم آن بر ۳ و گرفتن جذر، تقریباً ۰٫۱۶۳ واحد درصد در ماه میشود. چهار مشاهده برای ارزیابی واقعی یک صندوق کافی نیست؛ مزیت مثال، روشنکردن تفاوت «عقبماندن متوسط» با «نوسان اختلاف» است.
آیا خطای ردیابی صفر یعنی صندوق خوب است؟
نه الزاماً. تصور کنید صندوق در تمام ماهها دقیقاً ۰٫۳ واحد درصد کمتر از شاخص بازده میدهد. اختلاف بازدهی آن پیوسته منفی است، اما چون این فاصله ثابت مانده، انحراف معیار اختلافها و در نتیجه خطای ردیابی آماری میتواند صفر باشد. بنابراین باید Tracking Error و Tracking Difference را کنار هم بخوانید. صندوقی که «منظم عقب میماند» ممکن است از نظر خطای ردیابی بسیار خوب به نظر برسد، اما بازده سرمایهگذار را کاهش دهد.
چرا خطای ردیابی ایجاد میشود؟
مهمترین عوامل شامل نسبت وجه نقد، اختلاف وزن داراییها با شاخص، تأخیر در بازتوازن، کارمزدهای صندوق، هزینه خریدوفروش، محدودیتهای نقدشوندگی سهمهای شاخص، روش برخورد با سود نقدی و تفاوت زمان ثبت قیمتهاست. اگر داده NAV یک ساعت و داده شاخص ساعت دیگری را پوشش دهد، بخشی از اختلاف، اثر ناهمزمانی سنجش است نه ضعف عملی مدیر صندوق.
حباب صندوق شاخصی نسبت به NAV چیست؟
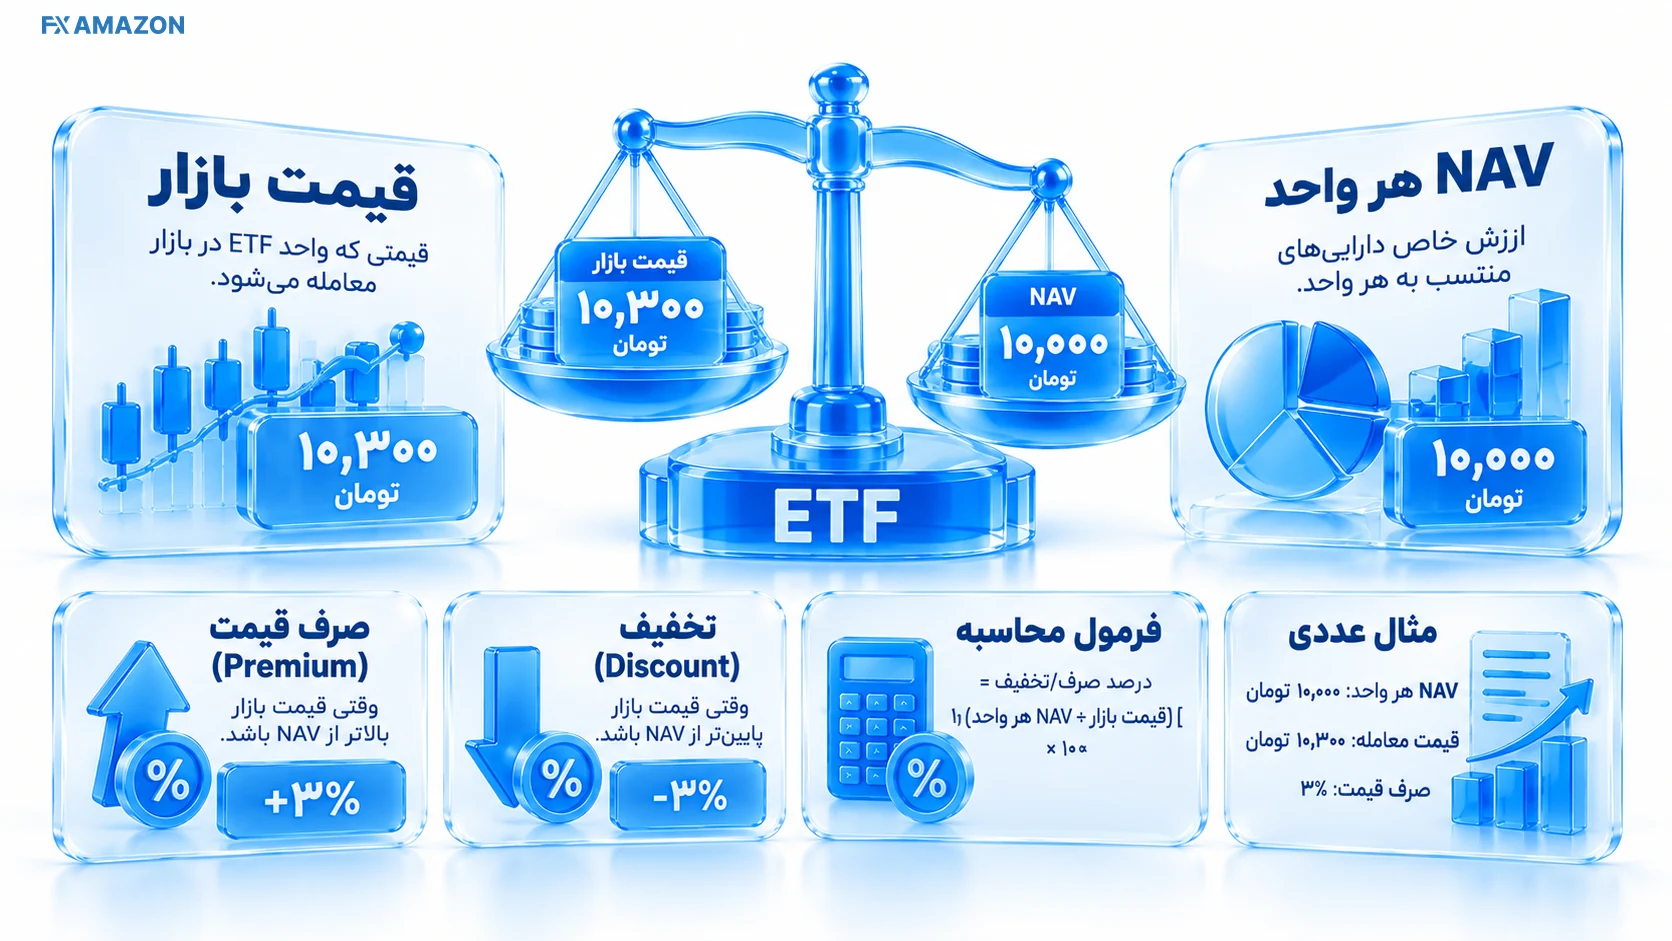
در صندوق ETF، شما واحد را با قیمت بازار میخرید؛ ولی NAV نشاندهنده ارزش خالص داراییهای منتسب به هر واحد است. اختلاف این دو میتواند به صورت صرف قیمت (Premium) یا تخفیف (Discount) دیده شود. این مفهوم با خطای ردیابی متفاوت است: خطای ردیابی کیفیت حرکت سبد نسبت به شاخص را میسنجد، در حالی که حباب NAV فاصله قیمت معامله با ارزش دارایی صندوق را نشان میدهد.
در راهنمای Investor.gov درباره تفاوت قیمت ETF و NAV نیز به این موضوع اشاره شده است:
An ETF’s market price may be higher or lower than the ETF’s NAV per share
فرمول و مثال حباب مثبت
درصد صرف/تخفیف = [(قیمت بازار ÷ NAV هر واحد) − ۱] × ۱۰۰
اگر NAV ابطال یا مبنای قابل مقایسه هر واحد ۱۰٬۰۰۰ تومان و قیمت معامله ۱۰٬۳۰۰ تومان باشد، واحد با ۳٪ صرف قیمت معامله میشود. اگر بعداً NAV به ۱۱٬۰۰۰ تومان برسد ولی صرف قیمت حذف شود، قیمت فروش فرضی ۱۱٬۰۰۰ تومان است؛ بازده خریدار از ۱۰٬۳۰۰ تا ۱۱٬۰۰۰ حدود ۶٫۸٪ خواهد بود، نه رشد ۱۰٪ NAV. این مثال کارمزد، مالیات احتمالی، توزیع سود و تغییرات دیگر را کنار میگذارد.
دقت کنید NAV اعلامشده ممکن است به پایان روز قبل تعلق داشته باشد؛ بعضی سامانهها نیز مقدار برآوردی یا آماری متفاوتی نمایش میدهند. قبل از محاسبه حباب، نوع NAV، زمان آخرین بهروزرسانی، واحد پول و نسبت آن با قیمت لحظهای را کنترل کنید. مثبت بودن صرف قیمت بهتنهایی به معنی وجود فرصت آربیتراژ بدون ریسک نیست.
تفاوت صندوق شاخصی، صندوق سهامی فعال و خرید مستقیم سهام
صندوق شاخصی و صندوق سهامی فعال هر دو میتوانند در بازار سهام سرمایهگذاری کنند، اما معیار تصمیم مدیرشان یکسان نیست. مدیر فعال ممکن است با تحلیل بنیادی، تغییر وزن صنایع یا زمانبندی بازار برای پیشیگرفتن از یک شاخص تلاش کند؛ مدیر شاخصی عمدتاً محدود به هدف بازسازی شاخص است. خریدار مستقیم سهام نیز مسئول تصمیمهای خرید، فروش، تنوعبخشی و کنترل ریسک تکسهم است.
معیار | صندوق شاخصی | صندوق سهامی فعال | خرید مستقیم سهام |
|---|---|---|---|
هدف اصلی | نزدیکی بازده به بنچمارک | اجرای راهبرد و احتمال کسب بازده فراتر از معیار | تحقق بازده سبد انتخابی خود فرد |
تصمیم درباره سهمها | تابع شاخص و قواعد صندوق | با اختیار بیشتر مدیر | بر عهده خود سرمایهگذار |
نیاز به تحلیل تکسهم | کمتر | عمدتاً بر عهده مدیر | زیادتر |
معیار ارزیابی | اختلاف بازده و خطای ردیابی نسبت به شاخص یکسان | بازده خالص، ریسک و تناسب با راهبرد | بازده و ریسک سبد شخصی |
مهمترین ریسک مشترک | افت بازار سهام | افت بازار و خطای انتخاب مدیر | افت بازار و خطای انتخاب سهم |
برای روشنشدن تفاوت مالکیت مستقیم با واحد صندوق، در راهنمای سهام در بورس این تعریف آمده است:
سهام، در سادهترین بیان، واحدی از مالکیت در سرمایه یک شرکت سهامی است.
با خرید یک سهم، حقوق شما نسبت به همان شرکت تعریف میشود؛ با خرید واحد صندوق، مالک واحد سرمایهگذاری صندوق و در معرض بازده مجموعه داراییهای آن هستید، نه صاحب مستقیم حق رأی تکتک شرکتهای داخل سبد.
بهترین صندوق شاخصی را چگونه انتخاب کنیم؟
پاسخ «بهترین صندوق شاخصی کدام است؟» بدون مشخصکردن شاخص مبنا و افق سرمایهگذاری دقیق نیست. برای مقایسه، فقط صندوقهایی را کنار هم بگذارید که شاخص مرجع مشابه و روش محاسبه بازده قابل مقایسه دارند. سپس این هفت آزمون را انجام دهید:
احراز شاخصیبودن: در امیدنامه ببینید هدف صندوق پیروی از کدام شاخص است. نام بازاریابی جای سند را نمیگیرد.
تطبیق بنچمارک: شاخص کل را با هموزن یا شاخص قیمت را با بازده کل اشتباه مقایسه نکنید.
بازده خالص دورههای یکسان: بازده یکماهه، سهماهه، ششماهه و یکساله را با مبنا و تاریخ پایان یکسان بسنجید؛ در صورت نبود سابقه کافی، محدودیت را ثبت کنید.
اختلاف بازدهی و خطای ردیابی: هم متوسط عقبماندن و هم ثبات پیروی از شاخص را بررسی کنید.
هزینه کل مالکیت: هزینههای جاری صندوق، کارمزد صدور/ابطال یا معامله و اختلاف قیمت خریدوفروش را جداگانه ببینید.
نقدشوندگی و حباب NAV: برای ETF، حجم و ارزش معاملات، عمق سفارشها، فاصله قیمت خریدوفروش و وضعیت بازارگردان را بررسی کنید.
شفافیت اطلاعات: انتشار بهموقع ترکیب داراییها، گزارش عملکرد، امیدنامه و پاسخگویی مدیر صندوق را بسنجید.
برگه مقایسه پیشنهادی برای دو صندوق همشاخص
داده موردنیاز | صندوق الف | صندوق ب | روش ارزیابی |
|---|---|---|---|
نام دقیق شاخص مرجع | از امیدنامه | از امیدنامه | باید واقعاً یکسان باشد |
بازده کل ۱۲ ماهه | داده معتبر | داده معتبر | تاریخ و روش یکسان |
اختلاف بازده ۱۲ ماهه | محاسبه | محاسبه | نزدیکتر به صفر، با لحاظ جهت و هزینه |
خطای ردیابی | محاسبه با داده دورهای | محاسبه با همان روش | نوسان کمتر اختلاف، در شرایط برابر |
هزینه و کارمزد | افشا و جدول کارمزد | افشا و جدول کارمزد | مجموع اثر واقعی بر سرمایهگذار |
صرف/تخفیف NAV | بررسی نزدیک سفارش | بررسی نزدیک سفارش | قیمت و NAV همزمان و هممبنا |
نقدشوندگی | حجم، عمق، اسپرد | حجم، عمق، اسپرد | توان خروج متناسب با اندازه سفارش |
به جای امتیازدهی ظاهری بر اساس «بیشترین رشد هفته گذشته»، تصمیم را به هزینه و ریسک اجرا، کیفیت پیروی از شاخص و نیاز زمانی خودتان گره بزنید. در بسیاری از موارد، دو صندوق با بنچمارک متفاوت اساساً جایگزین مستقیم یکدیگر نیستند.
نحوه خرید صندوق شاخصی در بورس ایران
گام اول: نوع صندوق و امیدنامه را پیدا کنید
ابتدا شاخص موردنظر، نام حقوقی صندوق، نوع قابل معامله یا صدور و ابطال، مدیر و متولی، نحوه تقسیم سود و ضوابط بازخرید را مشخص کنید. اگر در معرفی صندوق، نام شاخص مبهم است، پیش از خرید رفع ابهام کنید.
گام دوم: کد بورسی یا دسترسی رسمی صندوق را آماده کنید
برای خرید ETF، معمولاً به دسترسی معتبر معاملاتی نزد کارگزاری و شرایط لازم برای معامله ابزار نیاز دارید؛ برای صدور و ابطال، مسیر رسمی معرفیشده توسط صندوق را دنبال کنید. مدارک، حداقل مبلغ و محدودیتهای سفارش را مطابق شرایط جاری همان محصول بررسی کنید.
گام سوم: نماد، قیمت و NAV را پیش از سفارش کنترل کنید
در صفحه سفارش ETF نام کامل نماد، دسته ابزار، قیمت، حجم سفارشها، اسپرد و آخرین NAV قابل مقایسه را بررسی کنید. اگر صرف قیمت بالاست یا حجم سفارش شما نسبت به عمق بازار زیاد است، سفارش عجولانه میتواند هزینه ورود را افزایش دهد. در صندوقهای صدور و ابطال، مهلت ثبت درخواست و زمان تخصیص واحد را از متن مقررات صندوق بخوانید.
گام چهارم: ساعات معامله و اجرای واقعی سفارش را بررسی کنید
برای زمان سفارش، به ساعت عمومی سهام بسنده نکنید؛ در راهنمای ساعت معاملات بورس ایران به این نکته اشاره شده است:
ساعت همه ابزارها یکسان نیست
زمان معتبر برای ETF مشخص، آخرین اطلاعات بازار، سامانه کارگزاری و پیام ناظر همان نماد است. «سفارش ثبت شد» نیز به معنی «سفارش انجام شد» نیست؛ وضعیت معامله، متوسط قیمت اجرا و کارمزد نهایی را کنترل کنید.
گام پنجم: بعد از خرید، عملکرد را درست پایش کنید
هر روز فقط قیمت را دنبال نکنید. در بازههای منظم، عملکرد صندوق را با همان شاخص مبنا و در همان تاریخ مقایسه کنید؛ هزینهها، تغییرات سبد، سطح NAV، نقدشوندگی و رویدادهای مهم صندوق را هم ببینید. برای سرمایهگذار بلندمدت، تغییر روزانه رتبه یا اختلاف جزئی دو صندوق دلیل کافی برای جابهجایی مداوم نیست.
آیا صندوق شاخصی برای سرمایهگذاری بلندمدت مناسب است؟
اگر افق شما چندساله است، نوسان بورس را میپذیرید و میخواهید بهجای انتخاب سهم، در معرض بازده یک شاخص مشخص قرار بگیرید، صندوق شاخصی میتواند یکی از اجزای سبد سرمایهگذاری باشد. با اینحال، مدت نگهداری طولانی زیاننکردن را تضمین نمیکند. نتیجه به قیمت ورود، چرخه بازار، تورم، نقدشوندگی و تناسب سهم بازار سهام با کل دارایی شما وابسته است.
برای پولی که در آینده نزدیک به آن نیاز قطعی دارید، سرمایه اضطراری یا شخصی که افت سنگین ارزش سرمایه را تحمل نمیکند، صندوق شاخصی سهامی ممکن است ابزار نامناسبی باشد. همچنین اگر هدف شما حفاظت از اصل پول یا دریافت سود ثابت ماهانه است، نباید صرفاً به دلیل وجود کلمه «صندوق» آن را همریسک با صندوقهای درآمد ثابت تصور کنید.
اشتباهات رایج هنگام انتخاب صندوق شاخصی
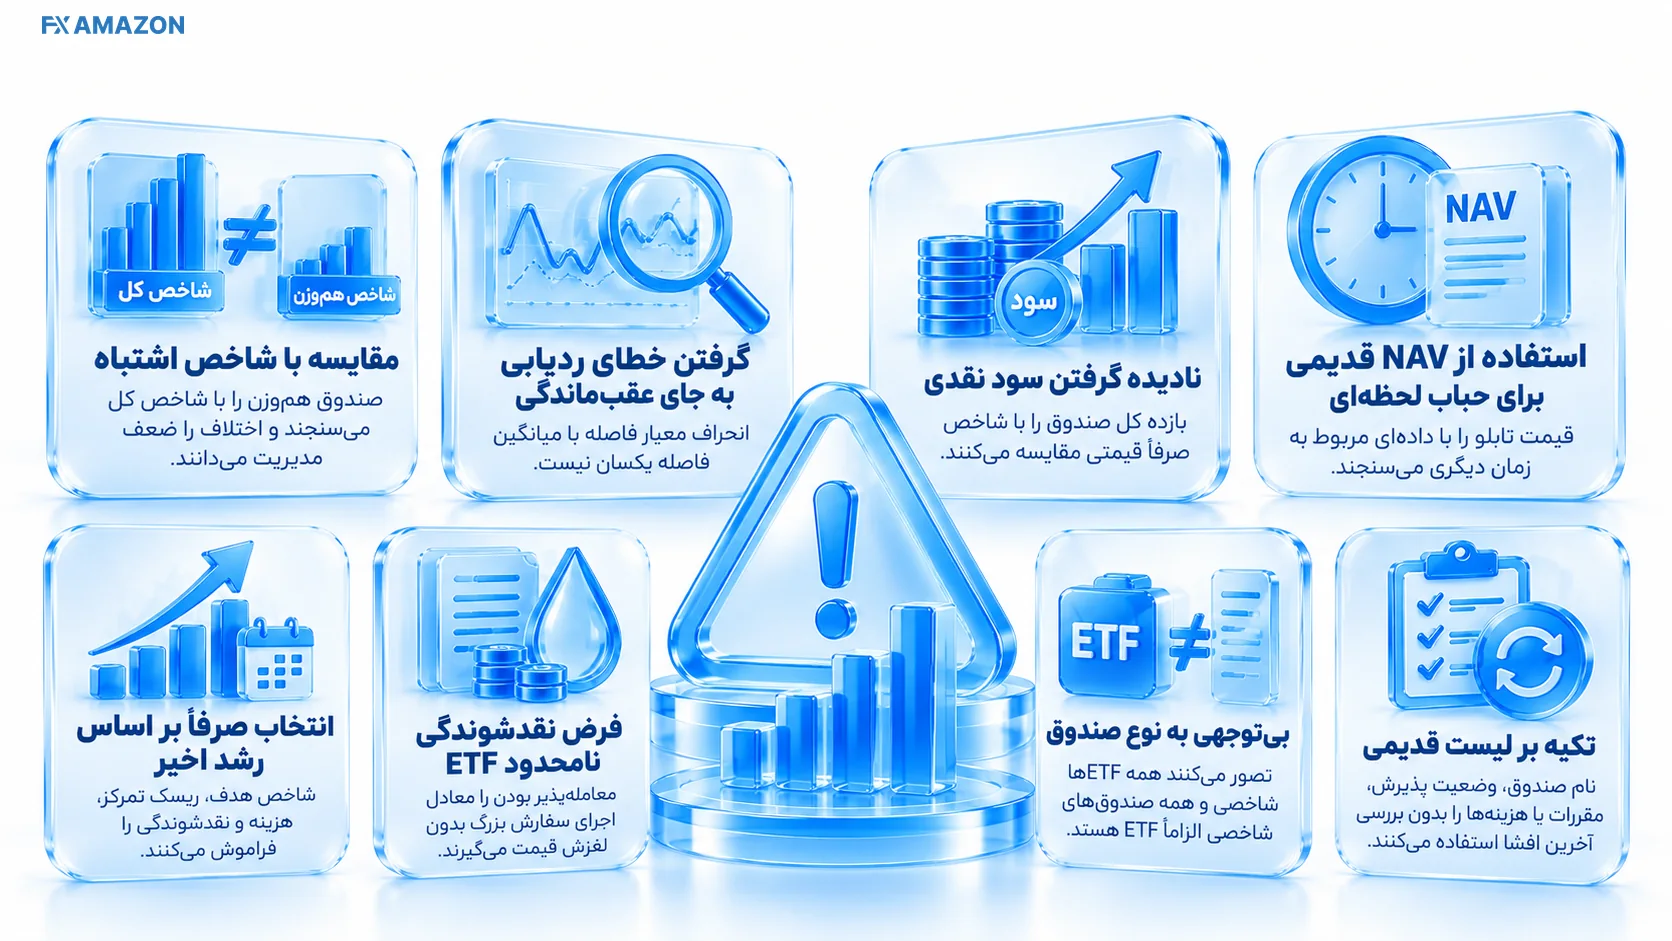
مقایسه با شاخص اشتباه: صندوق هموزن را با شاخص کل میسنجند و اختلاف را ضعف مدیریت میدانند.
گرفتن خطای ردیابی به جای عقبماندگی: انحراف معیار فاصله با میانگین فاصله یکسان نیست.
نادیده گرفتن سود نقدی: بازده کل صندوق را با شاخص صرفاً قیمتی مقایسه میکنند.
استفاده از NAV قدیمی برای حباب لحظهای: قیمت تابلو را با دادهای مربوط به زمان دیگری میسنجند.
انتخاب صرفاً بر اساس رشد اخیر: شاخص هدف، ریسک تمرکز، هزینه و نقدشوندگی را فراموش میکنند.
فرض نقدشوندگی نامحدود ETF: معاملهپذیر بودن را معادل اجرای سفارش بزرگ بدون لغزش قیمت میگیرند.
بیتوجهی به نوع صندوق: تصور میکنند همه ETFها شاخصی و همه صندوقهای شاخصی الزاماً ETF هستند.
تکیه بر لیست قدیمی: نام صندوق، وضعیت پذیرش، مقررات یا هزینهها را بدون بررسی آخرین افشا استفاده میکنند.
سؤالات متداول درباره صندوق شاخصی
صندوق شاخصی به زبان ساده چیست؟
صندوقی است که میکوشد بازده یک شاخص مشخص بازار را با نگهداری سبدی متناسب با قواعد آن شاخص دنبال کند. سود و زیان آن به عملکرد داراییها، هزینهها و میزان موفقیت در پیروی از شاخص بستگی دارد.
آیا صندوق شاخصی سود تضمینی دارد؟
خیر. صندوق شاخصی سهامی در معرض ریسک بازار سهام است و ممکن است همزمان با افت شاخص، کاهش ارزش قابل توجهی داشته باشد. واژه «شاخصی» به معنای کمریسک یا بدون زیان نیست.
فرق صندوق شاخصی با ETF چیست؟
«شاخصی» به راهبرد سرمایهگذاری اشاره دارد؛ ETF به شیوه معامله واحدهای صندوق در بورس. یک صندوق شاخصی میتواند ETF باشد یا از روش صدور و ابطال استفاده کند؛ همچنین هر ETF لزوماً شاخصی نیست.
فرق خطای ردیابی با اختلاف بازدهی چیست؟
اختلاف بازدهی نشان میدهد صندوق در یک بازه چقدر از شاخص جلو افتاده یا عقب مانده است. خطای ردیابی آماری، نوسان اختلاف بازدههای دورهای را اندازه میگیرد. صندوقی ممکن است خطای ردیابی کم ولی اختلاف بازدهی منفی مداوم داشته باشد.
آیا خطای ردیابی کمتر همیشه بهتر است؟
برای دو صندوق با شاخص و شرایط مقایسه یکسان، خطای ردیابی کمتر معمولاً نشانه ثبات بیشتر در دنبالکردن شاخص است؛ اما بدون بررسی هزینهها، اختلاف بازدهی و نقدشوندگی نمیتوان درباره گزینه بهتر حکم داد.
از کجا بفهمیم صندوق شاخصی حباب دارد؟
برای ETF، قیمت معامله را با NAV هر واحد در زمان و مبنای قابل مقایسه بسنجید. اختلاف مثبت به معنی صرف قیمت و اختلاف منفی به معنی تخفیف است. نوع NAV و زمان انتشار آن برای نتیجهگیری اهمیت دارد.
بهترین صندوق شاخصی ایران کدام است؟
یک پاسخ دائمی برای همه سرمایهگذاران وجود ندارد. ابتدا شاخص مدنظر را مشخص کنید، سپس صندوقهای واقعاً همشاخص را از نظر بازده خالص قابل مقایسه، هزینه، خطای ردیابی، فاصله قیمت از NAV و نقدشوندگی ارزیابی کنید.
آیا میتوان صندوق شاخصی را بدون کد بورسی خرید؟
به نوع صندوق بستگی دارد. برای خرید واحد ETF از مسیر معاملات بورس، دسترسی معاملاتی معتبر لازم است؛ شرایط صدور و ابطال صندوقهای غیرقابل معامله را باید از سامانه و مدارک همان صندوق پرسوجو کرد.
صندوق شاخصی برای نوسانگیری بهتر است یا سرمایهگذاری؟
راهبرد شاخصی اساساً برای قرارگرفتن در معرض یک شاخص طراحی شده، نه پیشبینی نوسانهای کوتاهمدت. معاملات کوتاهمدت ETF علاوه بر ریسک بازار، به اسپرد، هزینه اجرا، صف و فاصله از NAV نیز حساس است.
سه معیار تصمیم پیش از خرید صندوق شاخصی
پیش از سفارش، نام و روش محاسبه شاخص مرجع را یادداشت کنید؛ اختلاف بازدهی و خطای ردیابی را از دادههای همزمان و هممبنا بسنجید؛ و اگر واحد ETF میخرید، قیمت تابلو، NAV و نقدشوندگی را همان روز بررسی کنید. اگر یکی از این سه بخش روشن نیست، مقایسه «بازده بالاتر» بهتنهایی برای تصمیم کافی نیست. این راهنما آموزشی است و جای ارزیابی شرایط مالی و تحمل ریسک شخصی را نمیگیرد.