DPS مخفف Dividend Per Share و به معنی «سود نقدی هر سهم» است؛ یعنی مبلغی که پس از تصویب تقسیم سود در مجمع عمومی، به ازای هر سهمِ واجد شرایط به سهامدار تعلق میگیرد. اگر DPS یک شرکت ۱٬۰۸۰ ریال و تعداد سهام شما در زمان احراز حق دریافت سود ۲٬۵۰۰ سهم باشد، مبلغ طلب شما از سود مصوب برابر ۲٬۷۰۰٬۰۰۰ ریال، معادل ۲۷۰٬۰۰۰ تومان است. این عدد با EPS، بازده نقدی سهم و افزایش قیمت سهام یکسان نیست.
برای فهم و دریافت DPS سه پرسش اهمیت دارد: «مجمع چه مبلغی تصویب کرده؟»، «آیا در تاریخ تعیین حق سود سهامدار بودهام؟» و «شرکت چه زمان و از چه مسیری پول را پرداخت میکند؟». پاسخ دقیق هر سه در این راهنما آمده است؛ همراه با فرمولهای قابل محاسبه، بررسی قانون و روش پیدا کردن اطلاعیه معتبر.
DPS چیست و با سود نقدی سهام چه تفاوتی دارد؟
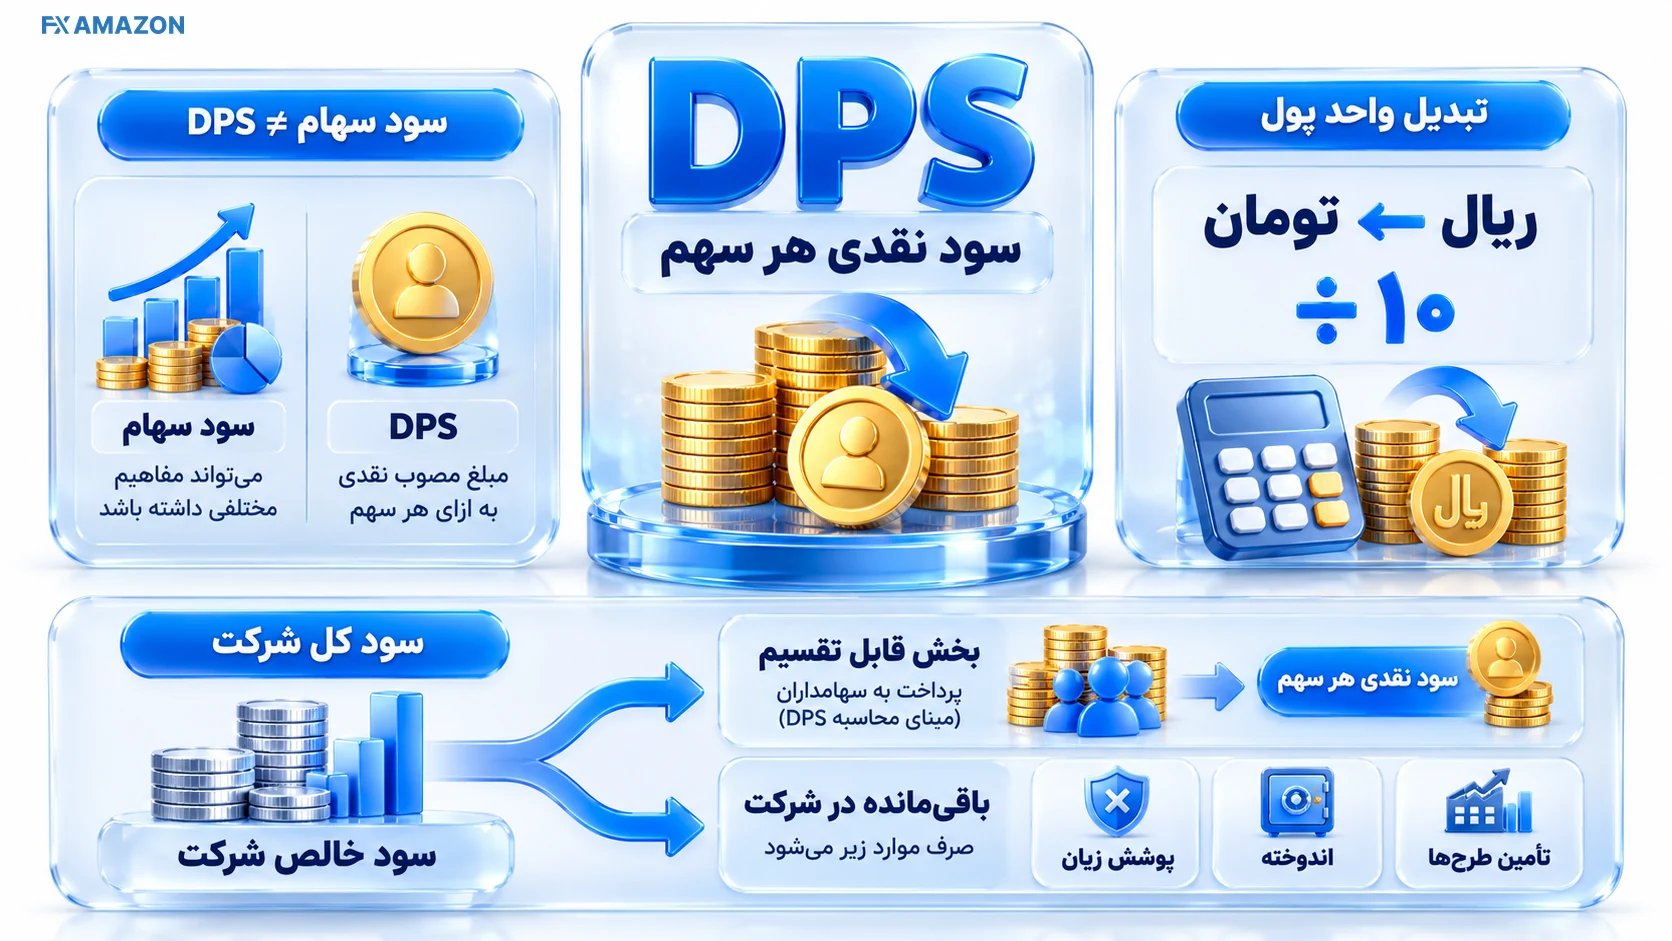
DPS همان سود نقدی هر سهم یا سود تقسیمی به ازای یک سهم است. «سود سهام» در گفتار روزمره ممکن است به افزایش قیمت سهم، سود هر سهم در صورت مالی یا مبلغ واریزی اشاره کند؛ ولی DPS مشخصاً مبلغ سود مصوب برای هر سهم است و معمولاً با واحد ریال اعلام میشود. برای تبدیل ریال به تومان، مبلغ را بر ۱۰ تقسیم کنید.
تصور کنید شرکت در یک سال مالی سود ایجاد کرده است. کل آن سود لزوماً میان سهامداران پرداخت نمیشود؛ بخشی ممکن است طبق قانون یا تصمیم مجمع در شرکت بماند تا زیانهای پیشین پوشش داده شود، اندوخته تشکیل شود یا منابع اجرای طرحها تأمین شود. مبلغی که طبق قواعد قانونی برای تقسیم تصویب میشود، مبنای DPS است.
وقتی صحبت از حق دریافت سود میشود، ابتدا باید بدانیم خود سهم چه حقوقی ایجاد میکند. در آموزش حقوق سهامدار و مفهوم مالکیت سهم در FXAmazon این حق بهصورت مشخص ذکر شده است:
حق دریافت سود نقدی مصوب مجمع، اگر سود قابل تقسیم وجود داشته باشد.
این حق به معنای دریافت سود تضمینشده در تمام سالها نیست. اگر سود قابل تقسیم احراز نشود یا شرایط قانونی تقسیم مهیا نباشد، نباید صرفاً از روی سابقه پرداخت انتظار واریز مبلغ مشابه داشت.
تفاوت DPS، EPS، DPR و بازده نقدی سهم
چهار اصطلاح مالی در تحلیل سود سهام زیاد کنار هم دیده میشوند؛ اشتباه گرفتن آنها میتواند نسبتهای مالی و حتی مبلغ مورد انتظار برای دریافت را چند برابر اشتباه نشان دهد.
شاخص | تعریف | واحد یا شکل نمایش | پرسش کاربردی |
|---|---|---|---|
DPS | سود نقدی مصوب به ازای هر سهم | ریال یا تومان بهازای سهم | برای هر سهم چقدر وجه نقد تعلق میگیرد؟ |
EPS | سود خالص منتسب به هر سهم در دوره مالی | ریال یا تومان بهازای سهم | شرکت برای هر سهم چقدر سود حسابداری ساخته است؟ |
DPR / Payout Ratio | نسبت تقسیم سود نقدی به سود هر سهمِ قابلمقایسه | درصد | چه سهمی از سود مبنای مقایسه تقسیم شده است؟ |
Dividend Yield | سود نقدی هر سهم تقسیم بر قیمت مرجع سهم | درصد | سود نقدی نسبت به قیمت خرید یا قیمت مرجع چقدر است؟ |
آیا DPS همیشه بخشی از EPS همان سال است؟
خیر. در حالت ساده، وقتی EPS مثبت و مخرج نسبت با DPS قابل مقایسه باشد، ممکن است DPS کمتر از EPS باشد. اما سود قابل تقسیم با EPS یک دوره دقیقاً یک مفهوم نیست: سود انباشته توزیعنشده از سالهای پیش یا اندوختههای مجاز میتواند در تصمیم مجمع مؤثر باشد. به همین دلیل نسبت تقسیم سود حتی ممکن است از ۱۰۰ درصد بالاتر برود؛ چنین وضعی الزاماً به معنی خلق سود بیشتر در همان سال نیست.
همچنین اگر EPS منفی باشد، نسبت DPS/EPS معیار تحلیلی مناسبی برای سنجش سیاست تقسیم سود نیست. عدد منفی یا صفر در مخرج نسبت، تفسیر معمول DPR را از بین میبرد و باید منبع قانونی و مالی تقسیم سود جداگانه بررسی شود.
فرمول محاسبه DPS و مبلغ سود دریافتی
دو مسیر محاسبه وجود دارد. اگر مجمع مبلغ سود نقدی را تصویب کرده باشد، همان عدد مندرج در اطلاعیه تصمیمات مجمع، مرجع اصلی است؛ محاسبه از روی EPS فقط برای کنترل و تحلیل به کار میآید.
DPS = مبلغ کل سود نقدی مصوب برای سهام عادی ÷ تعداد سهام عادیِ واجد مبنای تقسیم
سود نقدی متعلق به سهامدار = DPS مصوب × تعداد سهم واجد شرایط
DPR (%) = (DPS ÷ EPS قابلمقایسه) × ۱۰۰
بازده نقدی سهم (%) = (DPS ÷ قیمت مبنای سهم) × ۱۰۰
برای استفاده از این فرمولها دوره مالی، نوع سهم، تغییرات تعداد سهام و واحد پول را یکسان در نظر بگیرید. در عمل، شرکت مبلغ DPS مصوب را مستقیماً در اطلاعیه مجمع گزارش میکند؛ بنابراین لازم نیست از اختلاف ارقام EPS در منابع مختلف، مبلغ واریزی را حدس بزنید.
مثال عددی کامل: از EPS تا مبلغ واریزی
فرض کنید برای یک شرکت کاملاً فرضی EPS سال مالی ۱٬۸۰۰ ریال است و مجمع تصمیم میگیرد معادل ۶۰ درصد این رقم را بهصورت سود نقدی تقسیم کند. فردی نیز در تاریخ احراز حق دریافت سود، ۲٬۵۰۰ سهم دارد.
مرحله | محاسبه | نتیجه |
|---|---|---|
سود نقدی هر سهم | ۱٬۸۰۰ × ۰٫۶۰ | ۱٬۰۸۰ ریال |
کل سود شخص | ۱٬۰۸۰ × ۲٬۵۰۰ | ۲٬۷۰۰٬۰۰۰ ریال |
تبدیل به تومان | ۲٬۷۰۰٬۰۰۰ ÷ ۱۰ | ۲۷۰٬۰۰۰ تومان |
بازده نقدی با قیمت مرجع ۹٬۰۰۰ ریال | ۱٬۰۸۰ ÷ ۹٬۰۰۰ × ۱۰۰ | ۱۲ درصد |
بازده نقدی ۱۲ درصد در این مثال صرفاً نسبت یک DPS به قیمت فرضی سهم است؛ نه نرخ سود تضمینی سالانه، نه پیشبینی رشد قیمت و نه وعده تکرار پرداخت در سال بعد. تغییر قیمت مرجع، نتیجه Dividend Yield را تغییر میدهد؛ ولی DPS مصوب از این تغییر مستقل است.
اگر DPS بیشتر از EPS یا برابر صفر باشد چه میشود؟
فرض کنید EPS قابل مقایسه ۸۰۰ ریال و DPS مصوب ۱٬۰۰۰ ریال باشد؛ نسبت محاسباتی تقسیم سود ۱۲۵ درصد است. این نسبت بهتنهایی ثابت نمیکند شرکت قانون را نقض کرده یا پرداخت آن پایدار است. باید وجود سودهای قابل تقسیم پیشین، اندوختههای مجاز، کیفیت جریان نقد عملیاتی، تغییرات سرمایه و صورتجلسه مجمع بررسی شود. در مقابل، DPS صفر یعنی سود نقدی بابت همان تصمیم مجمع تصویب نشده یا قابل پرداخت نیست؛ این موضوع لزوماً به معنی صفر بودن EPS نیست.
قانون تقسیم سود در ایران چه میگوید؟
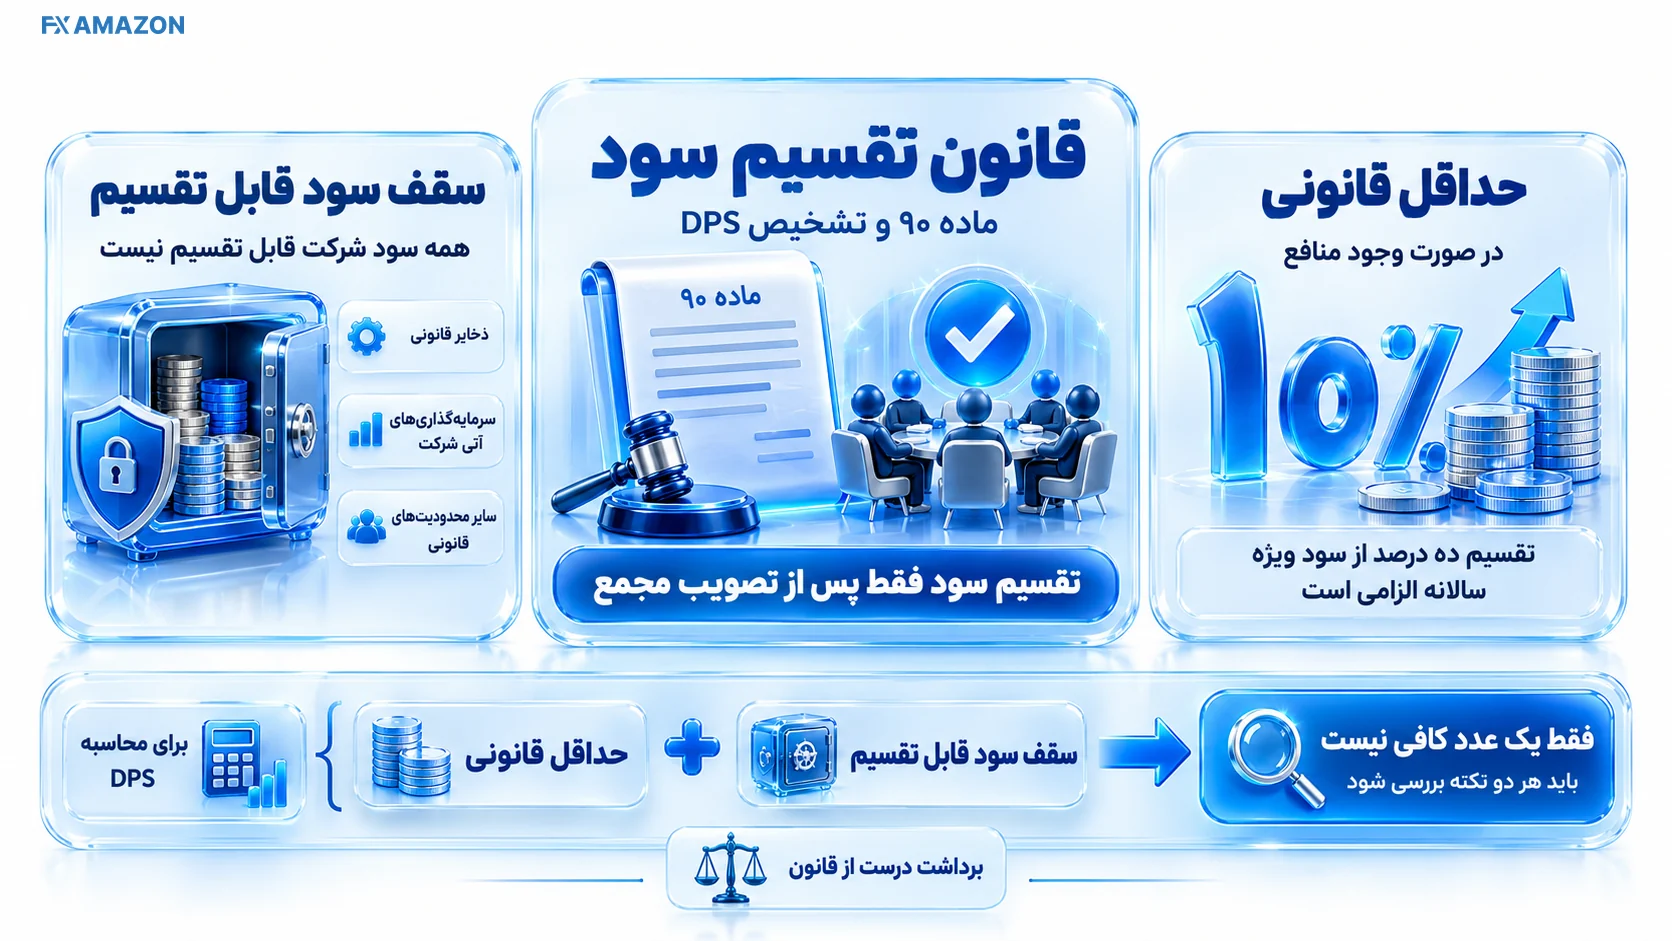
دو نکته حقوقی را باید جدا کرد: «حداقل قانونی تقسیم سود در شرایط مقرر» و «سقف سودی که واقعاً اجازه تقسیم دارد». خواندن تنها یک عدد از قانون برای تشخیص مبلغ DPS یک نماد کافی نیست.
ماده ۹۰ لایحه قانونی اصلاح قسمتی از قانون تجارت، تقسیم سود را به تصویب مجمع گره میزند و درباره حداقل سود چنین میگوید:
در صورت وجود منافع تقسیم ده درصد از سود ویژه سالانه بین صاحبان سهام الزامی است.
این جمله به معنی «هر شرکتی در هر شرایطی باید ۱۰ درصد EPS حسابداری اعلامشده را واریز کند» نیست. باید احراز شود واقعاً منافع و سود قابل تقسیم قانونی وجود دارد و سایر الزامات رعایت شدهاند. همچنین ادعای رایجِ «قانون شرکت را مکلف به نگهداری حداقل ۱۰ درصد EPS بهعنوان سود انباشته میکند» بیان دقیق قانون نیست؛ مفهوم اندوخته قانونی با سود انباشته و تصمیم تقسیم سود متفاوت است.
برای تعیین سود قابل تقسیم، ماده ۲۳۹ قانون تجارت مؤلفههای سود خالص، زیان انباشته و اندوختهها را کنار هم قرار میدهد؛ عبارت صریح آن درباره سود سنوات قبل چنین است:
به علاوه سود قابل تقسیم سال های قبل که تقسیم نشده است.
بنابراین DPS را نباید صرفاً از EPS بدون اطلاع از زیان انباشته، اندوختههای قانونی، محدودیتهای شرکت و مصوبه مجمع محاسبه کرد. اندوخته قانونی نیز سازوکار مستقل دارد؛ در ماده ۱۴۰، کنار گذاشتن یکبیستم سود خالص هر سال تا رسیدن اندوخته به یکدهم سرمایه مقرر شده است، نه «نگهداری ۱۰ درصد EPS بهصورت سود انباشته».
DPS به چه سهامدارانی تعلق میگیرد؟
اصل عملی برای سهام عادی شرکتهای بورسی ایران این است که حق سود نقدی مصوب به اشخاصی تعلق میگیرد که در زمان مبنای شناسایی صاحبان سهام برای مجمع مربوط، مالک سهم بودهاند. برای تشخیص عملی این موضوع به اعلامیه مجمع، فهرست سهامداران مبنای رویداد و اطلاعات ثبتشده نزد زیرساخت سپردهگذاری مراجعه کنید؛ ساعت و تاریخ دقیق را از اطلاعیه همان ناشر کنترل کنید.
اگر سهم را پیش از تاریخ مبنای احراز مالکیت برای مجمع بخرید و در فهرست واجدان شرایط باشید، حق سود مصوب آن مجمع برای شما شکل میگیرد؛ حتی اگر بعداً سهم را بفروشید.
اگر سهم را پس از آن تاریخ بخرید، سود مربوط به مجمع قبلی به فروشنده واجد شرایط تعلق دارد، نه به خریدار جدید.
اگر سهم در روزهای نزدیک مجمع متوقف شده است، از ثبت سفارش صرفاً بر پایه اصطلاحاتی مثل «یک روز مانده» نتیجهگیری نکنید؛ تقویم توقف و اطلاعیه رسمی همان نماد را ببینید.
دریافت سود نقدی از سهام عادی با حق رأی و سایر حقوق سهم ارتباط دارد، اما شرایط سهام ممتاز و ابزارهای مالی دیگر میتواند متفاوت باشد.
اگر بعد از مجمع سهم را بفروشم، سود نقدی از بین میرود؟
خیر؛ فروش سهم بعد از زمان مبنای تعلق سود، حق ایجادشده بابت همان مجمع را معمولاً از بین نمیبرد. سود به شخصی که در فهرست واجدان دریافت ثبت شده تعلق میگیرد؛ نه لزوماً کسی که روز واریز هنوز سهم را در پرتفوی خود دارد. با این حال، برای موارد خاص مانند تغییر مشخصات مالکیت یا اختلاف اطلاعات، فهرست رسمی سپردهگذاری و امور سهام مرجع پیگیریاند.
DPS چه زمانی پرداخت میشود؟ مهلت قانونی هشتماهه
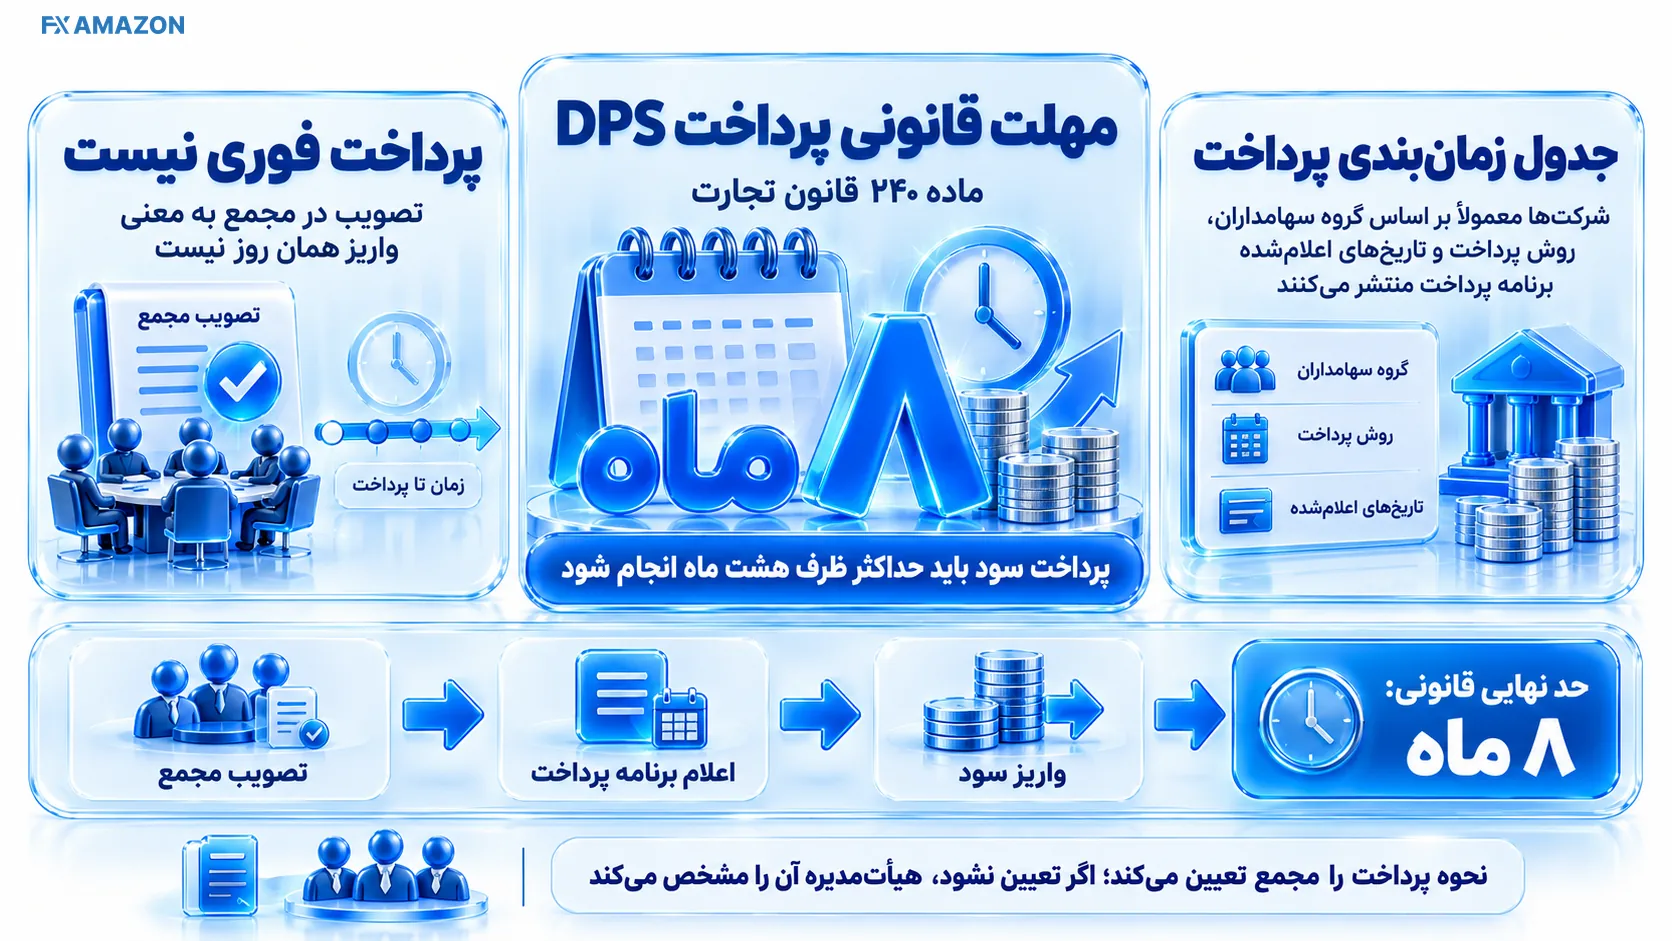
تصویب سود در مجمع به معنی واریز آن در همان روز یا بلافاصله پس از بازگشایی نماد نیست. شرکتها معمولاً جدول پرداخت بر اساس گروه سهامداران، روش پرداخت و تاریخهای اعلامشده منتشر میکنند. این زمانبندی میتواند پیش از پایان مهلت قانونی باشد.
بر اساس ماده ۲۴۰ لایحه قانونی اصلاح قسمتی از قانون تجارت، حد نهایی زمانی پرداخت بهصراحت چنین آمده است:
پرداخت سود به صاحبان سهام باید ظرف هشت ماه پس از تصمیم مجمع عمومی راجع به تقسیم سود انجام پذیرد.
آغاز شمارش این هشت ماه، تصمیم مجمع عمومی درباره تقسیم سود است؛ نه پایان سال مالی، نه تاریخ انتشار صورتهای مالی و نه زمان بازگشایی نماد. ممکن است شرکت در اطلاعیه، پرداخت زودتر یا در چند نوبت را اعلام کند. اگر تأخیر ایجاد شد، اطلاعیههای اصلاحی و وضعیت هر گروه سهامداری را هم بررسی کنید.
مبلغ DPS شرکت را در کدال از کجا پیدا کنیم؟
برای استناد به عدد قابل اتکا، مهمترین سند «تصمیمات مجمع عمومی عادی سالیانه» و برای جزئیات دریافت «زمانبندی پرداخت سود» است. اطلاعات سایتهای تابلوخوانی و تحلیل بازار برای جستوجوی سریع مفیدند، اما اگر اختلافی وجود داشت، اولویت با افشای رسمی ناشر و اطلاعیه اصلاحی آن است.
به سامانه رسمی کدال مراجعه کنید و نماد بورسی یا نام شرکت را جستوجو کنید.
در فهرست اطلاعیهها، گزارش «تصمیمات مجمع عمومی عادی سالیانه» مربوط به دوره مالی مطلوب را باز کنید. در آن معمولاً «سود نقدی هر سهم» بر حسب ریال ثبت شده است.
گزارش «زمانبندی پرداخت سود» یا اصلاحیه آن را پیدا کنید تا روش و زمان پرداخت برای اشخاص حقیقی یا حقوقی و گروههای مختلف مشخص شود.
نماد، تاریخ مجمع، دوره مالی، واحد ریال و «اصلاحیه» بودن گزارش را دوباره کنترل کنید. EPS صورت مالی را به جای DPS مصوب ننویسید.
اگر بین اطلاعیه اولیه و اطلاعیه جدید تفاوت بود، تاریخ و اعتبار آخرین اطلاعیه مرتبط را با دقت بررسی کنید.
برای مثال، اگر در گزارش تصمیمات مجمع مقابل «سود نقدی هر سهم» عدد ۱٬۰۸۰ ثبت شده، مبنای محاسبه طلب شما همان ۱٬۰۸۰ ریال برای هر سهم واجد شرایط است؛ نه ۱٬۸۰۰ ریال EPS فرضیِ صورت سود و زیان.
آیا میتوان DPS را در رهآورد یا سامانههای تحلیلی دید؟
بله؛ بسیاری از سایتهای داده بازار مانند رهآورد، مقدار سود نقدی، روند تاریخی پرداخت یا اطلاعات مجامع را نمایش میدهند. جای منوها و نام ابزارها ممکن است تغییر کند. برای تحلیل روند، این ابزارها مناسباند؛ اما برای تصمیم مالی، رفع اختلاف یا اطلاع از روش واریز، مقدار را با تصمیمات مجمع و زمانبندی رسمی منتشرشده در کدال تطبیق دهید. داده «پیشنهاد هیئتمدیره» را با «مصوبه مجمع» یکسان نگیرید.
نحوه دریافت سود نقدی سهام با سجام و بانک
روش پرداخت را شرکت در اطلاعیه رسمی خود مشخص میکند. برای بسیاری از سودهای مشمول سازوکار متمرکز، وجه از طریق اطلاعات بانکی ثبتشده در سجام به حساب قابل پذیرش واریز میشود. با این حال، نمیتوان ادعا کرد که برای همه شرکتها، همه دورهها و همه گروههای سهامداری صرفاً یک روش وجود دارد؛ گاهی روشهای دیگری مانند مراجعه به بانک عامل اعلام میشود.
اطلاعات هویتی و بانکی خود را در سامانه رسمی سجام بررسی کنید. شماره شبای فعال باید متعلق به خود شما و مطابق ضوابط سامانه باشد.
اطلاعیه زمانبندی پرداخت شرکت را بخوانید؛ روش پرداخت و شرایط گروه سهامداری خود را با آن تطبیق دهید.
در بازه اعلامشده، گردش حساب بانکی را بررسی کنید؛ ممکن است عنوان واریزی نام شرکت یا نهاد پرداختکننده باشد.
اگر پرداخت انجام نشد، ابتدا خطای شبا، حساب مسدود یا راکد، تغییر مشخصات و تأخیر یا اصلاحیه اطلاعیه را بررسی کنید.
سپس با شماره امور سهام مندرج در اطلاعیه رسمی ناشر یا کانالهای معرفیشده از سوی سپردهگذاری مرکزی پیگیری کنید.
برای دریافت وجه از افراد ناشناس یا پیامکهایی که برای «آزادسازی DPS» کارتبهکارت، رمز پویا یا نصب برنامه درخواست میکنند پیروی نکنید. ورود اطلاعات هویتی یا بانکی را فقط از نشانیهای رسمی انجام دهید.
اگر سود نقدی واریز نشد، از کجا پیگیری کنیم؟
قدم اول مقایسه «تاریخ و روش پرداخت برای گروه شما» با اطلاعات حساب و اطلاعیه اصلاحی است. در قدم بعد، در درگاه یکپارچه ذینفعان بازار سرمایه، خدمات و گزارشهای مربوط به سهام و سودهای قابل مشاهده را بررسی کنید؛ دسترسی به برخی امکانات میتواند به احراز هویت نیاز داشته باشد. اگر سود موردنظر نمایش داده نمیشود، نبودن آن در پنل بهتنهایی اثبات نمیکند حق سود وجود ندارد: صورتجلسه مجمع، اطلاعات سپردهگذاری و امور سهام شرکت را هم بررسی کنید.
برای سودهای معوق، تاریخ مجمع، نماد، تعداد سهام واجد شرایط، تصویر اطلاعیه پرداخت، شماره پیگیری بانکی و مکاتبه با امور سهام را نگه دارید. این مدارک برای تشخیص اینکه تأخیر مربوط به شرکت، مسیر پرداخت یا اطلاعات بانکی است کاربرد دارند.
چرا قیمت سهم بعد از مجمع سود نقدی تعدیل میشود؟
پرداخت DPS باعث خروج وجه یا ایجاد تعهد پرداخت از منابع شرکت میشود؛ در مدل ساده ارزشگذاری، مبلغ سود نقدی دیگر بخشی از ارزش شرکت پس از تاریخ تعلق نیست. به همین دلیل در محاسبات تئوریکِ قیمت تعدیلشده یا برخی مبانی بازگشایی، اثر سود نقدی لحاظ میشود؛ اما قیمت واقعی معامله به عرضه و تقاضا و شرایط بازار وابسته است.
قیمت تئوریکِ ساده پس از تقسیم سود ≈ قیمت مرجعِ قبل از رویداد − DPS
فرض کنید قیمت مرجع سهم پیش از رویداد ۹٬۰۰۰ ریال و DPS مصوب ۱٬۰۸۰ ریال باشد؛ عدد تئوریک ساده ۷٬۹۲۰ ریال است. این عدد «پیشبینی قطعی اولین معامله بعد از مجمع» یا الزام بازار به معامله دقیقاً روی ۷٬۹۲۰ ریال نیست. سازوکار قیمت مبنا و کشف قیمت در بورس و فرابورس نیز بسته به مقررات هر رویداد میتواند جزئیات متفاوتی داشته باشد.
وضعیت فرضی | قبل از مجمع | بعد از مجمع در مدل ساده |
|---|---|---|
قیمت تئوریک هر سهم | ۹٬۰۰۰ ریال | ۷٬۹۲۰ ریال |
حق سود نقدی سهامدار واجد شرایط | هنوز بهصورت حق مصوب ایجاد نشده | ۱٬۰۸۰ ریال به ازای سهم |
جمع قیمت تئوریک + سود مصوب | ۹٬۰۰۰ ریال | ۷٬۹۲۰ + ۱٬۰۸۰ = ۹٬۰۰۰ ریال |
این مثال نشان میدهد DPS بهتنهایی «پول رایگان علاوه بر ارزش سهم» نیست. بازده سرمایهگذاری را باید با لحاظ تغییر قیمت، سود دریافتی، کارمزد، زمان دریافت پول و رویدادهای سرمایهای سنجید؛ حتی اگر در یک مقطع، قیمت واقعی سهم بالاتر یا پایینتر از قیمت تئوریک معامله شود.
چگونه DPS را در تحلیل بنیادی سهام ارزیابی کنیم؟
صرف بزرگبودن DPS برای خوببودن یک سهم کافی نیست. یک شرکت ممکن است سود نقدی بالایی تصویب کند اما در سالهای بعد نقدینگی کافی نداشته باشد؛ شرکت دیگری ممکن است DPS کمتری بدهد و منابع را در پروژهای با بازده بالقوه بالا سرمایهگذاری کند. مقایسه صحیح، کیفیت و تداوم سود را کنار قیمت خرید قرار میدهد.
۱. بازده نقدی و نسبت تقسیم سود را همزمان ببینید
DPS مبلغ پولی هر سهم است؛ Dividend Yield آن را نسبت به یک قیمت مشخص نشان میدهد؛ و DPR نسبت به EPS قابلمقایسه سنجیده میشود. اگر دو سهم DPS برابر ۵۰۰ ریال داشته باشند اما قیمت آنها ۵٬۰۰۰ و ۱۰٬۰۰۰ ریال باشد، بازده نقدی اول ۱۰ درصد و دومی ۵ درصد است. با این حال، سهم نخست لزوماً گزینه بهتری نیست؛ احتمال افت سودآوری و ریسک کسبوکار نیز بر قیمت اثر میگذارد.
در ثبت محاسبات بنویسید بازده نقدی را با چه قیمتی حساب کردهاید: قیمت خرید واقعی، قیمت روز، قیمت پیش از مجمع یا میانگین دوره. بدون تعیین مخرج، مقایسه درصد بازده بین دو گزارش میتواند گمراهکننده باشد.
۲. کیفیت سود و توان پرداخت نقدی را بسنجید
روند چندساله EPS و DPS را بررسی کنید؛ سود نقدی بسیار بالا در یک سال را نباید به سال بعد تعمیم داد.
جریان نقد حاصل از عملیات را در برابر سود خالص بسنجید؛ فروش نسیه و رشد حسابهای دریافتنی میتواند نقدینگی واقعی را محدود کند.
نیاز شرکت به سرمایه در گردش، سررسید بدهی، هزینه مالی و پروژههای توسعهای را کنار سیاست تقسیم سود قرار دهید.
ببینید شرکت از سود سال جاری، سود انباشته سالهای قبل یا اندوخته مجاز پرداخت میکند؛ پایداری این منابع یکسان نیست.
تاریخ اعلامی پرداخت و سابقه تأخیر یا اصلاحیههای ناشر را بررسی کنید؛ بازده نقدی روی کاغذ با وجه نقد در حساب شما متفاوت است.
۳. اگر سود نقدی را دوباره سرمایهگذاری کنیم چه اتفاقی میافتد؟
دریافت DPS و خرید دوباره سهم میتواند تعداد سهام پرتفوی را افزایش دهد؛ ولی این راهبرد به شرایط بازار، هزینه معامله، زمان دسترسی به پول و ریسک سهم وابسته است. در راهنمای تفاوت سود مرکب و رشد مرکب بازده در سهام، این تمایز چنین بیان شده است:
در سهام و صندوقها بهتر است از «رشد مرکب بازده» صحبت کنیم؛ چون بازده بازار ثابت و تضمینشده نیست.
پس سود نقدی را برای محاسبه بازده کل و تصمیم بازسرمایهگذاری در نظر بگیرید، اما فرمول سود مرکب با نرخ ثابت بانکی را بهعنوان پیشبینی سود قطعی یک سهم به کار نبرید.
آیا سود نقدی سهام در ایران مشمول مالیات جداگانه میشود؟
برای سود سهام دریافتی از شرکتهای سرمایهپذیر در چهارچوب قانون مالیاتهای مستقیم ایران، باید بین «مالیات بر سود مشمول مالیات شرکت» و «مالیات جداگانه در دست سهامدار» تفاوت قائل شد. متن تبصره ۴ ماده ۱۰۵ قانون مالیاتهای مستقیم میگوید:
اشخاص اعم از حقیقی یا حقوقی نسبت به سود سهام یا سهام الشرکه دریافتی از شرکتهای سرمایهپذیر مشمول مالیات دیگری نخواهند بود.
بنابراین در دامنه این تبصره، دریافتکننده سود سهام بابت همان سود مشمول مالیات دیگری نمیشود؛ اما نباید این حکم را بدون بررسی به سود سهام شرکت خارجی، نقلوانتقال اوراق، سایر درآمدهای سرمایهگذاری یا شرایط مالیاتی خارج از ایران تعمیم داد. شرکت نیز ممکن است پیش از تعیین سود قابل تقسیم، مالیات عملکرد خود را محاسبه و پرداخت کرده باشد.
اشتباهات رایج درباره DPS که باعث محاسبه غلط میشوند
اشتباه | اصلاح دقیق |
|---|---|
«DPS یعنی درصدی از EPS» | DPS مبلغ پولی هر سهم است؛ درصدِ DPS به EPS را DPR میگویند. |
«EPS اعلامشده همان پول قابل برداشت است» | پرداخت منوط به سود قابل تقسیم و تصمیم مجمع است. |
«همه شرکتها باید ۱۰٪ EPS را انباشته و ۱۰٪ را پرداخت کنند» | احکام سود ویژه، سود قابل تقسیم و اندوخته قانونی باید جدا و دقیق خوانده شوند. |
«بلافاصله بعد از مجمع پول واریز میشود» | تاریخ پرداخت را اطلاعیه شرکت مشخص میکند؛ قانون نیز مهلت هشتماهه دارد. |
«فروش بعد از مجمع حق DPS را از بین میبرد» | حق ایجادشده برای شخص واجد شرایط باقی میماند. |
«قیمت بازار دقیقاً به اندازه DPS افت میکند» | این تنها یک محاسبه تئوریک ساده است؛ قیمت بازار از معاملات واقعی به دست میآید. |
«سود سهام عدالت با DPS هر سهم بورسی یکسان است» | سود سهام عدالت به پرتفوی و سازوکار پرداخت طرح سهام عدالت مربوط است؛ نباید با DPS یک نماد مساوی فرض شود. |
«ریال و تومان تفاوتی ندارند» | هر ۱۰ ریال، یک تومان است؛ خطای واحد، محاسبه واریزی را ده برابر میکند. |
سؤالات متداول درباره سود نقدی هر سهم
DPS مخفف چیست؟
DPS مخفف Dividend Per Share و به معنی سود نقدی یا سود تقسیمی به ازای هر سهم است. این شاخص یک مبلغ پولی است، نه درصدی از سود.
فرق DPS و EPS چیست؟
EPS سود حسابداری منتسب به هر سهم طی یک دوره مالی را نشان میدهد؛ DPS مبلغی است که تقسیم آن به ازای هر سهم در مجمع تصویب شده است. هر دو معمولاً با ریال به ازای سهم گزارش میشوند، ولی الزاماً برابر نیستند.
برای دریافت DPS باید تا روز واریز سهامدار بمانم؟
خیر. معیار اصلی، مالکیت در تاریخ مبنای تعلق سود مرتبط با مجمع است. فروش پس از ایجاد حق دریافت، در حالت معمول حق سود مصوب همان مجمع را از بین نمیبرد.
سود نقدی سهام چند ماه پس از مجمع واریز میشود؟
زمان دقیق را اطلاعیه پرداخت ناشر تعیین میکند. ماده ۲۴۰ قانون تجارت مهلت حداکثر هشت ماه از تصمیم مجمع درباره تقسیم سود را مقرر کرده است؛ امکان پرداخت زودتر وجود دارد.
چگونه سود نقدی سهام خود را در کدال ببینم؟
در کدال نماد را جستوجو و اطلاعیه «تصمیمات مجمع عمومی عادی سالیانه» را باز کنید. مبلغ «سود نقدی هر سهم» را بخوانید و برای روش پرداخت، «زمانبندی پرداخت سود» و آخرین اصلاحیه را بررسی کنید.
اگر سجام ثبتنام نکرده باشم، سود نقدی من از بین میرود؟
اصل حق سود مصوب را نباید صرفاً با وضعیت ثبتنام سجام یکی دانست؛ ولی نداشتن اطلاعات بانکی معتبر میتواند فرایند پرداخت متمرکز را با مشکل مواجه کند. روش اختصاصی شرکت و مسیر پیگیری را از اطلاعیه و امور سهام بپرسید.
آیا DPS بالا یعنی سهم حتماً ارزش خرید دارد؟
خیر. برای تصمیمگیری باید قیمت سهم، بازده نقدی، پایداری سود، جریان نقد، بدهی، ریسک صنعت و چشمانداز شرکت را همراه DPS بررسی کرد. سود تقسیمی گذشته تضمینی برای سود آینده نیست.
آیا DPS و سود سهام عدالت یکی هستند؟
خیر. DPS شاخص سود نقدی مصوب یک سهم مشخص است. سود سهام عدالت حاصل سازوکار مالکیت و توزیع سود سبد سهام عدالت است و مبلغ و زمانبندی آن از فرایند دیگری پیروی میکند.
برای بررسی DPS هر نماد، به جای اتکا به عددهای پراکنده، ابتدا «تصمیمات مجمع» و «زمانبندی پرداخت سود» همان شرکت را در کدال پیدا کنید؛ سپس تعداد سهم واجد شرایط را در مبلغ ریالی مصوب ضرب کنید و وضعیت شبا یا روش اعلامی پرداخت را تطبیق دهید. اگر هدف شما انتخاب سهم است، این عدد را در کنار کیفیت سود و بازده کل قرار دهید، نه بهجای آنها.
این متن آموزش عمومی بازار سرمایه است و توصیه اختصاصی خرید یا فروش سهم محسوب نمیشود.