دامنه نوسان بورس، محدودهای است که قیمت یک سهم میتواند در یک جلسه معاملاتی عادی داخل آن معامله شود. در مهر ۱۴۰۵، دامنه عادی سهام و حقتقدم در بورس تهران و بازارهای اول و دوم فرابورس مثبت و منفی ۳ درصد است؛ یعنی برای سهمی با قیمت مبنای ۲۰٬۰۰۰ ریال، قیمت مجاز معمولاً از ۱۹٬۴۰۰ تا ۲۰٬۶۰۰ ریال خواهد بود. با این حال، این عدد برای همه ابزارها یکسان نیست: صندوقهای اهرمی، صندوقهای طلا و تابلوهای بازار پایه میتوانند ضوابط متفاوتی داشته باشند.
اگر میخواهید بدانید «دامنه نوسان امروز چند درصد است»، تنها حفظکردن یک درصد کافی نیست. باید نوع نماد، بازار معاملاتی، قیمت مبنا، وضعیت بازگشایی و آستانههای مجاز نمایشدادهشده روی تابلوی همان روز را کنار هم ببینید. در ادامه، اعداد و فرمولها را با مثال بررسی میکنیم و نشان میدهیم چرا رسیدن به کف قیمت لزوماً به معنای امکان فروش سهم نیست.
دامنه نوسان بورس چیست و چه چیزی را محدود میکند؟
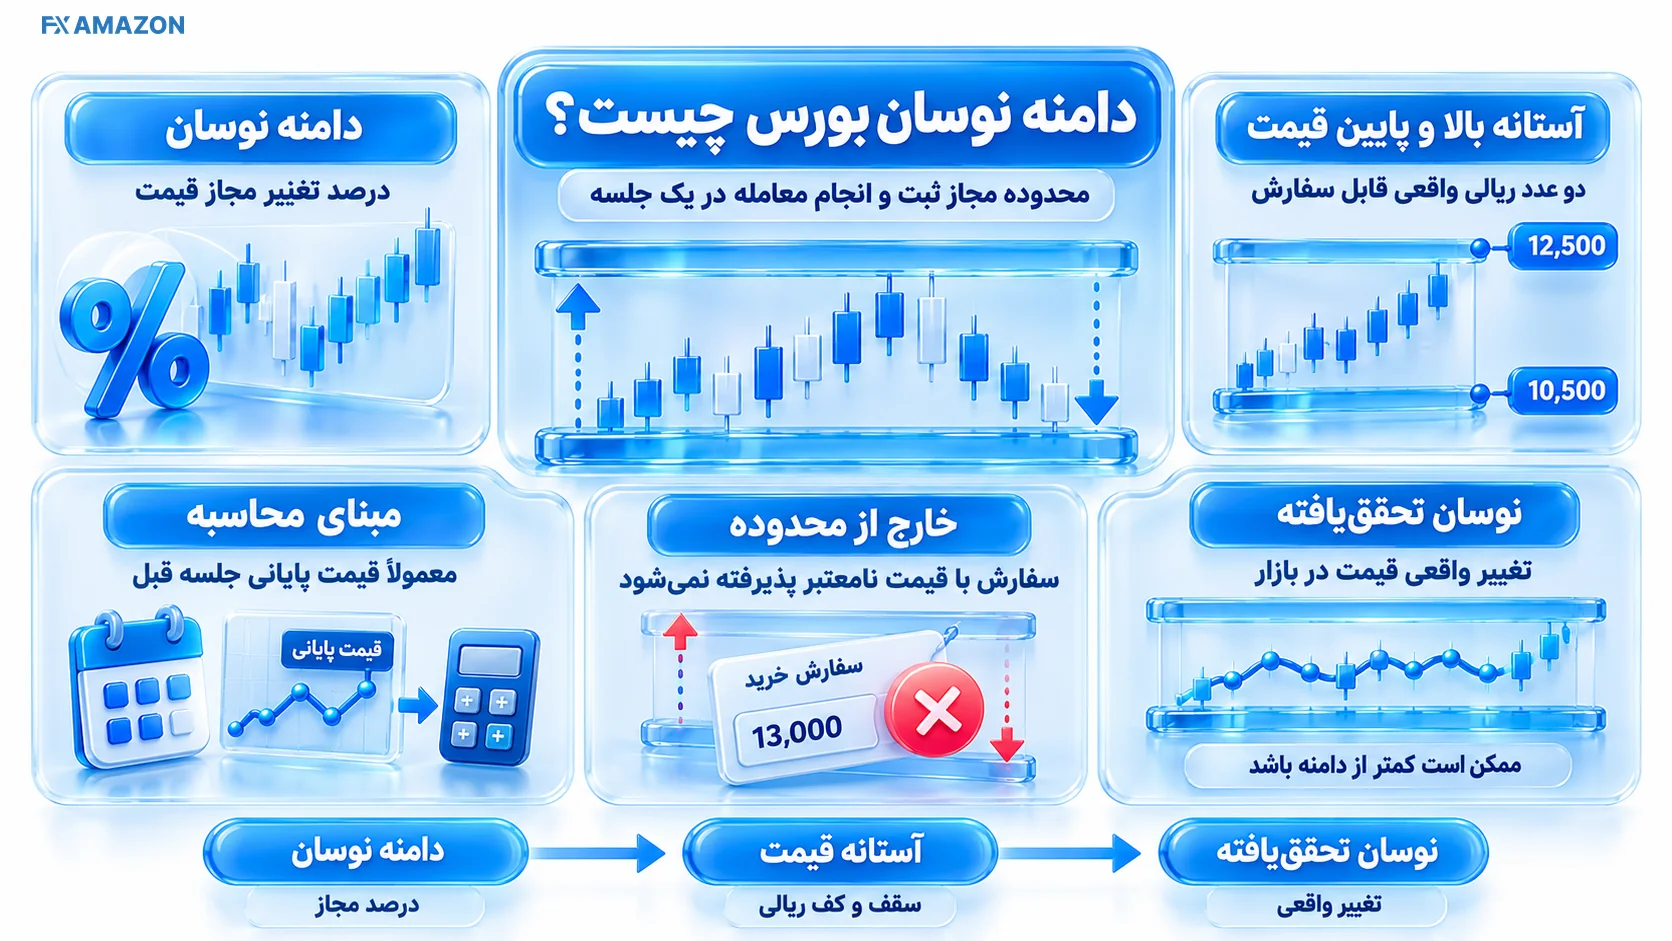
دامنه نوسان قیمت در بورس (Price Limit) یعنی بازار برای یک نماد، سقف و کف مجاز ثبت و انجام معامله در یک جلسه مشخص تعیین میکند. در معاملات عادی، مرجع محاسبه معمولاً قیمت پایانی جلسه قبل یا قیمت مبنای تعدیلشدهای است که سامانه برای آن نماد اعلام میکند. بیرون از این محدوده، سفارش با قیمت نامعتبر پذیرفته نمیشود یا امکان معامله ندارد؛ البته بازگشاییهای ویژه میتوانند سازوکار متفاوتی داشته باشند.
سه اصطلاح را از همان ابتدا از هم جدا کنید: دامنه نوسان درصد تغییر مجاز را بیان میکند؛ آستانه بالا و پایین قیمت دو عدد ریالی واقعی قابل سفارشاند؛ و نوسان تحققیافته مقدار تغییر قیمتی است که واقعاً در بازار رخ داده است. ممکن است دامنه نماد ۳ درصد باشد ولی قیمت آن تمام روز نزدیک قیمت مبنا معامله شود.
محدودیت روزانه، تضمینِ حفظ اصل سرمایه نیست. اگر فروشنده زیاد باشد، قیمت میتواند چند جلسه پیاپی در کف مجاز قرار بگیرد؛ حتی وقتی فروش آن برای سرمایهگذار عملاً دشوار است.
فرق دامنه نوسان با حجم معاملات و توقف نماد
دامنه نوسان به قیمت مجاز مربوط است، حجم معاملات به تعداد دادوستد و نقدشوندگی و توقف نماد به امکان یا عدم امکان انجام معامله در یک مرحله زمانی. این سه موضوع روی یکدیگر اثر میگذارند، اما معادل هم نیستند. سهمی میتواند دامنه ۳ درصدی داشته باشد، با حجم بالا معامله شود و صف تشکیل ندهد؛ سهم دیگری با همین دامنه ممکن است فروشنده داشته باشد ولی خریدار مؤثری پیدا نکند.
دامنه نوسان بورس و فرابورس در مهر ۱۴۰۵ چند درصد است؟
جدول زیر تصویری از دامنه عادی رایج در مهر ۱۴۰۵ است، نه مجوز معامله بدون بررسی نماد. هیئتمدیره سازمان بورس، بورسها و ناظر بازار ممکن است برای دورههای خاص یا ابزارهای مشخص مقررات دیگری اعمال کنند. بنابراین آستانه قیمت در سامانه معاملات و پیام ناظر همان نماد ملاک اجرایی نهایی است.
بازار یا ابزار | دامنه عادی هر طرف | نکته اجرایی |
|---|---|---|
سهام بورس تهران | ۳٪± | برای جلسه عادی؛ بازگشایی ویژه استثنا دارد |
سهام بازار اول و دوم فرابورس | ۳٪± | بازار و وضعیت معاملاتی نماد را کنترل کنید |
حقتقدم سهام مشمول همین بازارها | ۳٪± | درصد یکسان به معنای ریسک قیمتی یکسان نیست |
بازار پایه زرد فرابورس | ۳٪± | در شرایط ویژه ممکن است سازوکار دیگری اعمال شود |
بازار پایه نارنجی فرابورس | ۲٪± | ریسک نقدشوندگی و اطلاعات ناشر مهم است |
بازار پایه قرمز فرابورس | ۱٪± | نباید دامنه کوچک را با کمریسکبودن اشتباه گرفت |
صندوق سهامی و مختلط ETF | عموماً ۳٪± | نوع صندوق و مشخصات نماد تعیینکننده است |
صندوق درآمد ثابت و املاک قابل معامله | عموماً ۳٪± | وضعیت صندوق و بازار پذیرش را بررسی کنید |
صندوق اهرمی ETF | عموماً ۴٪± | با ریسک اهرم و فاصله قیمت از NAV اشتباه نشود |
صندوقهای طلا و نقره ETF | عموماً ۱۰٪± | ضوابط بورس کالا، زمان معامله و پیام ناظر اولویت دارد |
نکته: دامنه ۵ یا ۷ درصدی که در بسیاری از آموزشهای قدیمی دیده میشود، تاریخچه تغییر مقررات را نشان میدهد، نه الزاماً عدد قابل استفاده برای سفارش سهام در مهر ۱۴۰۵. فهرست بالا نیز شامل همه انواع اوراق مشتقه، قراردادها، گواهیهای سپرده و ابزارهای خاص نیست؛ آنها باید جدا بررسی شوند.
دامنه نوسان بازار پایه زرد، نارنجی و قرمز چه تفاوتی دارد؟
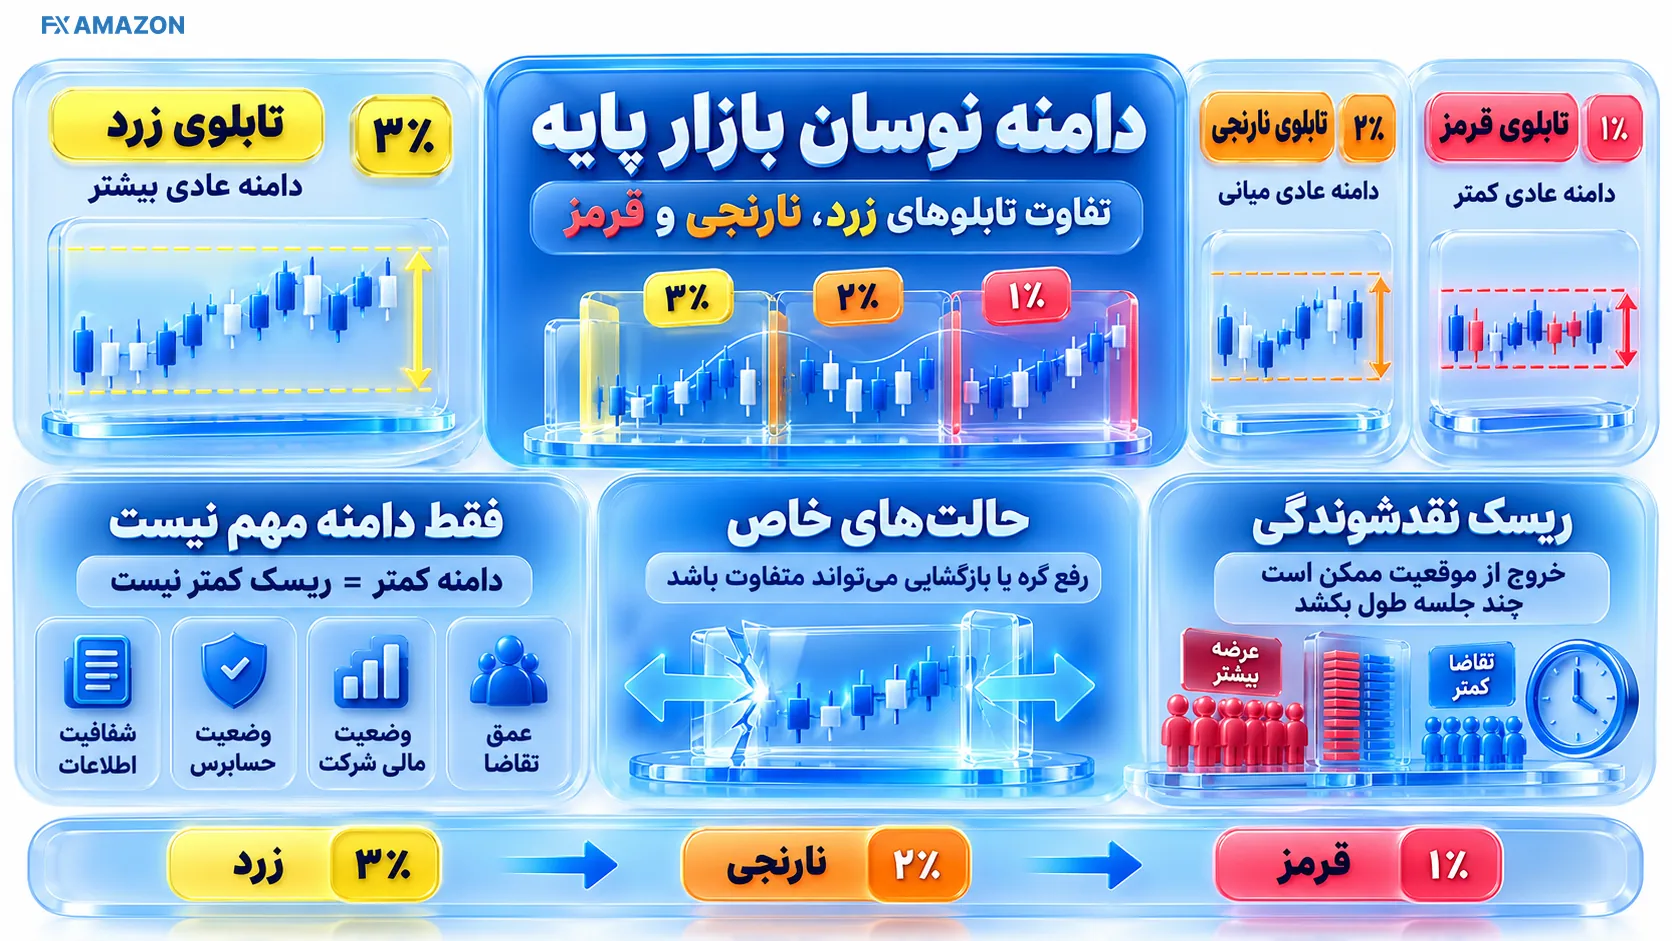
تابلوهای زرد، نارنجی و قرمز در بازار پایه فرابورس از نظر وضعیت اطلاعاتی و شرایط ناشران متفاوتاند؛ دامنههای عادی ۳، ۲ و ۱ درصدی صرفاً یکی از تفاوتها هستند. در برخی حالتهای خاص، از جمله سازوکارهای رفع گره یا بازگشایی، محدوده مجاز میتواند از این اعداد فاصله بگیرد؛ عدد همان روز را در مشخصات نماد و پیام ناظر ببینید.
دامنه کمتر به معنای ریسک کمتر نیست. سهمی در تابلوی قرمز ممکن است روزانه فقط یک درصد افت مجاز داشته باشد، اما اگر فروشنده از خریدار بیشتر باشد، خروج از موقعیت چندین جلسه طول بکشد. علاوه بر قیمت، میزان افشا، وضعیت حسابرس، وضعیت مالی شرکت و عمق تقاضا را بررسی کنید.
چرا دامنه نوسان صندوقهای اهرمی و طلا با سهام فرق دارد؟
سهام یک شرکت، واحد صندوق اهرمی و واحد صندوق مبتنی بر طلا سه دارایی همسان نیستند. صندوق اهرمی میتواند ساختاری از واحدها و اهرم سرمایهگذاری داشته باشد؛ نوسان قیمت بازار واحدها الزاماً با تغییر ارزش خالص داراییهای آن (NAV) یکی نیست. صندوق طلا نیز به دارایی پایه، قیمت طلا و ارز، ترکیب داراییها و شرایط بازارگردانی وابسته است.
برای صندوق اهرمی، دامنه ۴ درصدی به معنی سقف زیان کل سرمایهگذار یا برابر بودن بازده با ۴ درصد نیست؛ در معامله چندروزه و نیز در فاصله قیمت بازار از NAV، ریسک میتواند بیشتر باشد. برای صندوق طلا نیز دامنه ۱۰ درصدی نه تضمین وجود خریدار است و نه به معنای حرکت روزانه ۱۰ درصدی ارزش طلا.
آیا حقتقدم سهام دو برابر سهم اصلی دامنه دارد؟
این گزاره مربوط به برخی مقررات گذشته است و نباید بدون تاریخ تکرار شود. در روال عادی مهر ۱۴۰۵، حقتقدمهای مشمول بورس تهران و بازارهای اول و دوم فرابورس مانند سهم اصلی دامنه ۳ درصدی دارند. بااینحال چون قیمت حقتقدم میتواند بسیار کمتر از خود سهم باشد و مهلت استفاده و پرداخت مبلغ اسمی دارد، ریسک معامله آن همچنان متفاوت است. همیشه دامنه «نماد حقتقدم» را جدا از «نماد سهم» روی تابلو کنترل کنید.
نحوه محاسبه سقف و کف قیمت مجاز بورس
در یک روز عادی با دامنه متقارن، کافی است قیمت مبنا را در ضریب افزایش یا کاهش مجاز ضرب کنید. منظور از قیمت مبنا عددی است که سامانه برای محاسبه آستانههای همان جلسه به کار میبرد؛ در حالت متداول، از قیمت پایانی تعدیلشده جلسه قبل میآید.
فرمول سقف قیمت: سقف نظری = قیمت مبنا × (۱ + درصد مثبت ÷ ۱۰۰)
فرمول کف قیمت: کف نظری = قیمت مبنا × (۱ − درصد منفی ÷ ۱۰۰)
فرمول، مقدار نظری را میدهد؛ عدد قابل سفارش نهایی تابع گام مجاز قیمت (Tick Size)، گردکردن سامانه و محدودیتهای اعلامشده برای همان نماد است. در عمل عدد «بیشینه و کمینه قیمت مجاز» تابلوی روز را مرجع آخر قرار دهید.
مثال محاسبه دامنه ۳ درصدی با قیمت ۲۰٬۰۰۰ ریال
فرض کنید قیمت مبنای سهم ۲۰٬۰۰۰ ریال و دامنه روزانه مثبت و منفی ۳ درصد است. سه درصد ۲۰٬۰۰۰ ریال برابر ۶۰۰ ریال میشود. در نتیجه، کف نظری ۱۹٬۴۰۰ ریال و سقف نظری ۲۰٬۶۰۰ ریال است.
مورد | محاسبه | نتیجه |
|---|---|---|
قیمت مبنا | — | ۲۰٬۰۰۰ ریال |
مقدار ۳ درصد | ۲۰٬۰۰۰ × ۰٫۰۳ | ۶۰۰ ریال |
کف قیمت | ۲۰٬۰۰۰ − ۶۰۰ | ۱۹٬۴۰۰ ریال |
سقف قیمت | ۲۰٬۰۰۰ + ۶۰۰ | ۲۰٬۶۰۰ ریال |
پهنای بازه | ۲۰٬۶۰۰ − ۱۹٬۴۰۰ | ۱٬۲۰۰ ریال |
این مثال ریالی است؛ ۲۰٬۰۰۰ ریال همان ۲٬۰۰۰ تومان است. یکی از اشتباههای رایج، جابهجاکردن ریال و تومان در زمان خواندن تابلو و ثبت سفارش است.
اگر درصد مثبت و منفی یکسان نباشد چه کنیم؟
ممکن است برای یک ابزار یا وضعیت خاص، آستانهها متقارن نباشند. در این صورت دو درصد را جداگانه وارد کنید. برای مثال فرضی با قیمت مبنای ۵۰٬۰۰۰ ریال، حد مثبت ۴ درصد و حد منفی ۲ درصد، سقف نظری برابر ۵۲٬۰۰۰ ریال و کف نظری ۴۹٬۰۰۰ ریال است. این فقط مثال ریاضی است و به معنای وجود چنین دامنهای برای همه سهام در مقررات جاری نیست.
آیا فاصله سقف تا کف همان ۶ درصد بازده است؟
برای دامنه ۳٪±، عرض بازه نسبت به قیمت مبنا شش واحد درصد، یعنی ۶ درصد قیمت مبنا است. اما اگر خرید شما دقیقاً در کف و فروش شما دقیقاً در سقف فرض شود، درصد تغییر نسبت به قیمت خرید برابر با (۲۰٬۶۰۰ ÷ ۱۹٬۴۰۰ − ۱) × ۱۰۰ یا حدود ۶٫۱۹ درصد خواهد بود؛ البته قبل از کارمزد، بدون تضمین امکان انجام دو معامله و بدون درنظرگرفتن محدودیتهای زمانی. مبنای درصد را همیشه مشخص کنید.
قیمت پایانی، آخرین معامله و قیمت مبنا چه تفاوتی دارند؟
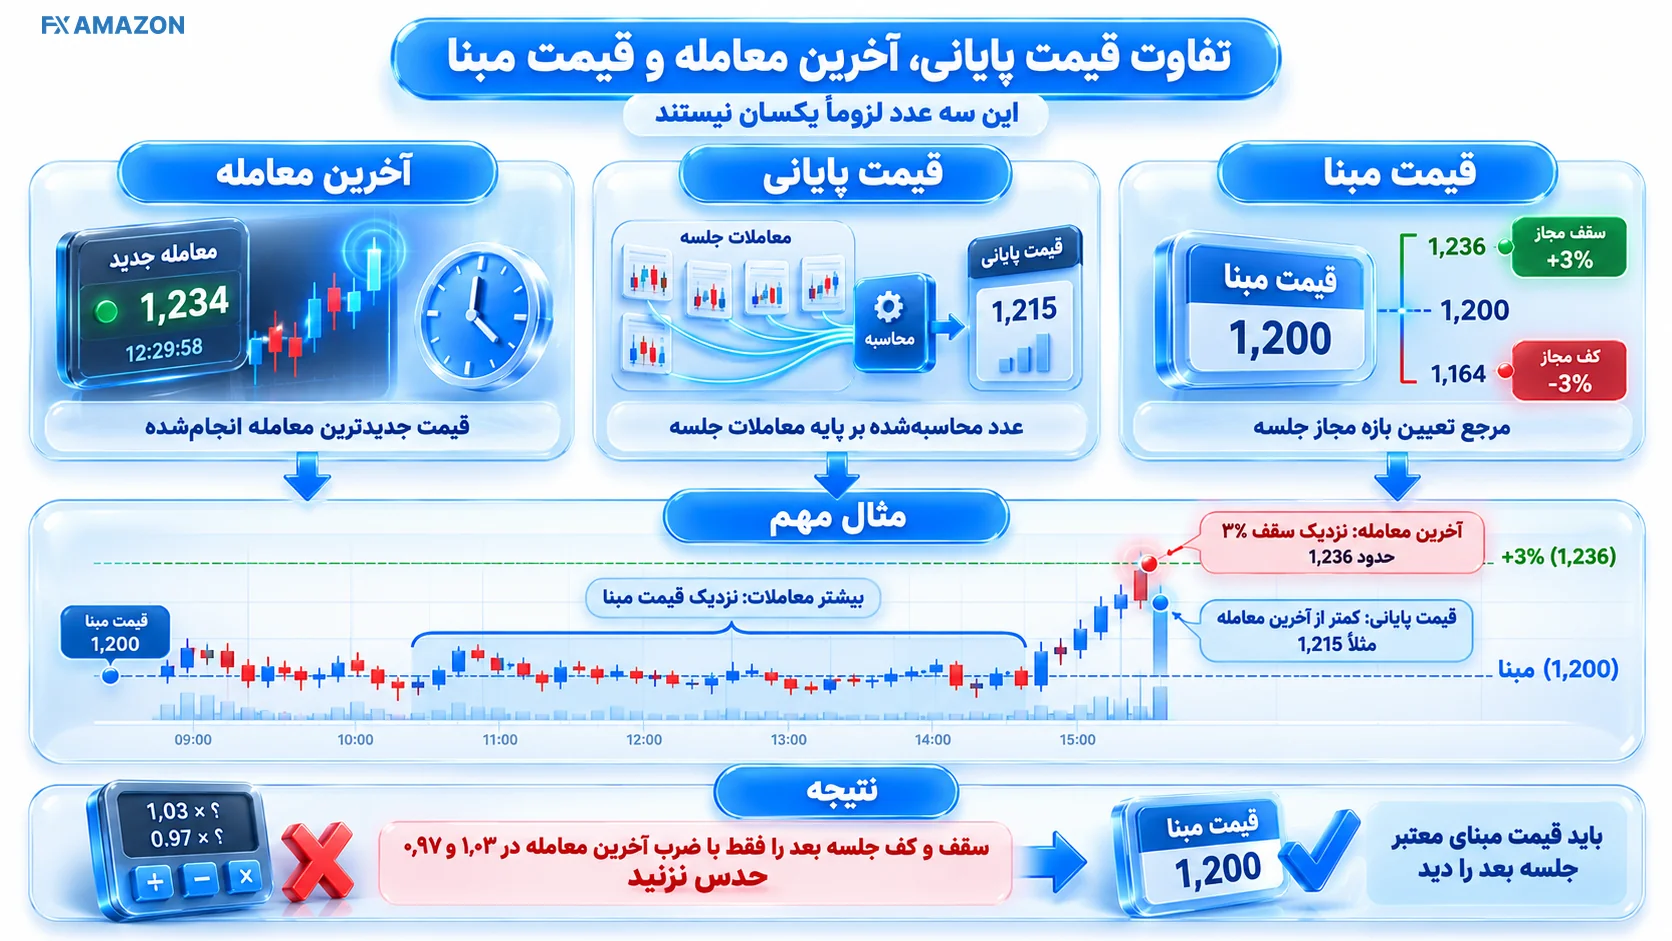
قیمت آخرین معامله، قیمت جدیدترین دادوستد انجامشده است و ممکن است در چند لحظه تغییر کند. قیمت پایانی، عدد محاسبهشده بر پایه معاملات جلسه و سازوکار محاسباتی بازار است. قیمت مبنا نیز مرجع تعیین بازه مجاز جلسه مربوط است. این سه عدد لزوماً یکسان نیستند.
فرض کنید سهمی نزدیک پایان روز در سقف ۳ درصد معامله شده، ولی بیشتر معاملات روز نزدیک قیمت مبنا انجام شدهاند. آخرین معامله ممکن است +۳٪ باشد، درحالیکه قیمت پایانی کمتر رشد کرده است. پس سقف و کف جلسه بعد را نمیتوان صرفاً با ضرب آخرین قیمت معامله در ۱٫۰۳ و ۰٫۹۷ حدس زد؛ باید قیمت مبنای معتبر جلسه بعد را دید.
از اول دی ۱۴۰۴ حجم مبنا چگونه تغییر کرده است؟
حجم مبنا در سازوکار قدیمی بورس ایران تعیین میکرد چه میزان معامله برای انعکاس کامل تغییر قیمت در قیمت پایانی لازم باشد. از اول دی ۱۴۰۴ حجم مبنای نمادهای مشمول سهام در بورس تهران و فرابورس به یک سهم تغییر یافت. در نتیجه، برای این نمادها نباید مانند مقالههای قدیمی محاسبه کرد که به علت نرسیدن معاملات به حجم مبنای چندمیلیونی، تنها بخشی از نوسان متوسط در قیمت پایانی اعمال میشود.
«حجم مبنای یک سهم» به معنی این نیست که یک معامله کوچک الزاماً قیمت پایانی را به سقف یا کف میرساند؛ همچنان قیمت معاملات انجامشده، روش محاسبه قیمت پایانی و قواعد هر ابزار اهمیت دارند. این حکم را بهطور خودکار به تمام ابزارهای مالی و تمام استثناهای بازار پایه تعمیم ندهید. برای نمادهای خاص، پارامتر نمایشدادهشده در تابلو مرجع است.
از کجا دامنه نوسان و آستانه قیمت امروز یک سهم را ببینیم؟
برای محاسبه دستی میتوان از فرمول استفاده کرد، اما برای ثبت سفارش واقعی مسیر مطمئنتری وجود دارد: نماد را در سامانه کارگزاری یا تابلوی رسمی همان بازار جستوجو کنید و آستانههای مجاز قیمت را مستقیم بخوانید. در صفحه نماد، اطلاعاتی مثل قیمت پایانی، آخرین قیمت، وضعیت مجاز/متوقف، پیام ناظر، محدوده قیمت و حجم سفارشهای خرید و فروش را کنار هم مقایسه کنید.
نماد دقیق را پیدا کنید: نام شرکت یا صندوق کافی نیست؛ بازار پذیرش و پسوند حقتقدم را نیز بررسی کنید.
وضعیت معاملاتی را بخوانید: نماد «مجاز»، «ممنوع»، «متوقف» یا در دوره سفارشگیری/حراج باشد، تفسیر سفارش فرق میکند.
قیمت پایانی و آستانههای مجاز را ببینید: عدد ریالی «کمترین» و «بیشترین» مجاز را یادداشت کنید، نه فقط درصدی که در مقاله خواندهاید.
پیام ناظر و اطلاعیههای اخیر را بررسی کنید: بهخصوص پس از مجمع، افشای اطلاعات، افزایش سرمایه یا وقفه طولانی.
صف و عمق سفارشها را ببینید: وجود سفارش در کف یا سقف به معنی انجام قطعی معامله شما نیست.
اگر بین محاسبه دستی و قیمت مجاز نمایشدادهشده اختلاف وجود دارد، پیش از ثبت سفارش، گام قیمت، تعدیل قیمت مبنا و قواعد همان مرحله را بررسی کنید. کارگزاری قرار نیست سفارشی بیرون از محدودیت معتبر سامانه را به معامله تبدیل کند.
پیشگشایش، معامله عادی و مرحله پایانی چه تفاوتی دارند؟
دیدن سفارش در پیشگشایش با انجام معامله یکی نیست. FXAmazon در راهنمای ساعت معاملات بورس ایران این مرز را چنین توضیح میدهد:
پیشگشایش مرحلهای است که در آن سفارش خرید و فروش ثبت، ویرایش یا حذف میشود، اما معامله عادی هنوز انجام نشده است.
همچنین مرحله معاملات پایانی TAL در برخی نمادهای مشمول، تنها با قیمت پایانی همان جلسه انجام میشود. بنابراین حتی «مجازبودن قیمت» هم بدون توجه به مرحله معاملاتی، به معنی مجازبودن نوع سفارش یا اجرای فوری آن نیست.
صف خرید و صف فروش چه رابطهای با دامنه نوسان دارند؟
وقتی خریداران زیادی حاضرند در سقف مجاز بخرند، ولی فروشنده کافی نیست، سفارشها در سمت خرید انباشته میشوند؛ به این وضعیت صف خرید میگویند. برعکس، اگر عرضه در کف مجاز بسیار بیشتر از تقاضا باشد، صف فروش شکل میگیرد. صف نشانه عدم تعادل سفارشها در یک قیمت معین است و بهتنهایی ارزش ذاتی سهم یا جهت فردای بازار را نشان نمیدهد.
اگر سهمی صف خرید دارد، گذاشتن سفارش در سقف به معنای تخصیص قطعی سهم نیست. اولویت قیمت و زمان، حجم معاملات واقعی و تغییر سفارشهای دیگر تعیین میکند نوبت شما برسد یا نه. در صف فروش هم ثبت سفارش فروش در کف، تضمین وجود خریدار نیست.
چرا دامنه محدود گاهی نقدشوندگی را کم میکند؟
فرض کنید بعد از انتشار خبر منفی، خریداران فقط در قیمتی خیلی پایینتر از کف روز تمایل به خرید دارند. دامنه محدود اجازه کشف سریع آن قیمت را نمیدهد؛ در نتیجه فروشندگان ممکن است چند روز در صف بمانند. در این حالت محدودیت روزانه ظاهراً افت ثبتشده قیمت را آهسته میکند، ولی ریسک اقتصادی معاملهگر و دشواری خروج از بین نمیرود.
از سوی دیگر، در شرایطی که سفارشها هیجانیاند، دامنه میتواند فرصت بازبینی خبر و جلوگیری از انجام معاملات شتابزده در قیمتهای بسیار دور از مرجع را فراهم کند. اثر نهایی به کیفیت اطلاعات، عمق سفارشها، سازوکار حراج و امکان معامله واقعی بستگی دارد.
چه زمانی سهم بدون دامنه نوسان معمول بازگشایی میشود؟
عبارت «دامنه نوسان بورس همیشه ۳ درصد است» دقیق نیست. در برخی بازگشاییها، کشف قیمت با حراج ناپیوسته و بدون دامنه معمول یا با دامنه متفاوت انجام میشود. چنین وضعیتی باید در اطلاعیه ناظر و قواعد آن رویداد مشخص شده باشد. «بدون دامنه نوسان» به معنای نبود هر نوع کنترل معاملاتی یا تضمین اجرای سفارش نیست.
مجمع، افزایش سرمایه و افشای اطلاعات بااهمیت
مجامع عمومی، تصمیم درباره سود نقدی، افزایش سرمایه، برخی افشاهای بااهمیت و توقفهای نظارتی میتوانند قیمت مرجع و روش بازگشایی را تغییر دهند. برای نمونه، پس از تقسیم سود نقدی یا افزایش سرمایه، قیمت نظری سهم ممکن است تعدیل شود؛ این تغییر را نباید لزوماً سود یا زیان یکروزه ناشی از معامله در دامنه نوسان دانست.
تفاوت نوع رویداد مهم است: بازگشایی ناشی از افشای اطلاعات گروه «الف» و «ب» یا مجمع، لزوماً قاعده یکسانی ندارد. بنابراین قبل از بازگشایی، پیام ناظر و اطلاعیه منتشرشده در کدال را بخوانید، نه اینکه با یک قاعده کلی سفارش ثبت کنید.
در روز بازگشایی، سقف و کف قیمت چگونه تعیین میشود؟
ممکن است ابتدا حراج سفارشگیری برای کشف قیمت برگزار شود؛ پس از کشف قیمت و ورود نماد به مرحله معاملاتی جدید، دامنه یا آستانه قیمت متفاوتی اعمال شود. اگر بهدلیل وقفه طولانی قیمت قبلی دیگر مرجع اقتصادی مناسبی نباشد، ناظر میتواند ترتیبات ویژهای اعلام کند. به همین دلیل، بازارشناسی و بررسی پیام ناظر از بهخاطرسپردن هر درصد ثابتی مهمتر است.
دامنه نوسان چه اثری بر سود و زیان چندروزه دارد؟
دامنه روزانه، سقف زیان یا سود چندروزه را مشخص نمیکند. اگر قیمت پایانی سهمی واقعاً سه جلسه متوالی ۳ درصد افت کند، کاهش کل آن نسبت به نقطه شروع برابر ۱ − ۰٫۹۷³، یعنی تقریباً ۸٫۷۳ درصد خواهد بود. سه جلسه رشد ۳ درصدی نیز ۱٫۰۳³ − ۱، یعنی حدود ۹٫۲۷ درصد بازده نظری ایجاد میکند؛ این دو به علت اثر مرکب با ۹ درصد ساده برابر نیستند.
سناریوی فرضی | قیمت شروع | قیمت پس از ۳ جلسه | تغییر تجمعی |
|---|---|---|---|
۳ جلسه رشد کامل ۳٪ | ۲۰٬۰۰۰ ریال | حدود ۲۱٬۸۵۵ ریال | حدود ۹٫۲۷٪ رشد |
۳ جلسه افت کامل ۳٪ | ۲۰٬۰۰۰ ریال | حدود ۱۸٬۲۵۵ ریال | حدود ۸٫۷۳٪ افت |
اینها صرفاً سناریوی محاسباتی هستند؛ فرض شده قیمت مبنا در هر روز متناسب با مسیر موردنظر تغییر کند، هر جلسه معامله صورت گیرد و دامنه همان ۳ درصد بماند. کارمزد، مالیاتهای احتمالی، توقف نماد، تعدیل و تغییر مقررات در اعداد بالا اعمال نشدهاند.
آیا حد ضرر در بورس دامنهدار همیشه اجرا میشود؟
خیر. حد ضرر یک برنامه مدیریت ریسک است، نه قراردادی برای اجرای قطعی فروش در قیمت دلخواه. اگر قیمت به کف مجاز برسد و خریدار کافی وجود نداشته باشد، سفارش فروش شما میتواند در صف بماند. پس در محاسبه حجم موقعیت، سناریوی زیان چندروزه، وقفه معاملاتی و فاصله قیمت اجرای واقعی تا قیمت برنامهریزیشده را نیز لحاظ کنید.
ریسک تمرکز سرمایه اهمیت بیشتری پیدا میکند: معاملهگری که تمام وجه خود را در یک نماد کممعامله قرار میدهد، ممکن است حتی با تحلیل درست درباره ارزش شرکت، در زمان نیاز به پول نتواند بهموقع خارج شود.
آیا حذف یا افزایش دامنه نوسان به نفع بورس است؟
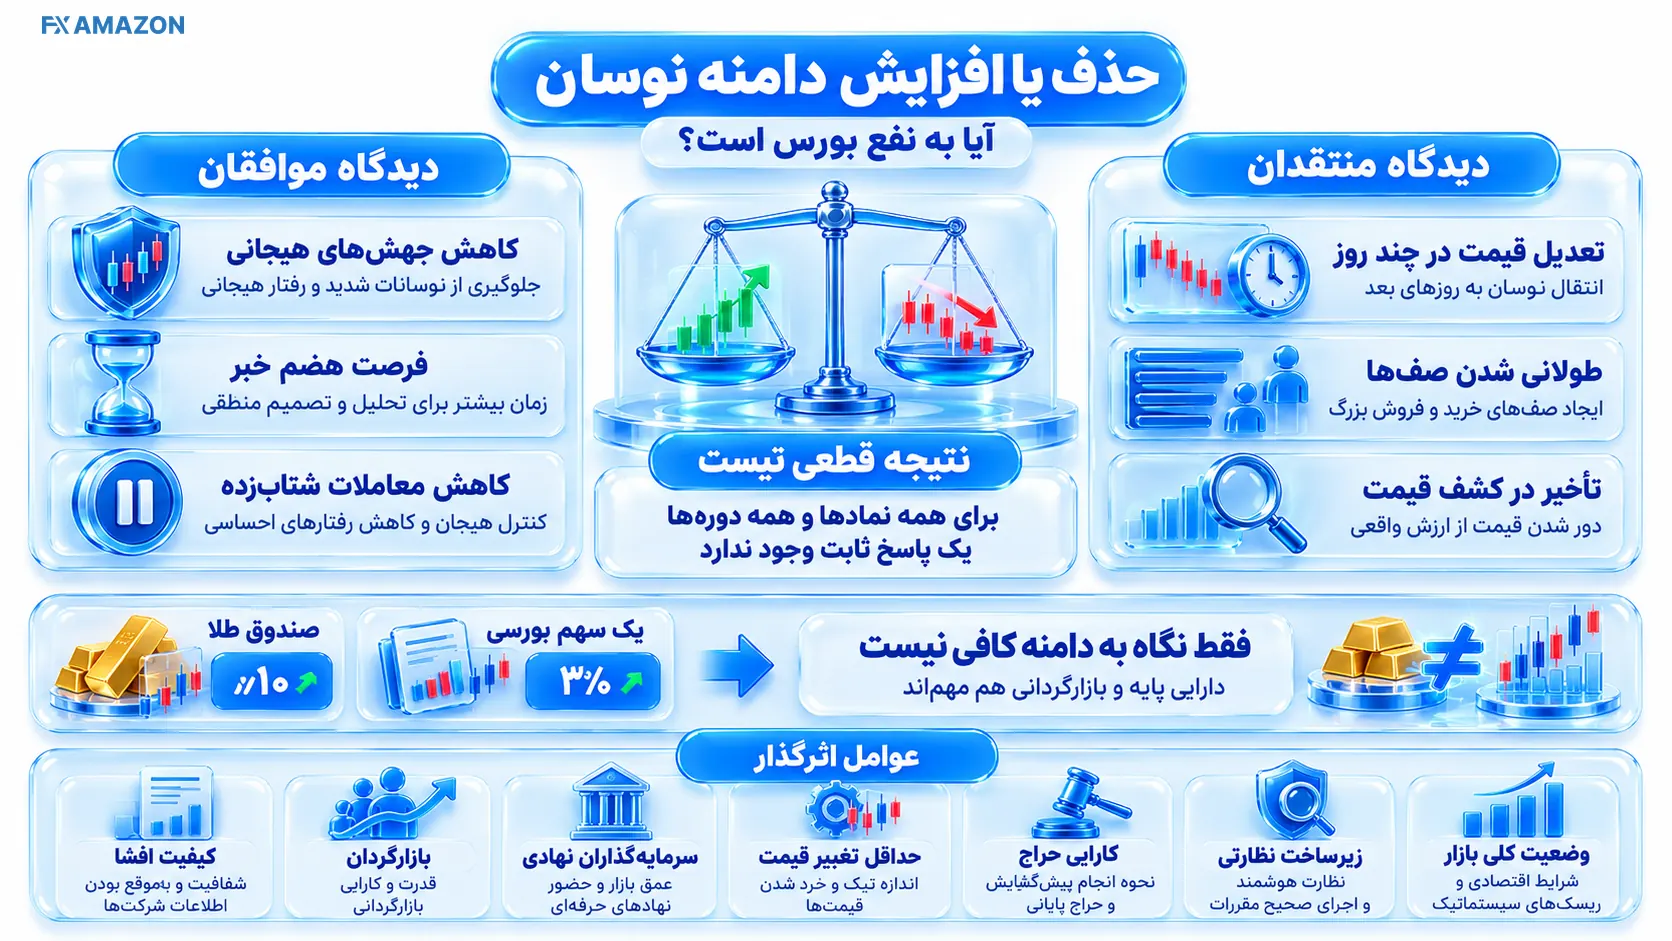
در بحث دامنه نوسان دو هدف گاهی با هم تعارض دارند: کاهش جهشهای هیجانی و تسهیل کشف قیمت و نقدشوندگی. طرفداران محدودیت به فرصت هضم خبر و کاهش معاملات شتابزده اشاره میکنند. منتقدان معتقدند دامنه تنگ میتواند تعدیل قیمت را به چند روز منتقل کند، صفها را طولانیتر کند و اطلاعات واقعی عرضه و تقاضا را دیرتر در قیمت منعکس کند.
هیچیک از این دو نتیجه برای همه نمادها و همه دورهها قطعی نیست. کیفیت افشای شرکتها، نقش بازارگردان، سرمایهگذاران نهادی، حداقل تغییر قیمت، کارایی حراج، زیرساخت نظارتی و وضعیت کلی بازار بر نتیجه اثر میگذارند. مقایسه صندوق طلا با سهام تنها با نگاه به دامنه ۱۰ درصدی و ۳ درصدی، اثر تفاوت دارایی پایه و بازارگردانی را نادیده میگیرد.
تفاوت دامنه نوسان ایران با Limit Up–Limit Down آمریکا
نباید نوشت «در بورسهای جهانی اصلاً محدودیت نوسان وجود ندارد». برای مثال، در بازار سهام آمریکا سازوکار Limit Up–Limit Down در راهنمای Investor.gov اجازه نمیدهد سهام مشمول بیرون از بازههای پویای قیمتی معامله شوند. متن رسمی درباره این محدودیت میگوید:
it prevents trades in individual securities from occurring outside of a specified price band.
تفاوت اصلی این است که در LULD مرجع قیمت معمولاً میانگین قیمت دوره پنجدقیقهای اخیر و محدودیتها و توقفهای کوتاهمدت است، نه لزوماً یک دامنه ثابت بر اساس قیمت پایانی روز قبل مانند سازوکار عادی سهام ایران. بورس نیویورک نیز این مدل را در اطلاعات معاملاتی NYSE تشریح کرده است.
اشتباههای رایج هنگام محاسبه یا معامله در سقف و کف مجاز
استفاده از درصد قدیمی: چون یک مقاله دامنه ۵ یا ۷ درصد را نوشته، همان را برای سفارش امروز فرض نکنید.
اشتباه گرفتن ریال و تومان: تغییر واحد، قیمت پیشنهادی را دهبرابر یا یکدهم میکند.
محاسبه از آخرین معامله: آستانه جلسه بعد معمولاً بر مبنای آخرین معامله تنها تعیین نمیشود.
تعمیم دامنه سهام به صندوقها: صندوق طلا، اهرمی، درآمد ثابت و حقتقدم را جدا بررسی کنید.
اعتماد به صف پیشگشایش: سفارش ثبتشده تا شروع معامله میتواند تغییر یا حذف شود.
تصور تضمین نقدشوندگی: صف فروش حتی در کف مجاز، تضمین اجرای فروش نیست.
بیتوجهی به پیام ناظر: بازگشایی خاص یا تغییر مقررات میتواند فرمول متداول را نامعتبر کند.
اگر تازه وارد بازار سهام شدهاید، پیش از این محاسبات، مطالعه مبانی سهم و حقوق سهامدار در FXAmazon کمک میکند فرق ریسک شرکت با محدودیت معاملاتی را بفهمید. در آن راهنما تعریف پایه چنین آمده است:
سهام، در سادهترین بیان، واحدی از مالکیت در سرمایه یک شرکت سهامی است.
برای اجرای سفارش نیز کیفیت کارگزاری و دسترسی به اطلاعات نماد مهم است. میتوانید از فهرست مقایسه کارگزاریهای بورس در FXAmazon استفاده کنید. توضیح صفحه مقصد درباره کارکرد این فهرست چنین است:
مقایسه و بررسی سرویسهای مرتبط با بورس بر اساس معیارهای کاربردی، شفاف و قابل اعتماد.
اما انتخاب کارگزاری یا مشاهده فهرست، جایگزین بررسی مجوزها، شرایط حساب و خدمات روز خود کارگزاری نیست.
سؤالات متداول درباره دامنه نوسان بورس
دامنه نوسان بورس امروز چند درصد است؟
در مهر ۱۴۰۵، دامنه عادی سهام و حقتقدم بورس تهران و بازارهای اول و دوم فرابورس مثبت و منفی ۳ درصد است. عدد مربوط به صندوقها و بازار پایه لزوماً همین نیست؛ برای معامله، قیمتهای مجاز همان روز نماد را کنترل کنید.
آیا دامنه نوسان همه نمادهای بورس ۳ درصد است؟
خیر. تفاوت نوع ابزار، بازار پایه، صندوقهای اهرمی و کالایی و وضعیتهایی مثل بازگشایی ویژه میتواند دامنه یا سازوکار کشف قیمت را تغییر دهد. «۳ درصد» فقط به دامنه عادی نمادهای مشمول اشاره دارد.
چگونه سقف قیمت سهم را حساب کنیم؟
در دامنه متقارن ۳ درصدی، قیمت مبنای روز را در ۱٫۰۳ ضرب کنید؛ برای کف، در ۰٫۹۷. مقدار قابل سفارش نهایی ممکن است با گام قیمت گرد شود و باید با آستانه روی تابلو تطبیق داده شود.
دامنه نوسان بازار پایه زرد، نارنجی و قرمز چقدر است؟
دامنه عادی رایج بهترتیب برای زرد ۳ درصد، نارنجی ۲ درصد و قرمز ۱ درصد در هر جهت است. محدودیتهای خاص و اطلاعیه ناظر میتواند عدد روز یک نماد را تغییر دهد.
دامنه نوسان صندوق طلا و صندوق اهرمی چقدر است؟
در روال رایج مهر ۱۴۰۵، صندوقهای طلا و نقره تا مثبت و منفی ۱۰ درصد و صندوقهای اهرمی معمولاً تا مثبت و منفی ۴ درصد دامنه دارند. این اعداد را پیش از معامله در مشخصات صندوق و اطلاعیه بازار مربوط تأیید کنید.
اگر سهم صف فروش باشد، حتماً میتوان آن را فروخت؟
خیر. امکان ثبت سفارش در کف با امکان انجام معامله متفاوت است. فروش زمانی انجام میشود که تقاضای کافی و اولویت لازم برای سفارش شما وجود داشته باشد.
چرا قیمت سهم پس از مجمع بیش از ۳ درصد تغییر کرده است؟
زیرا برخی بازگشاییها با تعدیل قیمت مبنا، حراج مخصوص یا بدون دامنه عادی انجام میشوند. رویداد شرکت، نوع افشا و پیام ناظر را بررسی کنید تا تغییر ناشی از تعدیل را با بازده معامله اشتباه نگیرید.
آیا حذف دامنه نوسان بورس قطعی شده است؟
بحث افزایش، کاهش یا حذف دامنه نوسان بهتنهایی به معنی اجراییشدن آن نیست. تا زمانی که مصوبه و زمان اجرای مشخص اعلام نشده، مبنای معامله، مقررات لازمالاجرا و آستانه نمایشدادهشده در سامانه رسمی است.
آیا حجم مبنا هنوز باعث نصفشدن اثر قیمت معاملات میشود؟
برای نمادهای مشمول اصلاح اول دی ۱۴۰۴ که حجم مبنای آنها یک سهم شده است، توضیح قدیمی مبتنی بر حجم مبنای چندمیلیونی کاربرد مستقیم ندارد. با این حال، روش محاسبه پایانی، نوع ابزار و شرایط خاص نماد همچنان اهمیت دارد.
نتیجه عملی: برای هر معامله، ابتدا بازار نماد و قیمتهای مجاز امروز را ببینید، سپس قیمت پایانی و آخرین معامله را تفکیک کنید، بعد نقدشوندگی و پیام ناظر را بسنجید. دامنه نوسان ابزار کنترل مسیر معامله در یک جلسه است؛ نه ابزار پیشبینی روند، نه سقف ریسک سرمایهگذار و نه جایگزین ارزیابی ارزش سهم.