
۱۴۰۵/۰۶/۲۴
سناریوهای نشست FOMC؛ واکنش احتمالی دلار به تصمیم نرخ بهره
تیم اقتصاد کلان TD Securities انتظار دارد فدرال رزرو نرخ بهره را ۲۵ واحد پایه افزایش دهد؛ با این حال، تعداد کمتر افزایشها در نمودار نقطهای میتواند ابتدا به تضعیف دلار منجر شود.

نویسنده
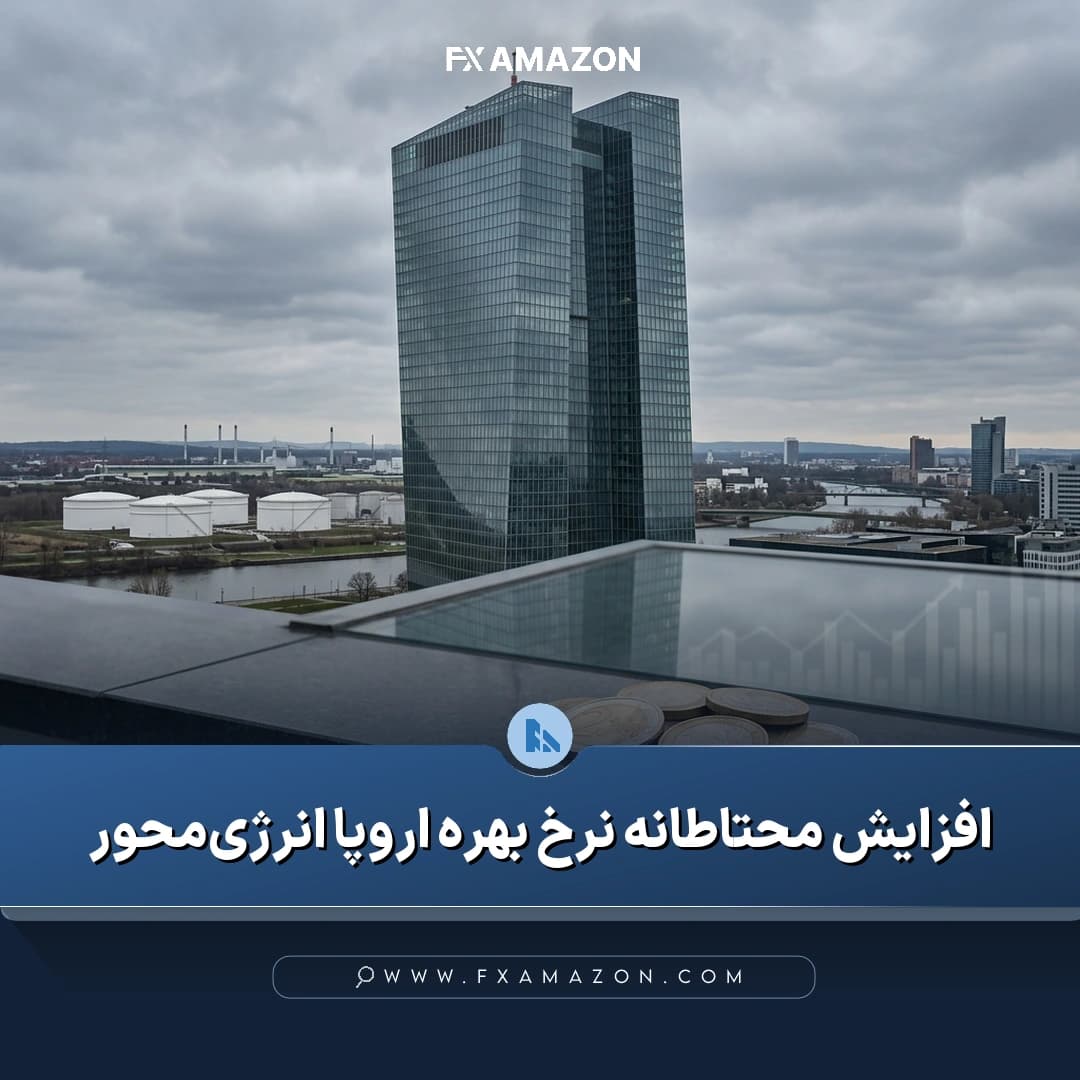
کارستن برژسکی، اقتصاددان ارشد ING، انتظار دارد بانک مرکزی اروپا هفته آینده نرخهای بهره را ۲۵ واحد پایه افزایش دهد؛ تصمیمی که میتواند بیشتر جنبه «بیمهای» داشته باشد تا آغاز مرحلهای تازه از سیاست پولی سختگیرانه. به گفته او، اقتصاد منطقه یورو تاکنون تابآوری نشان داده است، اما بخش مهمی از افزایش تورم فعلی از قیمت انرژی ناشی میشود و همین موضوع، ضرورت افزایشهای بیشتر نرخ بهره را محدود میکند.
برژسکی پیشبینی میکند بانک مرکزی اروپا در نشست هفته آینده نرخ بهره را ۲۵ واحد پایه بالا ببرد. این افزایش، دومین حرکت بانک مرکزی در سال جاری توصیف شده و از دیدگاه او میتواند برای تقویت اعتبار سیاستگذار و جلوگیری از انتقال شوک انرژی به سایر بخشهای اقتصاد انجام شود.
با این حال، این اقتصاددان معتقد است چنین تصمیمی لزوماً به معنای شروع یک مسیر طولانی از افزایش نرخ بهره نیست. اگر تورم همچنان عمدتاً تحت تأثیر انرژی باقی بماند، افزایش بیشتر نرخها پس از نشست آینده ممکن است توجیه محدودی داشته باشد و فشار بیشتری بر فعالیت اقتصادی منطقه یورو وارد کند.
تا زمانی که تورم عمدتاً انرژیمحور باشد، افزایش نرخ بهره فراتر از هفته آینده منطقی به نظر نمیرسد و میتواند به اقتصاد منطقه یورو آسیب بزند.
تورم کل منطقه یورو در ماههای اخیر روندی افزایشی داشته و انتظار میرود در ادامه سال همچنان بالاتر از ۳ درصد نسبت به سال گذشته باقی بماند. در مقابل، معیارهایی مانند تورم هسته و تورم خدمات فعلاً نشانهای از تشدید گسترده فشارهای قیمتی ارائه نمیکنند.
با وجود این تفاوت، بالا ماندن قیمت نفت و افزایش احتمال یک شوک تازه در قیمت گاز، تصمیمگیری برای سیاستگذاران اروپایی را دشوار میکند. نگرانی اصلی این است که افزایش هزینه انرژی، بهطور غیرمستقیم به قیمت کالاها و خدمات منتقل شود یا از طریق دستمزدها و انتظارات تورمی، اثرات مرحله دوم ایجاد کند.
به همین دلیل، افزایش نرخ بهره هفته آینده میتواند از نگاه بانک مرکزی اروپا اقدامی پیشگیرانه باشد؛ حتی اگر این نهاد تمایلی نداشته باشد آن را رسماً «افزایش بیمهای» بنامد. هدف چنین تصمیمی، مهار فوری تورم ناشی از انرژی نیست، زیرا نرخ بهره مستقیماً قیمت نفت یا گاز را تعیین نمیکند، بلکه جلوگیری از سرایت این شوک به سایر اجزای تورم است.
در صورت اجرای افزایش ۲۵ واحد پایهای، نرخ سپرده بانک مرکزی اروپا به ۲.۵ درصد خواهد رسید. برژسکی میگوید این سطح همچنان در محدودهای قرار میگیرد که خود بانک مرکزی آن را نرخ خنثی میداند؛ محدودهای که در آن سیاست پولی نه به شکل محسوسی محرک اقتصاد است و نه الزاماً محدودکننده.
عبور از این سطح میتواند پیام مهمتری داشته باشد، زیرا نشان میدهد بانک مرکزی اروپا سیاست پولی محدودکننده را برای مدت طولانیتر ضروری میداند. این انتخاب در شرایطی انجام میشود که اقتصاد منطقه یورو در برابر هزینههای بالاتر انرژی، کاهش قدرت خرید خانوارها و افزایش هزینه تأمین مالی قرار دارد.
افزایش نرخ بهره مورد انتظار در نشست آینده را میتوان یک افزایش بیمهای یا، به تعبیری، افزایش نرخ بهرهای محتاطانه و متمایل به سیاست نرمتر دانست.
ترکیب افزایش محدود نرخ بهره و تأکید بر ماهیت انرژیمحور تورم میتواند نشان دهد که بانک مرکزی اروپا میان حفظ اعتبار ضدتورمی و جلوگیری از تضعیف بیش از حد اقتصاد تعادل برقرار میکند. اگر فشار قیمت انرژی کاهش نیابد، سیاستگذار ممکن است همچنان لحن محتاطانهای داشته باشد؛ اما این موضوع بهتنهایی به معنای ادامه قطعی افزایش نرخها نیست.
از سوی دیگر، افزایشهای بیشتر نرخ بهره میتواند هزینه وامگیری برای خانوارها و شرکتها را بالا ببرد و در صورت تداوم، خطر کاهش رشد اقتصادی یا حتی رکود را افزایش دهد. به همین علت، واکنش بازارهای مالی احتمالاً به تفاوت میان تورم کل، تورم هسته، قیمت انرژی و اظهارنظرهای مقامهای بانک مرکزی درباره مسیر آینده سیاست پولی وابسته خواهد بود.
در مجموع، انتظار فعلی بر یک افزایش ۲۵ واحد پایهای در هفته آینده متمرکز است؛ افزایشی که میتواند آخرین گام در مسیر فعلی باشد، مگر آنکه شوک انرژی یا شواهد تازهای از سرایت تورم، ارزیابی بانک مرکزی اروپا را تغییر دهد. بنابراین، مسیر بعدی نرخ بهره بیش از هر چیز به دادههای تورمی و وضعیت اقتصاد منطقه یورو بستگی خواهد داشت.
تیم اقتصاد کلان TD Securities انتظار دارد فدرال رزرو نرخ بهره را ۲۵ واحد پایه افزایش دهد؛ با این حال، تعداد کمتر افزایشها در نمودار نقطهای میتواند ابتدا به تضعیف دلار منجر شود.

میانگین ایجاد شغل در بخش خصوصی آمریکا طی چهار هفته منتهی به ۲۹ اوت به ۱۶.۲۵ هزار مورد رسید و از رقم قبلی ۱۲.۲۵ هزار مورد فراتر رفت.

جهش قیمت انرژی، بازده اوراق ۱۰ساله آمریکا و دلار قوی به ارزهای اروپای مرکزی فشار آورد؛ اما افزایش نرخهای کوتاهمدت میتواند زمینه ثبات نسبی بازار را فراهم کند.

روپیه هند در برابر دلار آمریکا تضعیف شد و نرخ USD/INR از ۹۵٫۹۰ عبور کرد؛ رشد بازده اوراق خزانه آمریکا و افزایش قیمت نفت از عوامل فشار بر ارز هند هستند.