ممکن است از هر ده معامله، شش معامله را ببازید و همچنان در مجموع سود کنید؛ یا با هفت برد، حسابی زیانده داشته باشید. تفاوت معمولاً از یک عدد بهتنهایی نمیآید، بلکه از اندازه سودها، اندازه ضررها، هزینه اجرا و درصد موفقیت معاملات شکل میگیرد. ریسک به ریوارد یا Risk/Reward Ratio نقطه شروع سنجش همین رابطه است: قبل از ورود، مشخص میکنید اگر تحلیل اشتباه بود چقدر احتمال زیان برنامهریزیشده دارید و اگر قیمت به هدف برسد چه مقدار سود بالقوه نصیبتان میشود.
برای نمونه، معاملهای با ۵۰ دلار زیان برنامهریزیشده و ۱۰۰ دلار سود هدف، نسبت ۱:۲ دارد. اما این نسبت بهتنهایی سودآوربودن معامله را ثابت نمیکند. در این راهنما فرمول، جدول ریسک به ریوارد و وینریت، مثالهای خرید و فروش فارکس، تأثیر کارمزد، روش استفاده در تریدینگویو و متاتریدر و سنجش نتیجه واقعی استیتمنت را قدمبهقدم بررسی میکنیم.
ریسک به ریوارد چیست و عدد ۱:۲ چه معنایی دارد؟
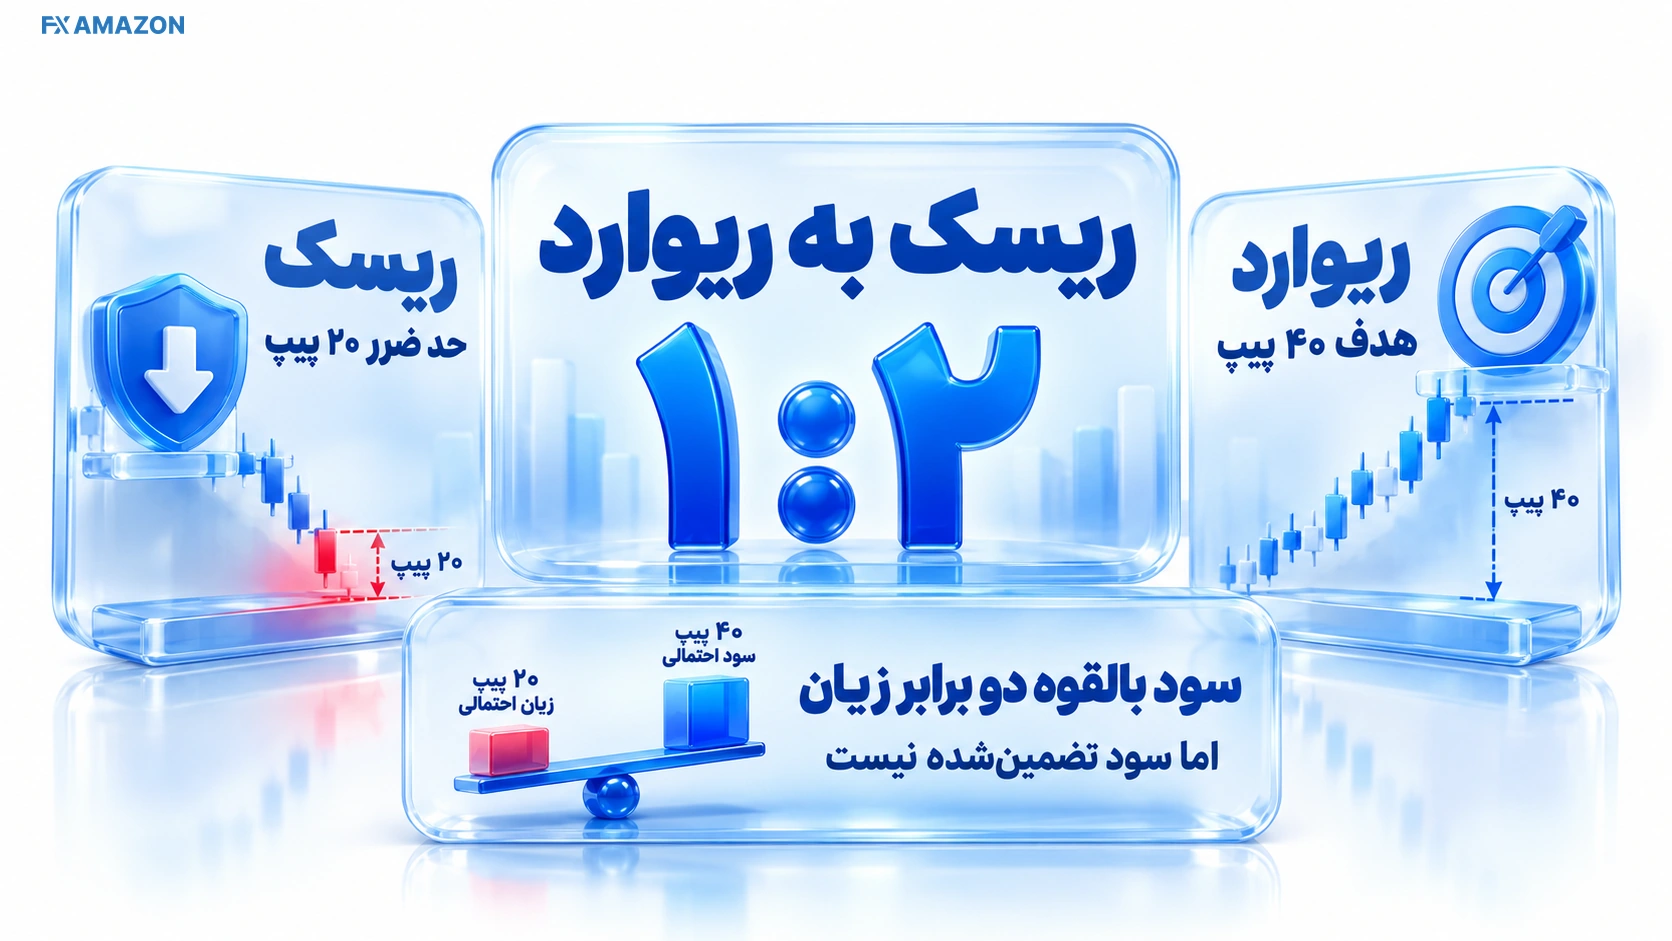
ریسک (Risk) مقدار زیان احتمالی تا سطح خروج نامطلوب، و ریوارد (Reward) مقدار سود احتمالی تا هدف قیمت است. در یک معامله با حد ضرر ۲۰ پیپ و هدف ۴۰ پیپ، سود بالقوه دو برابر زیان برنامهریزیشده است؛ به بیان رایج معاملهگران، «یک به دو» یا ۱:۲.
دقت کنید «ریوارد» به معنای سود تضمینشده نیست. عدد نسبت فقط مقایسه دو سناریوی خروج است و درباره احتمال رسیدن قیمت به هرکدام چیزی نمیگوید. اگر معامله پیش از حد سود بسته شود، نسبت تحققیافته ممکن است با نسبت روی نمودار متفاوت باشد.
چرا بعضی منابع R/R را ۰٫۵ و بعضی ۲ مینویسند؟
دو قرارداد محاسباتی رایج وجود دارد. در Risk-to-Reward، ریسک را بر سود بالقوه تقسیم میکنیم: ۵۰÷۱۰۰=۰٫۵. در Reward-to-Risk، سود بالقوه را بر ریسک تقسیم میکنیم: ۱۰۰÷۵۰=۲. هر دو به یک معامله اشاره دارند؛ نسبت توصیفی آن «۱ واحد ریسک در برابر ۲ واحد سود» است. تریدینگویو در ابزارهای Long/Short معمولاً ضریب ۲ را نشان میدهد، چون سود را بر ریسک تقسیم میکند.
قاعده کاربردی: هنگام مقایسه استراتژیها، بهجای اتکا به برچسب «R/R»، صریح بنویسید «ریسک:سود = ۱:۲» یا «ضریب سود به ریسک = ۲». این کار خطای وارونهخوانی را از بین میبرد.
فرمول محاسبه ریسک به ریوارد در معامله خرید و فروش
سه داده لازم است: قیمت ورود واقعی یا برنامهریزیشده، حد ضرر (Stop Loss) و حد سود (Take Profit). ابتدا فاصله قیمت تا هر سطح را در یک واحد یکسان مانند پیپ، دلار یا درصد اندازه بگیرید.
فرمول معامله خرید (Long)
ریسک = قیمت ورود − حد ضرر و ریوارد = حد سود − قیمت ورود. در نتیجه «ضریب سود به ریسک = ریوارد ÷ ریسک» و نسبت متعارف «ریسک:سود = ۱:(ریوارد ÷ ریسک)» خواهد بود.
فرمول معامله فروش (Short)
ریسک = حد ضرر − قیمت ورود و ریوارد = قیمت ورود − حد سود. بنابراین حد ضرر فروش بالای نقطه ورود و حد سود پایین آن قرار میگیرد. این فرمولها زمانی معنی دارند که هر دو فاصله مثبت باشند؛ برای معامله بدون خروج نامطلوب مشخص نمیتوان یک R/R قابل اتکا تعریف کرد.
سناریو | فاصله زیان احتمالی | فاصله سود احتمالی | ضریب Reward/Risk |
|---|---|---|---|
خرید (Long) | ورود − حد ضرر | حد سود − ورود | ریوارد ÷ ریسک |
فروش (Short) | حد ضرر − ورود | ورود − حد سود | ریوارد ÷ ریسک |
دو مثال عددی ریسک به ریوارد در فارکس
مثال اول؛ معامله خرید EUR/USD با نسبت ۱:۲
فرض کنید ورود فرضی به خرید EUR/USD در 1.1000، حد ضرر 1.0960 و هدف 1.1080 است. فاصله ورود تا استاپ ۴۰ پیپ و تا تارگت ۸۰ پیپ میشود؛ پس ۸۰÷۴۰=۲ و ریسک:سود ۱:۲ است.
اگر این معامله با حجم فرضی ۰٫۱۰ لات استاندارد EUR/USD در حساب دلاری و با ارزش تقریبی ۱ دلار برای هر پیپ انجام شود، زیان برنامهریزیشده ۴۰ دلار و سود هدف ۸۰ دلار خواهد بود؛ هر دو پیش از هزینه اجرا و به شرط خروج در قیمتهای مفروض. مقدار واقعی به مشخصات قرارداد و قیمت پرشدن سفارش وابسته است.
مثال دوم؛ معامله فروش با همان نسبت
در فروش فرضی EUR/USD با ورود 1.1000، استاپ 1.1050 و تارگت 1.0900، زیان بالقوه ۵۰ پیپ و سود بالقوه ۱۰۰ پیپ است؛ باز هم نسبت ۱:۲ به دست میآید. در فروش، افزایش قیمت برخلاف جهت معامله است؛ جای حد ضرر و هدف را با خرید اشتباه نگیرید.
در معاملات فارکس، «پیپ» فاصله قیمت را مشخص میکند و «لات» ارزش مالی هر پیپ را. برای تبدیل دقیق فاصله به دلار در نمادهای گوناگون میتوانید توضیح محاسبه پیپ و پیپت در فارکس را مطالعه کنید. این دو مفهوم، نسبت قیمتی را به ریسک پولی حساب متصل میکنند.
«محاسبه سود و زیان، تعیین حجم معامله، بررسی هزینه اسپرد، تنظیم حد ضرر و مدیریت ریسک همگی به ارزش هر پیپ وابستهاند.»
جدول ریسک به ریوارد و حداقل وینریت سربهسر
وینریت (Win Rate) سهم معاملات سودده از کل معاملات بستهشده است. اگر در هر برد دقیقاً r برابر زیان هر باخت سود کنید، همه باختها ۱R باشند و هزینهای نداشته باشید، نرخ برد سربهسر از فرمول زیر به دست میآید:
حداقل وینریت سربهسر = ۱ ÷ (۱ + ضریب سود به ریسک) × ۱۰۰
ریسک:سود | ضریب سود به ریسک | وینریت سربهسر | تعبیر نتیجه |
|---|---|---|---|
۱:۰٫۵ | ۰٫۵ | ۶۶٫۶۷٪ | حدود دو برد از هر سه معامله برای سربهسر |
۱:۱ | ۱ | ۵۰٪ | یک برد و یک باخت با اندازه برابر |
۱:۱٫۵ | ۱٫۵ | ۴۰٪ | دو برد از هر پنج معامله برای سربهسر |
۱:۲ | ۲ | ۳۳٫۳۳٪ | یک برد از هر سه معامله، بهطور نظری سربهسر |
۱:۳ | ۳ | ۲۵٪ | یک برد از هر چهار معامله |
۱:۴ | ۴ | ۲۰٪ | یک برد از هر پنج معامله |
۱:۵ | ۵ | ۱۶٫۶۷٪ | حدود یک برد از هر شش معامله |
اینها آستانه سربهسر هستند، نه حداقل نرخ برد تضمینکننده سود: با ۱:۲ و نرخ برد دقیقاً یکسوم، امید ریاضی قبل از هزینهها صفر است. کارمزد، اسلیپیج، خروج زودتر از تارگت و زیان بزرگتر از استاپ، نرخ برد لازم را افزایش میدهند.
جدول ترکیب وینریت با نسبت R/R؛ امید ریاضی هر معامله
برای مقایسه عددی از واحد R استفاده میکنیم: ۱R همان مبلغ زیان اولیه برنامهریزیشده است. فرمول ساده، E[R]=p×r−(1−p) است؛ در آن p نرخ برد و r میانگین سود هر برد بر حسب R است. جدول زیر در فرض برد و باخت ثابت و بدون هزینه محاسبه شده است.
نرخ برد | ۱:۱ | ۱:۱٫۵ | ۱:۲ | ۱:۳ |
|---|---|---|---|---|
۲۵٪ | −۰٫۵۰R | −۰٫۳۷۵R | −۰٫۲۵R | ۰٫۰۰R |
۳۰٪ | −۰٫۴۰R | −۰٫۲۵R | −۰٫۱۰R | +۰٫۲۰R |
۳۵٪ | −۰٫۳۰R | −۰٫۱۲۵R | +۰٫۰۵R | +۰٫۴۰R |
۴۰٪ | −۰٫۲۰R | ۰٫۰۰R | +۰٫۲۰R | +۰٫۶۰R |
۵۰٪ | ۰٫۰۰R | +۰٫۲۵R | +۰٫۵۰R | +۱٫۰۰R |
۶۰٪ | +۰٫۲۰R | +۰٫۵۰R | +۰٫۸۰R | +۱٫۴۰R |
۷۰٪ | +۰٫۴۰R | +۰٫۷۵R | +۱٫۱۰R | +۱٫۸۰R |
برای مثال، در نسبت ۱:۲ و وینریت ۴۰٪، حاصل ۰٫۴×۲−۰٫۶×۱=+۰٫۲R است. این فقط میانگین نظری یک سیستم با فرضهای مشخص است، نه پیشبینی نتیجه ۱۰ معامله بعدی. همچنین یک سیستم با برد ۷۰٪ و میانگین برد ۰٫۳R، میانگین باخت ۱R و بدون هزینه، امید ریاضی ۰٫۷×۰٫۳−۰٫۳×۱=−۰٫۰۹R دارد؛ بنابراین وینریت بالا بهخودیخود کافی نیست.
چگونه کارمزد و اسلیپیج نسبت واقعی را تغییر میدهند؟
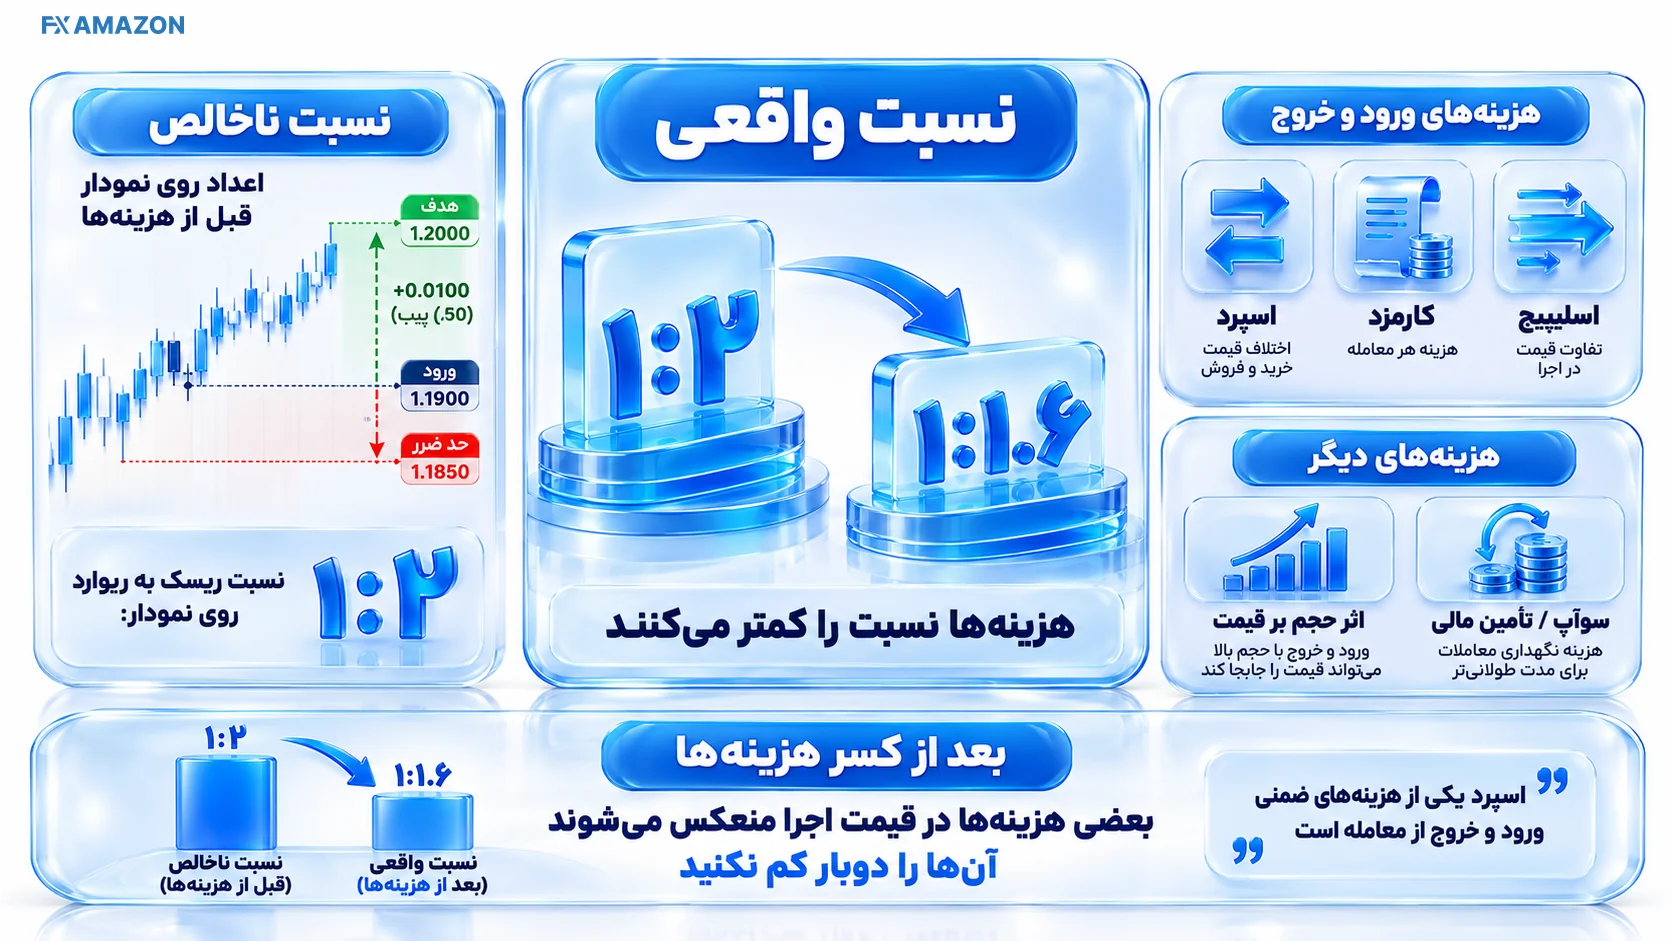
اعداد روی نمودار معمولاً نسبت ناخالص را نمایش میدهند. هزینههای ورود و خروج میتوانند شامل اسپرد، کمیسیون، لغزش قیمت (Slippage)، اثر حجم بر قیمت و برای نگهداری بلندتر، تأمین مالی یا سوآپ باشند. بعضی هزینهها داخل قیمت اجرای واقعی منعکس میشوند؛ بنابراین آنها را دوبار کم نکنید.
برای فهم تفاوت اسپرد با کارمزد و اسلیپیج، توضیح هزینه اسپرد در بازارهای مالی به تشخیص بخشهای مختلف هزینه کمک میکند.
«اسپرد یکی از هزینههای ضمنی ورود و خروج از معامله است.»
مثال محاسبه R/R خالص و وینریت سربهسر با هزینه
فرض کنید معاملهای در صورت برخورد به حد سود، ۲۰۰ دلار سود ناخالص و در صورت برخورد به حد ضرر، ۱۰۰ دلار زیان ناخالص دارد. اکنون فرض کنید هزینه رفتوبرگشت ۱۲ دلار بهازای هر معامله است و این هزینه هنوز در دو عدد قبلی لحاظ نشده است.
معیار | پیش از هزینه | پس از هزینه |
|---|---|---|
سود در سناریوی برد | ۲۰۰ دلار | ۱۸۸ دلار |
قدر مطلق زیان در سناریوی باخت | ۱۰۰ دلار | ۱۱۲ دلار |
ضریب سود به زیان | ۲ | تقریباً ۱٫۶۸ |
وینریت سربهسر | ۳۳٫۳۳٪ | ۳۷٫۳۳٪ |
امید ریاضی با ۴۰٪ برد | +۲۰ دلار | +۸ دلار |
محاسبه دقیق: ۱۸۸÷۱۱۲≈۱٫۶۸، نرخ برد سربهسر ۱۱۲÷(۱۸۸+۱۱۲)≈۳۷٫۳۳٪ و امید ریاضی خالص ۰٫۴×۱۸۸−۰٫۶×۱۱۲=۸ دلار است. در عمل باید هزینه هر سناریو و جهت سفارش را جداگانه برآورد کنید؛ هزینه ثابت صرفاً فرض سادهکننده این مثال است.
در راهنمای رسمی اجرای سفارشهای Stop و Stop-Limit نیز توضیح داده شده که فعالشدن حد ضرر لزوماً به معنی اجرا در همان قیمت نیست؛ این موضوع در رویدادهای سریع یا کمعمق اهمیت بیشتری دارد.
“The stop price is not the guaranteed execution price for a stop order.”
چگونه حجم معامله را با ریسک حساب هماهنگ کنیم؟
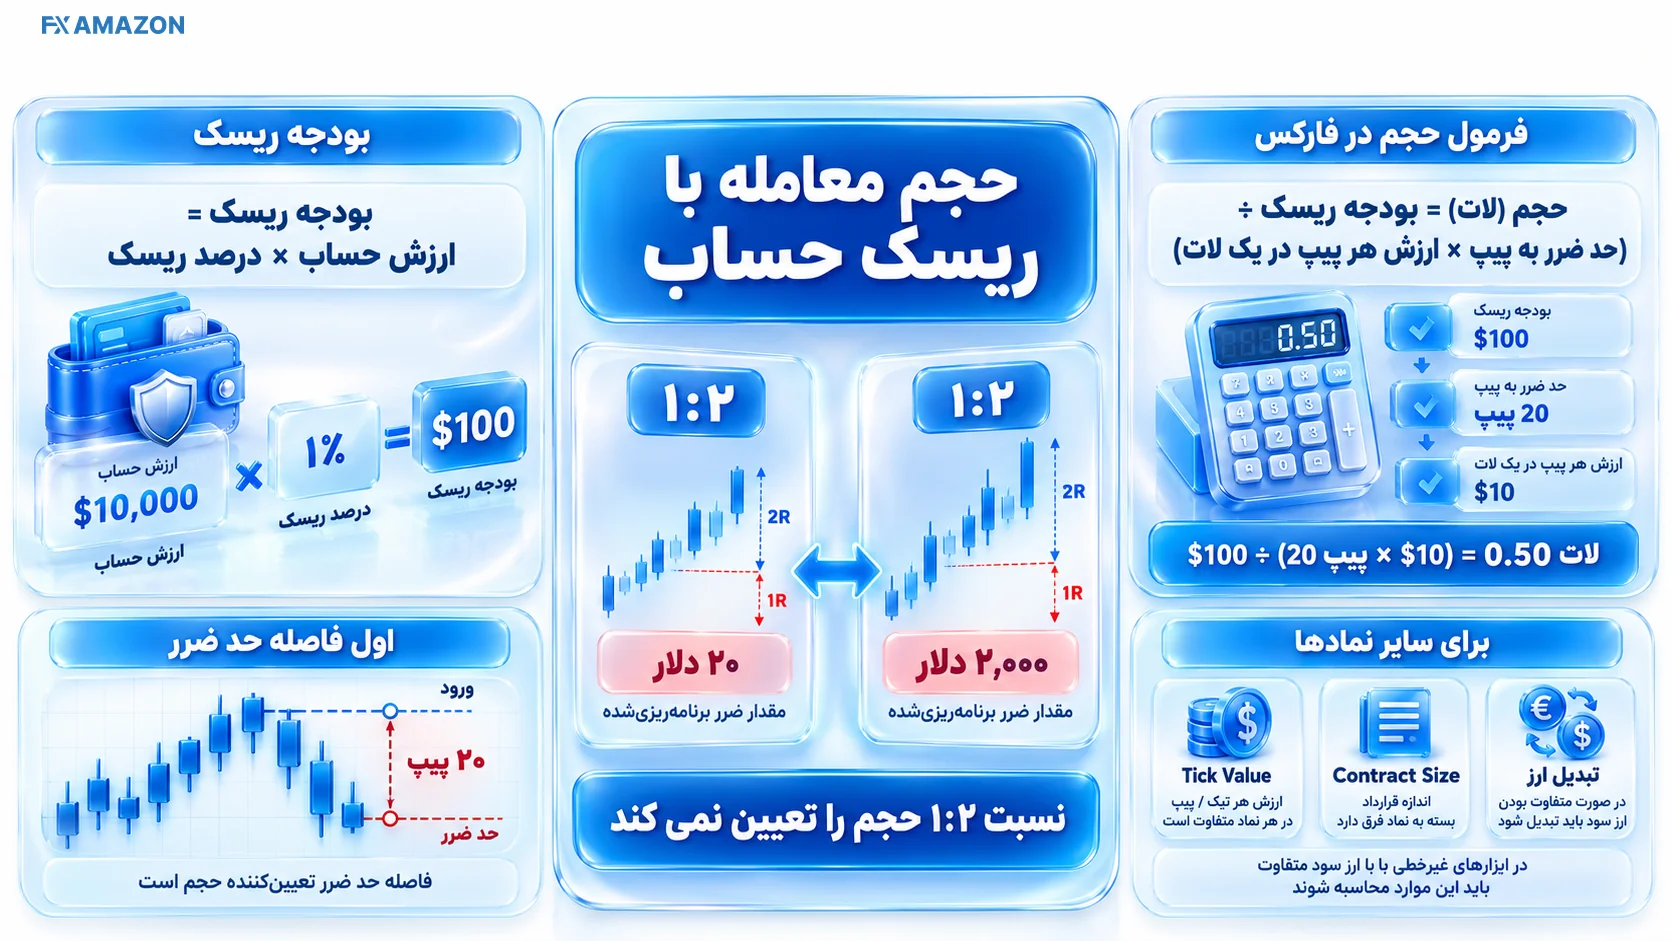
R/R به شما نمیگوید چه حجمی باز کنید. دو معامله با نسبت ۱:۲ ممکن است یکی ۲۰ دلار و دیگری ۲٬۰۰۰ دلار زیان برنامهریزیشده داشته باشد. بنابراین نخست بودجه زیان مجاز را تعیین کنید و سپس حجم را از فاصله حد ضرر به دست آورید.
بودجه ریسک = ارزش مبنای حساب × درصد ریسک انتخابی. برای فارکس، حجم بر حسب لات = بودجه ریسک دلاری ÷ (فاصله حد ضرر به پیپ × ارزش دلاری هر پیپ در یک لات). برای ابزارهای غیرخطی یا نمادهایی با ارز سود متفاوت باید از Tick Value، Contract Size و تبدیل ارز همان نماد استفاده کرد.
مثال محاسبه لات از روی حد ضرر و مبلغ ریسک
فرض کنید Equity حساب دلاری ۵٬۰۰۰ دلار، ریسک انتخابی برای این معامله ۱٪ و فاصله حد ضرر EUR/USD برابر ۲۵ پیپ است. بودجه ریسک ۵۰ دلار میشود. اگر ارزش هر پیپ برای یک لات استاندارد در این جفتارز تقریباً ۱۰ دلار باشد، حجم نظری ۵۰÷(۲۵×۱۰)=۰٫۲۰ لات است. با هدف ۵۰ پیپی، سود ناخالص هدف تقریباً ۱۰۰ دلار و نسبت ۱:۲ خواهد بود.
این محاسبه باید با حداقل و گام حجم بروکر، موجودی مارجین آزاد، کارمزد، تفاوت ارز حساب و خطر گپ تطبیق داده شود. اهرم قدرت نگهداری پوزیشن را تغییر میدهد اما عدد ۱:۲ را خودکار به معاملهای کمخطر تبدیل نمیکند. برای مکانیابی درست حد ضرر میتوانید روش تعیین حد ضرر و ریسک اجرای آن را نیز بررسی کنید.
«هدف آن «جلوگیری از هر زیان» نیست»
برای نشاندادن اثر اندازه پوزیشن، ده زیان متوالی با ریسک ثابتِ ۱٪ از Equity جاری، حساب را به حدود ۹۰٫۴۴٪ مقدار اولیه میرساند؛ با ریسک ۲٪، مقدار باقیمانده حدود ۸۱٫۷۱٪ است. این نتایج با فرض تحقق دقیق هر حد ضرر، بدون هزینه و بدون واریز/برداشتاند؛ «قانون اجباری ۱ یا ۲ درصد» وجود ندارد.
اگر میخواهید درباره درصد قابلقبول ریسک برای هر معامله، تفاوت ریسک با مارجین و کنترل افت سرمایه بیشتر بدانید، راهنمای قانون دو درصد و بودجه ریسک معامله همین مسئله را مستقل از نسبت سود به زیان توضیح میدهد.
«این قانون «هدف سود» تعیین نمیکند، کیفیت تحلیل را بالا نمیبرد و جلوی زیان را هم نمیگیرد.»
بهترین ریسک به ریوارد در فارکس چقدر است؟
پاسخ ثابت و معتبری برای تمام نمادها، تایمفریمها و سبکها وجود ندارد. نسبت ۱:۲ نقطه شروع قابل فهمی برای یادگیری است، نه استانداردی که همه معاملهها موظف باشند به آن برسند. در اسکالپینگ ممکن است هدف کوتاهتر و دفعات برخورد بالاتر باشد، اما سهم هزینههای اجرا زیاد شود؛ در معاملات سوئینگ، اهداف دورتر ممکن است قابل دفاع باشند، ولی زمان نگهداری و ریسک خبر و گپ تغییر میکند.
سبک یا شرایط | آنچه باید سنجید | خطر نتیجهگیری عجولانه |
|---|---|---|
اسکالپ و معاملات کوتاه | وینریت خالص، اسپرد رفتوبرگشت، اسلیپیج و نسبت هدف قابل اجرا | هدف کوچک ممکن است بیشتر سود خود را به هزینه بدهد. |
روزانه / شکست سطوح | احتمال شکست ناموفق، حجم، فاصله توقف و زمان انتشار اخبار | هدف دور بدون پشتیبانی ساختار بازار. |
سوئینگ یا روندگیری | میانگین حرکت قابل کسب، توقف ساختاری، زمان نگهداری و گپ | نسبت ۱:۴ ظاهری، بدون نرخ رسیدن واقعی به هدف. |
بازار خنثی و کمنوسان | محدوده واقعی حرکت تا مقاومت/حمایت و هزینه | تحمیل حد سود خارج از دامنه محتمل. |
روش بهتر این است که ابتدا نقطه بیاعتبارشدن فرض معامله و تارگت منطقی را بر اساس ساختار بازار پیدا کنید؛ بعد نسبت حاصل را بسنجید. تغییر عمدی حد ضرر بهمنظور زیباترکردن عدد R/R میتواند احتمال توقف زودهنگام را بالا ببرد. این قاعده را باید برای هر نوع استراتژی معاملاتی و شیوه بکتست بهطور مستقل بررسی کرد.
«استراتژی معاملاتی مجموعهای از قواعد ازپیشتعریفشده برای تصمیمگیری درباره بازار، جهت معامله، نقطه ورود، خروج، اندازه موقعیت و مدیریت ریسک است.»
ابزار ریسک به ریوارد در تریدینگ ویو چگونه کار میکند؟
تریدینگویو برای ترسیم معامله فرضی دو ابزار Long Position و Short Position دارد که ناحیه حد سود و حد ضرر را روی نمودار نشان میدهند. برای دیدن نسبت، نیازی نیست ابتدا سفارش واقعی ثبت کنید.
نمودار نماد موردنظر را باز کنید و در نوار ابزار رسم، بخش ابزارهای پیشبینی و اندازهگیری را پیدا کنید.
برای خرید، Long Position و برای فروش، Short Position را انتخاب و روی محل ورود کلیک کنید.
مرز هدف و توقف را به سطوح تحلیلی منتقل کنید؛ در صورت نیاز مقادیر دقیق Entry، Stop و Target را در تنظیمات وارد کنید.
در پنجره ویژگیها، اندازه حساب، ریسک مبلغی یا درصدی، حجم و تنظیمات اهرم را متناسب با نیاز تکمیل کنید.
ضریب Risk/Reward Ratio و برآورد سود/زیان ابزار را بخوانید و آن را با هزینه واقعی بروکر و قیمت اجرای سفارش تطبیق دهید.
در راهنمای رسمی ابزار Long و Short تریدینگویو، فرمول داخلی این محاسبات برای هر دو جهت معامله منتشر شده است. این ابزار برای برنامهریزی کاربرد دارد، اما خروجی آن جای گزارش معامله اجراشده را نمیگیرد.
“This feature lets you estimate how an order will go if you go long or short”
نکته نامگذاری: اندیکاتور Long/Short Ratio در برخی بازارهای مشتقه به نسبت حسابهای لانگ به شورت اشاره دارد و همان ابزار ریسک به ریوارد نیست. برای سنجش Entry/SL/TP سراغ ابزار رسم Long Position/Short Position بروید.
ریسک به ریوارد در متاتریدر ۴ و ۵ را چگونه ببینیم؟
در متاتریدر، ابتدا میتوان قیمت ورود، Stop Loss و Take Profit را در پنجره سفارش یا بخش تغییر معامله مشخص کرد. سپس فاصله قیمتها را به پوینت/پیپ تبدیل و نسبت را با فرمول بالا حساب کرد. نباید فرض کرد هر نسخه متاتریدر بهطور پیشفرض یک خطکش مستقل R/R مشابه تریدینگویو دارد. ابزارهای جانبی، اسکریپتها و اکسپرتهای محاسبه ریسک وجود دارند، ولی نصب آنها و دقت محاسبهشان نیازمند بررسی جداگانه است.
در پنجره New Order یا از بخش Trade، قیمت ورود و جهت معامله را مشخص کنید.
قیمت SL و TP را مطابق قواعد نماد وارد کنید. محدودیت حداقل فاصله توقف ممکن است مانع ثبت برخی سطوح شود.
در بخش ویژگیهای نماد، اندازه قرارداد، تعداد رقم اعشار، Point/Tick و ارزش تغییر قیمت را بررسی کنید.
فاصله حد سود و حد ضرر را در واحد یکسان تقسیم کنید. در صورت استفاده از ابزار جانبی، اطمینان بگیرید قیمت Ask/Bid و کمیسیون را چگونه لحاظ میکند.
طبق راهنمای رسمی ثبت و اصلاح معاملات در MetaTrader 5، امکان تنظیم Stop Loss و Take Profit از پنجره تغییر پوزیشن و از روی نمودار، با فعالبودن نمایش سطوح معاملاتی، وجود دارد. برخی روشهای رایج مانند شخصیسازی سطوح فیبوناچی فقط یک راهحل ترسیمیاند و نباید با قابلیت مستقل بومی R/R یا محاسبه خودکار هزینهها اشتباه گرفته شوند.
ریسک به ریوارد در استیتمنت معاملاتی را از کجا حساب کنیم؟
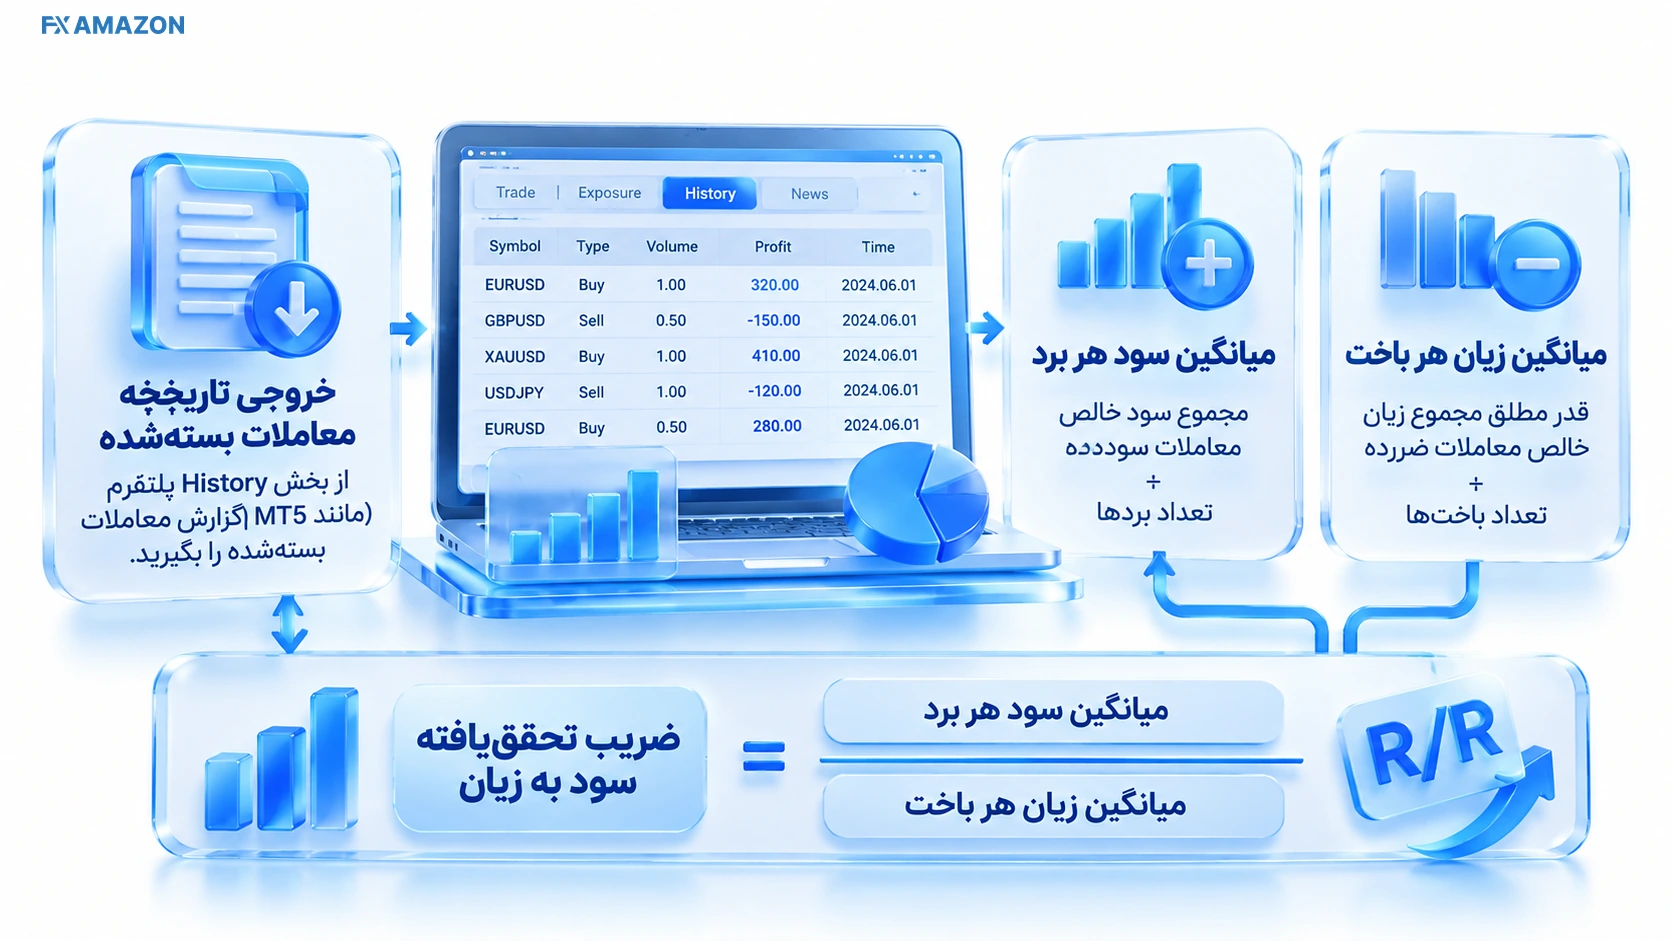
عددی که قبل از ورود روی نمودار دیدهاید، «R/R برنامهریزیشده» است. در گزارش حساب میخواهید بدانید معاملات واقعاً با چه میانگین سود و زیانی بسته شدهاند. برای این منظور خروجی تاریخچه معاملات بستهشده را بگیرید؛ نام منو و قالب گزارش بسته به MT4، MT5 و نسخه بروکر فرق میکند. در MT5 از بخش History و قابلیتهای گزارشگیری پلتفرم شروع کنید.
میانگین سود هر برد = مجموع سود خالص معاملات سودده ÷ تعداد بردها؛ میانگین قدر مطلق زیان هر باخت = قدر مطلق مجموع زیان خالص معاملات ضررده ÷ تعداد باختها. سپس ضریب تحققیافته سود به زیان = میانگین سود هر برد ÷ میانگین زیان هر باخت.
مثال استیتمنت؛ چرا R/R واقعی با تارگت فرق دارد؟
فرض کنید ۲۰ معامله بستهشده دارید: ۸ برد با مجموع سود خالص ۸۰۰ دلار و ۱۲ باخت با مجموع زیان خالص ۶۰۰ دلار. میانگین برد ۱۰۰ دلار و میانگین باخت ۵۰ دلار است؛ بنابراین نسبت تحققیافته ۱:۲، وینریت ۴۰٪ و خالص کل ۲۰۰ دلار است. اگر هزینهها قبلاً در سود/زیان خالص لحاظ شدهاند، دوباره از آنها کم نکنید.
در راهنمای رسمی گزارش معاملاتی متاتریدر ۵، معیارهای Gross Profit، Gross Loss، Profit Factor و Expected Payoff تعریف شدهاند. این معیارها مکمل هم هستند و نباید با R/R یک معامله یکسان فرض شوند.
شاخص | محاسبه یا مفهوم | کاربرد |
|---|---|---|
Win Rate | تعداد برد ÷ کل معاملات بستهشده | فراوانی برد، نه اندازه آن |
Average Win / Average Loss | سود متوسط برد / قدرمطلق زیان متوسط باخت | محاسبه R/R تحققیافته |
Profit Factor | مجموع سود خالصِ معاملات سودده ÷ قدرمطلق مجموع زیان خالصِ معاملات ضررده | مقایسه مجموع بردها و باختها؛ با R/R برابر نیست |
Expected Payoff | سود و زیان خالص کل ÷ تعداد معاملات | میانگین تاریخی نتیجه هر معامله در واحد پول |
Realized R | سود/زیان نهایی هر معامله ÷ ریسک اولیه همان معامله | مقایسه عملکرد معاملههایی با اندازه متفاوت |
برای محاسبه دقیق Realized R بهتر است ریسک اولیه، کارمزد، جابهجایی استاپ و خروجهای مرحلهای را در ژورنال معامله نگه دارید. صرف داشتن Average Profit و Average Loss، همه جزئیات توزیع معاملات و ریسک گپ را نشان نمیدهد.
چرا نسبت اسمی ۱:۳ گاهی به سود متوسط ۱:۱ تبدیل میشود؟
فرض کنید در آغاز، حد ضرر ۱R و تارگت ۳R دارید؛ اما نیمی از موقعیت را در +۱R و نیم دیگر را در +۳R میبندید. سود کل، پیش از هزینه، ۰٫۵×۱R+۰٫۵×۳R=۲R است؛ یعنی این برد بهجای ۳R، فقط ۲R تحقق یافته است. اگر بیشتر بردها زود بسته شوند، «میانگین برد» ممکن است از اهداف نوشتهشده در پلن فاصله بگیرد.
همچنین با جابهجاکردن استاپ به نقطه ورود، خروج زمانی، تریلینگ استاپ، خروج جزئی یا گپ، توزیع نتایج دیگر فقط دو حالت ثابتِ +۲R و −۱R نیست. در این حالت از داده واقعی Average Win، Average Loss و امید ریاضی خالص استفاده کنید؛ جدول ساده وینریت فقط یک مدل آموزشی باقی میماند.
چه ارتباطی میان ATR، بولینگر باند و ریسک به ریوارد وجود دارد؟
ATR اندازه نوسان اخیر بازار را برآورد میکند، نه جهت آینده را. اگر حد ضرر پیشنهادی شما کوچکتر از نوسان معمول باشد، ممکن است در حرکتهای عادی قیمت فعال شود. Bollinger Bands نیز پراکندگی قیمت نسبت به میانگین متحرک را نمایش میدهند؛ لمس باند بالا یا پایین بهتنهایی «حد سود معتبر» یا احتمال موفقیت معامله نیست.
روش کاربردی این است: ابتدا سطح ابطال سناریو را با ساختار بازار مشخص کنید؛ ATR را برای سنجش فاصله آن با نوسان اخیر بررسی کنید؛ بعد هدف را از حمایت/مقاومت یا منطق خروج استراتژی تعیین کنید. در پایان R/R و حجم را محاسبه کنید. اگر نسبت نامطلوب است، نتیجه الزاماً جابهجایی اجباری تارگت نیست؛ ممکن است بهتر باشد معامله حذف شود.
اشتباهاتی که باعث میشوند ریسک به ریوارد گمراهکننده شود
معکوسخوانی نسبت: برچسب ضریب ۲ در بعضی ابزارها یعنی سود بالقوه دو برابر ریسک، نه ریسک دو برابر سود.
چسباندن تارگت دلخواه: هدف ۱:۵ بدون سطح قیمتی قابل دفاع، نرخ رسیدن به هدف را نشان نمیدهد.
نزدیککردن تصادفی استاپ: بهبود ظاهری نسبت ممکن است با افزایش تعداد توقفهای غیرضروری همراه شود.
نادیدهگرفتن اسپرد و قیمت اجرا: بهویژه در اسکالپ، اختلاف کوچک قیمت میتواند مزیت نظری را از بین ببرد.
برابرگرفتن نرخ برد با سودآوری: زیانهای بزرگ میتوانند دهها سود کوچک را خنثی کنند.
قضاوت از چند معامله: نمونه کوتاه، شرایط متغیر بازار و خوشههای باخت را خوب نمایش نمیدهد.
اشتباهگرفتن مارجین و ریسک: وثیقه موردنیاز برای پوزیشن با مبلغ زیان تا حد ضرر یکی نیست.
مخلوطکردن R/R برنامهریزیشده و تحققیافته: خروج پلهای، توقف متحرک و بستن دستی نتیجه نهایی را تغییر میدهند.
برای ارزیابی یک سیستم، قوانین ورود و خروج را از قبل مشخص کنید؛ هزینه و کیفیت اجرای سفارش را در بکتست لحاظ کنید؛ داده آزمون را از داده طراحی جدا نگه دارید و سپس نتیجه حساب آزمایشی یا اجرای محدود را با همان معیارها مقایسه کنید. هیچ نسبت واحدی احتمال برد یا بازده آینده را تضمین نمیکند.
پیش از ثبت سفارش، این پنج عدد را کنترل کنید
ورود قابل اجرا: قیمت مورد انتظار به تفکیک Bid و Ask و نوع سفارش.
حد ضرر منطقی: جایی که ایده معامله نامعتبر میشود، بهعلاوه ریسک قیمت اجرا.
حد سود قابل دفاع: سطحی متناسب با ساختار و نوسان، نه عددی برای زیباکردن نسبت.
ریسک پولی و حجم: سقف زیان قابل تحمل حساب، ارزش پیپ/تیک و اندازه موقعیت.
امید ریاضی پس از هزینه: وینریت و میانگین سود/زیان تحققیافته در مجموعهای معنادار از معاملات.
اگر یکی از این پنج عدد نامشخص است، R/R جذاب روی نمودار هنوز تصمیم کافی برای ورود نیست. کیفیت واقعی یک استراتژی را نتیجه خالص قابل تکرار و کنترل زیانهای بزرگ نشان میدهد، نه بزرگترین تارگتی که میتوان روی چارت رسم کرد.
سؤالات متداول ریسک به ریوارد
ریسک به ریوارد ۱ به ۲ یعنی چه؟
یعنی برای هر یک واحد زیان برنامهریزیشده، دو واحد سود بالقوه هدف دارید؛ مثلاً ۵۰ دلار ریسک و ۱۰۰ دلار سود هدف. رسیدن به آن هدف یا اجرای دقیق استاپ تضمینشده نیست.
آیا با وینریت ۳۰ درصد و نسبت ۱:۳ سود میکنیم؟
در مدل دوحالته و بدون هزینه، امید ریاضی +۰٫۲R در هر معامله است. اما اگر میانگین برد واقعی کمتر از ۳R باشد یا هزینهها زیاد شوند، نتیجه ممکن است تغییر کند.
آیا ریسک به ریوارد بالا همیشه بهتر است؟
خیر. بالارفتن تارگت میتواند احتمال رسیدن به سود را پایین بیاورد. ارزش یک نسبت به نرخ برد، اندازه متوسط نتیجه، هزینه و سازگاری با شرایط بازار بستگی دارد.
بهترین نسبت ریسک به ریوارد برای اسکالپ چیست؟
عدد جهانی وجود ندارد. در اسکالپ باید نسبت خالص بعد از اسپرد، کمیسیون و اسلیپیج را همراه با نرخ برد واقعی بسنجید؛ نسبت اسمی ۱:۱ یا ۱:۲ بدون این دادهها انتخاب مطمئنی نیست.
چگونه ریسک به ریوارد را در تریدینگ ویو پیدا کنیم؟
از ابزار رسم Long Position یا Short Position استفاده کنید و سطوح ورود، حد سود و حد ضرر را تنظیم کنید. ضریب نمایشدادهشده معمولاً Reward تقسیم بر Risk است.
آیا در متاتریدر اندیکاتور ریسک به ریوارد لازم است؟
خیر. برای محاسبه پایه، قیمت ورود، SL و TP کافیاند. اندیکاتورها و اسکریپتهای جانبی فقط نمایش و محاسبه را آسانتر میکنند و صحت آنها باید بررسی شود.
چرا نسبت داخل استیتمنت با نسبت هر معامله فرق میکند؟
چون استیتمنت سود و زیان تحققیافته را گزارش میدهد، اما نسبت روی نمودار هدف اولیه است. خروج زودتر، خروج جزئی، جابهجایی استاپ، هزینه و لغزش قیمت این دو را متفاوت میکند.
نرخ برد سربهسر برای نسبت ۱:۲ چند درصد است؟
بدون هزینه و با بردهای ثابت +۲R و باختهای ثابت −۱R، حدود ۳۳٫۳۳٪. پس از لحاظ هزینه یا اجرای نامطلوب، نرخ برد سربهسر بالاتر میرود.
ریسک به ریوارد در فارکس و ارز دیجیتال متفاوت است؟
فرمول پایه یکسان است؛ اما نحوه محاسبه ارزش حرکت قیمت، قرارداد، اهرم، نقدشوندگی، هزینهها و اجرای سفارش فرق میکند. در ابزارهای مشتقه، ریسک لیکوییدشدن را نیز جداگانه بررسی کنید.
آیا میتوان با ATR یا بولینگر باند نسبت بهتری ساخت؟
این شاخصها میتوانند زمینه نوسان و ساختار حرکت قیمت را روشنتر کنند، ولی احتمال رسیدن به تارگت را تضمین نمیکنند. ابتدا منطق توقف و هدف را تعیین کنید و سپس نسبت و حجم را محاسبه کنید.
هشدار ریسک: معاملات فارکس، CFD و رمزارزهای اهرمی میتوانند به زیان سنگین یا از بین رفتن سرمایه منجر شوند. حد ضرر و نسبت R/R ابزار برنامهریزی هستند، نه تضمین سود یا سقف قطعی زیان. تمام قیمتها و اعداد این مقاله مثال آموزشیاند و سیگنال یا توصیه شخصی سرمایهگذاری محسوب نمیشوند.