هج در فارکس یا هجینگ (Forex Hedging) یعنی ایجاد یک موقعیت یا استفاده از یک قرارداد مالی برای کاهش اثر حرکت نامطلوب نرخ ارز بر معامله، دارایی یا تعهد ارزی دیگر. برای نمونه، معاملهگری که EUR/USD خریده است، ممکن است برای مدتی بخشی از همان جفتارز را بفروشد؛ یا شرکتی که سه ماه دیگر یورو دریافت میکند، با قرارداد فوروارد یا اختیار فروش از افت ارزش آن محافظت کند.
پاسخ کوتاه: هج، زیان قبلی را پاک نمیکند و سود تازهای را تضمین نمیکند. در هج مستقیمِ کامل، حساسیت خالص معامله به تغییرات بعدی قیمت میتواند نزدیک صفر شود؛ اما هزینه اسپرد، کمیسیون، سواپ، شرایط مارجین و خطر بازکردن دوباره ریسک همچنان باقی میمانند. همچنین «هجینگ» بهعنوان روش پوشش ریسک با «Hedging Mode» بهعنوان شیوه ثبت پوزیشن در حساب معاملاتی یکسان نیست. این راهنما هر دو مفهوم را با محاسبات واقعینما توضیح میدهد.
هج در فارکس چیست و چه چیزی را پوشش میدهد؟
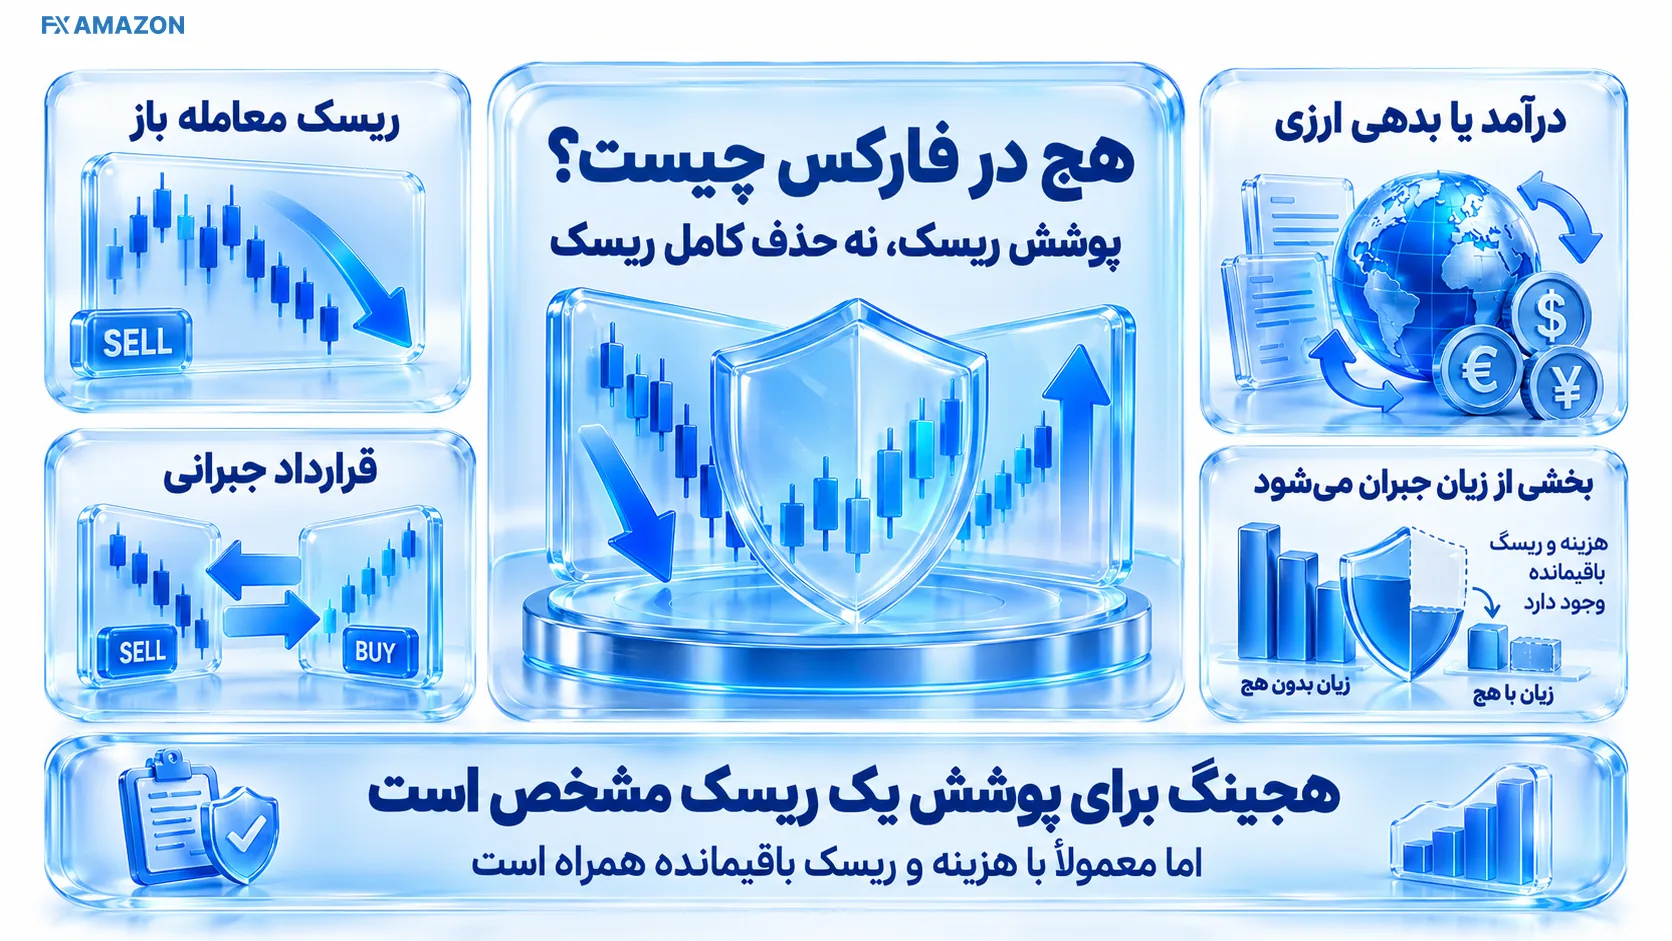
واژه Hedge در امور مالی به معنای پوششدادن یک ریسک مشخص است. ریسک در بازار ارز میتواند از بازبودن یک معامله، بدهی به ارز خارجی، درآمد آینده یک صادرکننده یا مجموع مواجهههای یک سبد سرمایهگذاری ناشی شود. در هجینگ، معامله یا قراردادی انتخاب میشود که در شرایط نامطلوب برای مواجهه اصلی، بخشی از زیان آن را جبران کند. بنابراین «حذف تمام ریسکها» تعریف درستی از هج نیست؛ پوشش ریسک اغلب خود با هزینه و ریسک باقیمانده همراه است.
برای فهم دقیق موضوع باید میان سه اصطلاح فرق گذاشت:
هج اقتصادی: کاهش حساسیت خالص سود و زیان به عامل خطر، مانند تغییر EUR/USD.
هج مستقیم در یک حساب: بازکردن پوزیشن خرید و فروش یک نماد بهصورت جداگانه، فقط اگر نوع حساب و قوانین اجازه دهند.
هج مود (Hedging Mode): ویژگی ثبت موقعیتهای جداگانه در پلتفرمی مثل MT5؛ وجود این قابلیت به معنی سوددهبودن استراتژی یا بیهزینهبودن پوشش نیست.
در راهنمای متاتریدر و انواع حساب معاملاتی این مرز بهروشنی بیان شده است:
«MetaTrader خودِ بروکر، صرافی یا بازار نیست»
در نتیجه ممکن است نرمافزار دو شیوه حسابداری را پشتیبانی کند، اما بروکر یا نهاد ناظر فقط یکی از آنها را برای حساب مشخص شما فعال کرده باشد.
هجینگ چگونه کار میکند؟ مفهوم موقعیت خالص و ریسک باقیمانده
در یک مدل ساده که هر دو معامله روی همان جفتارز، همان اندازه قرارداد، با ارز مظنه یکسان باشند، میتوان مواجهه جهتدار خالص را از تفاضل حجم خرید و فروش به دست آورد:
حجم جهتدار خالص = مجموع لاتهای خرید − مجموع لاتهای فروش
این رابطه فقط حساسیت تقریبی به حرکت بعدی همان نرخ را نشان میدهد. برای ارزیابی واقعی، هزینه اجرا، قیمت ورود متفاوت هر پوزیشن، زمان نگهداری، ارز حساب و مارجین نیز باید محاسبه شوند.
هج کامل با حجم برابر چه اتفاقی ایجاد میکند؟
فرض کنید حساب دلاری است و یک خرید ۰٫۲۰ لات EUR/USD در قیمت فرضی 1.1000 باز کردهاید. با فرض قرارداد استاندارد ۱۰۰٬۰۰۰ یورو برای هر لات، ۰٫۲۰ لات معادل ۲۰٬۰۰۰ یورو و ارزش هر پیپ حدود ۲ دلار است. قیمت به 1.0970 افت میکند؛ معامله خرید پیش از هزینهها ۶۰ دلار زیان شناور دارد. اگر همان لحظه فروش ۰٫۲۰ لات در 1.0970 باز کنید و از این پس هر دو را باز نگه دارید، مقدار تغییرات بعدی یکی تقریباً با تغییرات دیگری خنثی میشود.
قیمت بعدی EUR/USD | سود/زیان خرید از 1.1000 | سود/زیان فروش از 1.0970 | جمع ناخالص دو موقعیت |
|---|---|---|---|
1.0900 | ۲۰۰− دلار | ۱۴۰+ دلار | ۶۰− دلار |
1.0970 | ۶۰− دلار | صفر | ۶۰− دلار |
1.1100 | ۲۰۰+ دلار | ۲۶۰− دلار | ۶۰− دلار |
این جدول با قیمتهای فرضی یکسان برای ارزیابی، بدون اسپرد، کمیسیون، سواپ و لغزش قیمت تهیه شده است. نکته مهم آن است که هج برابر، زیان ۶۰دلاریِ شکلگرفته قبل از فروش را از بین نمیبرد؛ فقط حرکت بعدی نرخ را برای مجموع دو معامله تا حد زیادی بیاثر میکند. رقم نهایی در حساب واقعی ممکن است بهسبب Bid/Ask و هزینهها منفیتر باشد.
برای کنترل واحدهای محاسبه، روش محاسبه پیپ و ارزش پولی آن را در نظر بگیرید:
«در جفتارزهایی مانند EUR/USD، GBP/USD، AUD/USD، USD/CAD و USD/CHF، یک پیپ معمولاً برابر با ۰.۰۰۰۱ است.»
هج ناقص یا جزئی چه فرقی دارد؟
اگر بهجای ۰٫۲۰ لات، فقط ۰٫۱۰ لات فروش باز کنید، مواجهه خالصتان حدود ۰٫۱۰ لات خرید است. در مثال EUR/USD با حساب دلاری، هر ۱۰ پیپ حرکت قیمت پس از هج، بهطور تقریبی ۱۰ دلار سود یا زیان برای مجموع دو موقعیت میسازد؛ بدون هج این مقدار حدود ۲۰ دلار بود. در مقابل، اگر بازار در جهت مطلوب برگردد، تنها نیمی از سود بالقوه حرکت بعدی را دریافت میکنید. کمشدن زیان احتمالی و کمشدن سود احتمالی، دو روی یک تصمیماند.
چرا باز کردن خرید و فروش همزمان «پول رایگان» نیست؟
اگر هر دو معامله را از ابتدا با حجم برابر باز کنید، ریسک جهتدار تقریباً حذف میشود؛ اما اسپرد و هزینههای نگهداری میتوانند بازده خالص را منفی کنند. اگر یکی از دو سمت را بعداً ببندید، سمت باقیمانده دوباره کاملاً در معرض نوسان قرار میگیرد. بنابراین دستور «همزمان Buy و Sell بزن تا همیشه سود کنی» یک استراتژی معتبرِ بدون فرضیه و برنامه خروج نیست.
چرا معاملهگران و کسبوکارها در فارکس هج میکنند؟
پوشش نوسان موقت: ممکن است معاملهگر روند بلندمدت را معتبر بداند اما نخواهد تمام ریسک یک رویداد کوتاهمدت را تحمل کند. هج میتواند حساسیت موقت را کاهش دهد، مشروط به اینکه ورود و خروج هر دو سمت قابل اجرا و از قبل برنامهریزی شده باشد.
مدیریت تعهد ارزی: واردکنندهای که در آینده باید یورو بپردازد از گرانشدن یورو آسیب میبیند؛ صادرکنندهای که قرار است یورو دریافت کند از ارزانشدن آن. این دو، مواجهههای متفاوتی دارند و الزاماً از یک نوع آپشن استفاده نمیکنند.
کاهش ریسک سبد: صندوق یا شرکت دارای چند جریان نقدی ارزی ممکن است با یک ابزار مناسب، مواجهه مجموع را تعدیل کند. پوشش کامل تکتک معاملات معمولاً نه ضروری است و نه کمهزینه.
خرید زمان برای تصمیمگیری: گاهی هج به معاملهگر اجازه میدهد بهجای خروج فوری، در معرض ریسک جهتدار کمتری بماند؛ اما اگر برنامهای برای زمان و شرایط بازکردن هج نداشته باشد، این فرصت میتواند صرفاً تعویق تصمیم زیانده باشد.
در دوره گزارشهای تورم، اشتغال یا تصمیم نرخ بهره، بهتر است زمان رویداد را پیشاپیش بررسی کنید. آموزش استفاده از تقویم اقتصادی فارکس چنین توضیحی دارد:
«تقویم اقتصادی یکی از ابزارهای اصلی تحلیل فاندامنتال فارکس است.»
هج پیش از خبر محافظت قطعی نیست؛ در لحظه انتشار ممکن است اسپرد باز شود، بازار گپ بزند یا قیمت اجرای سفارش با قیمت درخواستی متفاوت باشد.
انواع هج در فارکس و زمان مناسب هر روش
روشهای پوشش ریسک را بهتر است بر اساس ابزار و مقدار مواجهه باقیمانده دستهبندی کنیم؛ نه بر اساس نامهای تبلیغاتی استراتژی.
۱. هج مستقیم (Direct Hedging) با خرید و فروش یک جفتارز
در حسابی که Hedging Mode دارد، کنار یک Buy میتوان یک Sell مستقل روی همان نماد ایجاد کرد. برای مثال خرید ۰٫۵ لات و فروش ۰٫۵ لات EUR/USD، مواجهه جهتدار خالصی نزدیک به صفر دارد؛ خرید ۰٫۵ لات و فروش ۰٫۲ لات، حدود ۰٫۳ لات مواجهه خرید باقی میگذارد. این روش از نظر محاسبه حرکت بعدی ساده است، اما ممکن است نسبت به کاهش حجم یا بستن معامله هزینه و پیچیدگی بیشتری داشته باشد.
۲. هج جزئی (Partial Hedge) برای کاهش، نه صفرکردن مواجهه
حجم پوشش کمتر از معامله اصلی است. این روش زمانی قابل بررسی است که همچنان مایل باشید بخشی از تغییرات مثبت را دریافت کنید و همزمان سقف نوسان قابل تحمل خود را پایین بیاورید. درصد ۵۰٪ یا ۷۰٪ بهخودیخود «بهینه» نیست؛ باید بر اساس مبلغ ریسک، سناریوهای قیمت و هزینه تعیین شود.
۳. هج همبستگی (Correlation Hedge) با جفتارز دیگر
ممکن است بهجای همان نماد، جفتارزی انتخاب شود که در دوره مورد بررسی رابطه آماری مشخصی با موقعیت اصلی داشته است؛ مثلاً در برخی دورهها EUR/USD و GBP/USD همجهت و EUR/USD و USD/CHF خلافجهت حرکت میکنند. بااینحال ضریب همبستگی ثابت نیست و لاتهای برابر الزاماً پوشش برابر ایجاد نمیکنند؛ ارزش هر پیپ، ارز حساب، نوسانپذیری و حساسیت دلاری هر دو معامله اهمیت دارد.
اگر همبستگی در بحران تغییر کند، هر دو موقعیت حتی ممکن است همزمان زیان ایجاد کنند. بنابراین هر «جفتارز مرتبط» را هج قطعی ننامید و نمونههای تاریخی را تضمین آینده فرض نکنید.
۴. هج با اختیار معامله (Forex Options)
خریدار یک اختیار فروش یورو (Put) میتواند برای یورویی که قرار است در آینده دریافت کند یک کف نرخ فروش بسازد؛ و خریدار اختیار خرید یورو (Call) میتواند برای تعهد پرداخت یورو یک سقف نرخ خرید ایجاد کند. اختیار معامله حق اعمال دارد، نه اجبار؛ اما خریدار معمولاً Premium یا قیمت اختیار را میپردازد. بازار آپشن، مشخصات قرارداد، نقدشوندگی و ریسک طرف مقابل نیز با معاملات خرد CFD یکسان نیستند.
۵. هج با فوروارد یا قرارداد آتی ارز
قرارداد Forward نرخ مبادله در تاریخ آتی را در چارچوب قراردادی مشخص میکند؛ Futures معمولاً استانداردتر است و زیرساخت بورس/تسویه خودش را دارد. این دو میتوانند برای تعهدات ارزی شرکتها مناسب باشند، اما به معنی حفظ نامحدود سود حرکت مطلوب نیستند: قفلکردن نرخ، فرصت بهرهبرداری از نرخ بهتر در تاریخ تسویه را هم محدود میکند. قیمت فوروارد نیز از عوامل اقتصادی از جمله اختلاف نرخهای بهره اثر میگیرد.
راهنمای رسمی HMRC درباره پوشش ریسک ارزی شرکتها با فوروارد تفاوت قطعیت جریان نقدی و استفاده از نرخ بازار در سررسید را با نمونه توضیح میدهد.
۶. هج پویا (Dynamic Hedging) و پوشش چندلایه
در هج پویا، حجم پوشش با تغییر بازار، زمان باقیمانده تا سررسید یا حساسیت پرتفوی بازتنظیم میشود. این روش میتواند در مدیریت حرفهای مشتقات کاربرد داشته باشد اما مستلزم مدل، قواعد بازتعادل، ثبت دقیق معاملات و کنترل هزینه است. «هر بار که ضرر بیشتر شد یک معامله معکوس اضافه کن» بدون محاسبه و سقف ریسک، معادل هج پویا و علمی نیست.
آموزش هج کردن در متاتریدر ۵؛ از تشخیص نوع حساب تا خروج
اولین سؤال عملی این نیست که دکمه Sell کجاست؛ آیا نوع حساب شما امکان ثبت دو پوزیشن مستقل روی یک نماد را دارد؟ MetaTrader 5 هر دو نظام Hedging و Netting را پشتیبانی میکند، ولی انتخاب فعال برای حساب به پیکربندی بروکر و محیط مقرراتی آن وابسته است.
در توضیح رسمی MetaQuotes درباره شیوه حسابداری پوزیشنها آمده است:
“Now, it is possible to have multiple positions per symbol, including oppositely directed ones.”
مراحل عملی در حساب آزمایشی:
مشخصات حساب را بخوانید: از نوع حساب Hedging/Netting، سرور، مجوز معامله نماد و قوانین بروکر مطمئن شوید. این گزینه را نباید صرفاً از نام «MT5» نتیجه گرفت.
مواجهه اولیه را محاسبه کنید: حجم خرید/فروش، ارزش پیپ، زیان شناور، سطح خروج و حداکثر مبلغ ریسک را ثبت کنید.
سناریو و حجم پوشش را انتخاب کنید: مشخص کنید هج کامل میخواهید یا جزئی؛ شرایط لغو و بازکردن هج را نیز قبل از ورود تعیین کنید.
سفارش معکوس را روی Demo اجرا کنید: همان symbol و حجم مصوب را انتخاب کنید؛ بعد از اجرا بررسی کنید آیا موقعیت مستقل تازه ایجاد شد یا پوزیشن قبلی کاهش یافت.
مارجین و هزینه واقعی را بررسی کنید: Margin Used، Equity، Free Margin، Spread، Commission و Swap را پیش و پس از اجرا مقایسه کنید.
برای خروج تصمیم بگیرید: بستن هر دو سمت، بستن فقط پوشش، کاهش تدریجی حجم و در برخی حسابهای Hedging استفاده از قابلیت Close By گزینههای متفاوتیاند.
نتیجه خالص را ثبت کنید: سود و زیان تحققیافته و شناور هر دو سمت بههمراه تمام هزینهها را بسنجید؛ به سود یک سمت بهتنهایی نگاه نکنید.
در حساب Hedging نباید فرض کرد زدن دوباره Sell «خرید را میبندد». در حساب Netting معمولاً معامله خلاف جهت، مقدار موقعیت خالص را کم میکند، میبندد یا معکوس میسازد. نام دکمه در نسخه موبایل/دسکتاپ ممکن است متفاوت باشد؛ رفتار مالی به نوع حساب بستگی دارد.
گزینه Close By چیست و چه زمانی ممکن است هزینه را کم کند؟
بر اساس مستندات متاتریدر، در برخی حسابهای Hedge میتوان از Close By برای بستن دو پوزیشن مخالف یک نماد در برابر یکدیگر استفاده کرد. این قابلیت در سناریوهای مجاز ممکن است در مقایسه با بستن مستقل هر دو سمت، هزینه معادل یک اسپرد را صرفهجویی کند. دسترسپذیری و نتیجه دقیق را در همان حساب آزمایشی بررسی کنید؛ این ویژگی به معنای حذف هزینه بازکردن معاملات یا بیاثرشدن زیان قبلی نیست.
هزینه هجینگ چقدر است؟ فرمول محاسبه نتیجه خالص
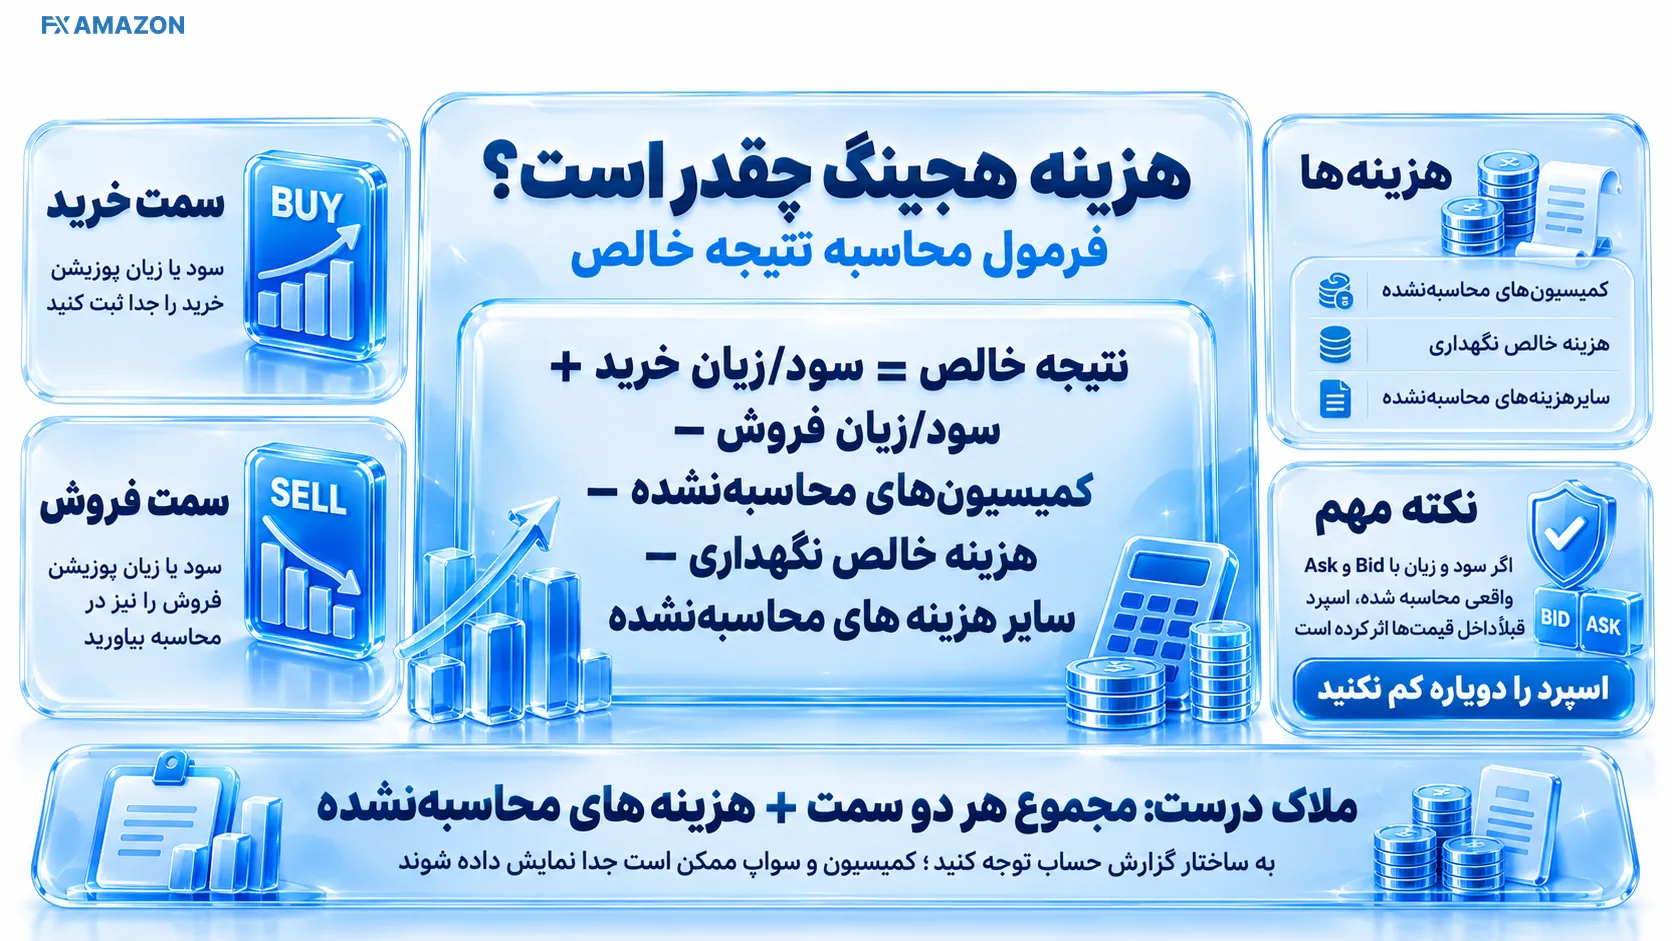
برای تصمیمگیری، «سود پوزیشن فروش» را بهتنهایی با «زیان پوزیشن خرید» مقایسه نکنید. معیار درست، مجموع سود و زیان هر دو سمت و همه هزینههایی است که قبلاً در قیمتهای اجرا لحاظ نشدهاند:
نتیجه خالص = سود/زیان خرید + سود/زیان فروش − کمیسیونهای محاسبهنشده − هزینه خالص نگهداری − سایر هزینههای محاسبهنشده
اگر سود و زیان پلتفرم از قبل با Bid و Ask واقعی محاسبه شده است، اسپرد همان اجرا داخل قیمتها اثر کرده و نباید بار دوم بهصورت مستقل از نتیجه کم شود. همچنین بعضی پلتفرمها کمیسیون و سواپ را جدا نمایش میدهند؛ به ساختار گزارش حساب توجه کنید.
در آموزش اسپرد و هزینه واقعی معامله آمده است:
«اسپرد یکی از هزینههای ضمنی ورود و خروج از معامله است.»
مثال هزینه با عددهای فرضی
فرض کنید حجم هج ۰٫۲۰ لات EUR/USD، ارزش هر پیپ ۲ دلار و اسپرد مؤثر یک رفتوبرگشت مستقل در یک محیط فرضی ۱٫۲ پیپ باشد. صرفاً سهم اسپردِ گردش کامل این سمت حدود ۲٫۴ دلار است (۱٫۲ × ۲). اگر کمیسیون همان سمت برای ورود و خروج ۱٫۴ دلار باشد، هزینه تقریبی آن سمت به ۳٫۸ دلار میرسد؛ قبل از هزینه نگهداری و هر لغزش اجرای احتمالی. این اعداد نرخ زنده هیچ بروکری نیستند و برای قرارداد/حساب دیگر باید دوباره محاسبه شوند. اسپرد را برای یک گردش کامل با دو بار کمکردنِ یک مقدار یکسان اشتباه نگیرید.
سواپ خرید و فروش همیشه همدیگر را خنثی نمیکنند
نرخ Swap Long و Swap Short ممکن است از نظر مقدار و علامت متفاوت باشد؛ در بعضی حسابها هر دو منفیاند. روزهای محاسبه چندبرابری، ساعات Rollover و شرایط حساب بدون سواپ نیز به قرارداد مربوطاند. بهجای فرض «فروش خنثیکننده سواپ خرید را از بین میبرد»، جمع خالص شارژ روزانه دو پوزیشن را از Specification یا سوابق واقعی حساب بهدست آورید.
مارجین هجشده صفر نیست؛ چگونه بررسی کنیم؟
بروکر میتواند برای حجم پوششیافته روش Hedged Margin، مقدار جداگانه برای هر حجم، یا روش Using the larger leg داشته باشد. در راهنمای رسمی محاسبه مارجین متاتریدر این روشها بهصورت جداگانه تشریح شدهاند. در عمل حتی اگر مارجین پوشش کمتر باشد، Free Margin، Equity و سطح Stop Out با تغییر هزینهها و قیمتها میتوانند همچنان مسئلهساز شوند.
در توضیح معاملات مارجین و اهرم این تعریف بنیادی ذکر شده است:
«مارجین (Margin) در سادهترین تعریف، سرمایه یا وثیقهای است که برای ایجاد و نگهداری یک موقعیت اهرمی کنار گذاشته میشود.»
نتینگ (Netting) در فارکس چیست؟
نتینگ در متاتریدر ۵ به مدل ثبت موقعیت گفته میشود که در آن، برای هر نماد معمولاً تنها یک پوزیشن باز خالص وجود دارد. معامله تازه همجهت، حجم آن را افزایش میدهد و معامله مخالف، حجم آن را کاهش میدهد، موقعیت را میبندد یا در صورت بزرگتر بودن، جهت خالص را برمیگرداند. تاریخچه سفارشها و اجراها همچنان میتواند جداگانه ثبت شود؛ «یک پوزیشن باز» به معنای «یک رکورد معامله در تاریخچه» نیست.
وضعیت اولیه | سفارش جدید روی همان نماد | نتیجه در حساب Netting | نتیجه در حساب Hedging |
|---|---|---|---|
خرید ۱ لات | فروش ۰٫۴ لات | خرید خالص ۰٫۶ لات | خرید ۱ لات + فروش مستقل ۰٫۴ لات |
خرید ۱ لات | فروش ۱ لات | موقعیت بازِ خالص صفر | یک خرید ۱ لات + یک فروش ۱ لات |
خرید ۱ لات | فروش ۱٫۴ لات | فروش خالص ۰٫۴ لات | خرید ۱ لات + فروش مستقل ۱٫۴ لات |
خرید ۰٫۵ لات | خرید ۰٫۵ لات | خرید خالص ۱ لات | دو خرید مجزا با حجم ۰٫۵ لات |
نکته اصطلاحی: واژه Netting در بانکداری و تسویه مالی کاربردهای حقوقی دیگری، مثل خالصسازی تعهدات پرداخت، نیز دارد. در این مقاله وقتی «حساب نتینگ» میگوییم، منظور مدل position accounting در پلتفرم است، نه تضمین تهاتر قانونی بدهیها.
تفاوت هجینگ و نتینگ؛ کدام حساب برای کدام شیوه مناسب است؟
معیار | حساب Hedging | حساب Netting |
|---|---|---|
تعداد پوزیشن باز یک نماد | چند پوزیشن مستقل، حتی مخالف | یک پوزیشن خالص |
سفارش مخالف همحجم | معمولاً موقعیت جدید ایجاد میشود | معمولاً موقعیت قبلی بسته میشود |
مدیریت مستقل SL/TP | برای هر پوزیشن مستقل، بسته به امکانات حساب | عمدتاً برای پوزیشن خالص |
ثبت اکسپرت/استراتژی چندسَمتی | منعطفتر اما پیچیدهتر | سادهتر، نیازمند توجه به تجمیع معاملات |
ریسک جهتدار واقعی | تابع جمع مواجهههاست، نه تعداد برگههای معامله | تابع حجم خالص است |
هزینه و مارجین | ممکن است دو سمت هزینه نگهداری و قواعد خاص مارجین داشته باشند | ساختار هزینه با معامله و اجرای خالص متفاوت است |
نکته انتخاب | مناسب فقط با برنامه واقعی مدیریت دو سمت | مناسب وقتی مدیریت یک مواجهه خالص کافی است |
هیچکدام از دو حالت ذاتاً «سوددهتر» نیستند. حالت حسابداری مشخص میکند معاملات چگونه ثبت و مدیریت میشوند؛ کیفیت استراتژی مشخص میکند چرا معامله را انجام میدهید. این دو پرسش را با هم اشتباه نگیرید.
هجینگ بهتر است یا حد ضرر، کاهش حجم و خروج از معامله؟
انتخاب | نتیجه اصلی | مزیت | محدودیت یا هزینه |
|---|---|---|---|
بستن کامل پوزیشن | مواجهه جهتدار آن معامله تمام میشود | ساده و روشن | زیان/سود همان زمان محقق میشود؛ ورود مجدد هزینه دارد |
کاهش بخشی از حجم | ریسک و فرصت در همان جهت کاهش مییابد | معمولاً سادهتر از مدیریت دو سمت | بخشی از مواجهه همچنان باقی میماند |
Stop Loss | خروج شرطی پس از فعالشدن شرط قیمت | برنامه خروج از پیش تعیین میشود | اجرای قیمت تضمینشده نیست و ممکن است لغزش داشته باشد |
هج مستقیم | موقعیت اولیه حفظ، مواجهه خالص تعدیل میشود | امکان مدیریت مستقل دو سمت در حساب مجاز | اسپرد، کمیسیون، سواپ، مارجین و پیچیدگی خروج |
خرید آپشن | محدودکردن زیان در چارچوب قرارداد | حق انتخاب و حفظ بخشی از حرکت مطلوب | Premium، سررسید، نقدشوندگی و ریسک قرارداد |
فوروارد | تثبیت نرخ آتی برای تعهد مشخص | قطعیت بیشتر بودجه ارزی | صرفنظر از نرخ بهتر احتمالی؛ شرایط قراردادی |
در راهنمای حد ضرر و محدودیت اجرای آن چنین تعریف شده است:
«حد ضرر یا Stop Loss یک دستور یا قاعده خروج از پیشتعریفشده است»
قانون تصمیم: اگر صرفاً میخواهید ریسک یک خرید را به نصف کاهش دهید، فروش ۵۰٪ از همان پوزیشن ممکن است شفافتر از نگهداری یک خرید و یک فروش مستقل باشد. اگر به دلیل قراردادی یا ساختاری باید موقعیت اصلی باز بماند، پوشش مستقل ارزش بررسی بیشتری پیدا میکند. هیچکدام از این گزینهها بهتنهایی مناسب همه معاملهگران نیستند.
مثال هج ارزی برای شرکت؛ فوروارد یا اختیار فروش یورو؟
فرض کنید یک صادرکننده سه ماه دیگر ۱۰۰٬۰۰۰ یورو دریافت میکند و گزارش مالی دلاری دارد. اگر EUR/USD افت کند، ارزش دلاری درآمدش پایین میآید. دو رویکرد فرضی داریم:
فوروارد: شرکت توافق میکند سه ماه بعد یورو را با نرخ فرضی 1.0800 دلار بفروشد؛ بنابراین مبلغ قرارداد ۱۰۸٬۰۰۰ دلار است، پیش از هزینهها و با فرض ایفای کامل تعهد. اگر در سررسید قیمت بازار 1.0200 باشد، تثبیت نرخ مفید بوده است؛ اگر 1.1400 باشد، شرکت از نرخ بالاتر بازار استفاده نمیکند.
اختیار فروش یورو: شرکت بهجای الزام فروش، یک Put با قیمت اعمال 1.0800 و پریمیوم فرضی ۰٫۰۲۰۰ دلار بهازای هر یورو میخرد؛ مجموع Premium برابر ۲٬۰۰۰ دلار است. نتیجه اقتصادیِ دریافت یورو و اختیار، با فرض اعمال صحیح و بدون هزینههای دیگر چنین میشود:
EUR/USD در سررسید | درآمد از یورو بدون پوشش | درآمد خالص تقریبی با Put |
|---|---|---|
1.0200 | ۱۰۲٬۰۰۰ دلار | ۱۰۶٬۰۰۰ دلار |
1.0800 | ۱۰۸٬۰۰۰ دلار | ۱۰۶٬۰۰۰ دلار |
1.1400 | ۱۱۴٬۰۰۰ دلار | ۱۱۲٬۰۰۰ دلار |
فرمول ساده این مثال: درآمد خالص با Put = ۱۰۰٬۰۰۰ × max(نرخ بازار، 1.0800) − ۲٬۰۰۰ دلار. کف فرضی خالص ۱۰۶٬۰۰۰ دلار است، نه ۱۰۸٬۰۰۰ دلار؛ چون هزینه اختیار باید کسر شود. این اعداد صرفاً آموزش سازوکارند و قیمت قابل معامله یا پیشنهاد محصول محسوب نمیشوند.
آیا هجینگ در آمریکا ممنوع است؟ محدودیتهای بروکر و حساب
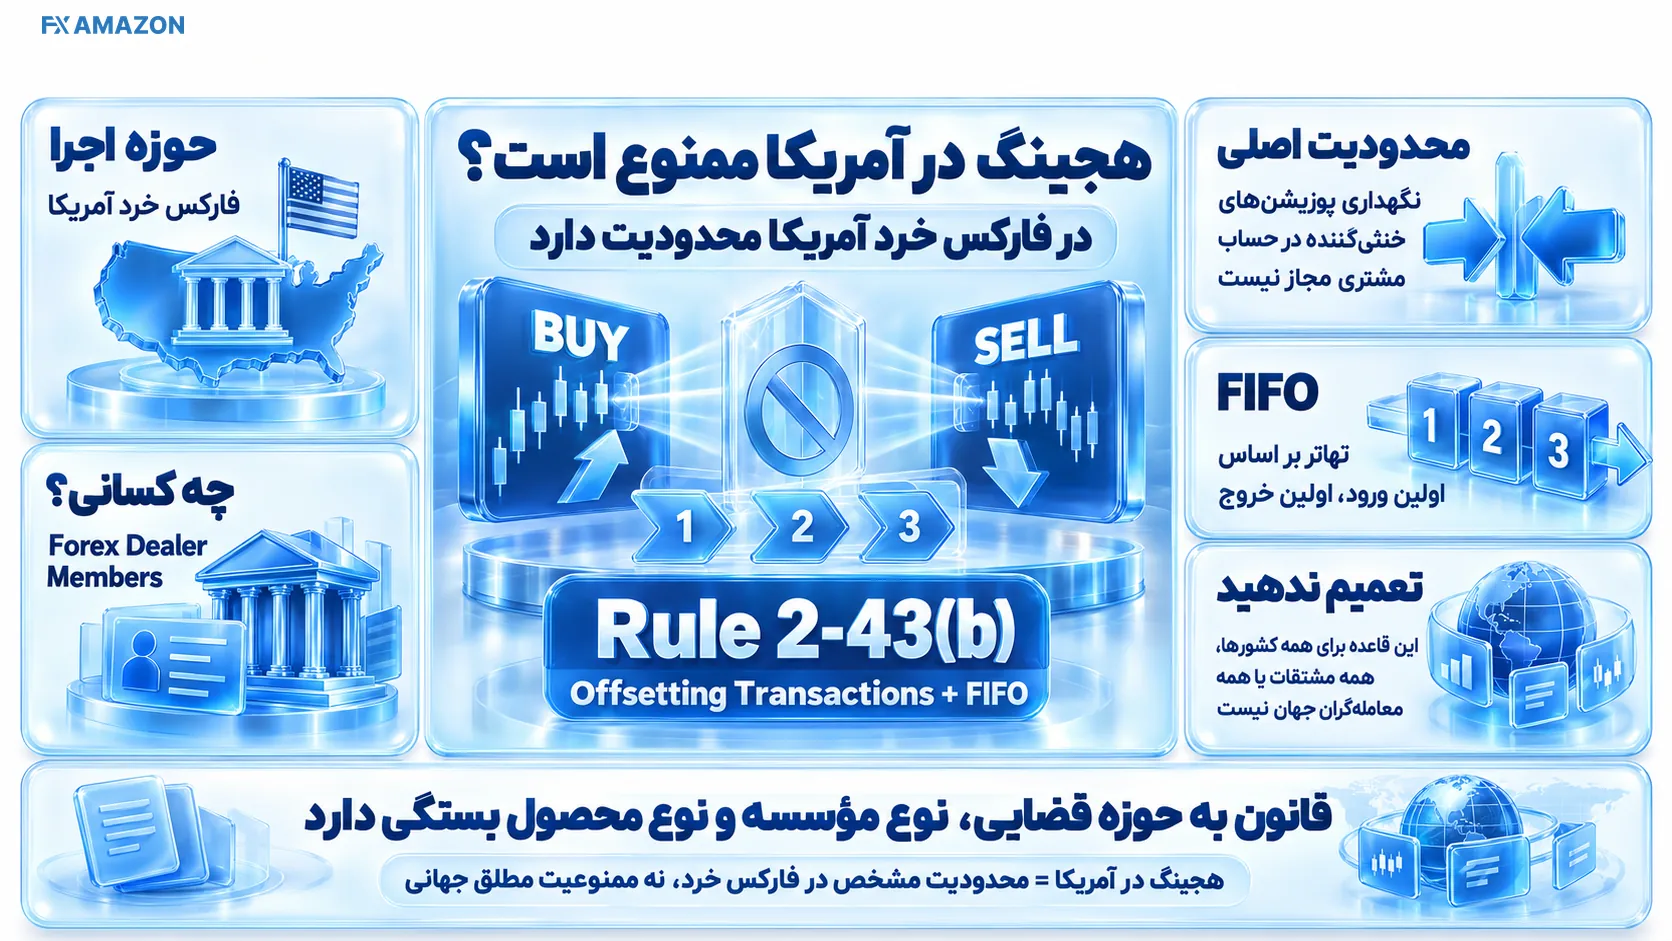
قانون را باید در حوزه قضایی، نوع مؤسسه و نوع محصول مشخص بررسی کرد. در بازار معاملات خرد فارکس ایالات متحده، Rule 2-43(b) انجمن ملی معاملات آتی آمریکا (NFA) برای Forex Dealer Members نگهداری موقعیتهای خنثیکننده در حساب مشتری را محدود میکند و سازوکار تهاتر FIFO را مقرر میدارد. این قاعده را نباید به همه مشتقات، همه کشورها یا همه معاملهگران جهان تعمیم داد.
متن رسمی قاعده NFA درباره Offsetting Transactions میگوید:
“Forex Dealer Members may not carry offsetting positions in a customer account”
در سایر مناطق نیز وجود یک دکمه در پلتفرم کافی نیست. نوع قرارداد، نهاد حقوقی ارائهدهنده حساب، مجوز، Terms، سیاست مارجین و مقررات محلی را کنترل کنید. بهویژه برای کاربران فارسیزبان، دسترسی واقعی، محدودیتهای سرویسدهی و حمایت حقوقی را از اسناد همان شرکت و مرجع نظارتی مرتبط بررسی کنید؛ عبارتهایی مانند «همه بروکرهای خارجی هج را مجاز میکنند» قابل اتکا نیستند.
ریسکهای پنهان هجینگ که اغلب در آموزشها کمرنگ میشوند
قفلکردن زیان، نه جبران آن: اگر پوزیشن اصلی پیش از ایجاد پوشش ۶۰ دلار زیان داشته باشد، هج کاملِ بعدی بهطور خودکار آن را صفر نمیکند.
دو بار تصمیمگیری در خروج: پس از بستن یک سمت، جهت بازمانده دوباره حساس میشود؛ یک اشتباه در زمانبندی میتواند نتیجه کل را بدتر کند.
هزینه انباشته: اسپرد، کمیسیون، Financing و سواپ میتوانند پوشش چندروزه را به معاملهای پرهزینه تبدیل کنند.
ریسک مارجین و استاپاوت: قواعد حساب ممکن است در لحظه ایجاد یا آزادکردن هج تغییر کنند و Equity نیز به هزینهها و زیان قبلی حساس است.
همبستگی ناپایدار: جفتارزی که دیروز پوشش خوبی بود، در خبر یا بحران ممکن است رفتاری متفاوت نشان دهد.
Basis Risk: ابزار پوشش و مواجهه اصلی همیشه دقیقاً یک قیمت، سررسید یا اندازه قرارداد ندارند؛ اختلاف آنها میتواند زیان باقیمانده بسازد.
ریسک نقدشوندگی و اجرا: بازشدن اسپرد، گپ، رد سفارش، اسلیپیج و توقف معاملات بهخصوص در خبر مهماند.
ریسک طرف مقابل و قرارداد: Forward یا OTC Option میتواند به شرایط تسویه و اعتبار طرف مقابل وابسته باشد؛ Futures و آپشن بورسی نیز الزامات اختصاصی خود را دارند.
ریسک روانی ریکاوری: افزودن مکرر معامله معکوس برای «پسگرفتن ضرر» اگر مبتنی بر حد ریسک و فرضیه نباشد، ممکن است شکل پیچیدهای از بیانضباطی معاملاتی باشد.
چه زمانی هجکردن منطقی نیست؟
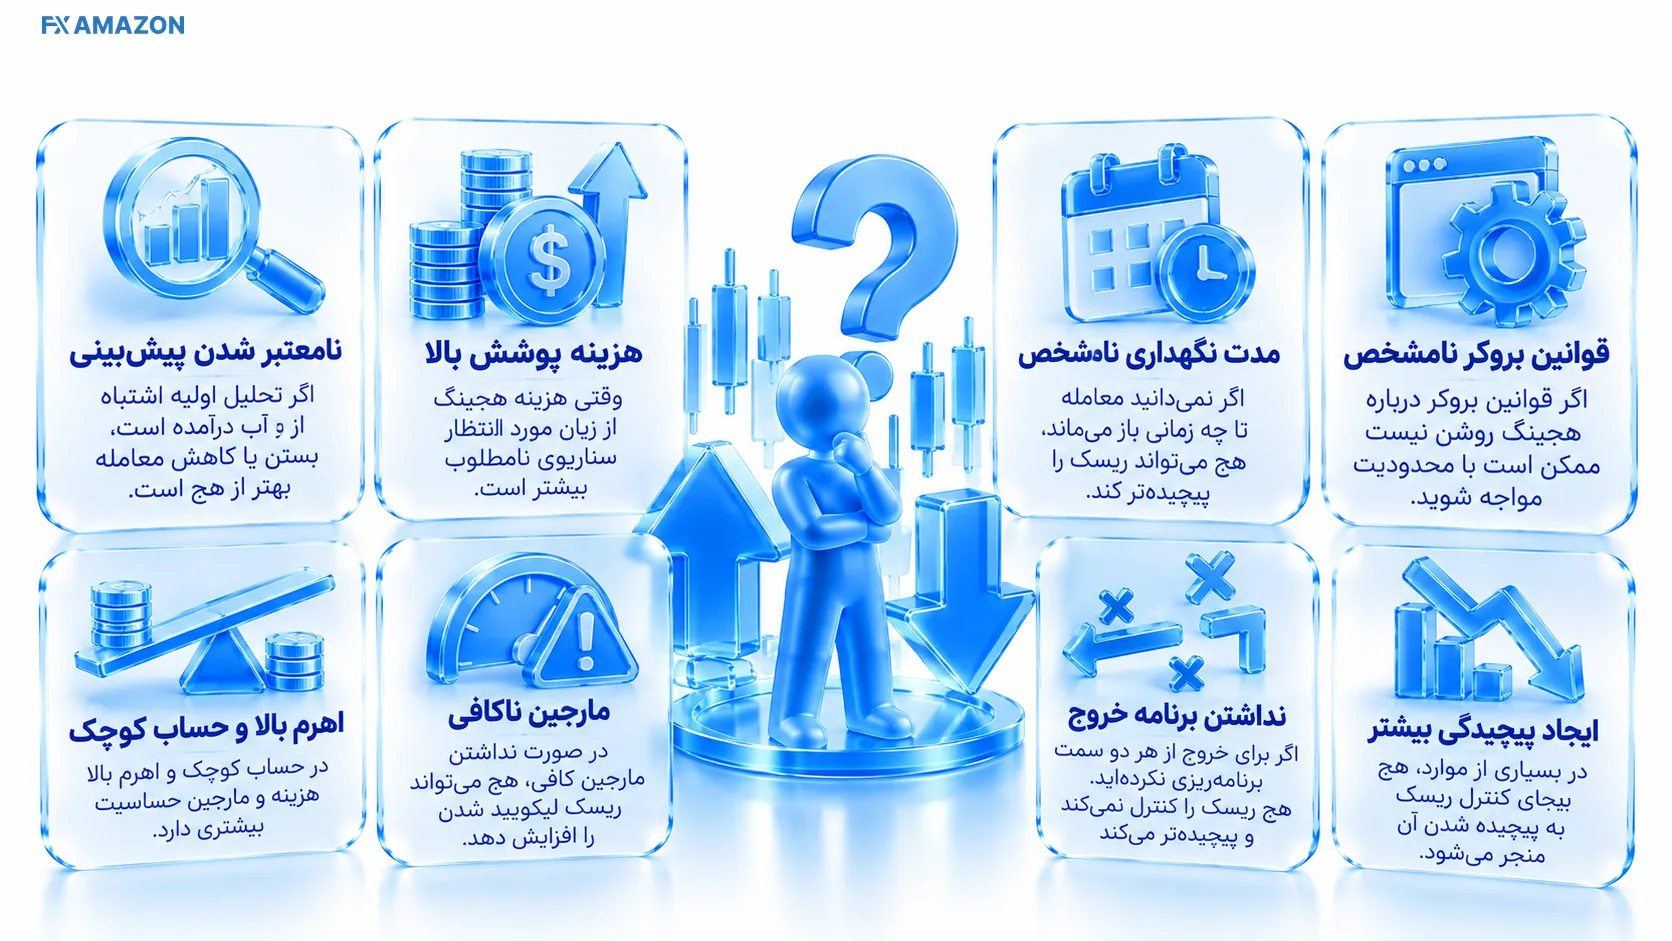
اگر پیشبینی اولیه نامعتبر شده است، بستن یا کاهش معامله ممکن است از قفلکردن آن بهتر باشد. همچنین وقتی هزینه پوشش از زیان مورد انتظار سناریوی نامطلوب بیشتر است، مدت نگهداری نامشخص است، حساب مارجین کافی ندارد، قوانین بروکر روشن نیست یا خروج از دو سمت برنامهریزی نشده، ایجاد هج بیشتر به پیچیدهشدن ریسک منجر میشود تا کنترل آن.
در حساب کوچک و اهرم بالا، حساسیت ویژهای به هزینه و مارجین وجود دارد. حتی یک پوشش ظاهراً کامل نیز اجازه نمیدهد محدودیت ریسک حساب را نادیده بگیرید.
چگونه قبل از بازکردن هج تصمیم بگیریم؟ چارچوب هفتمرحلهای
ریسک پایه را به پول بیان کنید: اگر هج نکنید و بازار ۳۰، ۵۰ یا ۱۰۰ پیپ برخلاف شما حرکت کند، چند دلار زیان اضافه میشود؟
فرضیه پوشش را روشن کنید: از چه عامل خطری محافظت میکنید؛ افت EUR/USD، نوسان خبر، تعهد پرداخت یا ریسک کل پرتفوی؟
گزینههای جایگزین را مقایسه کنید: بستن کامل، کاهش حجم، حد ضرر، هج مستقیم، آپشن یا فوروارد کدام پاسخ همان مسئلهاند؟
اندازه را محاسبه کنید: حجم خالص، ارزش پیپ و در پوشش متقاطع ضریب حساسیت و همبستگی را تخمین بزنید.
بودجه هزینه و مارجین را بنویسید: Spread، Commission، Swap/Premium، Free Margin و سناریوی اجرای بدتر را جداگانه بسنجید.
قانون خروج تعریف کنید: چه رویداد، قیمت یا زمان باعث میشود هج را باز کنید، هر دو سمت را ببندید یا حجم آن را تغییر دهید؟
در حساب Demo و با گزارشگیری آزمون کنید: نتیجه خالص کل حساب را در سناریوهای صعود، نزول، گپ و افزایش هزینه ارزیابی کنید.
در چارچوب طراحی استراتژی معاملاتی قابل آزمون به نکتهای پایه اشاره شده است:
«یک استراتژی خوب فقط «شرط ورود» نیست.»
برای هجینگ نیز دانستن محل بازکردن Sell کافی نیست؛ بدون قانون خروج و بودجه ریسک، برنامه ناقص است.
چکلیست سریع قبل از هج کردن یک معامله
☐ نوع حساب و ممنوعیتهای قانونی/قراردادی را تأیید کردهام.
☐ از تفاوت سود و زیان محققشده با شناور و جمع خالص هر دو سمت مطمئنم.
☐ قیمت ورود، حجم، ارزش پیپ، درصد پوشش و ریسک باقیمانده را نوشتهام.
☐ هزینه ورود و خروج، سواپ/پریمیوم و وضعیت مارجین را حساب کردهام.
☐ روشن است تحت چه شرطی هج را میبندم و معامله اصلی چه میشود.
☐ سناریوی خبر، گپ، اسپرد بازتر و اجرای نامطلوب را آزمودهام.
☐ میدانم این تصمیم چرا از کاهش حجم یا بستن پوزیشن بهتر است.
جمعبندی؛ هج در فارکس ابزار کاهش مواجهه است، نه حذف زیان
هجینگ زمانی معنای دقیق پیدا میکند که یک مواجهه مشخص، ابزار پوشش متناسب و قانون خروج قابل اجرا وجود داشته باشد. خرید و فروش همحجم یک جفتارز میتواند حرکت بعدی نرخ را تا حد زیادی خنثی کند، اما ضرر قبلی، اسپرد، سواپ و ریسک مارجین را محو نمیکند. تفاوت Hedging و Netting نیز قبل از آنکه تفاوت «استراتژی سوددهی» باشد، تفاوت ثبت و مدیریت پوزیشنهاست.
برای معاملهگر خرد، اولین مقایسه منطقی معمولاً میان بستن معامله، کاهش حجم، حد ضرر و هج است. برای شرکت دارای دریافت یا پرداخت ارزی، فوروارد یا آپشن میتواند هدف مناسبتری داشته باشد. تصمیم نهایی باید بر اساس هزینه، قرارداد، مقررات، ظرفیت زیان و شبیهسازی سناریوها گرفته شود؛ نه بر پایه وعده «هج بدون ضرر».
هشدار ریسک: این مطلب آموزشی است و توصیه شخصی سرمایهگذاری یا تأیید خدمات هیچ بروکری نیست. معامله اهرمی و مشتقات ارزی میتوانند به زیان سنگین منجر شوند؛ پیش از اجرای واقعی، شرایط حساب و مقررات مربوط را بررسی کنید.
سؤالات متداول درباره هجینگ و نتینگ در فارکس
هج در فارکس به زبان ساده یعنی چه؟
یعنی ایجاد یک موقعیت یا قرارداد مکمل برای کاهش اثر تغییر نامطلوب نرخ ارز بر موقعیت اصلی. پوشش میتواند کامل، جزئی یا از طریق ابزار مشتقه باشد و معمولاً هزینه دارد.
آیا هج کردن در فارکس ضرر را از بین میبرد؟
خیر. هج کامل مستقیم ممکن است تغییرات بعدی قیمت را تا حد زیادی خنثی کند، ولی زیان قبلی و هزینه اجرا را پاک نمیکند. با بازکردن یک سمت نیز مواجهه دوباره ایجاد میشود.
تفاوت هج کامل و هج جزئی چیست؟
هج کامل از نظر اندازه، مواجهه جهتدار را تقریباً خنثی میکند؛ هج جزئی فقط آن را کم میکند. هرچه پوشش بیشتر باشد، معمولاً هم نوسان زیان و هم ظرفیت سود حرکت مطلوب محدودتر میشود.
هجینگ و نتینگ در MT5 چه فرقی دارند؟
در Hedging میتوان چند موقعیت باز مستقل حتی در جهت مخالف روی یک نماد داشت. در Netting برای هر نماد یک موقعیت خالص باز وجود دارد و معاملات تازه حجم یا جهت همان موقعیت را تغییر میدهند.
آیا میتوان در یک حساب MT5 خرید و فروش همزمان داشت؟
فقط اگر نوع حساب، مشخصات نماد و قوانین ارائهدهنده اجازه دهند. MT5 از هر دو حالت پشتیبانی میکند اما انتخاب حساب به بروکر وابسته است.
هجینگ بهتر است یا استاپ لاس؟
هیچ پاسخ همگانی وجود ندارد. استاپ لاس خروج شرطی است، در حالی که هج میتواند پوزیشن اصلی را حفظ کند ولی هزینه و مدیریت دو سمت را اضافه میکند. برای بسیاری از موقعیتهای ساده، کاهش حجم یا خروج شفافتر است.
چرا با وجود هج کامل ممکن است استاپ اوت شوم؟
چون مارجین پوششیافته لزوماً صفر نیست؛ هزینهها، زیان قبلی، Equity و قوانین Stop Out همچنان اعمال میشوند. برای همین باید Free Margin و روش محاسبه مارجین همان نماد را بررسی کنید.
هج با جفتارز همبسته چه خطری دارد؟
همبستگی و نسبت نوسان ثابت نیستند و ارز مظنه یا ارزش پیپ دو معامله ممکن است متفاوت باشد. تغییر این روابط میتواند پوشش را ناقص کند یا ریسک تازه بسازد.
آیا قانون FIFO در همه بروکرها اجرای هج را ممنوع میکند؟
خیر. قاعده NFA 2-43(b) مربوط به Forex Dealer Members تحت همان چارچوب مقرراتی آمریکاست؛ قابل تعمیم به تمام بروکرها، کشورها و محصولات مالی نیست.
آیا با بستن فقط معامله زیانده، سمت سودده باقیمانده سود خالص میدهد؟
نه لزوماً. نتیجه درست باید با جمع سود و زیان هر دو سمت از ابتدا و کسر هزینهها سنجیده شود. انتخاب گزینشی نمایش معامله سودده، زیان ثبتشده سمت دیگر را حذف نمیکند.
برای هج یک درآمد ارزی در آینده فوروارد بهتر است یا آپشن؟
فوروارد عموماً نرخ آینده را تثبیت میکند و از بهرهبردن از نرخ مطلوبتر نیز میکاهد؛ آپشن میتواند یک کف یا سقف حمایتی بسازد اما Premium دارد. انتخاب به جهت تعهد، بودجه، نقدشوندگی و شرایط قرارداد وابسته است.