معاملات مارجین به شما اجازه میدهند با درگیرکردن بخشی از سرمایه خود، موقعیتی بزرگتر از سرمایه نقدی در دسترس ایجاد کنید. این افزایش قدرت خرید از طریق اهرم به دست میآید؛ اما همان سازوکاری که سود بالقوه را بزرگتر میکند، زیان، هزینه نگهداری و احتمال بستهشدن اجباری موقعیت را نیز افزایش میدهد.
برای فهم مارجین باید سه سؤال را از هم جدا کنید: «برای باز کردن معامله چه مقدار وثیقه لازم است؟»، «برای باز نگه داشتن آن حداقل چه مقدار سرمایه باید در حساب بماند؟» و «اگر ارزش حساب پایین بیاید، پلتفرم در چه سطحی هشدار یا لیکویید میکند؟». پاسخ این سه سؤال بین سهام، فارکس/CFD، معاملات آتی و پلتفرمهای رمزارزی یکسان نیست.
هشدار ریسک — این مطلب آموزش مفهومی است، نه توصیه سرمایهگذاری. آستانه مارجین، نرخ بهره، Stop Out و Liquidation باید از قرارداد و صفحه رسمی همان بروکر، صرافی یا بازار بررسی شود.
معاملات مارجین چیست و دقیقاً چه چیزی «مارجین» محسوب میشود
مارجین (Margin) در سادهترین تعریف، سرمایه یا وثیقهای است که برای ایجاد و نگهداری یک موقعیت اهرمی کنار گذاشته میشود. اما «معامله روی مارجین» در همه بازارها یک قرارداد یکسان نیست.
در حساب اوراق بهادارِ مارجین، کارگزار میتواند بخشی از وجه خرید را به مشتری اعتبار بدهد و داراییهای حساب وثیقه این اعتبار باشند. Investor.gov درباره حسابهای مارجین تأکید میکند که این قدرت خرید بیشتر با ریسک زیان بزرگتر، درخواست وجه اضافی و حتی فروش دارایی بدون مشورت قبلی همراه است.
در معاملات آتی، معنی متفاوت است: مارجین معمولاً «پیشپرداخت خرید دارایی» نیست، بلکه وثیقه یا Performance Bond برای ایفای تعهد قرارداد است؛ این تفکیک در توضیح CFTC درباره مارجین آتی نیز تصریح شده است.
در فارکس خردهفروشی و CFD نیز معمولاً با Notional Exposure یا ارزش اسمیِ بزرگتر از مارجین درگیر روبهرو هستید. بنابراین بهتر است بهجای حفظ یک تعریف سطحی مانند «همیشه پول قرض میگیریم»، ابتدا نوع محصول و قرارداد پلتفرم را مشخص کنید.
معاملات مارجین چگونه کار میکنند؟
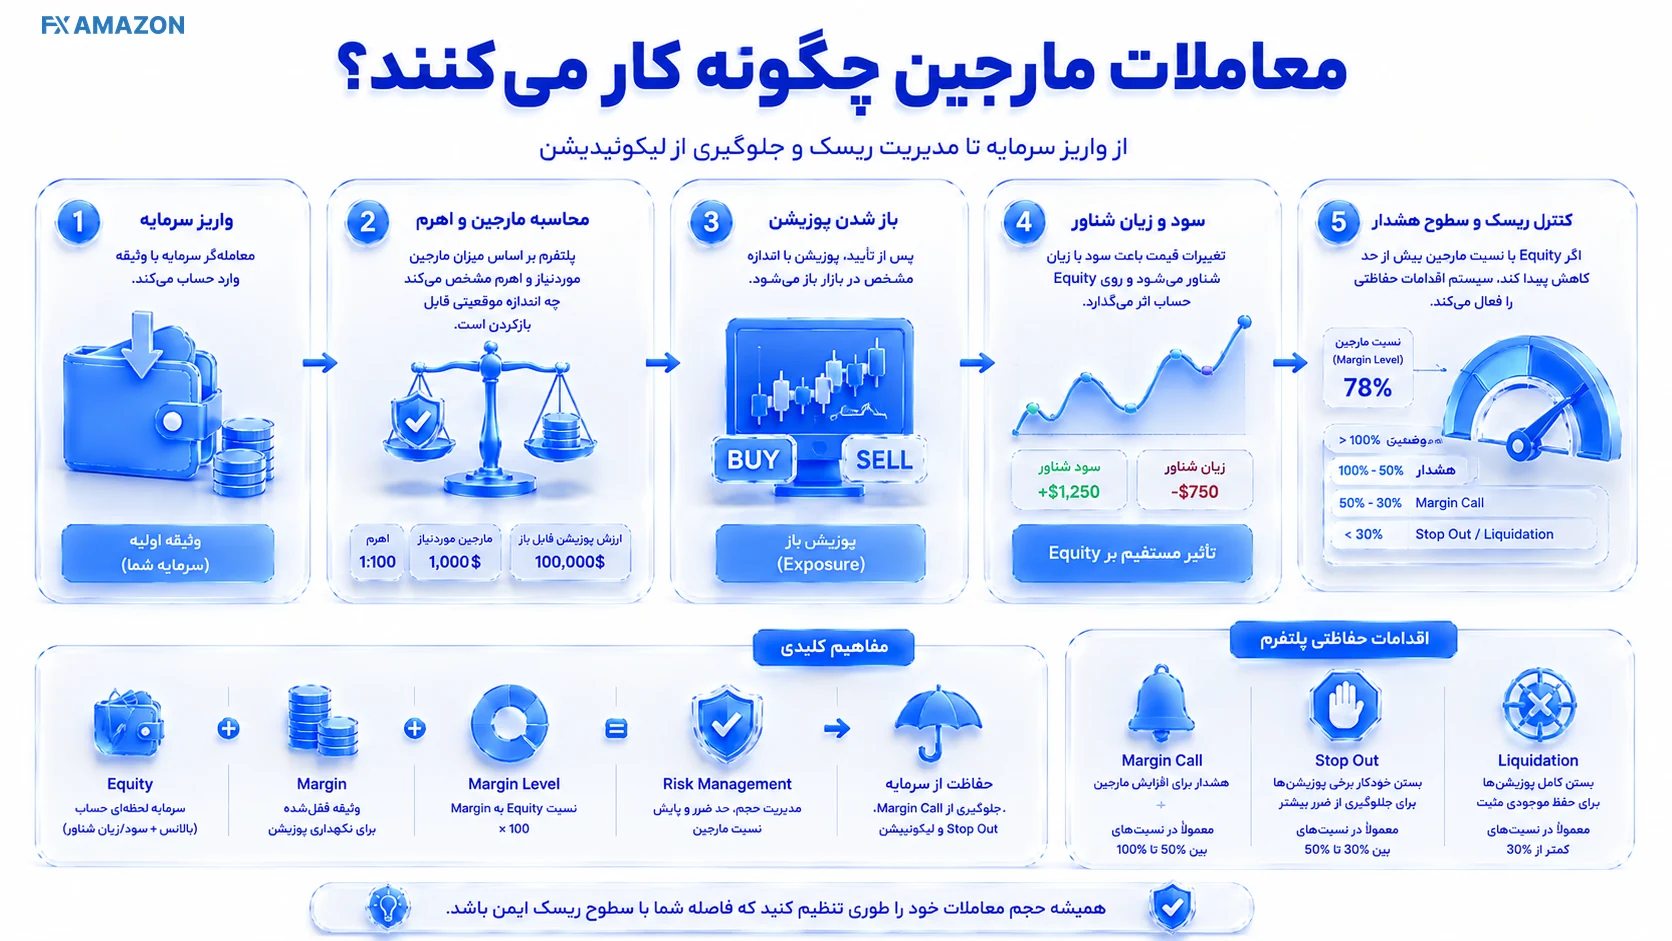
منطق عمومی این است: ۱) سرمایه یا وثیقه وارد حساب میشود؛ ۲) پلتفرم بر اساس Margin Requirement و اهرم، سقف موقعیت را تعیین میکند؛ ۳) معامله Long یا Short باز میشود؛ ۴) سود و زیان شناور روی Equity اثر میگذارد؛ ۵) اگر Equity یا نسبت مارجین از آستانههای تعریفشده پایینتر برود، ممکن است محدودیت، Margin Call، Stop Out یا Liquidation فعال شود.
نکته مهم این است که «اهرم» اندازه مواجهه شما با بازار را تغییر میدهد، نه اینکه احتمال درستبودن تحلیل را بیشتر کند. اهرم ۵x یعنی تقریباً پنج برابرکردن Exposure نسبت به سرمایه درگیر؛ اگر قیمت ۲٪ خلاف جهت حرکت کند، اثر آن روی سرمایه درگیر میتواند نزدیک ۱۰٪ باشد، پیش از هزینهها و با فرض رابطه خطی ساده.
رابطه مارجین و اهرم چیست؟
اگر اهرم را بهصورت ساده L در نظر بگیریم، Margin Requirement تقریبی برابر 1/L است. برای مثال اهرم 5x معادل نیاز نظری به حدود ۲۰٪ مارجین برای کنترل ارزش اسمی معامله است؛ 10x معادل حدود ۱۰٪. این رابطه یک مدل آموزشی است و جایگزین نرخ واقعی پلتفرم، Risk Tier، Haircut یا شرایط بازار نیست.
فرمول ساده: Margin Required = Position Notional ÷ Leverage. برای موقعیت ۵٬۰۰۰ دلاری با اهرم ۵x، مارجین نظری ۱٬۰۰۰ دلار است. اگر پلتفرم کارمزد اولیه، بافر یا Margin Requirement بالاتری داشته باشد، عدد واقعی بیشتر میشود.
لانگ و شورت در معامله مارجین
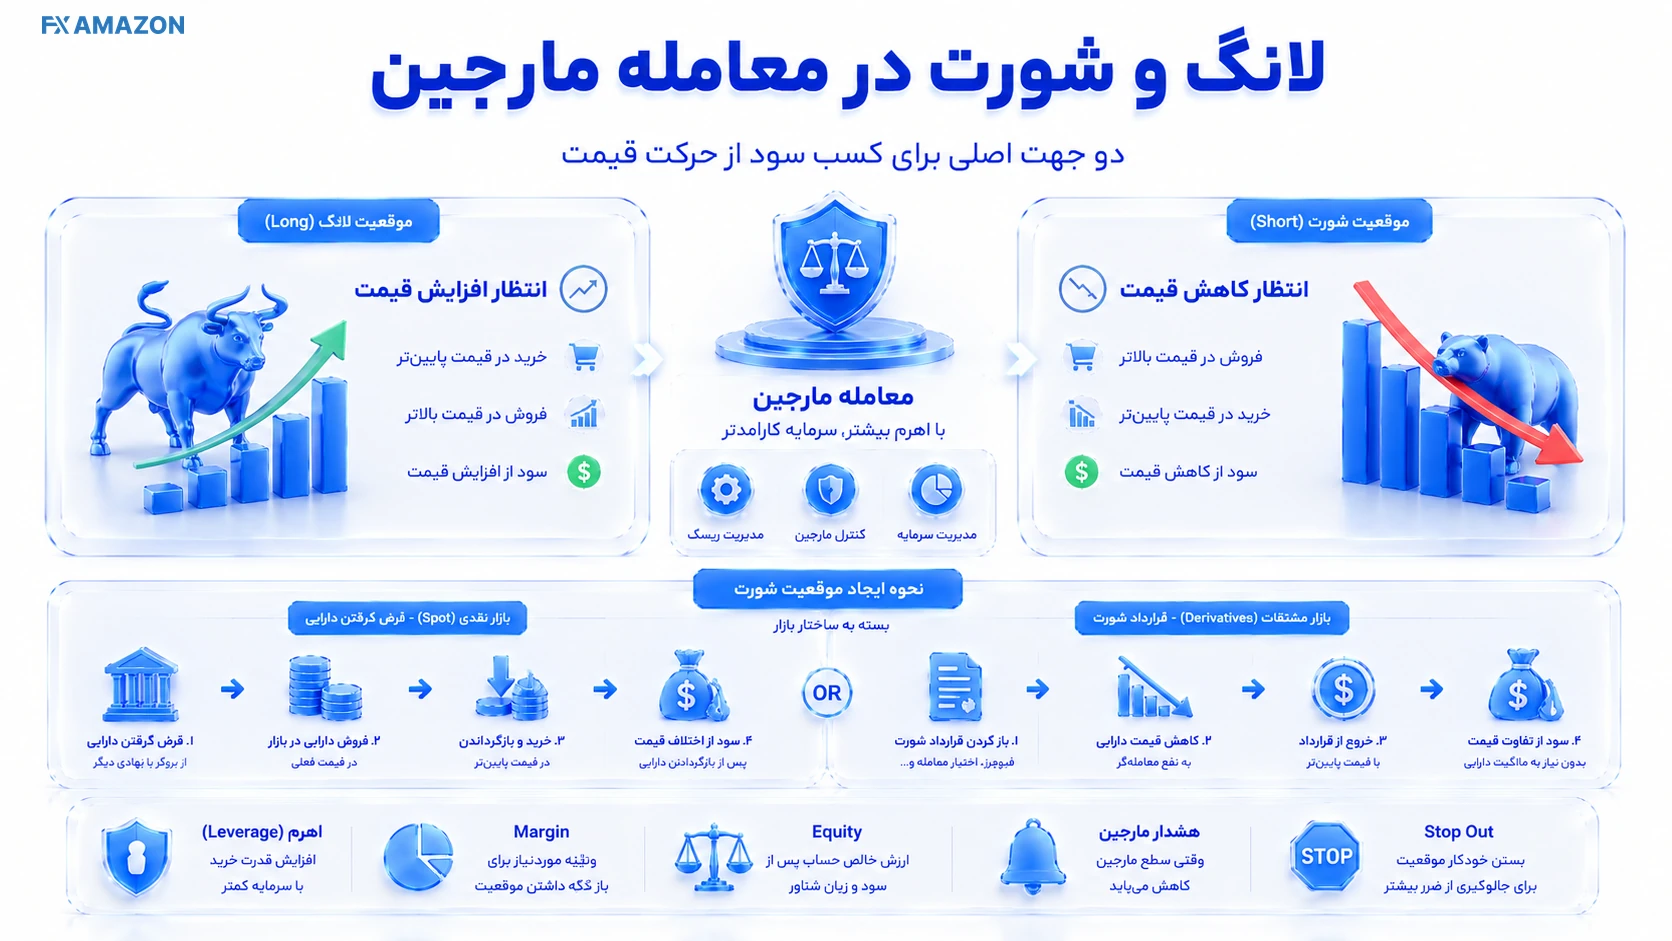
در پوزیشن Long انتظار دارید قیمت افزایش یابد؛ در پوزیشن Short انتظار کاهش قیمت دارید. در ساختارهایی که Short با قرضگیری دارایی انجام میشود، هزینه یا محدودیت قرضگیری نیز میتواند مهم باشد. در مشتقات، Short ممکن است از طریق خود قرارداد ایجاد شود و الزاماً به معنی قرضگرفتن فیزیکی دارایی نیست.
مفاهیم اصلی حساب مارجین که باید بشناسید
پیش از بازکردن موقعیت اهرمی، فقط به عدد Leverage نگاه نکنید. مجموعهای از متغیرهای حساب تعیین میکنند چقدر فضای خطا دارید و چه زمانی پلتفرم میتواند مداخله کند.
مارجین اولیه و مارجین نگهداری
Initial Margin سرمایه لازم برای بازکردن موقعیت است. Maintenance Margin حداقل سرمایهای است که باید برای باز ماندن موقعیت یا حساب حفظ شود. در بازار اوراق بهادار آمریکا، الزامات مارجین FINRA نمونه مشخصی از تفاوت Initial و Maintenance ارائه میدهد؛ اما این درصدها قانون عمومی همه بازارها یا همه کشورها نیستند.
در پلتفرمهای کریپتو و مشتقات، Maintenance Margin میتواند بر اساس اندازه موقعیت، سطح ریسک، نوسان یا Tier تغییر کند. بنابراین عددی مثل «۲۵٪» را نباید از یک بازار به بازار دیگر تعمیم داد.
Used Margin، Free Margin، Equity و Margin Level
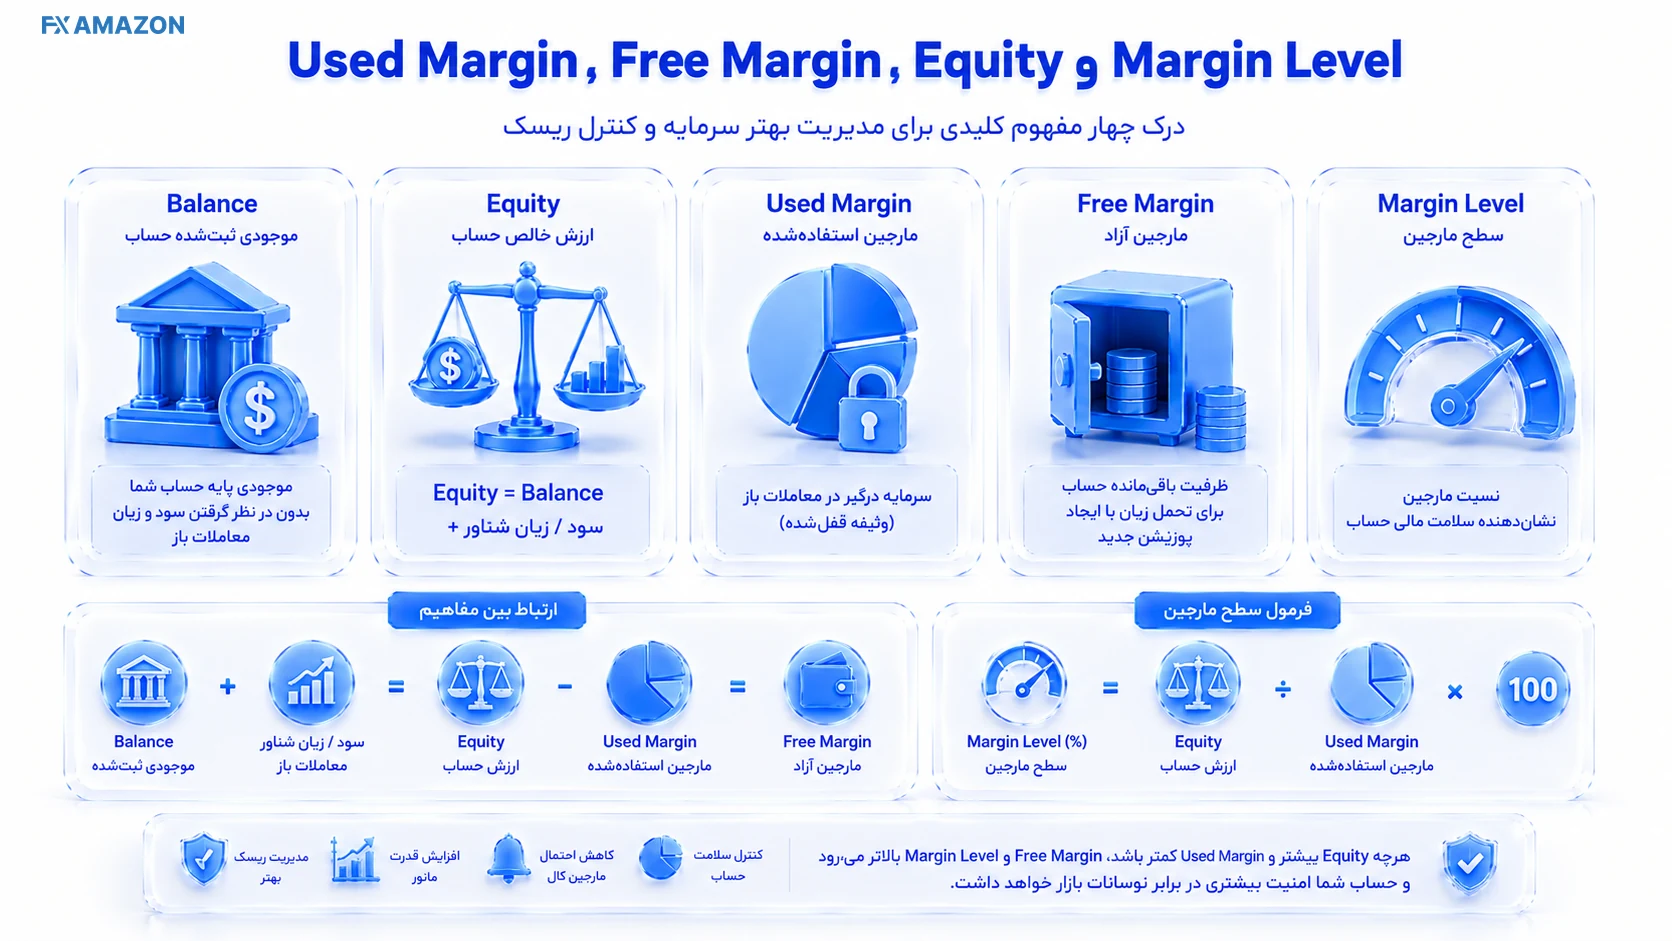
Balance موجودی ثبتشده حساب پس از معاملات بستهشده است. Equity معمولاً Balance بهعلاوه سود و زیان تحققنیافته موقعیتهای باز است. Used Margin بخشی از سرمایه است که برای موقعیتهای باز کنار گذاشته شده و Free Margin ظرفیت باقیمانده برای تحمل زیان یا بازکردن موقعیت جدید است.
در بسیاری از پلتفرمهای فارکس، Margin Level از رابطه زیر به دست میآید: Margin Level (%) = Equity ÷ Used Margin × 100. بنابراین اگر Equity برابر ۴٬۰۰۰ دلار و Used Margin برابر ۱٬۰۰۰ دلار باشد، Margin Level برابر ۴۰۰٪ است. هرچه این نسبت کاهش یابد، فاصله حساب تا آستانههای اخطار یا Stop Out کمتر میشود؛ اما خود آستانهها پلتفرمی هستند.
فرمول مهم — Margin Level = (Equity / Used Margin) × 100. فرمول را معکوس نکنید؛ نسبت Used Margin به Equity معیار دیگری میسازد و با نمایش رایج Margin Level در بسیاری از پلتفرمها یکسان نیست.
کال مارجین با لیکویید شدن چه تفاوتی دارد؟
Margin Call نام عمومی وضعیتی است که سرمایه حساب به حد موردنیاز نگهداری نزدیک شده یا از آن عبور کرده و باید وجه/وثیقه اضافه کنید یا Exposure را کاهش دهید. Liquidation یا Stop Out مرحلهای است که پلتفرم برای کنترل کسری وثیقه، بخشی یا همه موقعیت را بهصورت اجباری میبندد.
در حسابهای اوراق بهادار، ریسکهای حساب مارجین شامل این واقعیت است که کارگزار در برخی شرایط میتواند داراییها را برای پوشش کسری بفروشد و الزاماً منتظر اقدام شما نماند. در صرافیهای رمزارزی نیز موتور Liquidation ممکن است بر اساس Mark Price، Maintenance Margin و Risk Tier عمل کند.
بنابراین «Margin Call همیشه فرصت مشخصی برای شارژ حساب میدهد» فرض امنی نیست. پیش از معامله باید دقیقاً بدانید سیستم مورد استفاده شما هشدار، Stop Out و Liquidation را چگونه تعریف میکند.
نحوه محاسبه مارجین و Margin Level با مثال
فرض کنید ۲٬۰۰۰ دلار سرمایه دارید و میخواهید موقعیتی با ارزش اسمی ۶٬۰۰۰ دلار باز کنید. اگر اهرم 3x باشد، مارجین نظری لازم ۲٬۰۰۰ دلار است. در این حالت تقریباً کل سرمایه شما درگیر موقعیت میشود و فضای کمی برای تحمل زیان یا هزینهها باقی میماند؛ حتی اگر پلتفرم از نظر فنی اجازه ثبت سفارش بدهد.
سناریوی محافظهکارانهتر: از همان ۲٬۰۰۰ دلار، موقعیتی ۳٬۰۰۰ دلاری با اهرم مؤثر 1.5x میسازید. اگر Used Margin برابر ۱٬۰۰۰ دلار و Equity پس از یک زیان شناور به ۱٬۶۰۰ دلار برسد، Margin Level برابر ۱۶۰٪ است. اینکه ۱۶۰٪ امن، اخطار یا نزدیک Stop Out باشد فقط از شروط همان پلتفرم مشخص میشود.
برای تبدیل این فرمولها به اندازه پوزیشن و اعداد متناسب با حساب خود، از ماشین حساب معاملاتی استفاده کنید؛ اما نرخ Margin Requirement و آستانههای پلتفرم را جداگانه از منبع رسمی همان ارائهدهنده وارد کنید.
فرمولهای پایه: Position Notional = Margin × Leverage؛ Margin Required = Position Notional ÷ Leverage؛ Equity ≈ Balance + Unrealized P/L؛ Free Margin ≈ Equity − Used Margin؛ Margin Level (%) = Equity ÷ Used Margin × 100.
Cross Margin و Isolated Margin چه تفاوتی دارند؟
در Isolated Margin، وثیقه یک موقعیت از سایر موجودیها تفکیک میشود و معمولاً زیان همان پوزیشن ابتدا همان بودجه اختصاصیافته را مصرف میکند. در Cross Margin، چند موقعیت یا کل حساب از استخر وثیقه مشترک استفاده میکنند؛ این کار میتواند زمان بیشتری برای تحمل نوسان ایجاد کند، اما یک موقعیت بد ممکن است سرمایه بیشتری از حساب را درگیر کند.
ویژگی | Isolated Margin | Cross Margin |
|---|---|---|
وثیقه | اختصاصیافته به یک پوزیشن | مشترک بین پوزیشنها/حساب |
کنترل زیان یک پوزیشن | شفافتر و محدودتر به بودجه اختصاصی | ممکن است از وثیقه مشترک بیشتری استفاده شود |
ریسک سرایت | کمتر به سایر پوزیشنها | بیشتر؛ زیان یک پوزیشن میتواند ظرفیت کل حساب را کاهش دهد |
کاربرد معمول | تست یا محدودکردن ریسک هر ایده | مدیریت پرتفوی اهرمی با شناخت همبستگیها |
نکته کلیدی | لیکوییدیشن فقط از روی Leverage قابل تخمین نیست | Shared collateral میتواند هم بافر و هم منبع ریسک باشد |
مزایای معاملات مارجین
مزیت مارجین «سود تضمینی بیشتر» نیست؛ مزیت اصلی، کارایی سرمایه و انعطاف در ساخت Exposure است. معاملهگر میتواند بدون پرداخت کل ارزش اسمی، موقعیتی بزرگتر ایجاد کند، بخشی از سرمایه را برای فرصتهای دیگر آزاد نگه دارد یا در برخی بازارها از Short برای پوشش ریسک استفاده کند.
افزایش قدرت خرید و Exposure با سرمایه اولیه کمتر از ارزش اسمی موقعیت.
امکان Short یا استفاده از استراتژیهای پوشش ریسک در محصولاتی که این قابلیت را پشتیبانی میکنند.
کارایی سرمایه برای معاملهگری که از قبل چارچوب ریسک و اندازه موقعیت دارد.
امکان تفکیک ریسک در پلتفرمهایی که Isolated Margin ارائه میدهند.
این مزایا فقط زمانی معنی دارند که هزینه سرمایه، احتمال زیان و قواعد Liquidation در محاسبه وارد شوند. استفاده از مارجین برای «بزرگترکردن هر معامله» بدون برنامه ریسک، کارایی سرمایه نیست؛ افزایش ریسک است.
معایب و ریسکهای معاملات مارجین
بزرگترین ریسک مارجین، تقارن اهرم است: اگر اهرم بازده بالقوه را چند برابر میکند، زیان را نیز با همان منطق تقویت میکند. حرکت کوچکی خلاف جهت، وقتی Exposure بزرگ است، میتواند بخش بزرگی از Equity را از بین ببرد.
زیان بزرگتر از معامله بدون اهرم و در بعضی ساختارها امکان بدهی یا کسری حساب.
Margin Call، Stop Out یا Liquidation؛ پلتفرم ممکن است موقعیت را در زمان نامطلوب ببندد.
هزینه تأمین مالی/بهره، Funding، کمیسیون و هزینه نگهداری بسته به محصول.
Spread، Slippage و نقدشوندگی ضعیف، بهخصوص در نوسان یا اندازه پوزیشن بزرگ.
تغییر Margin Requirement یا افزایش Haircut در بازارهای پرنوسان.
ریسک همبستگی در Cross Margin؛ چند پوزیشن میتوانند همزمان وثیقه مشترک را مصرف کنند.
هزینه واقعی پوزیشن فقط به بهره یا Funding محدود نیست و باید اسپرد و هزینه واقعی معامله، کمیسیون و اسلیپیج را هم داخل سناریو قرار دهید.
برای مثال، اگر با ۱٬۰۰۰ دلار سرمایه Exposure پنجهزار دلاری بسازید، حرکت ۵٪ بازار تقریباً ۲۵۰ دلار سود یا زیان روی ارزش اسمی ایجاد میکند؛ یعنی حدود ۲۵٪ سرمایه اولیه، قبل از هزینهها. همین مثال نشان میدهد چرا «چقدر احتمال دارد تحلیل درست باشد؟» بدون سؤال «اگر غلط بود چقدر از دست میدهم؟» ناقص است.
تفاوت معاملات مارجین با اسپات و فیوچرز
معیار | Spot | Margin Trading | Futures / Perpetual |
|---|---|---|---|
سرمایه لازم | معمولاً پرداخت کامل خرید | بخشی از ارزش معامله + اعتبار/وثیقه بسته به محصول | وثیقه برای قرارداد اهرمی |
مالکیت دارایی | اغلب دارایی پایه را میخرید | ممکن است دارایی خریداری/قرض گرفته شود | معمولاً قرارداد؛ نه خرید مستقیم دارایی پایه |
اهرم | معمولاً بدون اهرم در Spot ساده | بله | بله |
Short | در Spot ساده محدود/نیازمند سازوکار جدا | ممکن است با قرضگیری دارایی | جزء طبیعی ساختار قرارداد |
هزینه خاص | کارمزد/Spread/Network | بهره یا Borrow fee + هزینه اجرا | Funding در Perpetual یا mark-to-market/margin در futures |
ریسک بستهشدن اجباری | معمولاً ندارد اگر بدهی/اهرم نیست | دارد | دارد |
در اسپات معمولاً دارایی را با موجودی خود میخرید؛ برای جزئیات سفارشها، دفتر سفارش و هزینه اجرا، راهنمای معاملات اسپات مکمل این مقایسه است.
مهمترین تفاوت مارجین و فیوچرز این است که «Margin» در Futures خودِ وثیقه قرارداد است، نه لزوماً وامی برای خرید دارایی. همچنین Perpetual Futures ممکن است Funding Rate داشته باشد؛ Margin Spot یا Margin Account میتواند Interest/Borrow Fee داشته باشد. این دو هزینه را معادل نگیرید.
مارجین در فارکس، کریپتو و فیوچرز یکسان نیست
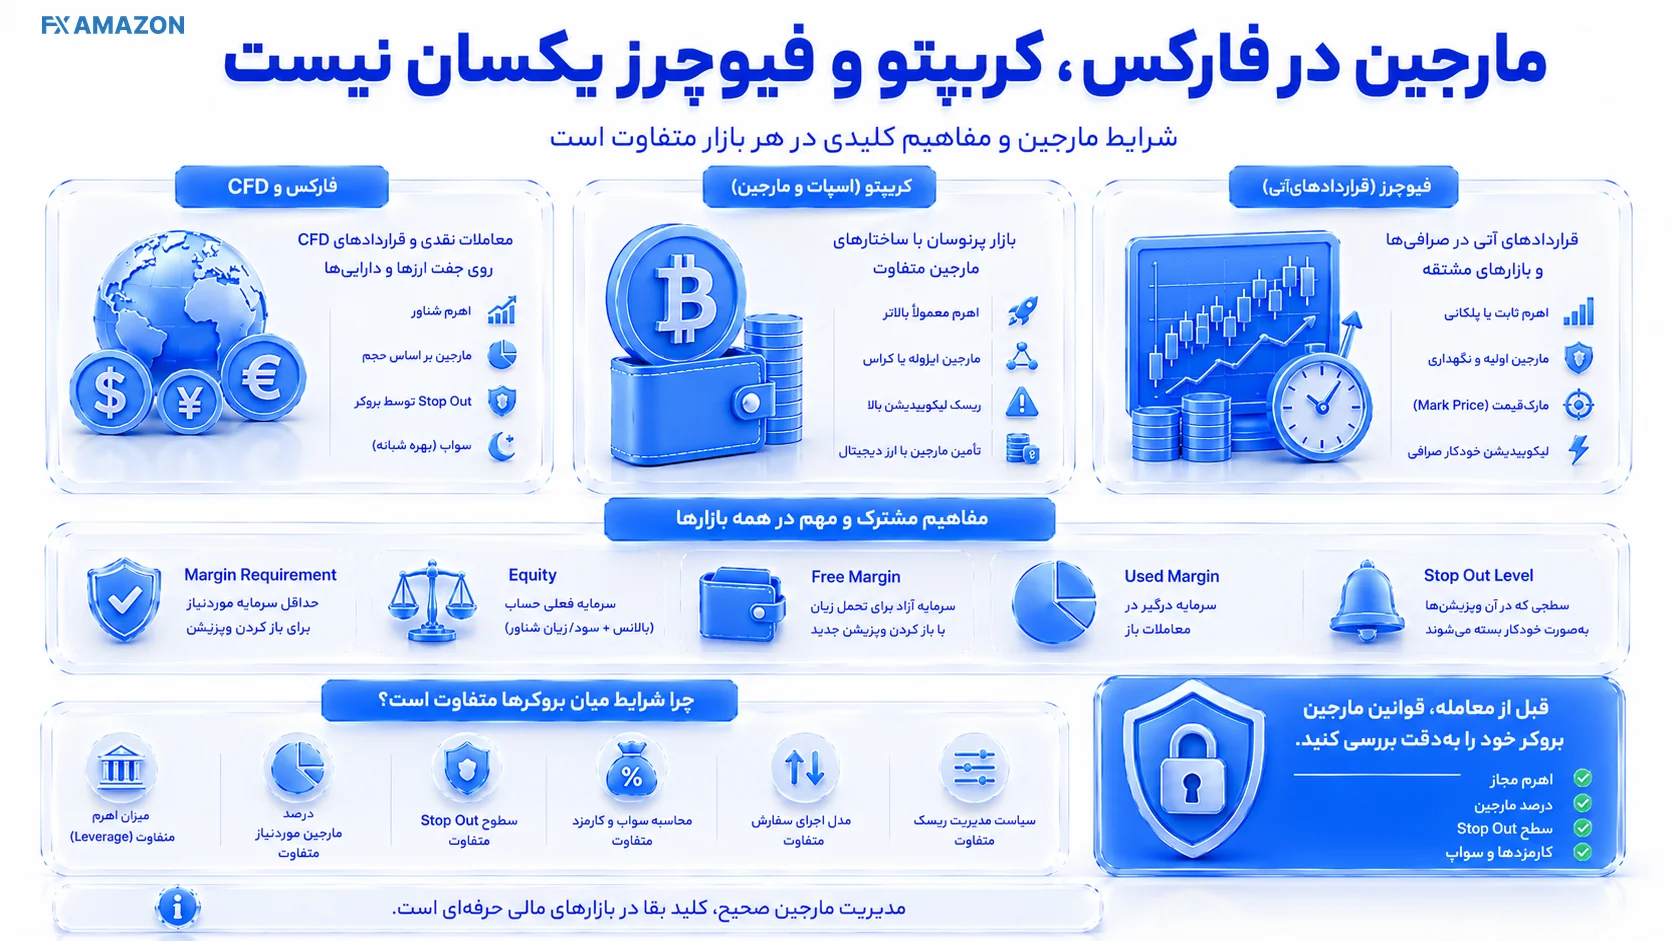
در فارکس/CFD، کاربر معمولاً با Notional Value، Margin Requirement، Equity، Free Margin و Stop Out سر و کار دارد. اینکه چه مقدار Leverage ارائه میشود و Stop Out در چه سطحی رخ میدهد، تابع بروکر، entity و مقررات مرتبط است؛ عدد عمومی برای همه بروکرها وجود ندارد.
در حسابهای فارکس ممکن است Balance، Equity، Used Margin، Free Margin و Margin Level را مستقیماً در پلتفرم ببینید؛ راهنمای متاتریدر برای شناخت محیط اجرای سفارش و اصطلاحات پلتفرم مکمل است.
در کریپتو، Margin Spot، Margin Borrowing، Isolated/Cross و موتور Liquidation بین صرافیها متفاوت است. برای مرحله انتخاب، میتوانید مقایسه صرافیهای ارز دیجیتال را ببینید؛ اما شرایط مارجین و ریسک هر صرافی باید از Terms و صفحات رسمی همان پلتفرم تأیید شود.
در Futures، راهنمای مارجین معاملات آتی CME توضیح میدهد که Futures Margin سپردهای برای بازکردن و نگهداری موقعیت قراردادی است و ماهیت آن با خرید اوراق بهادار با پول قرضی تفاوت دارد.
چگونه ریسک مارجین تریدینگ را مدیریت کنیم؟
مدیریت ریسک مارجین از انتخاب «اهرم کم یا زیاد» شروع نمیشود؛ از بودجه زیان قابلتحمل، نقطه ابطال ایده و حجم موقعیت شروع میشود. سپس اهرم فقط ابزار تأمین آن Exposure است.
اهرم را از بودجه ریسک استخراج کنید، نه برعکس
ابتدا مشخص کنید در صورت فعالشدن حد زیان، چه درصدی از Equity را میپذیرید که از دست برود. سپس فاصله ورود تا Stop و ارزش هر واحد حرکت قیمت را محاسبه کنید و Position Size را از آن به دست آورید. بعد بررسی کنید Margin Required برای این حجم چقدر است.
اهرم بدون قواعد ورود، خروج و اندازه موقعیت، برنامه معاملاتی نیست؛ یک استراتژی معاملاتی قانونمحور باید پیش از استفاده از اهرم مشخص باشد.
حد ضرر تضمین نمیکند که معامله دقیقاً در قیمت تعیینشده بسته شود، بهخصوص در Gap یا Slippage؛ اما یک راهنمای حد ضرر برای طراحی خروج و اتصال آن به حجم موقعیت ضروری است.
فاصله تا Margin Call و Liquidation را قبل از ورود بدانید
در صفحه سفارش فقط Liquidation Price را نگاه نکنید. روش محاسبه Mark Price، Maintenance Margin، Fee Buffer، Risk Tier، Auto-Deleveraging و قواعد Cross/Isolated را نیز بررسی کنید. اگر نمیتوانید توضیح دهید چه رویدادی باعث بستهشدن اجباری موقعیت میشود، هنوز اندازه ریسک روشن نیست.
هزینه نگهداری و اجرای معامله را داخل سناریو حساب کنید
یک معامله اهرمی ممکن است از نظر جهت بازار درست باشد، اما هزینه نگهداری طولانی یا Funding/Interest بخشی از بازده را مصرف کند. قبل از ورود، Break-even Price را پس از کارمزد، Spread، Slippage و هزینه تأمین مالی تخمین بزنید. برای بازارهای کمعمق، Price Impact نیز باید در نظر گرفته شود.
از اهرم حداکثری صرفاً چون پلتفرم اجازه میدهد استفاده نکنید.
همه Equity را به یک ایده یا یک Cross Margin pool وابسته نکنید.
در زمان خبرهای پرنوسان، Spread و Slippage و حتی Margin Requirement میتوانند تغییر کنند.
قبل از ورود، سناریوی «۵٪، ۱۰٪ یا حرکت ناگهانی خلاف جهت» را روی Equity شبیهسازی کنید.
Terms رسمی پلتفرم را برای Margin Call، Liquidation و امکان بدهی پس از Liquidation بخوانید.
معاملات مارجین برای چه کسی مناسب نیست؟
اگر هنوز تفاوت Balance، Equity، Used Margin و Free Margin را نمیدانید، اگر برای هر معامله حد زیان و Position Size مشخص ندارید، یا اگر از سرمایهای استفاده میکنید که توان از دستدادنش را ندارید، مارجین ابزار مناسبی برای شروع نیست. همچنین معاملهگری که در برابر زیان تمایل به «اضافهکردن مارجین بدون برنامه» دارد، ممکن است با Cross Margin زیان را از یک پوزیشن به کل حساب منتقل کند.
برای مبتدی، یادگیری اجرای سفارش در حساب دمو یا اندازههای کوچک بدون اهرم سنگین معمولاً اطلاعات بیشتری درباره رفتار واقعی بازار میدهد تا شروع مستقیم با Leverage بالا. هدف اول باید زندهماندن سرمایه و قابلاندازهگیریکردن ریسک باشد، نه حداکثرکردن قدرت خرید.
پرسشهای رایج درباره Margin Trading
مارجین چیست به زبان ساده؟
مارجین بخشی از سرمایه یا وثیقهای است که برای ایجاد و نگهداری یک موقعیت اهرمی لازم دارید. در بعضی بازارها با اعتبار/وام خرید همراه است و در بعضی مشتقات صرفاً وثیقه انجام تعهد است.
Margin Level خوب چند درصد است؟
عدد «خوب» عمومی وجود ندارد. Margin Level باید نسبت به Margin Call و Stop Out همان پلتفرم، نوسان دارایی، تعداد موقعیتها و بودجه ریسک شما سنجیده شود. هرچه فاصله تا آستانه اجباری بیشتر باشد، بافر حساب بیشتر است؛ اما این بهتنهایی معیار کافی برای مناسببودن ریسک نیست.
آیا مارجین و لوریج یکی هستند؟
خیر. Margin سرمایه/وثیقه لازم برای پوزیشن است؛ Leverage نسبت Exposure به سرمایه درگیر را نشان میدهد. این دو به هم مرتبطاند اما مترادف نیستند.
آیا در معامله مارجین میتوان بیشتر از سرمایه اولیه ضرر کرد؟
در بعضی ساختارها بله. Liquidation و سازوکارهای کنترل ریسک برای کاهش احتمال کسری طراحی شدهاند، اما Gap، نوسان شدید، نقدشوندگی ضعیف یا شروط قرارداد میتواند نتیجه متفاوتی ایجاد کند. باید سیاست Negative Balance و مسئولیت کسری همان ارائهدهنده را بررسی کنید.
تفاوت کال مارجین و Stop Out چیست؟
Margin Call معمولاً وضعیت کسری یا نیاز به افزایش Equity/کاهش Exposure است؛ Stop Out نقطهای است که سیستم شروع به بستن اجباری موقعیتها میکند. بعضی پلتفرمها اصطلاحات یا ترتیب متفاوتی دارند.
اگر بخش فارکس این موضوع برایتان تازه است، مسیر بعدی میتواند مرور مقالات آموزش فارکس باشد.